 債市邦
作者:阿邦0504
來源:債市邦
文/債市邦
周二收盤,固收綜合屏幕一片紅,超長端是全場最靚的那個崽。
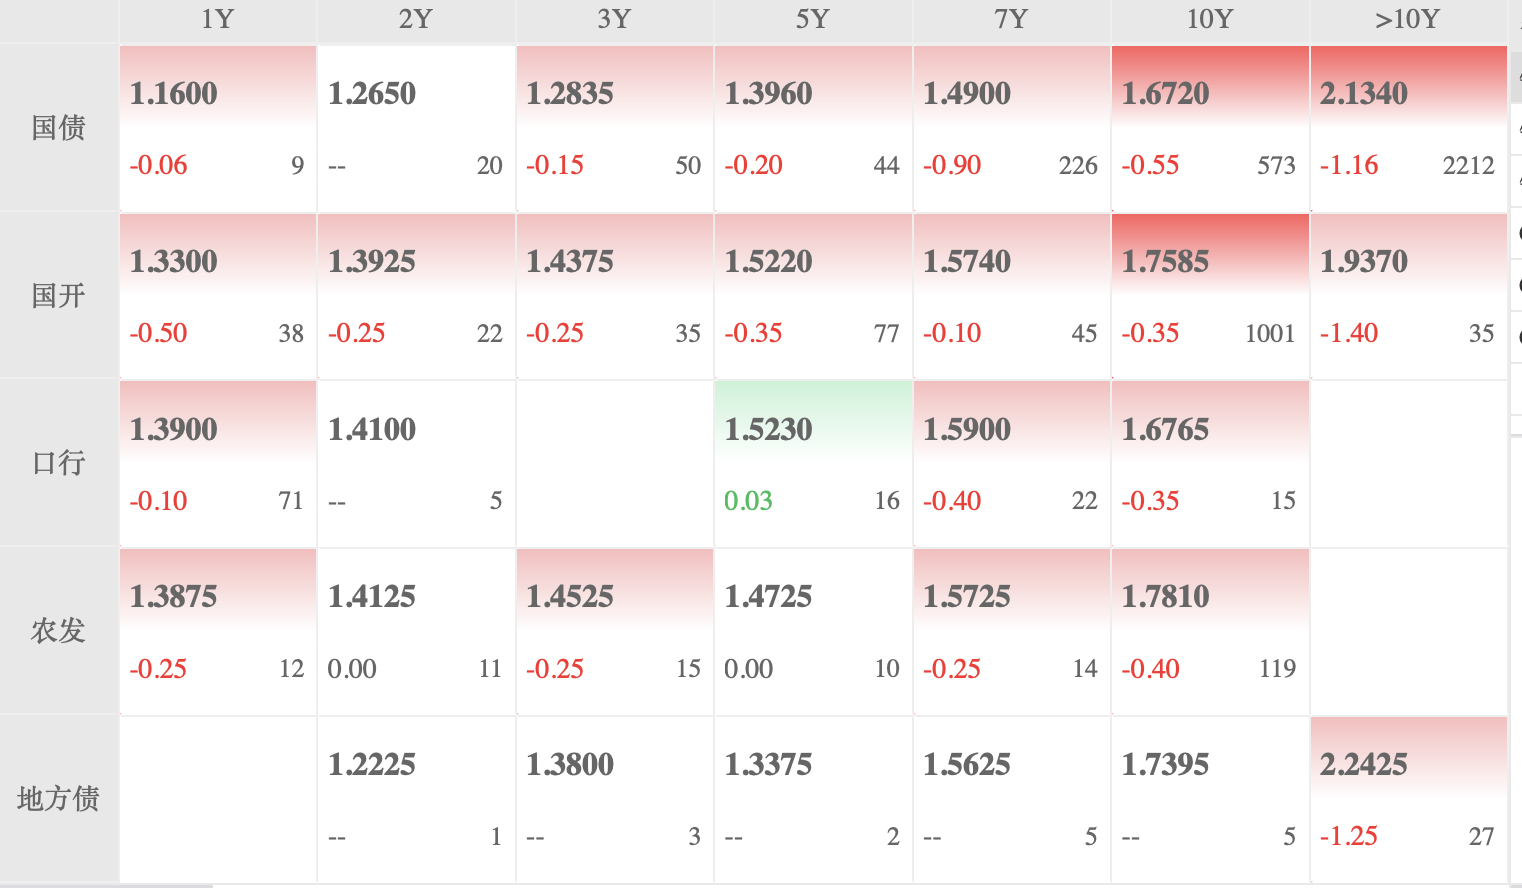
30年期國債期貨TL漲了0.29%,盤中高點幾乎沒怎么回撤。現券超長端更兇,收益率一路被砸到了2.128%附近。
反觀短端和中端,10年期T微漲0.08%,2年期TS只漲了0.02%,跟沒動差不多。
不少群里都在刷屏,直呼久期行情又回來了。
不少朋友以為這又是哪家在炒降息小作文,或者股債蹺蹺板在起作用。
根本不是這么回事。
今天A股成交依然破了2.15萬億,指數微紅微綠,談不上股債蹺蹺板。央行公開市場不僅沒放水,單日還因為國庫現金定存到期回籠了流動性,7天逆回購也只扔了350億。匯率甚至還在貶值。
沒有寬松降息的實錘,資金面也只是剛剛跨過稅期,長端卻帶頭拉了一根大陽線。
這就是一場赤裸裸的超長端搶跑。
01 這一次,是真金白銀在沖
判斷一波行情是虛火還是真打,只盯價格會騙人,持倉量從來不說謊。
如果是空頭被逼急了止損平倉,往往是價格暴漲、持倉猛降,叫空頭回補。這種走勢來得快,去得更快。
但這兩天的TL盤面,走得極其堅決。
9月18日增倉超1.8萬手,周一又加碼增倉近萬手。兩天時間,主力合約沉淀了將近3萬手的凈新增持倉。到了今天,價格繼續往上推,全天強勢橫在上方。
這說明什么?說明有大資金在主動開多倉,是在季末之前硬生生把頭寸砸進來的。
當然,外圍市場確實遞了一把梯子。
隔夜海外原油崩了,原油一下跌,美債長端跟著下了4個多基點,歐洲各國的長債也是6到10個BP往下走。
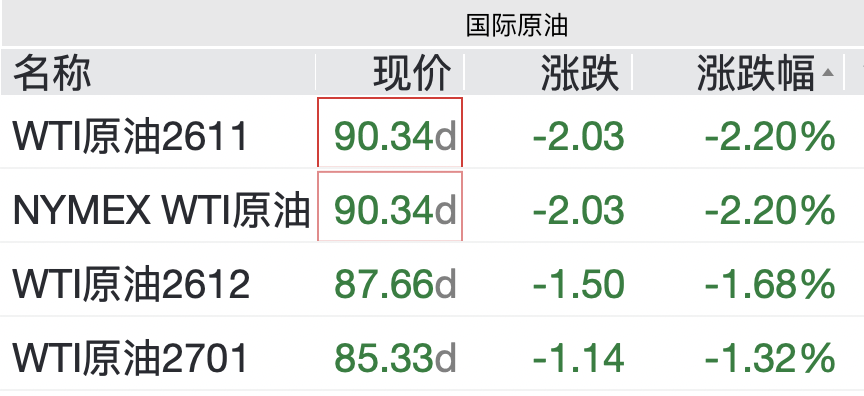
輸入性通脹的陰影暫時松動,全球久期資產狠狠喘了一口氣。
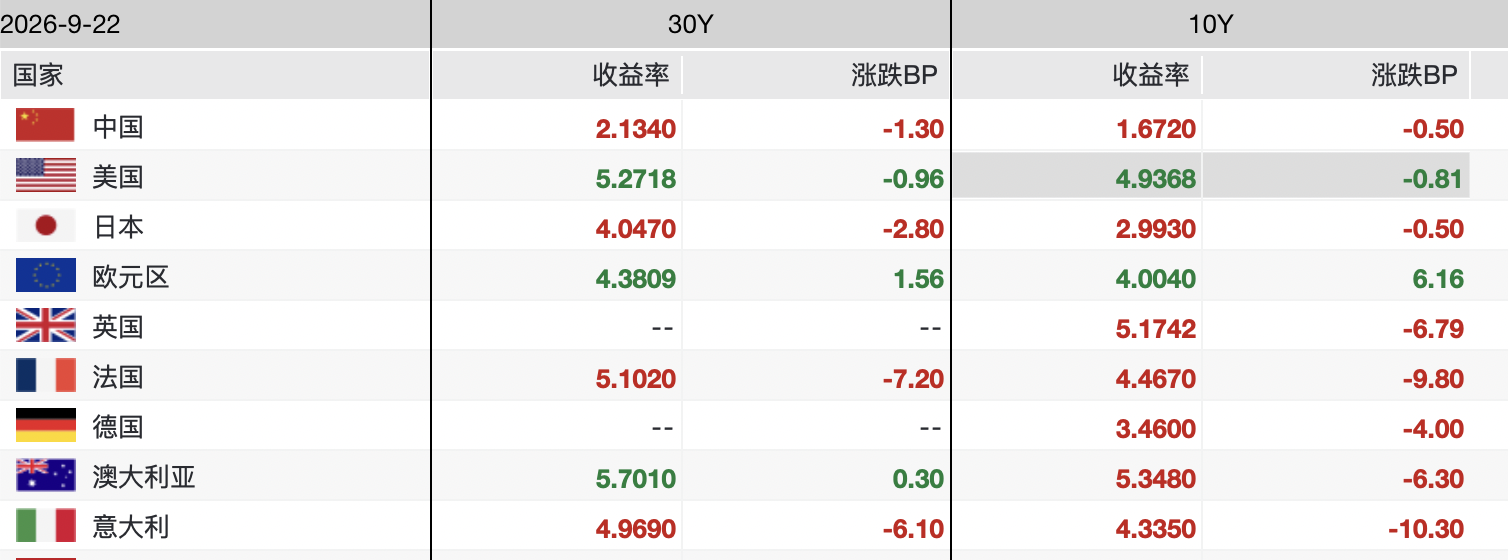
但這充其量只是個由頭。這些年美聯儲哪怕加息到頂,中債也經常走出獨立行情。外圍跌一點,能給場內多頭壯膽,但絕不是資金敢在2.13%附近搶30年國債的根子。
根子依然在境內機構自己的算盤里。
02 為什么都在硬磕30年?
答案很簡單很扎心:因為其他期限已經沒肉了。
現在的10年期國債,收益率趴在1.67%上下。這個位置無論從資金成本還是利差空間看,交易盤再想往里擠,心里都直打鼓。往下一步需要宏觀大刀闊斧的降息配合,但政策節奏偏偏處于觀察期。
做交易,既要看勝率,更得算賠率。
既然10年端賠率被壓縮得像張紙,機構只能把視線往后移,盯緊了30年。
這輪啟動之前,30年和10年的利差差不多在45到46個基點。
在利率絕對水平這么低的年頭,這40多個BP在很多機構眼里,幾乎是全市場唯一還有想象力、還能做出超額收益的緩沖墊。
只要大家賭四季度初資金面不收緊、地方債沒有猝不及防的天量沖擊,把利差壓到40個BP以內就成了全場最容易達成的默契。
不過這里有個行內細節得留個心眼。
現在30年活躍券正處于新老交替,盤面上2600004和剛出來的2600006都在跑。新券流動性好,自帶1到2個BP的折價,要是把老券的2.14%直接拿來跟新券的2.128%對比,很容易產生單日暴跌的錯覺。
但拋開這些技術細節不談,資金重新把超長端當成主戰場,是實打實的事實。
03 1500億攤余債基進場,資產荒的火又被點著了
今天盤面上有一個極其關鍵的增量信息:首批攤余成本法債基正在排隊進場。
這批產品一共批了15只。按照單只80億元的募集上限來頂格測算,光是基金本身的凈資產上限就有1200億元左右。
按照這類產品業內常規138%到140%的杠桿率來跑,扣除日常現金和備付需求,中信證券測算下來,能直接釋放出將近1500億元的有效配置彈藥。
有朋友可能會問,攤余成本法產品受制于投資范圍,主要買的是5年左右的中短久期高等級信用債,它又不能直接跑到二級市場掃30年國債,跟今天的超長端暴動有什么關系?
關系太大了,這是最典型的多米諾骨牌效應。
首先,它給全市場做了一次極強的心理再確認。攤余成本法最大的賣點是凈值平穩、不懼回撤,這類產品的集中放量,說明居民和機構對低波動、確定性票息的渴求已經到了極致。穩定負債在源源不斷地涌進來,但市場上能提供像樣票息的資產早就被搶光了。
其次,是兇殘的比價擠壓。這1500億資金一旦落地,5年期高等級信用債的利差大概率會被進一步踩平。
當3年、5年的高等級信用債被搶到毫無性價比,原本指望靠中短端吃票息的自營、理財和券商,回頭一看發現自家糧倉被人抄了。中端沒肉吃了,為了完成負債端的收益考核,部分資金就只能硬著頭皮繼續往更長的久期里挪。
這就是為什么資產荒會從信用債傳導到利率債,再從中端一路倒逼到超長端。
所謂資產荒,從來不是市場上連一張債券都找不到。政府債發得再多,只要實體經濟信貸意愿偏弱,資金兜兜轉轉一圈,還是只能往低風險、低資本占用的品種里扎堆。
負債端每天一睜眼就要付利息,大幾千億資金趴在賬上,閑置一天就是一天的成本。明知道30年國債收益率已經低得讓人手心出汗,機構除了抱團搶跑,根本沒有更好的退路。
04 瘋狂背后,有人加倉,有人在跑
但千萬別以為全市場都在無腦做多。
翻翻銀行間每天的凈買入明細,里面的分歧大得嚇人。
上周公募基金單周凈買入了620多億,保險買了150多億;但在賣方席位上,中小銀行一口氣凈賣出了800多億,券商自營也凈賣出了幾十億。
基金在猛沖,農商在撤退。
基金經理在想什么?三季度要交卷,四季度要保排名。在順風行情里,手里沒久期、不押超長端,一旦別人凈值拉開差距,年終獎就直接泡湯。在博弈里,動作慢的人沒有飯吃。
中小銀行在想什么?前幾輪低位建倉的浮盈已經極其可觀。面對季末的流動性考核和利潤鎖定,趁著行情高潮分批把籌碼倒給饑渴的配置盤,落袋為安跨個好季,才是最舒服的姿勢。
這不是那種所有人齊心協力的牛市,而是久期饑渴的機構在接盤,對價格敏感的資金在逐步退場。
歷史上,TL每次出現這種放量、增倉、大陽線的形態,短線勝率確實高,隨后幾天繼續沖的概率超過七成。
但拉出量化回溯看,還有一個更殘酷的規律:這種放量突破后,價格能持續維持在買入價上方的天數,中位數往往只有兩三天;如果閉著眼死拿十天半個月,歷史平均收益反而變成了負數。
超長端帶杠桿的博弈,向來是在最熱鬧的時候,暗暗埋下回調的引信。
05 接下來的牌怎么打?
站在2.13%的關口上,很多交易員一邊下單,一邊心里也在打鼓。
四季度的大戲才剛拉開帷幕,往后看,幾個盯盤細節容不得半點馬虎。
第一是看TL的持倉會不會掉頭。如果接下來哪天價格還在微漲,但持倉量開始大減,說明多頭已經開始悄悄兌現籌碼,追高就得格外小心。
第二是盯緊資金面的實際水位。央行現在確實對跨季挺呵護,DR007一直壓在1.38%左右。但只要季末資金稍微緊一緊,利率爬到1.50%以上,長端那點利差優勢馬上就會變得尷尬。
第三是地方債的供給節奏。前三季度發得慢,意味著四季度有些周度可能會密集放量,到時候大行能不能一口吞下,還得看屆時的承接能力。
在低利率的時代里,固收人的日子并不輕松。
不買,天天面臨欠配的考核追打;買了,又時刻提防任何風吹草動引發的踩踏。
30年國債早就從過去的冷門防守品種,變成了全市場彈性最大的角斗場。
每一筆成交背后,與其說是對未來三十年的篤定,不如說是被眼下負債逼出來的本能選擇。
順勢搭一程車可以,但在大家都覺得行情跌不下去的時候,手里那把止盈的尺子,無論如何都別丟了。
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“債市邦”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!
原標題: 超長債狂奔背后的狂歡與焦慮