小債看市
作者:小債看市
來源:小債看市(ID:little-bond)
沉重的債務(wù)負(fù)擔(dān)和資產(chǎn)出售進(jìn)展緩慢,加大了新世界發(fā)展修復(fù)資產(chǎn)負(fù)債表的壓力。
01交換要約
10月6日,新世界發(fā)展(00017.HK)公告稱,對公司擔(dān)保的離岸票據(jù)發(fā)起交換要約。
據(jù)悉,新世界發(fā)展提議將三筆分別于明年1月、6月以及2028年到期的債券置換為2032年到期的證券。
上述債券未償還總額約9.91億美元,但此次置換要約的上限為6億美元,這意味著持有人必須保留部分現(xiàn)有債券。據(jù)知情人士透露,新世界發(fā)展將于周三和周四在香港、周五在新加坡舉行一系列路演會(huì)議,以討論此次置換要約。
本次交換要約的主要目的,是優(yōu)化新世界發(fā)展的債務(wù)到期結(jié)構(gòu)、增強(qiáng)資產(chǎn)負(fù)債表靈活性及流動(dòng)性,并在當(dāng)前市場挑戰(zhàn)下進(jìn)一步改善其整體財(cái)務(wù)狀況。
《小債看市》統(tǒng)計(jì),目前新世界發(fā)展存續(xù)美元債19只,存續(xù)規(guī)模47.54億美元,規(guī)模較為龐大,其中包含5只永續(xù)債。
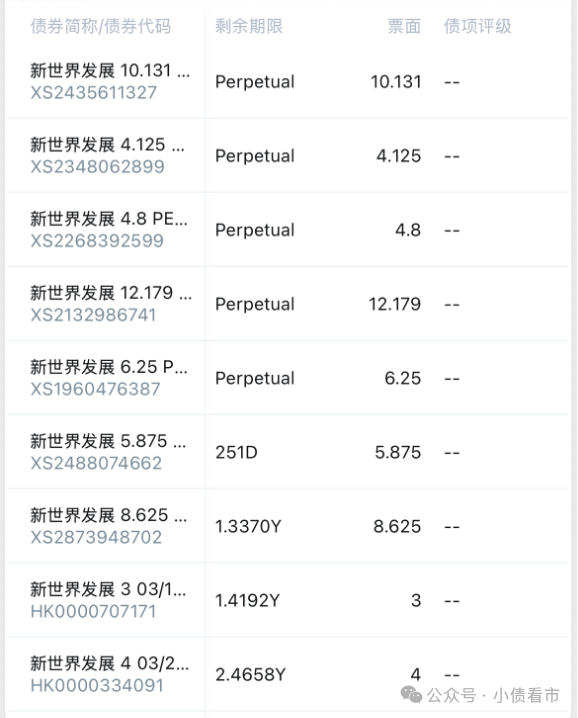
存續(xù)部分境外債
2025年,新世界發(fā)展曾因債務(wù)危機(jī)瀕臨絕境,過去一年公司在出售資產(chǎn)和獲取新的流動(dòng)性方面舉步維艱。
沉重的債務(wù)負(fù)擔(dān)和資產(chǎn)出售進(jìn)展緩慢,加大了新世界發(fā)展修復(fù)資產(chǎn)負(fù)債表的壓力。
近日,根據(jù)媒體報(bào)道,美國私募股權(quán)公司貝恩資本正研究向新世界發(fā)展注入新資金。
02財(cái)務(wù)分析
據(jù)官網(wǎng)介紹,新世界發(fā)展成立于1970年,于1972年在香港上市。
新世界發(fā)展的主要業(yè)務(wù)包括物業(yè)發(fā)展、物業(yè)投資及投資及/或經(jīng)營酒店及其他策略性業(yè)務(wù),業(yè)務(wù)遍佈大中華,特別是在粵港澳大灣區(qū)。
從股權(quán)結(jié)構(gòu)看,新世界發(fā)展的控股股東為周大福企業(yè)有限公司,持股比例為41.14%,公司實(shí)際控制人為鄭氏家族。
2026財(cái)年,新世界發(fā)展全年應(yīng)占合約銷售達(dá)296億港元,超額完成270億港元的全年目標(biāo)。
其中,新世界發(fā)展香港應(yīng)占合約銷售約220億港元;內(nèi)地全年合約銷售約68億元人民幣。
在業(yè)績方面,受房地產(chǎn)行業(yè)整體環(huán)境影響,新世界發(fā)展也未能避免業(yè)績虧損。
2024和2025財(cái)年,新世界發(fā)展股東應(yīng)占虧損分別為196.83億港元和163億港元。
截至2026年6月30日止財(cái)年內(nèi),新世界發(fā)展收入為199.92億港元,同比減少28%;股東應(yīng)占凈虧損281.49億港元,虧損同比擴(kuò)大72.68%,主要原因?yàn)?1 SKIES項(xiàng)目相關(guān)非現(xiàn)金耗蝕虧損及撥備 。
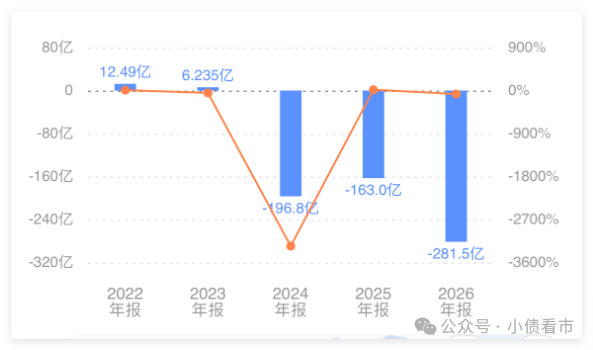
歸母凈利潤
截至最新報(bào)告期,新世界發(fā)展總資產(chǎn)有3917億港元,總負(fù)債2069億港元,凈資產(chǎn)有1848億港元,資產(chǎn)負(fù)債率達(dá)52.82%。
值得注意的是,若加上永續(xù)債,新世界發(fā)展的財(cái)務(wù)杠桿將被推高。
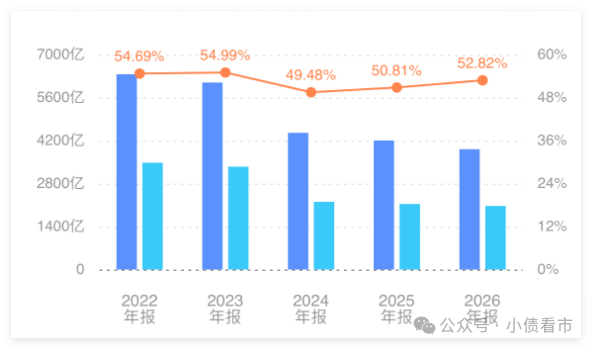
財(cái)務(wù)杠桿水平
《小債看市》分析債務(wù)結(jié)構(gòu)發(fā)現(xiàn),新世界發(fā)展主要以非流動(dòng)負(fù)債為主,占總債務(wù)的63%。
截至相同報(bào)告期,新世界發(fā)展非流動(dòng)負(fù)債有1313億港元,主要為長期借款,其長期有息負(fù)債合計(jì)有1241億港元。
此外,新世界發(fā)展還有流動(dòng)負(fù)債755.5億港元,主要為應(yīng)計(jì)費(fèi)用及其他應(yīng)付款,其一年內(nèi)到期的短期債務(wù)合計(jì)有245億港元。
相較于短債規(guī)模,新世界發(fā)展流動(dòng)性緊張,其賬上現(xiàn)金及現(xiàn)金等價(jià)物有127億港元,無法覆蓋短債,公司存在一定短債償債壓力。
整體來看,新世界發(fā)展有息負(fù)債總規(guī)模有1486億港元,主要以長期有息負(fù)債為主,帶息債務(wù)比為72%。
值得注意的是,近年來新世界發(fā)展的凈負(fù)債率上升較快,截至2025年末該指標(biāo)達(dá)到了59.7%。
由于負(fù)債水平高于其他港企,新世界發(fā)展在這一輪加息周期下融資成本受到影響也較大。
值得注意的是,2021年以來新世界發(fā)展的籌資性現(xiàn)金流凈額均為凈流出狀態(tài),公司融資環(huán)境欠佳,面臨一定再融資壓力。
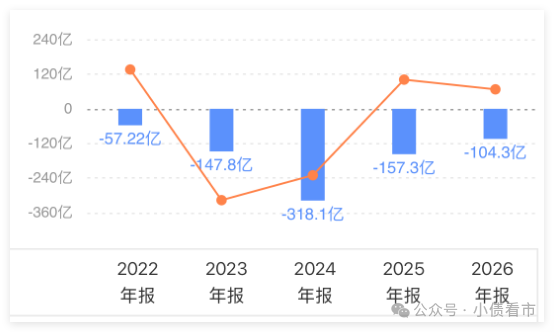
籌資性現(xiàn)金流凈額
近年來,新世界發(fā)展的管理層表示將推進(jìn)降低財(cái)務(wù)杠桿的計(jì)劃,包括出售非核心資產(chǎn)、優(yōu)化資本支出、庫房管理及調(diào)整其股息支付等。
其實(shí),自2020年開始,新世界發(fā)展集團(tuán)便相繼沽清香港巴士業(yè)務(wù)、航空租賃業(yè)務(wù)、天津港等非核心資產(chǎn),回籠資金420億港元。
2024財(cái)年,新世界發(fā)展已經(jīng)達(dá)成出售非核心資產(chǎn)80億港元的目標(biāo),交易標(biāo)的包括香港荃灣愉景新城商場及停車場全部權(quán)益、深圳前海周大福金融大廈北塔余下30%權(quán)益等。
另外,新世界發(fā)展私有化事項(xiàng),也被視作是去杠桿計(jì)劃的重要行動(dòng)。
總得來看,新世界發(fā)展業(yè)績持續(xù)虧損,盈利能力下滑,對債務(wù)和利息的保障能力下降;財(cái)務(wù)杠桿水平高企,融資成本上升,融資渠道遇阻,面臨再融資壓力。
03老牌港資房企
香港鄭氏家族實(shí)控周大福、新世界發(fā)展、新世界百貨、ST景谷(600265.SH)等上市公司,還是中策資本控股(00235.HK)的第一大股東。
早在20世紀(jì)80年代,新世界發(fā)展就已進(jìn)入了中國內(nèi)地,是最早一批投資內(nèi)地的港資企業(yè)。
1999年,新世界中國地產(chǎn)正式成立,并于香港聯(lián)合交易所上市。
之后,新世界兩次“力排眾議”,持續(xù)增資內(nèi)地。
一次是2008年全球金融危機(jī)時(shí),那時(shí)很多外來投資者對中國內(nèi)地投資卻步,新世界卻“力排眾議”投資廣州。
如今的廣州城市地標(biāo)周大福金融中心(東塔)就是那次投資的產(chǎn)物。
另一次是2016年,當(dāng)時(shí)眾多香港房企扎堆拋售內(nèi)地項(xiàng)目,收縮“戰(zhàn)線”。但新世界經(jīng)過短暫調(diào)整后,將目光鎖定粵港澳大灣區(qū),不退反進(jìn)。
2021年初,新世界中國總部從香港搬到廣州,此后新世界在整個(gè)大灣區(qū)內(nèi)地城市的投資已經(jīng)超過2000億元。
新世界發(fā)展在香港召開的2024年財(cái)政年度總結(jié)業(yè)績新聞發(fā)布會(huì)上宣布,集團(tuán)行政總裁鄭志剛辭任,調(diào)任為非執(zhí)行副主席及非執(zhí)行董事。
注:文章為作者獨(dú)立觀點(diǎn),不代表資產(chǎn)界立場。
題圖來自 Pexels,基于 CC0 協(xié)議
本文由“小債看市”投稿資產(chǎn)界,并經(jīng)資產(chǎn)界編輯發(fā)布。版權(quán)歸原作者所有,未經(jīng)授權(quán),請勿轉(zhuǎn)載,謝謝!
原標(biāo)題: “香港開發(fā)商”巨虧281億港元,對多只票據(jù)發(fā)起交換要約