資產界



地產人必關注的老字號
作者:Osyth
來源:資產界
中國的小銀行,正在一批一批消失。
根據公開數據統計,2年內已有近800家農村中小金融機構合并、解散。
與此同時,一些已經退出的銀行,過去留下的壞賬和騙貸案也開始被重新翻出來。
01
一批小銀行,留下大額壞賬
今年6月,一家已經“消失”的村鎮銀行,又被翻出一樁7.8億元壞賬案。
這家銀行叫雙遼吉銀村鎮銀行。
2026年6月,吉林省四平市中級人民法院對該行違法發放貸款案作出終審判決,13名銀行員工獲刑。
從董事長、行長、副行長,到部門負責人、客戶經理,幾乎整個信貸鏈條都卷了進去。
法院披露,這家銀行過去長期存在“借戶頂名、壘大戶”的做法。
簡單說,就是一個大客戶需要的資金太多,單戶授信額度不夠,就把貸款拆到不同企業和個人名下。
一旦真正的用款人資金鏈出問題,掛在不同借款人名下的貸款會一起暴露,最終形成7.8億元壞賬。
而雙遼吉銀村鎮銀行本身,已經在2025年9月被吉林銀行吸收合并,原法人資格注銷,原有網點改成吉林銀行支行。
銀行牌子先沒了,案子到第二年才終審。
類似的事情,不止這一家。
去年,遼寧太子河村鎮銀行也被翻出了一宗7億元騙貸案。
開發商付某為了給房地產項目找錢,批量找“借名人”注冊公司,最后一共弄出了69家企業。
法院查明,這些公司沒有真實經營場所,也沒有實際經營活動,卻先后從太子河村鎮銀行拿到了109筆貸款,本金合計7.09億元。
也就是說,這次不是“頂名貸款”,而是直接批量造公司。
假的借款申請,假的購銷合同,再拿著這些材料去銀行申請貸款。
按正常流程,這類企業并不難查,但問題還是出在銀行內部。
法院認定,付某先后聯系過銀行兩任行長,參與辦理貸款的11名信貸人員后來被另案處理。
涉案資產經過追償、司法評估和抵債以后,法院最終認定,這起騙取貸款案給銀行造成8947.8萬元經濟損失。
后來,太子河村鎮銀行也進入了破產程序。
河南伊川農商行還出現過另一種情況。
2026年披露的一宗案件中,銀行股東通過空殼公司、關聯企業等方式騙取貸款近4億元,法院判令退賠經濟損失1.58億元。
三個案件的手法并不一樣。
雙遼是“借戶頂名、壘大戶”;太子河是69家空殼公司批量騙貸;伊川則牽涉股東、關聯企業和空殼公司。
但最后都繞不開一個問題:原本應該把風險攔在門外的授信和風控環節,出了問題。
小銀行做的本來就是本地生意,客戶熟、企業熟、關系近,審批和決策鏈條也相對短。
這種模式在正常經營的時候效率很高,可一旦股東、管理層或者信貸條線出了問題,風險也更容易集中。
當然,這幾個案件都是極端樣本,不能拿來解釋所有正在合并、退出的中小金融機構。
現在絕大多數農商行、農信社和村鎮銀行整合,還是農信改革、村鎮銀行收縮和統一法人改革的一部分。
02
兩年不到,近800家中小金融機構退場
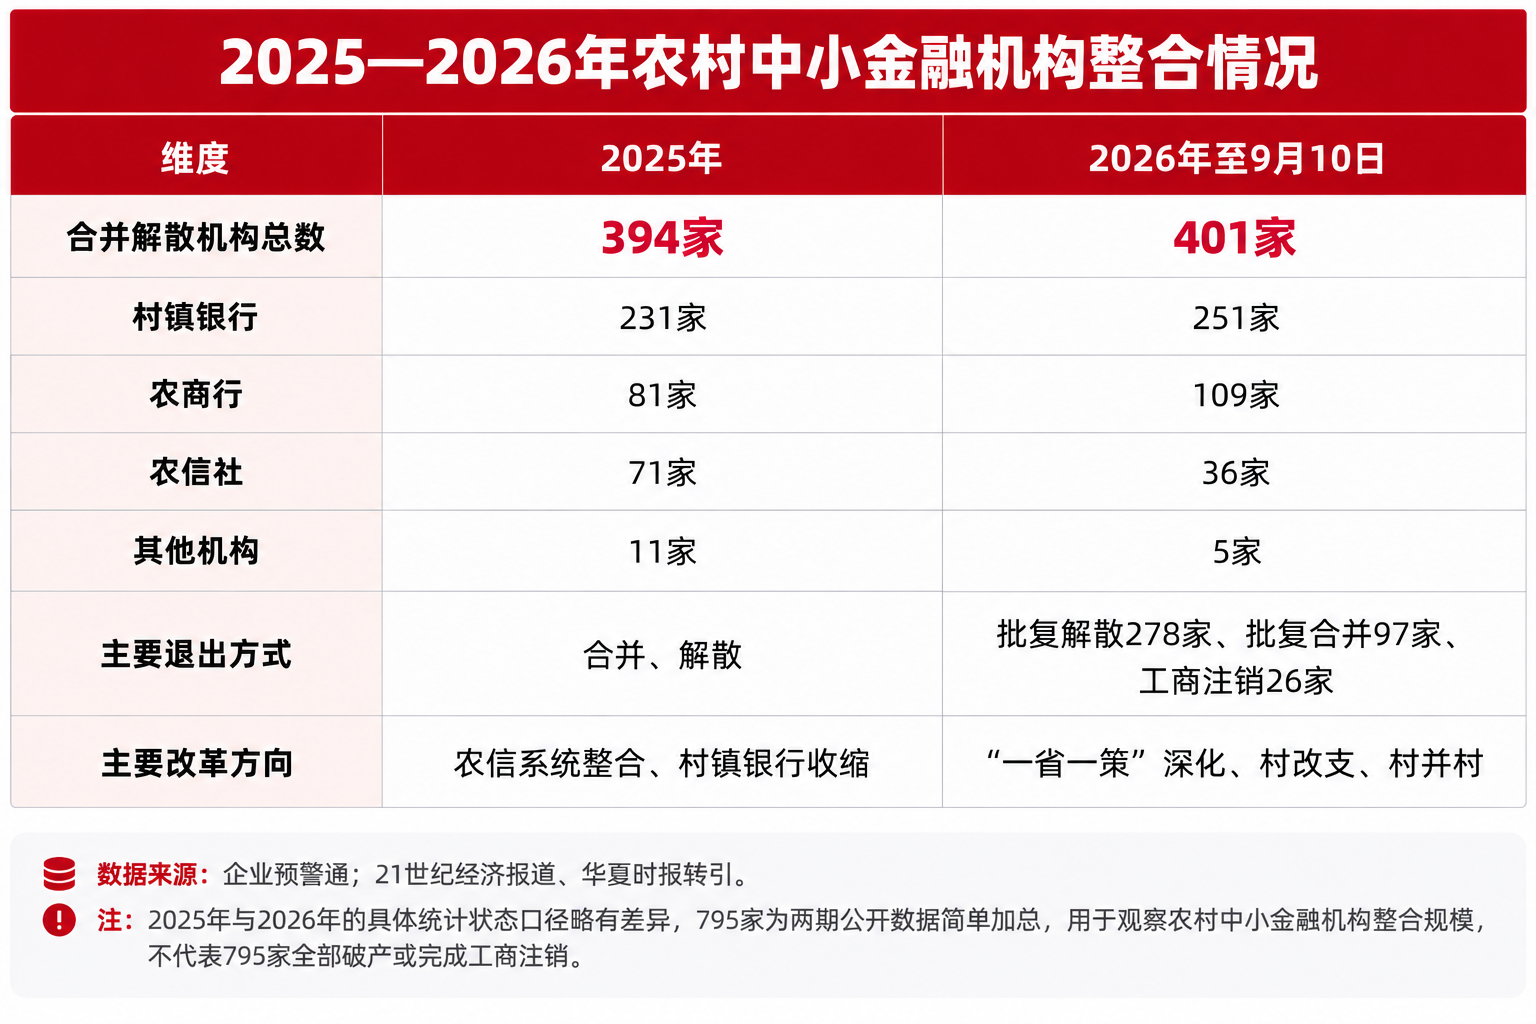
2025年,企業預警通統計,全國有394家機構獲批通過合并、解散退出。
里面最多的是村鎮銀行,231家。
其次是農商行81家,農村信用社71家。
到了2026年,速度還在加快。
截至9月10日,又有401家農商、農合、村鎮銀行公告合并解散。
其中村鎮銀行251家,農商行109家,農信社36家。
前后加起來,已經接近800家。
這里所謂的“消失”,主要是法人資格沒了。
網點不一定關,儲戶的錢也不會因為銀行名字沒了就跟著沒了。
很多村鎮銀行被主發起行吸收以后,原來的網點直接改成支行;一些縣域農商行、農信社,則被并進更大的市級或者省級法人。
資產、負債、存款、貸款和員工,通常都會有人接手。
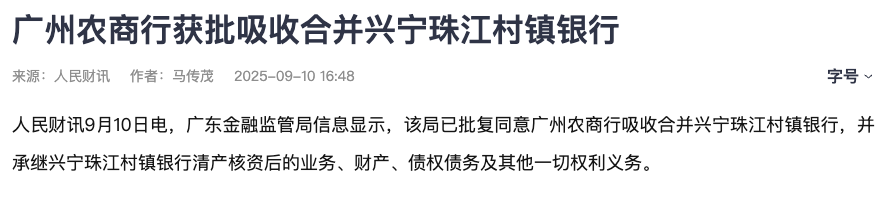
所以現在很多地方已經開始直接做整合。
2026年這401家機構里,278家屬于批復解散,97家屬于批復合并。
背后主要就是兩件事:農信系統改革。
村鎮銀行收縮。
銀行沒有突然消失。
只是牌子越來越少了。
03
銀行牌子沒了,舊賬還在
很多機構合并,本來就是農信系統改革的一部分。
有些機構資產質量本來就不錯,合并主要是為了統一法人、統一資本和管理。
但只要碰上真正有歷史包袱的銀行,事情就沒那么簡單。
一家銀行可以換牌子、換股東,也可以并進另一家機構,但原來賬上的不良貸款、抵押物、大額風險客戶,不會因為合并就自動消失。
太子河村鎮銀行那7.09億元貸款,就是一個很極端的例子。
貸款放出去的時候,是銀行資產。
出了問題以后,先追償。
追不回來,就去找抵押物。
房子、廠房進入司法評估和拍賣,賣不掉,就拿來抵債。
最后還有一部分錢收不回來,再確認損失。
這一套已經是標準的不良資產處置路徑。
現在這輪中小銀行整合里,真到了重組的時候,歷史風險總要一筆一筆處理。
哪些貸款還能收?
哪些已經形成不良?
哪些可以核銷?
哪些債權適合轉讓?
哪些抵押物要繼續處置?
哪些歷史風險要由新的承接機構一起接過去?
這時候,AMC就有了生意。
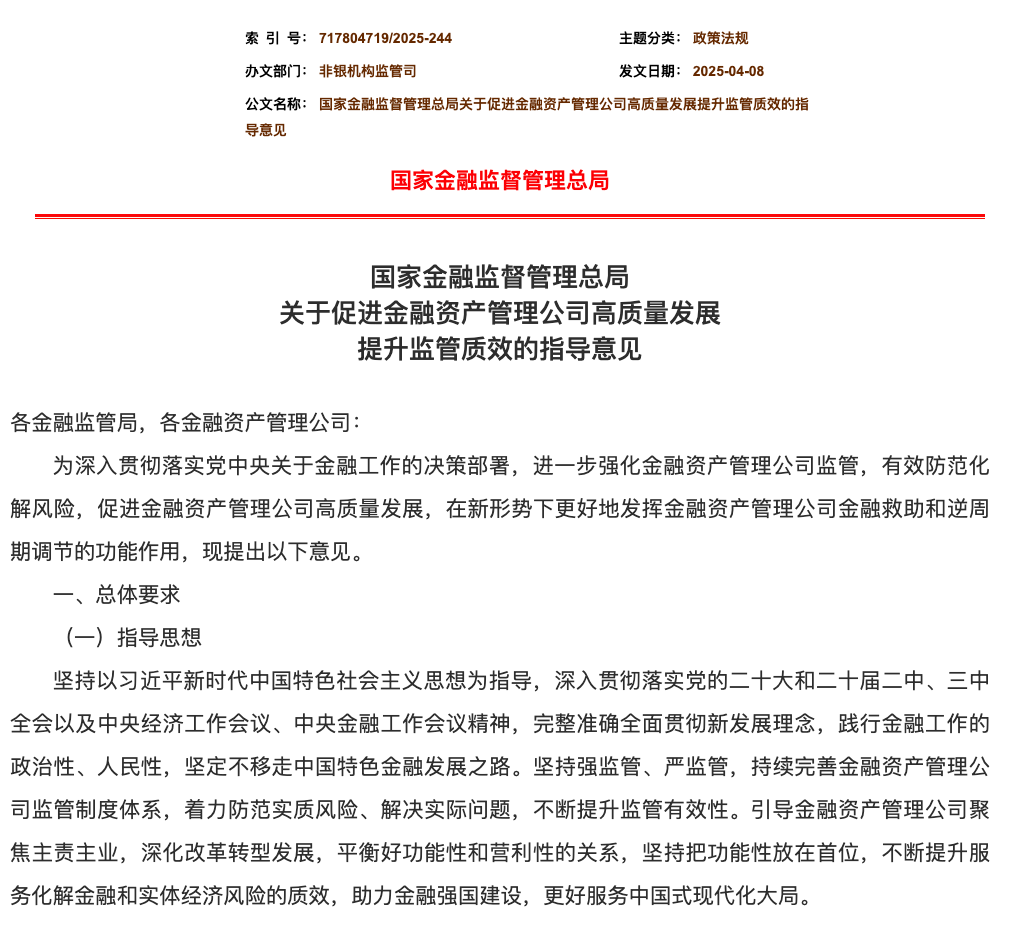
2025年4月,金融監管總局發布《關于促進金融資產管理公司高質量發展 提升監管質效的指導意見》,明確提出,要加大商業銀行等金融機構不良資產收購、管理和處置力度,服務地方中小金融機構改革化險。
地方AMC也能參與。
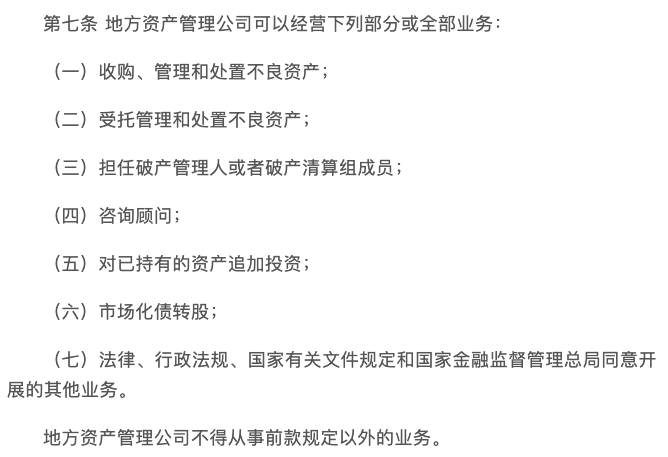
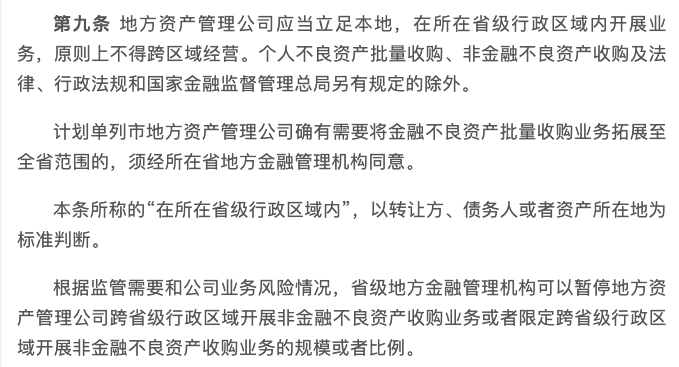
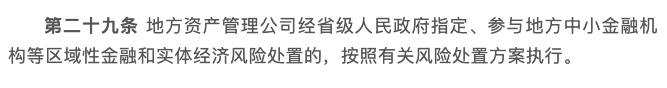
2025年出臺的《地方資產管理公司監督管理暫行辦法》明確,地方AMC原則上在本省開展業務,可以收購金融機構持有的不良資產;經省級政府指定,還可以參與地方中小金融機構等區域性金融風險處置。
所以,對不良資產行業來說,中小銀行整合真正帶來的機會,還是落在這些風險資產怎么處置。
有的債權要轉讓,有的抵押物要繼續清收,有的項目要重組,還有一些歷史包袱,要交給新的承接方慢慢消化。
銀行牌子可以撤,原來的問題資產卻不會一起消失。
*添加主編微信:wjki200921領資料進特殊資產投資處置交流群
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“資產界”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!
原標題: 近800家銀行,“消失”了