不良資產指南
作者:指南君
來源:不良資產指南
年初,中國銀行業協會發布《金融機構個人消費類貸款催收工作指引(試行)》,明確要求對外部催收機構實行名單制管理,并通過官方渠道公示合作機構信息。此前施行的互聯網助貸新規,也進一步強化了銀行對第三方合作機構的管理責任。
監管要求趨嚴,銀行開始重新篩選催收合作伙伴。從國有大行、股份制銀行到民營銀行、消費金融公司,一場圍繞合作機構準入、合規能力與貸后處置效率的行業洗牌,正在展開。
01
催收名單大幅縮水
2026年,部分銀行和消費金融公司開始大幅縮減委外催收合作機構,微眾銀行的調整尤為明顯。
2025年9月,微眾銀行首次公示信貸業務第三方合作機構名單時,催收服務機構多達320家。2026年7月,名單驟降至167家,一次減少153家。8月12日再次更新后,進一步降至161家。不到一年時間,累計減少159家,降幅接近50%,直接腰斬。
微眾銀行并非孤例,多家金融機構也出現了類似變化:
招聯消費金融:2025年6月有18家催收合作機構,2026年7月僅剩5家,減少13家,降幅達72.2%。
金城銀行:2026年3月有32家催收合作機構,6月減少至27家,減少5家,降幅15.6%。
錫商銀行:2025年8月有16家委外催收機構,2026年7月降至14家,減少2家,降幅12.5%。
華瑞銀行:2026年3月有16家委外催收機構,最新披露15家,減少1家,降幅6.3%。
上述5家金融機構,包括微眾銀行在內,催收合作機構數量合計從402家次減少至222家次,凈減少180家次,降幅約44.8%。其中,微眾銀行縮減近半,招聯消費金融縮減超過七成,調整幅度尤為明顯。
與此同時,國有大行、股份制銀行及其他消費金融公司也在密集更新合作機構名單。
郵儲銀行信用卡中心8月7日公布43家合作催收機構;浦發銀行信用卡中心4月至5月更新的合作機構超過40家;交通銀行信用卡中心5月公示的資產保全業務合作機構超過30家。
消費金融領域,盛銀消費金融8月31日披露25家委托催收機構,錦程消費金融6月公示36家外包催收機構。興業消費金融7月公布的委外催收服務續約項目共有32家成交供應商。
此外,中國銀行、建設銀行、廣發銀行、華夏銀行、中信銀行、恒豐銀行,以及江西銀行、江蘇銀行、湖南三湘銀行等,也相繼公布催收合作名單或相關采購信息。
但從部分機構的披露名單來看,催收合作方數量收縮的趨勢已經顯現。
02
律所、調解機構加速入場
比名單數量變化更值得關注的,是合作機構類型正在發生改變。
微眾銀行的合作催收名單中,律師事務所、調解服務機構占據重要位置。有行業人士表示,粗放式外包催收面臨調整,綜合實力弱、合規能力不足的中小機構將承受更大競爭壓力。
這一變化也體現在其他金融機構名單中。
興業消費金融的續約名單包括深圳市浩洋法律服務有限公司、四川齊博法律咨詢服務有限公司等。
盛銀消費金融的25家合作機構中,包括湖北赫誠律師事務所、北京市道成(鄭州)律師事務所、四川元宇律師事務所、湖北萬澤律師事務所等。
江蘇銀行直接將“調解機構”納入公告標題,合作名單中包括江蘇聯創偉業律師事務所、江蘇朗盈律師事務所等。建設銀行披露的合作機構中包括浙江學優律師事務所,錦程消費金融名單中則出現成都眾志信法律咨詢有限公司等主體。
律所、調解機構和法律咨詢公司的參與,意味著貸后服務主體正在多元化。單純依賴電話催收的業務模式,正在面臨調解、訴訟、執行等多元化處置方式的競爭。
03
合規成為硬門檻
合作名單調整的背后,是金融機構考核標準的變化。
《指引》明確要求,不得簡單以債務回收率作為單一考核指標,而應將催收效果、行為合規、記錄完整性、信息安全、投訴管理及消費者權益保護等納入綜合考核。這意味著,即使回款能力突出,如果投訴頻發、合規管理薄弱,也可能影響機構的合作資格。
監管罰單已經釋放出信號。2026年3月,建設銀行信用卡中心因包括信用卡催收外包管理嚴重違反審慎經營規則在內的多項違規行為,被罰沒合計575.27萬元。
2025年11月,網商銀行因貸款“三查”不到位、催收外包管理不到位等問題,被罰款105萬元。
與此同時,《指引》明確要求,對單筆債務在同一時期內僅可委托一家催收機構實施催收,嚴禁外部催收業務轉包或變相轉包。金融機構還須公開合作機構信息,并加強日常檢查、人員培訓及投訴處理。
過去依靠大規模電催團隊、追求短期回款的經營方式,已經難以適應新的考核體系。從320家減少至161家,微眾銀行的名單變化是一個鮮明信號。但名單縮減并不意味著催收需求消失,而是金融機構對合作方的篩選更加嚴格。
傳統催收公司、律所、調解機構和綜合貸后服務商,將在同一市場中重新競爭。未來,決定一家催收機構能否留在合作名單上的,不只是能收回多少錢,更是能否以合規、可控的方式持續創造回款。
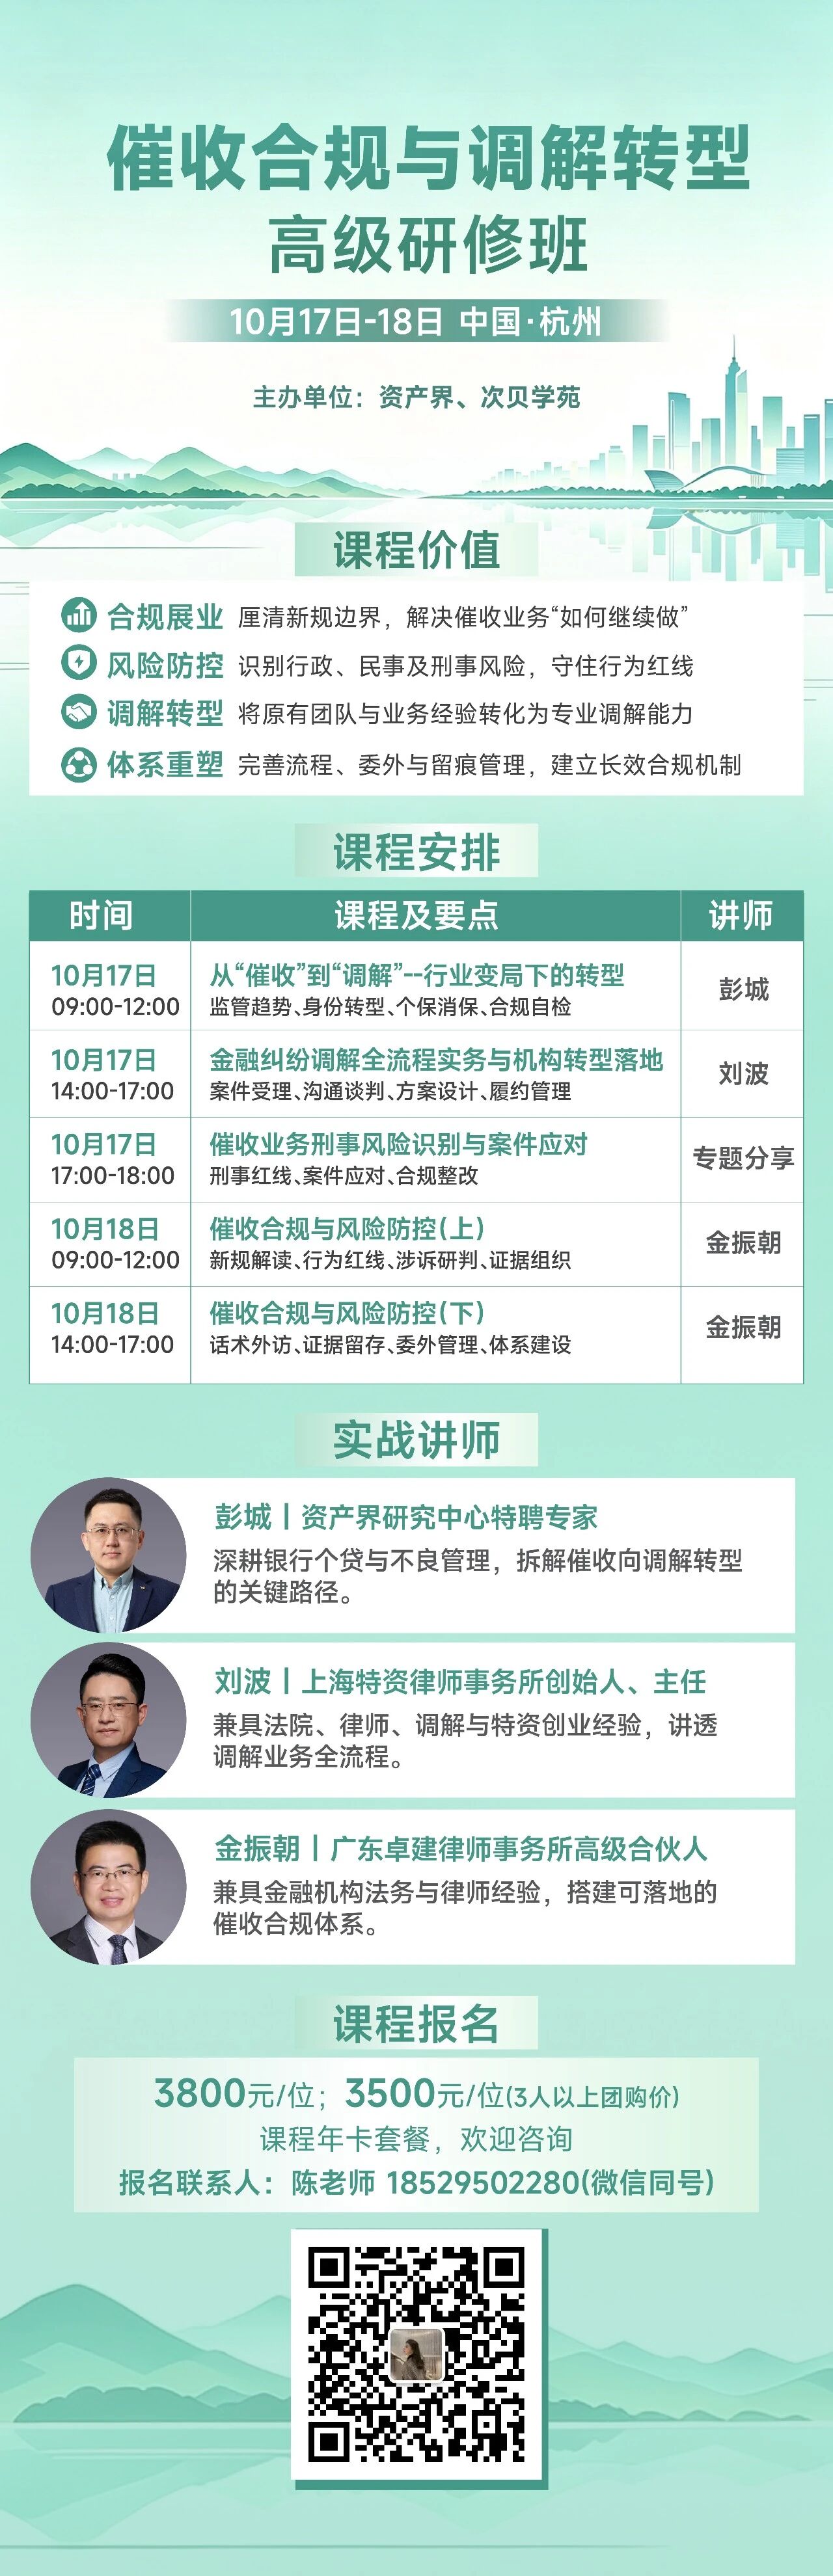
10月17日-18日,杭州站“催收合規與調解轉型”高級研修班即將開班。
本次研修班聚焦催收監管新規、委外管理、合規風險、調解轉型及個貸不良處置實務,圍繞機構準入、催收紅線、調解流程與司法銜接等核心問題展開,幫助從業者掌握合規要求與業務轉型路徑。
歡迎催收機構、銀行貸后部門、消費金融公司、調解組織及法律服務機構報名參與。
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“不良資產指南”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!