 YY評級
作者:rating狗
來源:YY評級(ID:YYRating)
以2022年2月7日存續(xù)有估值(中債估值)債為基準,剔除違約主體債、剔除YY評級9-10的主體債、剔除期限在0.1以下債券作為債券池。按中債估值(若為行權債使用行權估值)劃分收益率區(qū)間,并對各區(qū)間收益率債券的分布做出統(tǒng)計描述。
01 整體分布
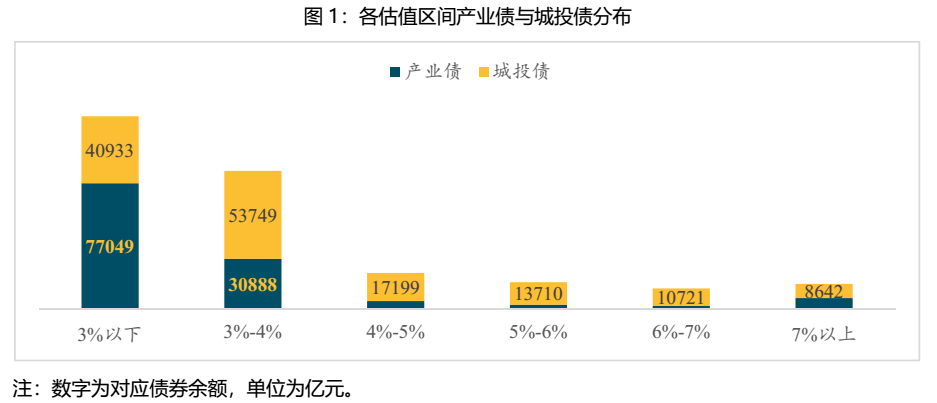
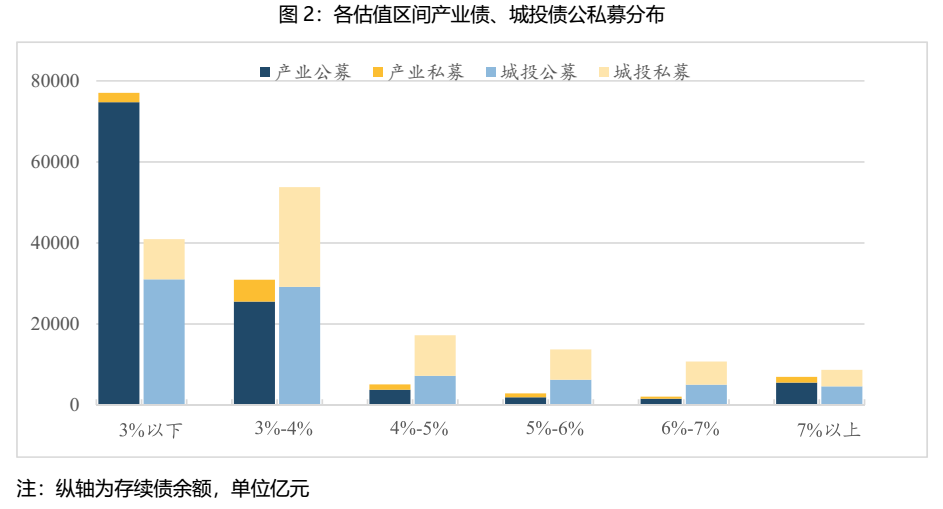
從各個收益率區(qū)間債券余額來看,低收益資產仍占據絕對部分,高收益資產規(guī)模小,另外,城投債債市主力地位穩(wěn)固,產業(yè)債僅在收益率3%以下區(qū)間占據大頭,且發(fā)債主體多為大型央企,利率債屬性強。
若分公私募來看,以4%為分割線,4%以下絕大多數為公募債,收益率自4%往上走后,公私募債分布趨于一致,但在偏高收益領域,私募債占據主導,結合主體類型,在4%以上收益率的城投債中,大多數為私募債,整體分布符合邏輯。
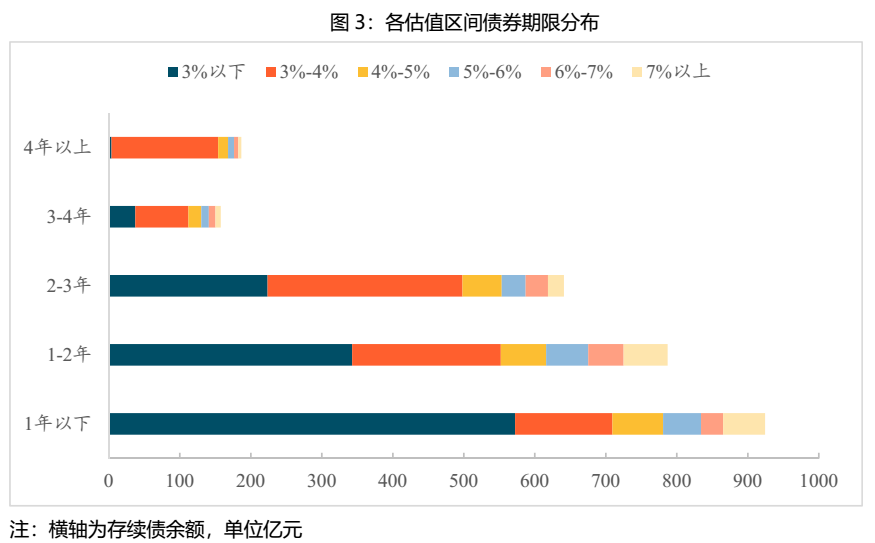
結合期限來看,收益率與期限匹配程度較高,短久期債券收益率水平偏低,中長久期可選擇性不多;同時部分短久期(如1年以下)、收益率在6%以上債券集中在貴州地區(qū)、東三省及地產行業(yè),風險偏高。
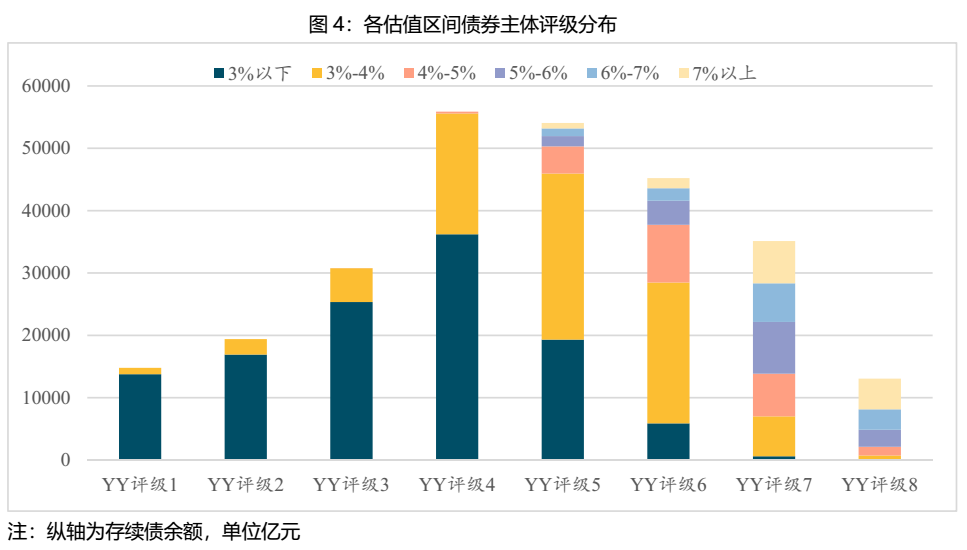
評級來看,收益率區(qū)間與評級整體呈現正相關,隨之主體資質的減弱,收益率提升,收益率5%以上的集中在YY評級5-YY評級8的區(qū)間,YY評級7-8的主體債券大多為偏高收益?zhèn)诒WC一定收益率水平(如收益率在4%-6%范圍內)又不過度下沉的情況下可以選擇YY評級5-7范圍內的主體所發(fā)行的債券,適當降低收益標準(如3%-4%也在可接受范圍)則可以選擇YY評級4主體債券。
根據以上大致的分布,我們選擇滿足一定風險控制(YY評級在4-7)、一定收益水平(收益率在3%-6%范圍內)、一定久期(期限在1-3年)的債券,來觀察這些債券的具體分布如何,以提供一定的區(qū)域或行業(yè)選擇及債券配置可能。
02 城投債
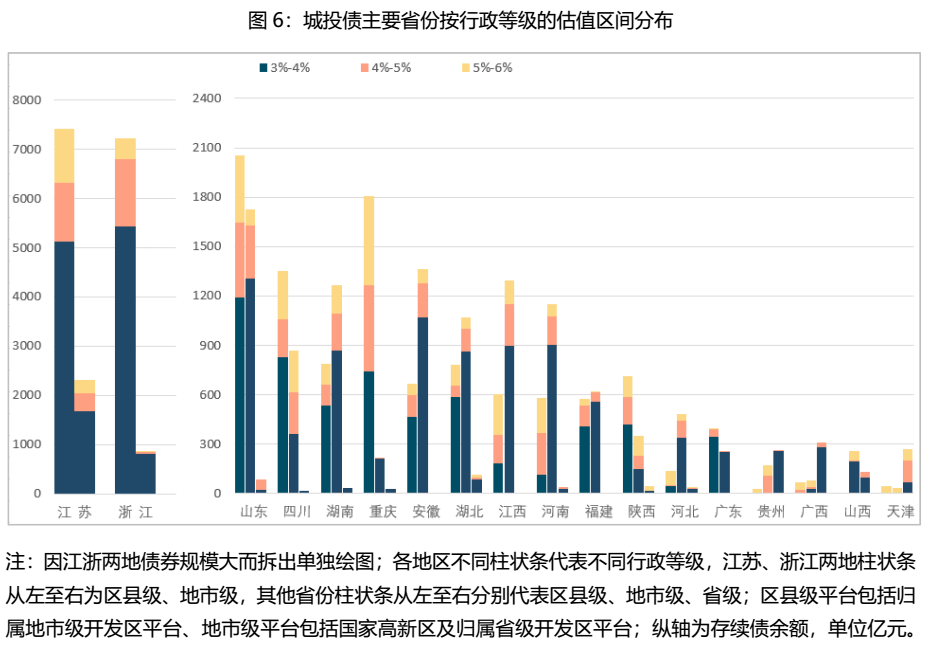
在控制評級和期限的情況下,多數省份的債估值區(qū)間均以3%-4%為主,特別是在江蘇、浙江兩地,江、浙兩地作為城投債大省,深受投資者青睞,債券估值水平也整體偏低;天津、云南、寧夏等地債券則以5%-6%以上為主,另外,四川、重慶、陜西等地債券估值在4%-6%區(qū)間占比也偏高。
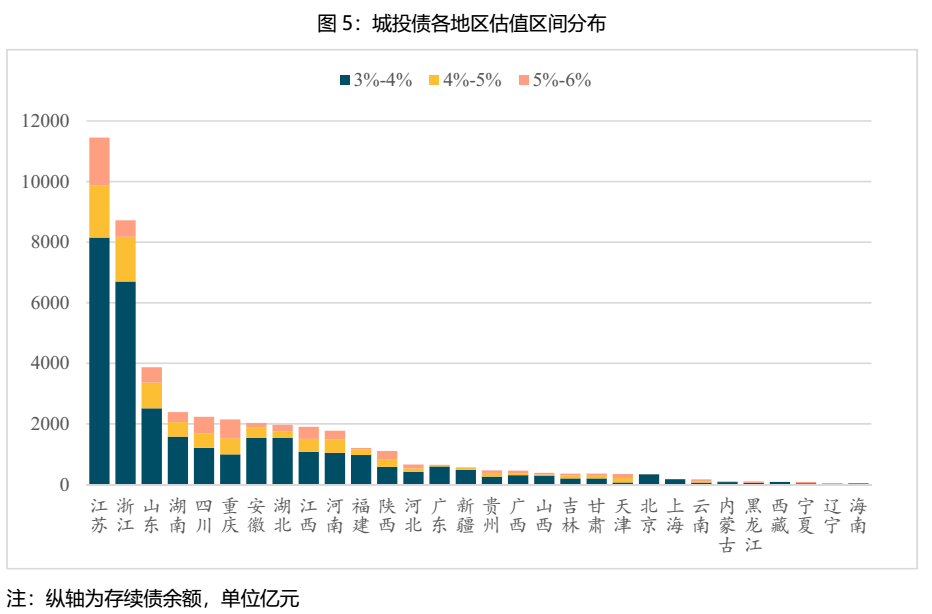
區(qū)分行政等級來看各地債券估值分布:
①江浙兩地多為區(qū)縣級平臺(含市級開發(fā)區(qū)平臺),地市級平臺債券較少(多為估值3%以下債券),省級平臺因收益率基本在3%以下未在圖中;
②中部五省(湖南、安徽、湖北、江西、河南)以及福建、河北等地以地市級平臺債券為主,且地市級平臺債券收益率區(qū)間在3-4%較多,其中江西、河南兩地區(qū)縣級平臺收益率偏高;
③四川區(qū)縣級與地市級平臺收益率多在4%以上;
④重慶因屬直轄市,債券以區(qū)縣級為主,也多在4%以上,且其5%-6%這個區(qū)間的債券占比較大;
⑤債務較重的天津、貴州兩地滿足初始條件的債則多為省級平臺(天津的省級平臺收益率也多為4%以上),縣級地市級平臺收益率多為5-6%區(qū)間。
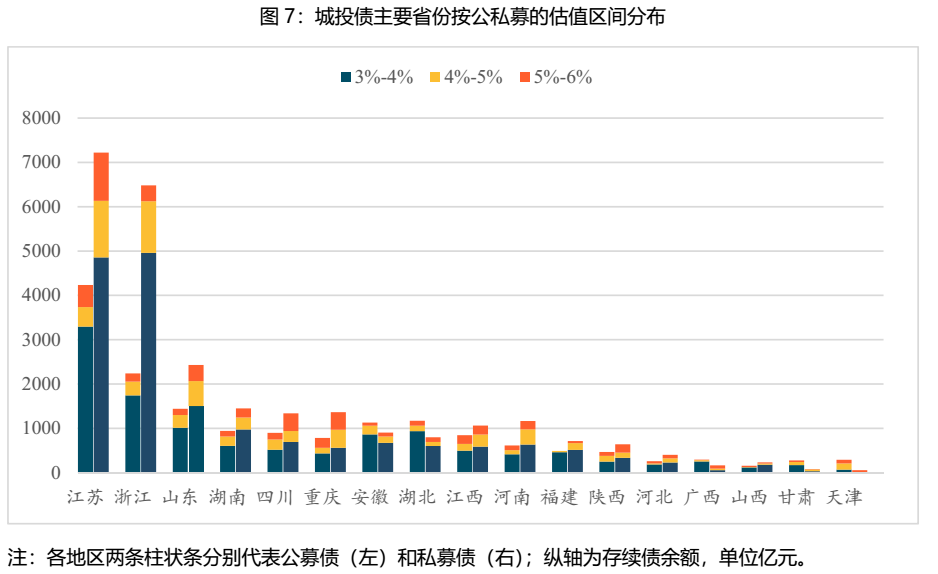
若區(qū)分公私募債,大多數地區(qū)以私募債為主,特別是浙江地區(qū),3%-4%的私募債占據大部分份額;四川、重慶、河南、陜西等地私募債則多在4%以上,且四川、重慶5%-6%的債券占比偏大;天津地區(qū)則以公募債為主,且估值區(qū)間集中在4%-6%區(qū)間。
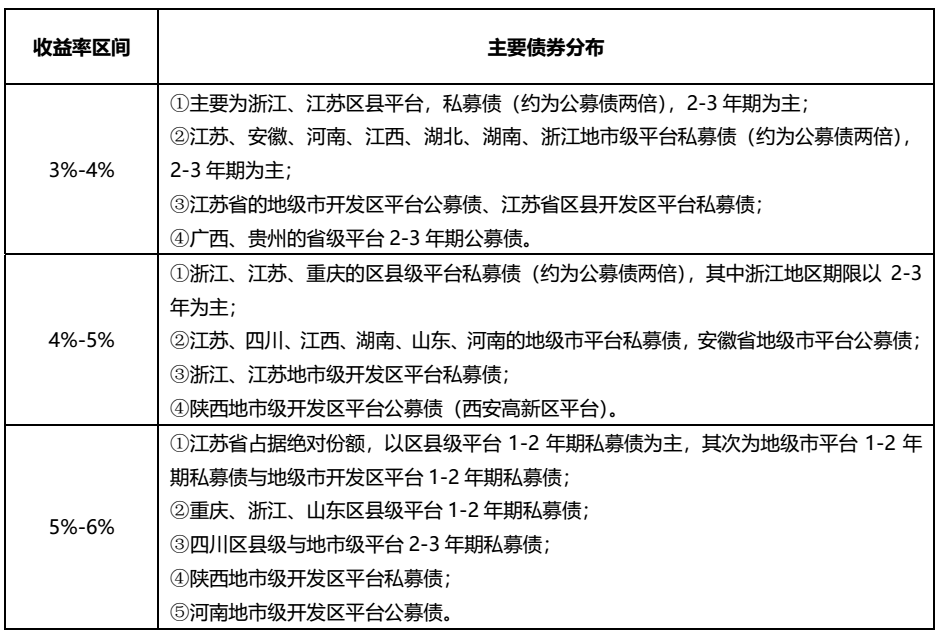
綜合以上分布情況來看,可以大致整理出不同估值區(qū)間城投債券的主要歸屬情況,如下表:
03 產業(yè)債
產業(yè)債整體,以房地產、產業(yè)控股、非銀(租賃公司為主)、能源、建筑施工行業(yè)債券為主,其中房地產業(yè)債券占比20%左右。在控制評級和期限的情況下,多數行業(yè)收益率大多在3%-4%的區(qū)間,地產債、產業(yè)控股平臺、非銀企業(yè)、能源企業(yè)(主要是煤炭)為主要發(fā)債行業(yè),其中產業(yè)控股平臺與地產企業(yè)債券中4%-5%區(qū)間較多;汽車4-5%區(qū)間債券占比最大,農業(yè)行業(yè)5-6%區(qū)間債券占比最大,但以上兩個行業(yè)存續(xù)債規(guī)模不大。
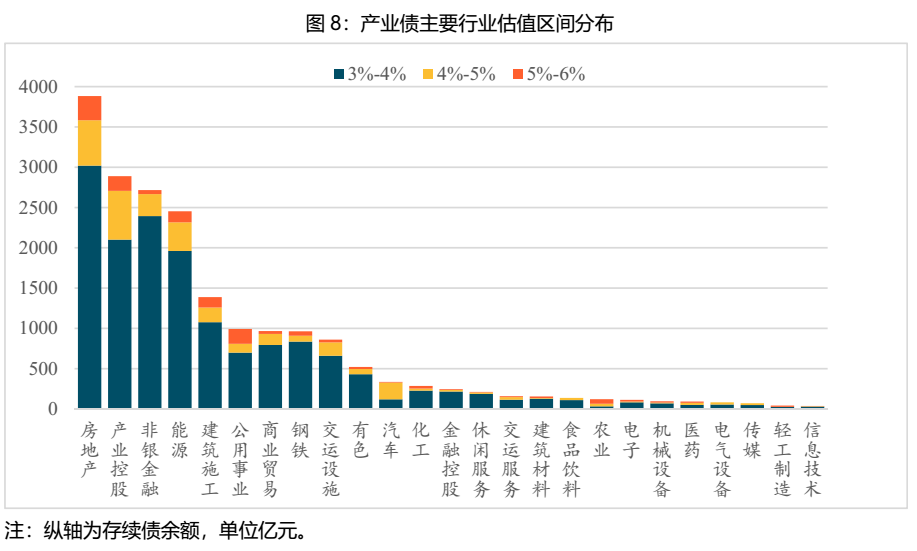
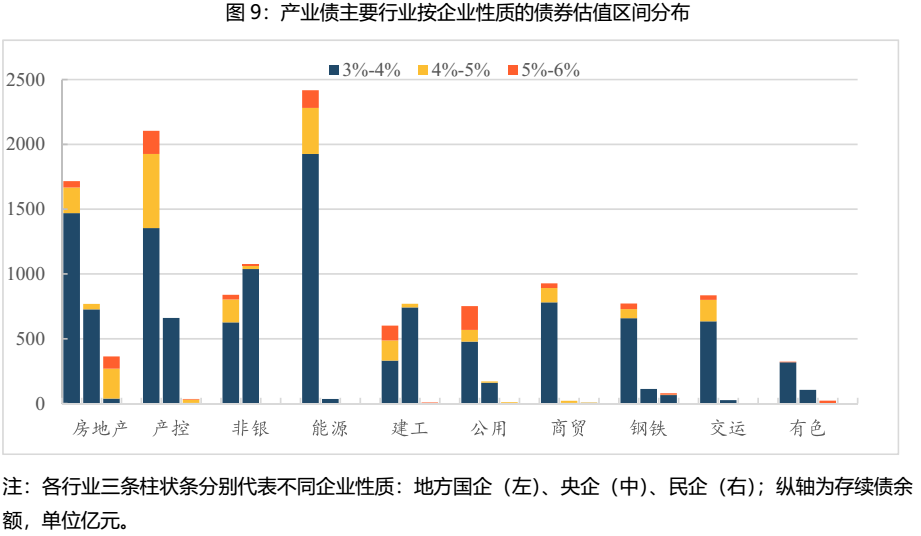
區(qū)分企業(yè)性質來看主要行業(yè)的債券分布,除非銀外,其他行業(yè)均以地方國企為主要發(fā)債主體,不同的是地方國企的債券估值分布,地方國有能源企業(yè)、產控平臺中有較大規(guī)模的4%-6%以上債券(絕對規(guī)模),而地方國有建工、公用企業(yè)債券中4%-6%占比偏多(相對規(guī)模);各行業(yè)的中央國有企業(yè)債券估值基本在3%-4%;符合評級和期限條件的民企債數量很少,集中在地產行業(yè),且收益率基本在4%以上,少量在鋼鐵行業(yè)且是3-4%估值區(qū)間(沙鋼)。
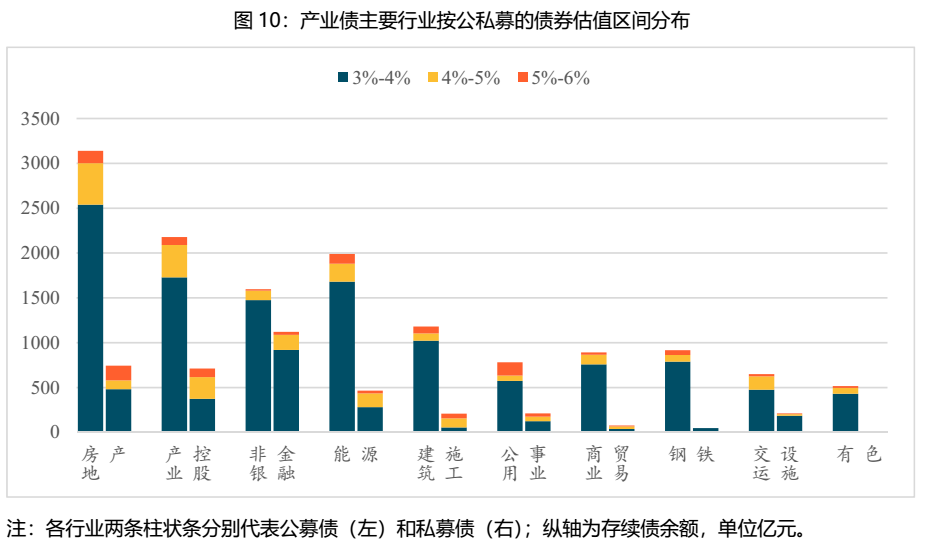
區(qū)分公私募債來看,不同于城投債,產業(yè)主體以公募債為主,私募債占比稍微高些的僅非銀行業(yè)(戴姆勒公司發(fā)行的PPN),其他行業(yè)如地產、產控、能源、建工等4%-6%估值區(qū)間的債券占比偏大;5%-6%的債券較多出現在地產公募及私募債、公用事業(yè)公募債。
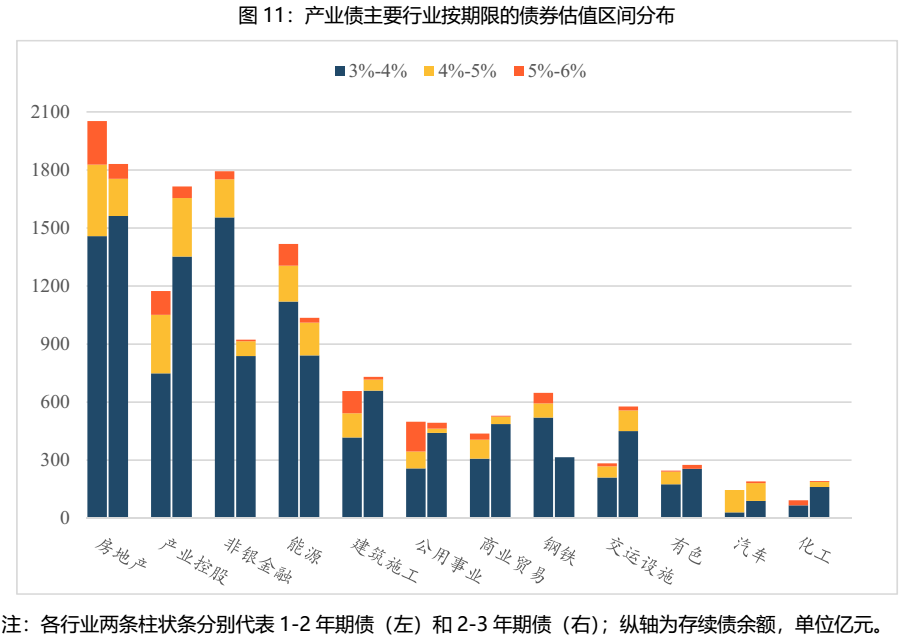
分期限區(qū)間來看,各行業(yè)差異較大:地產行業(yè)債券整體期限分布較均勻,但5-6%債券在1-2年期間較多;產控、交運行業(yè)則以2-3年期債券為主;非銀則以1-2年期為主且3-4%區(qū)間收益率占比較高;建工、公用事業(yè)行業(yè)期限分布也較均勻,1-2期內4%以上債券規(guī)模稍大。
同樣,綜合以上分布情況來看,可以大致整理出不同估值區(qū)間城投債券的主要歸屬情況,如下表:
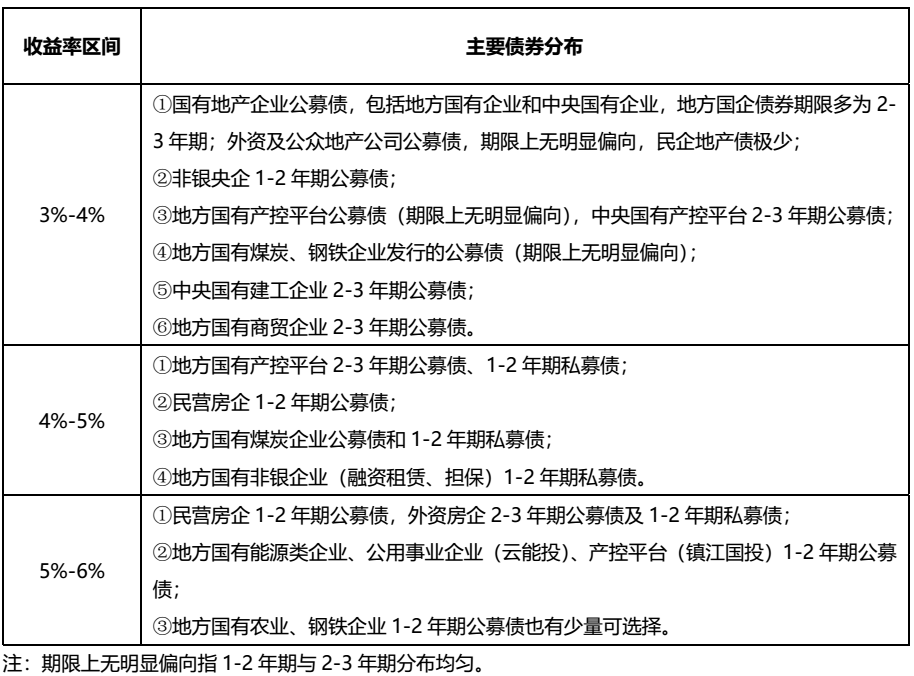
整體來看,城投債與產業(yè)債整體規(guī)模差距不是很大,但收益率區(qū)間差別較大,產業(yè)債中因大型央企發(fā)債較多,因此債券多在3%以下水平,偏利率屬性,其他估值區(qū)間中則多為城投債,也因此城投債更具有投資吸引力。
若在控制一定風險(評級限定)與期限(1-3年)情況下,對指定收益率區(qū)間(3%-6%)的城投、產業(yè)分布做出一定分析,城投債主體以江浙兩地區(qū)縣平臺私募債為主,中西部省份則以地市級平臺為主,債務偏高的貴州、天津等地以省級平臺為主;產業(yè)債主體則是大多集中在地方國有房企、產控平臺、非銀企業(yè)、煤企、建工平臺等,且5%以上的債券不多,可選擇性較弱。
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協(xié)議
本文由“YY評級”投稿資產界,并經資產界編輯發(fā)布。版權歸原作者所有,未經授權,請勿轉載,謝謝!