 財經五月花
作者:唐郡
來源:財經五月花(ID:Caijing-MayFlower)
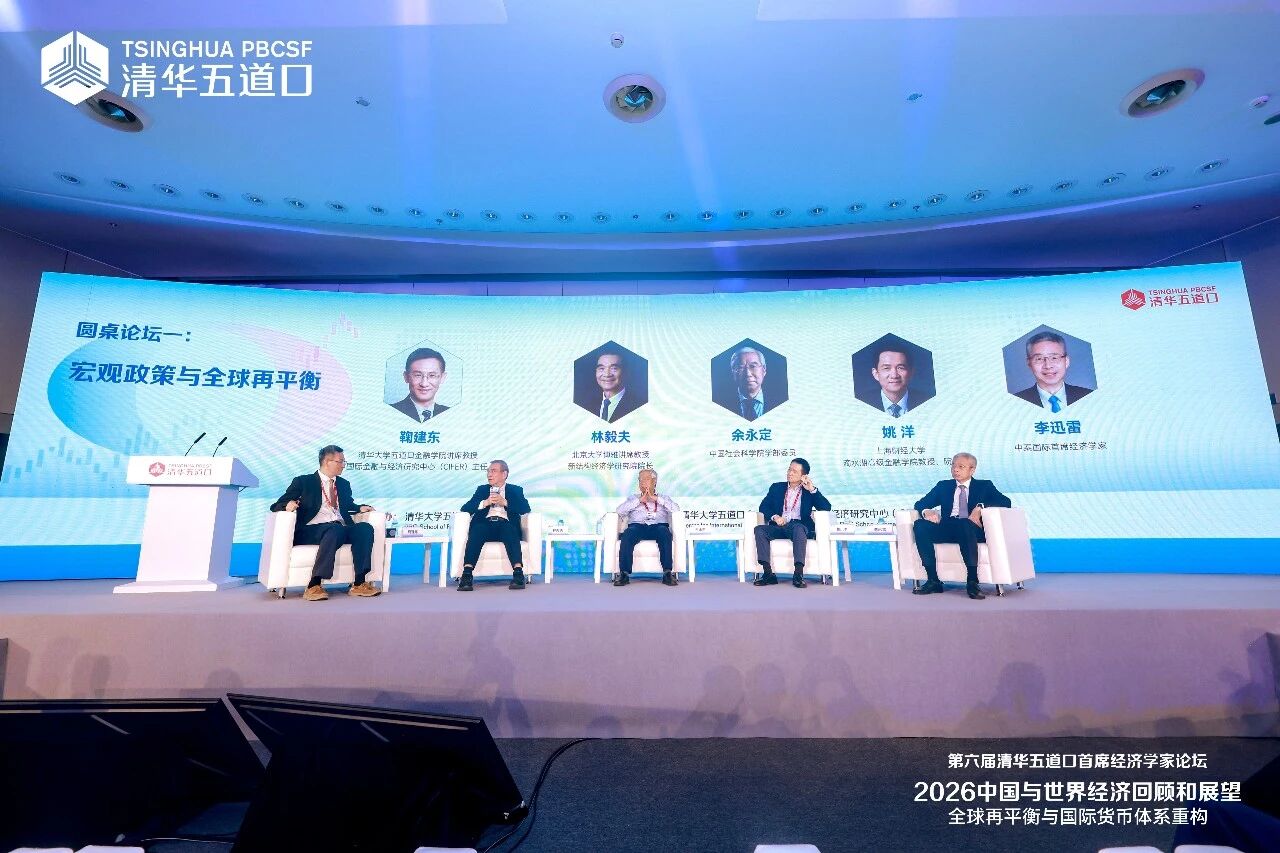
參與現場討論的經濟學家一致認為,中國應抓住低物價窗口期,加緊采取更加具有擴張性的財政貨幣政策。
文|《財經》記者 唐郡
編輯|張威
“機不可失,時不再來,一萬年太久,只爭朝夕。”
9月19日,在2026清華五道口首席經濟學家論壇上,中國社會科學院學部委員余永定以直抒胸臆的話語呼吁,中國應抓住低物價窗口期,加緊采取更加具有擴張性的財政貨幣政策。
在“宏觀政策與全球再平衡”圓桌討論中,北京大學博雅講席教授、新結構經濟學研究院院長林毅夫,上海財經大學滴水湖高級金融學院教授、院長姚洋,中泰國際首席經濟學家李迅雷,清華大學五道口金融學院講席教授鞠建東等經濟學家對此一致表示認可。
近年來,中國出口持續暢旺,2025年貨物貿易順差達到1.2萬億美元,同期美國商品貿易逆差達到1.24萬億美元。
由此引發了全球順差國和逆差國之間所謂“全球失衡”的討論。
值得注意的是,對于“全球失衡”問題,經濟學家們的共識是:失衡是國際分工的結果,也是全球經濟發展的常態。
“全球經濟會通過分工的方式形成發展中國家儲蓄多、投資多、出口也比較多,發達國家當然就會消費比較多、投資比較少。這是有利于全世界的,但每個國家對這個問題的理解不太一樣。”林毅夫表示。
從中國自身情況來看,余永定表示,中國貿易在相當一段時間內非常平衡,近兩年貿易順差突破萬億美元,也與當前國內需求不足有關。
“我們應該采取措施刺激內需,不管是消費需求還是投資需求,都能從宏觀上收縮儲蓄與投資之間的差額。”余永定表示,“這不管對中國長遠還是短期,無論中國本身還是地緣政治都有好處。”
在余永定看來,中國對擴張性財政政策和貨幣政策使用不夠。
“我們太擔心負債了。尤其是中央政府它不負債,讓地方負債去。”余永定表示,中央政府的賬本干干凈凈,但是地方政府一塌糊涂,這種情況必須改變。
國家金融與發展實驗室發布的《2026年二季度宏觀杠桿率報告》顯示,截至2026年二季度末,中央政府和地方政府杠桿率分別為30.5%和40.4%。
財政部數據顯示,截至2026年7月末,全國地方政府債務余額59.24萬億元。
其中,一般債務17.85萬億元,專項債務41.39萬億元;政府債券59.08萬億元,非政府債券形式存量政府債務1619億元。
對此,參與現場討論的經濟學家一致認為,從推動全球再平衡和國內經濟增長角度來看,當前宏觀政策關鍵是由中央政府舉債置換地方債。
“中央政府多發債、快發債,置換地方債,已經成為推動經濟發展的重要手段。”鞠建東表示。
李迅雷直言,解決地方債務問題已經刻不容緩。
“現在地方的債務壓力非常大,拖欠賬款的問題也比較嚴重,而且到2027年地方要完成清欠任務,當務之急就是把一些地方債務置換掉。”李迅雷建議,地方政府專項債不再要求專款專用。
“專項債只能投有效益的項目,這樣的項目也很難找,有些地方就說(專項債)食之無味棄之可惜。”李迅雷表示,從今年前七個月的數據來看,投資增速落后于預期,財政支出進度慢于往年,說明項目很難找了。
姚洋認為,當前中國經濟面臨最大的問題是地方政府的債務問題,這比房地產更加嚴重。
“我堅決同意中央應該多發債,但發債干什么?”姚洋表示,發債資金用于投資促增長,長期來看是正確的事情,但當前更緊急的是拯救地方財政。
姚洋表示,當前不少債務問題的源頭在地方政府,由地方債問題衍生出來的三角債規模已經達到約30萬億元。
“這還是規模以上企業的統計,整個經濟已經轉不動了。”姚洋強調,“我們得拿出上世紀90年代末的那樣一種決心,來解決地方政府的債務問題,解決三角債問題。”
“凱恩斯有一句話我覺得非常重要,‘長期我們都死掉了’。”姚洋說,“我們不能用長期的手段解決短期的問題,一定得關注短期的問題。”對此,余永定表示,“完全同意。”
“這是我們的當務之急,必須要解決的問題。”余永定進一步表示,“特別需要明確的是,我們追求的不是財政平衡,我們追求的是財政的可持續性,而中國的財政是可持續的。”
“我們要發揮有效市場、有為政府,地方政府是有為政府非常重要的一環。”林毅夫也表示,現在解決地方政府的債務問題,應該像2000年解決銀行不良貸款的問題一樣,用同樣的決心和同樣的方法。
2000年前后,中國銀行業不良貸款高企,中農工建四大國有銀行不良率一度超過40%,被國際金融界認為已處于“技術性破產”邊緣。
彼時,為解決國有銀行不良貸款問題,財政部通過發行特別國債籌集資金,為四大行補充資本金,同時推動成立四大金融資產管理公司,對口承接消化四大行不良貸款。
“現在大部分地方債務實際上是配套中央積極財政政策而來,借的錢是銀行的,如果他還不了,就變成銀行的呆壞賬,最后還是財政部在背。”林毅夫表示,在這種狀況之下,最好的方式就是把它置換出來。
同時,林毅夫表示,對于地方債務置換也要有所區分,一些形象工程產生的債務要地方自己背,確實是配套中央政策產生的債務,中央來背。
通過債務置換讓地方政府卸下包袱,重新開始。
值得注意的是,2024年中央推出10萬億元化債“組合拳”:2024年-2026年每年發行2萬億元地方政府專項債券用于置換存量隱性債務;2024年開始,連續五年每年安排8000億元專項債用于化債;2029年及以后年度到期的棚戶區改造隱性債務2萬億元,仍按原合同償還。
由此,2028年之前,地方需消化的隱性債務總額從14.3萬億元大幅降至2.3萬億元。
《國務院關于2025年度政府債務管理情況的報告》顯示,截至2026年7月末,6萬億元置換債券已累計發行5.73萬億元,地方政府還本付息壓力大幅減輕,可累計節約利息支出約6000億元。
在8月21日的國新辦新聞發布會上,財政部副部長廖岷表示,“十五五”時期,要實現財政重點領域風險進一步化解。
“把不違規新增地方隱性債務作為‘鐵的紀律’,落實好一攬子化債方案,扎實推進地方存量隱性債務化解工作,加快構建與高質量發展相適應的政府債務管理長效機制,在發展中化債、在化債中發展。”廖岷稱。
責編 | 唐郡
題圖來源|2026清華五道口首席經濟學家論壇
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“財經五月花”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!