睿博恩重生筆記
作者:李坤澤
來源:睿博恩重生筆記
2026年9月7日,ST麥趣(002719)發(fā)布公告稱,公司于近日收到債權(quán)人廣州市銘慧機(jī)械股份有限公司向昌吉回族自治州中級人民法院申請對公司進(jìn)行破產(chǎn)清算。
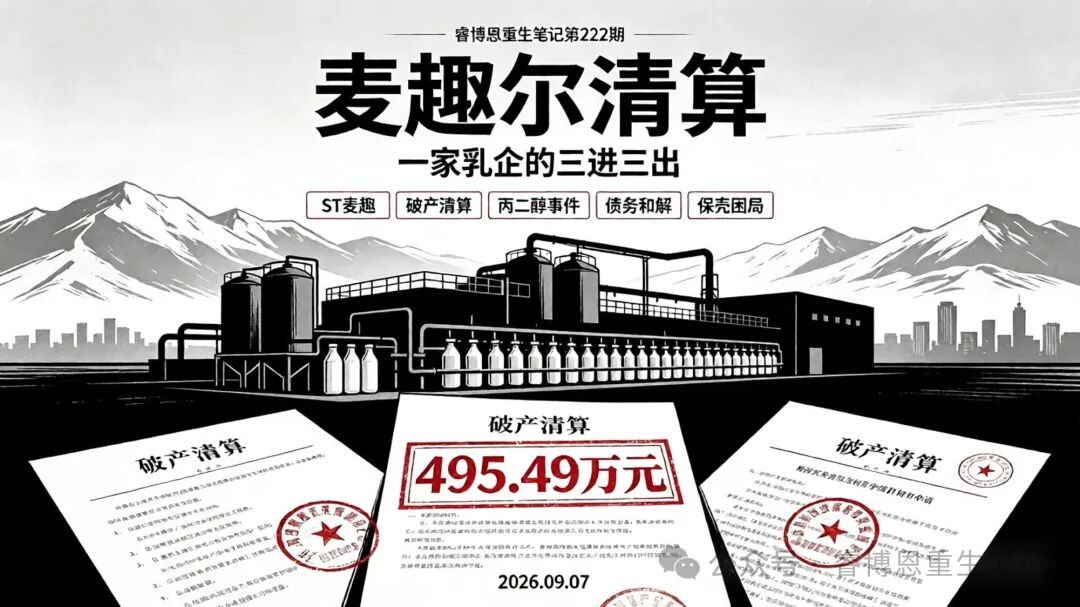
這已經(jīng)是這家設(shè)備供應(yīng)商在過去九個(gè)月里第三次提交破產(chǎn)清算申請。2026年1月首次申請,2月被法院裁定不予受理;7月再次提交,8月以雙方協(xié)商債務(wù)和解為由撤回;9月第三次出手。催命的債務(wù)本金是495.49萬元。不到500萬的設(shè)備尾款,一家上市公司,三次被申請破產(chǎn)清算。這筆賬,算的不是錢,是信號。
三次申請,三次波折
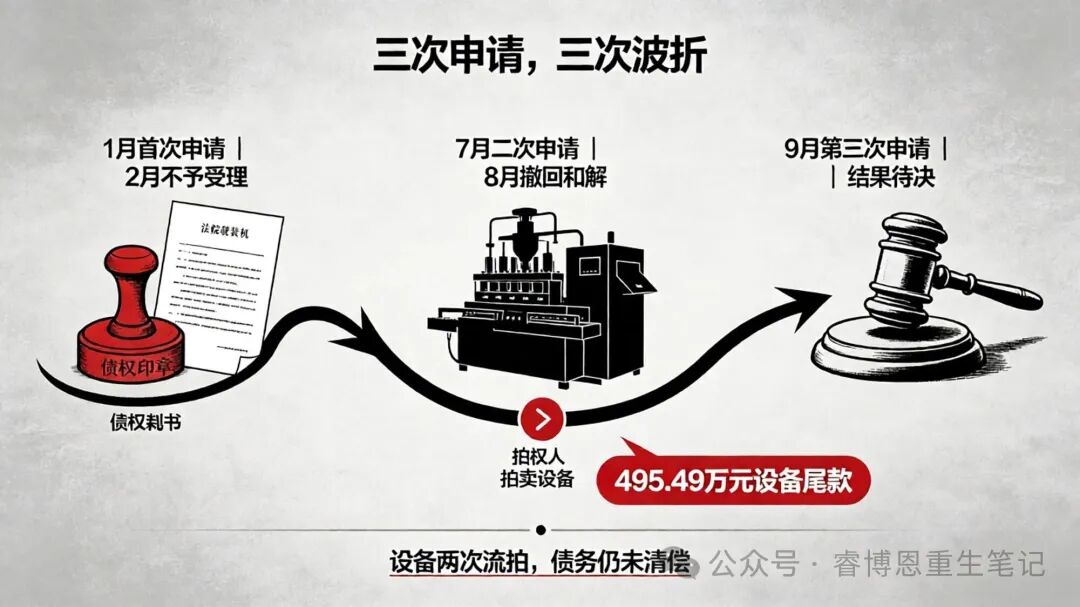
銘慧機(jī)械是ST麥趣的核心設(shè)備供應(yīng)商,為其提供無菌紙包裝柔性灌裝機(jī)等生產(chǎn)設(shè)備。公司尚欠付對方貨款495.49萬元。由于債務(wù)糾紛,昌吉市人民法院已對公司名下的R磚無菌灌裝機(jī)、T磚無菌灌裝機(jī)、橢圓杯環(huán)標(biāo)成型灌裝封切機(jī)、錐形環(huán)標(biāo)成型灌裝封切機(jī)進(jìn)行了兩次拍賣,兩次均流拍。設(shè)備賣不掉,債務(wù)還不上,債權(quán)人只能反復(fù)申請破產(chǎn)清算。但三次申請的結(jié)果各不相同:第一次(2026年1月) :銘慧機(jī)械向昌吉州中院申請破產(chǎn)清算。2月6日,法院出具《民事裁定書》(2026)新23破申1號,認(rèn)為“現(xiàn)有證據(jù)不足以證明麥趣爾股份公司存在法定破產(chǎn)原因”,裁定不予受理。第二次(2026年7月) :銘慧機(jī)械再次申請。8月7日,公司公告稱,申請人已提交《撤回破產(chǎn)清算申請書》,撤回原因?yàn)椤氨簧暾埲苏诜e極與申請人溝通債務(wù)和解事項(xiàng),申請人自愿撤回”。第三次(2026年9月) :銘慧機(jī)械再度申請。截至公告披露日,公司尚未收到昌吉州中院的任何法律文書材料。公司在公告中表示:“目前生產(chǎn)經(jīng)營活動正常,未達(dá)到《中華人民共和國企業(yè)破產(chǎn)法》所規(guī)定的‘資產(chǎn)不足以清償全部債務(wù)’或‘明顯缺乏清償能力’的破產(chǎn)清算法定條件。”但法院是否受理,不取決于公司的表態(tài)。根據(jù)《深圳證券交易所股票上市規(guī)則(2026年修訂)》第9.4.1條第九項(xiàng)的規(guī)定,如果法院依法受理公司破產(chǎn)清算申請,公司股票可能被實(shí)施退市風(fēng)險(xiǎn)警示。
495萬背后的真實(shí)困局
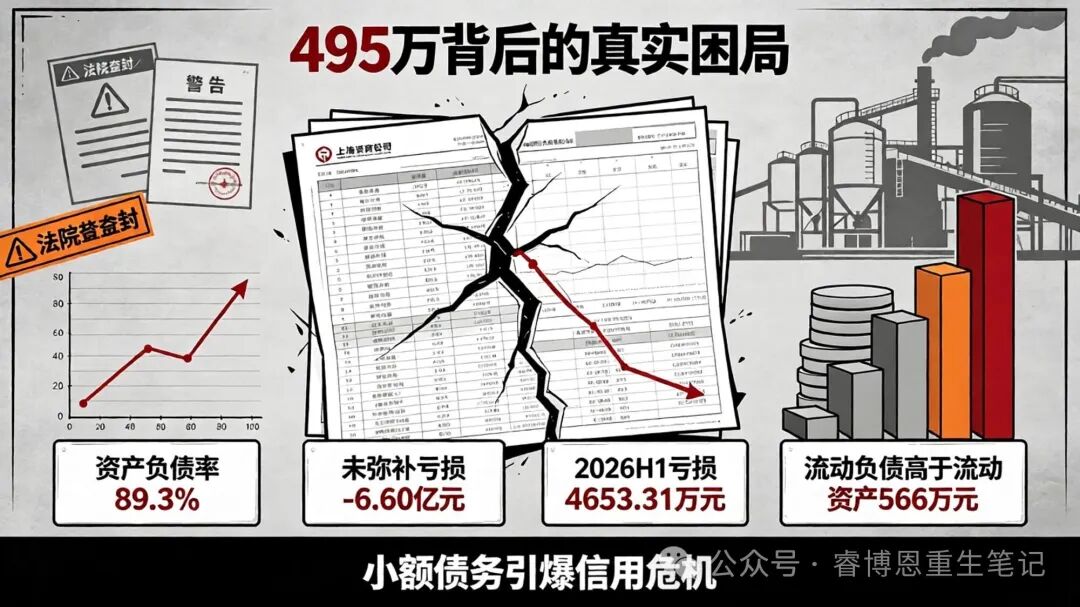
如果只看495萬的設(shè)備尾款,會誤以為這是一起普通的商業(yè)糾紛。但把財(cái)務(wù)數(shù)據(jù)攤開,真相比表面嚴(yán)重得多。經(jīng)營層面:收入腰斬,虧損加速。2025年,公司營收6.35億元,較2022年的9.89億元縮水36%。2026年上半年,營收2.41億元,同比下降18.24%;歸母凈利潤虧損4653.31萬元,而去年同期是盈利154.66萬元,同比下降3108.66%。負(fù)債層面:資不抵債的臨界點(diǎn)。截至2026年一季度末,負(fù)債總額8.38億元,資產(chǎn)負(fù)債率高達(dá)89.3%。流動負(fù)債高于流動資產(chǎn)566萬元,意味著公司的流動資產(chǎn)已經(jīng)無法覆蓋短期債務(wù)。股東權(quán)益層面:未彌補(bǔ)虧損觸目驚心。截至2025年12月31日,公司合并報(bào)表未分配利潤為-6.60億元,實(shí)收股本1.74億元,未彌補(bǔ)虧損金額達(dá)到實(shí)收股本總額的三倍以上。治理層面:信披違規(guī)被警示。2026年8月28日,公司收到新疆證監(jiān)局出具的警示函。公告顯示,ST麥趣存在三項(xiàng)違規(guī):未及時(shí)披露重大訴訟案件(涉案金額2644萬元)、未及時(shí)審議及披露關(guān)聯(lián)方借款(1300萬元)、未及時(shí)披露被列為失信被執(zhí)行人事項(xiàng)。一筆495萬的欠款,引爆的是一家資產(chǎn)負(fù)債率89.3%、未彌補(bǔ)虧損6.6億、連續(xù)多年被列為失信被執(zhí)行人的上市公司的信用危機(jī)。
丙二醇的“致命拐點(diǎn)”
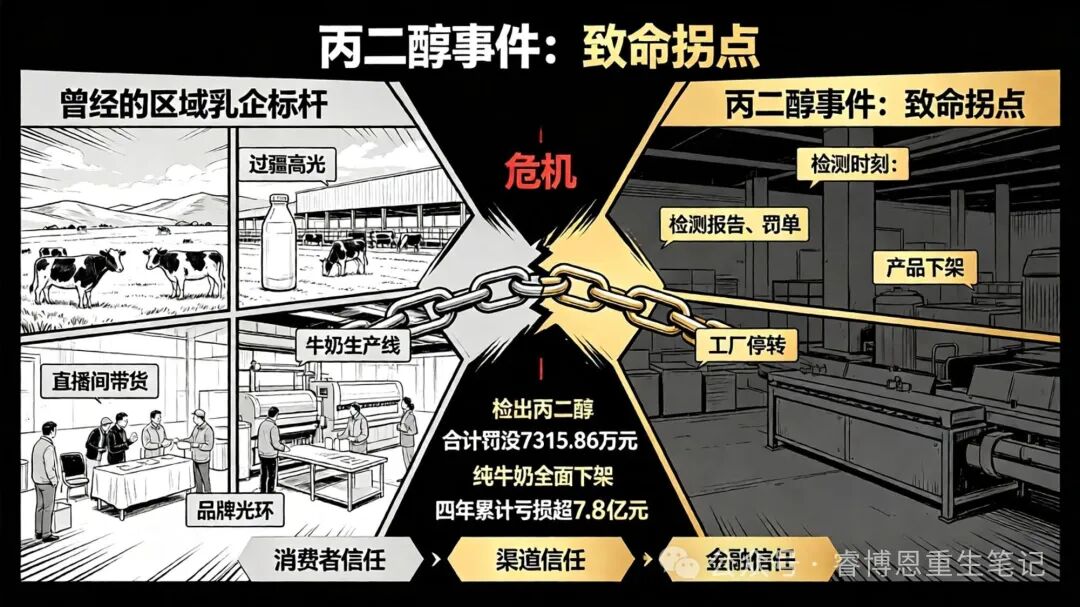
麥趣爾的困境,根子上是2022年那場“丙二醇事件”。2022年6月,有媒體向第三方檢測機(jī)構(gòu)送檢了多款純牛奶,結(jié)果顯示麥趣爾兩批次純牛奶檢出丙二醇,檢出量分別為0.318g/kg和0.321g/kg。丙二醇屬于低毒類添加劑,不得在純牛奶中使用。事件引爆后,麥趣爾被市場監(jiān)管部門沒收違法所得并處罰款合計(jì)7315.86萬元。公司純牛奶產(chǎn)品全面下架,品牌信譽(yù)遭受毀滅性打擊。2022年至2024年,公司連續(xù)三年虧損:2022年虧損3.45億元,2023年虧損1.69億元,2024年虧損2.40億元。2025年繼續(xù)虧損,四年累計(jì)虧損超過7.8億元。麥趣爾創(chuàng)始人李玉瑚,1938年出生于山東棗莊,幼年隨家人逃荒至新疆。他從砍樹換盤纏起家,用半個(gè)世紀(jì)打造了新疆本土乳企的標(biāo)桿。麥趣爾曾憑借“國餅十佳”與“黃金奶源”橫掃大西北,一度是李佳琦等頭部主播帶貨的“中產(chǎn)牛乳”。但一場食品安全事件,讓所有積累歸零。
清算還是重整:兩條路的博弈
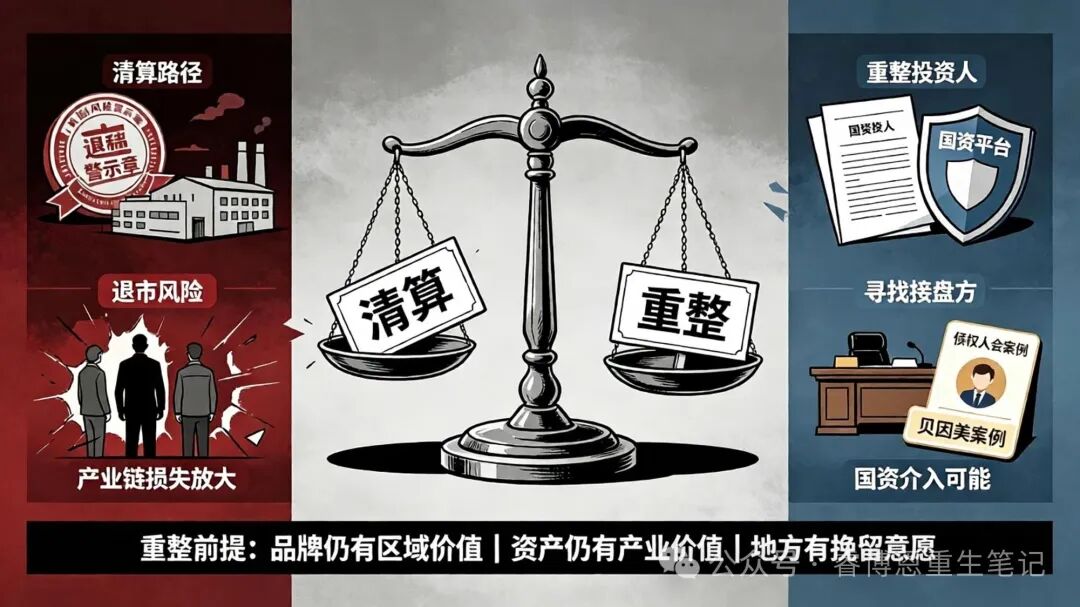
當(dāng)前的僵局在于:債權(quán)人想通過破產(chǎn)清算拿回欠款,公司想保住上市地位,而地方政府的角色尚不清晰。走清算,代價(jià)極大。如果法院受理破產(chǎn)清算,公司股票將被實(shí)施退市風(fēng)險(xiǎn)警示。更關(guān)鍵的是,麥趣爾作為新疆本土的乳企品牌,其產(chǎn)業(yè)鏈涉及上游牧場、下游經(jīng)銷商、數(shù)百名員工。一旦清算這些利益相關(guān)方的損失遠(yuǎn)超495萬。走重整,挑戰(zhàn)同樣巨大。重整的前提是找到愿意接盤的投資人。但麥趣爾目前的資產(chǎn)狀況:資產(chǎn)負(fù)債率89.3%、流動負(fù)債高于流動資產(chǎn)、核心設(shè)備兩次流拍,對投資人的吸引力非常有限。國資入局,是可能的第三條路。參考貝因美的案例:2026年3月,貝因美控股股東小貝大美控股與金華臻合簽署《重整投資協(xié)議》,金華臻合支付8.56億元重整投資款,取得小貝大美控股全部股權(quán),公司實(shí)際控制人變更為金華市國資委。貝因美控股股東持有的股份98.85%處于質(zhì)押或凍結(jié)狀態(tài),與麥趣爾的處境高度相似。但貝因美與麥趣爾有一個(gè)關(guān)鍵區(qū)別:貝因美2025年前三季度仍實(shí)現(xiàn)了1.06億元的歸母凈利潤,經(jīng)營基本盤尚在。而麥趣爾2026年上半年虧損4653萬元,虧損仍在擴(kuò)大。對于麥趣爾而言,國資入局的前提是:品牌仍有區(qū)域價(jià)值、牧場資產(chǎn)仍有產(chǎn)業(yè)價(jià)值、地方政府有挽留意愿。 三者缺一不可。
睿博恩的思考
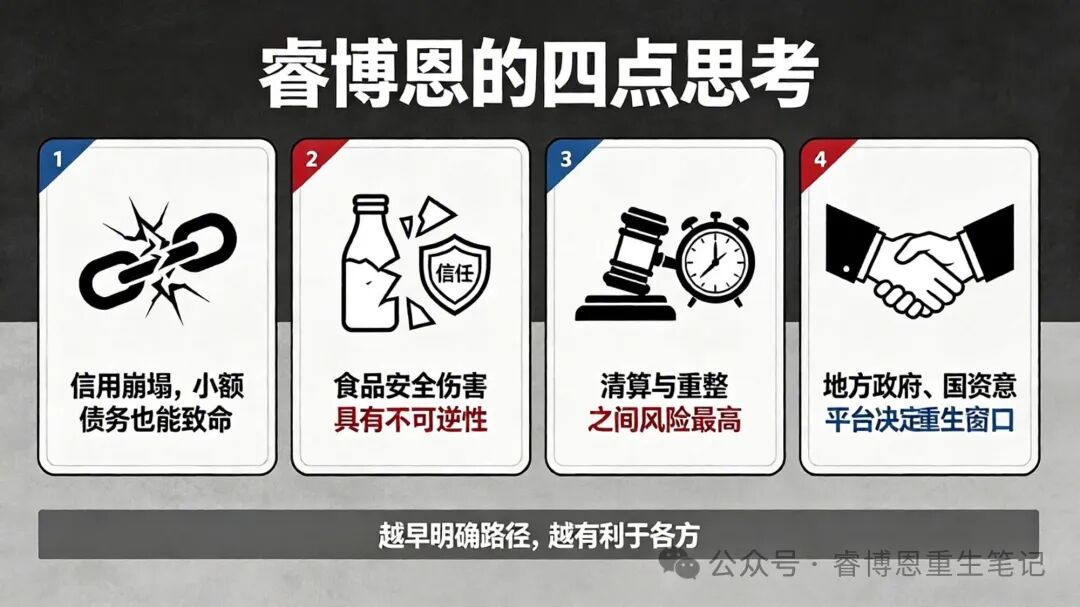
第一,495萬的債務(wù)能撬動“大清算”,說明公司的信用已經(jīng)脆弱到極點(diǎn)。正常經(jīng)營的企業(yè),一筆不到500萬的貨款糾紛,可以通過協(xié)商分期、資產(chǎn)抵債等方式解決。但當(dāng)公司被列為失信被執(zhí)行人、賬戶被凍結(jié)、核心資產(chǎn)多次流拍時(shí),債權(quán)人對“協(xié)商解決”的信心歸零,只能通過破產(chǎn)程序?qū)で髲?qiáng)制清償。信用一旦崩塌,小額債務(wù)也會變成致命一擊。第二,食品安全事件對品牌的殺傷力是不可逆的。丙二醇事件已經(jīng)過去四年,但麥趣爾的營收仍在萎縮、虧損仍在擴(kuò)大。乳制品行業(yè)的核心競爭力是“信任”:消費(fèi)者對品牌的信任、渠道商對產(chǎn)品的信任、銀行對企業(yè)的信任。一次食品安全事件摧毀的是三層信任的疊加。重建信任的時(shí)間成本,遠(yuǎn)超罰款的金額。第三,破產(chǎn)清算與重整之間的“灰色地帶”,是困境企業(yè)最危險(xiǎn)的時(shí)期。法院尚未受理清算申請,公司仍在正常經(jīng)營,但債權(quán)人的耐心正在耗盡。這種“懸而不決”的狀態(tài),對企業(yè)、債權(quán)人、員工、地方政府都不是好事。越早明確路徑:是引入戰(zhàn)投重整,還是接受清算?對各方越有利。第四,地方國資的介入意愿,是這類區(qū)域性品牌能否重生的關(guān)鍵變量。麥趣爾是新疆本土乳企的代表品牌,牧場資產(chǎn)、區(qū)域渠道、品牌認(rèn)知仍有殘余價(jià)值。如果地方政府愿意牽頭協(xié)調(diào)債權(quán)人、引入國資平臺,重整仍有希望。但時(shí)間窗口正在收窄。
睿博恩觀點(diǎn)提煉
從“網(wǎng)紅乳企”到三度被申請破產(chǎn)清算,麥趣爾用了四年。2022年6月,丙二醇事件引爆。2026年9月,495萬的設(shè)備尾款成為壓垮駱駝的又一根稻草。三次申請,三次波折。法院是否會第三次說“不”,取決于債權(quán)人的決心、公司的資產(chǎn)狀況,以及地方政府的態(tài)度。但無論結(jié)果如何,麥趣爾的故事已經(jīng)寫下了清晰的警示:食品安全是乳企的底線,信任是品牌的生命。一旦底線失守、信任崩塌,再輝煌的品牌也會在幾年之內(nèi)走向清算的邊緣。
??風(fēng)險(xiǎn)提示: 本文基于公開信息及中證指數(shù)公司數(shù)據(jù)整理,數(shù)據(jù)截至2026年9月。文中涉及的個(gè)股均為指數(shù)成分股展示,文中分析僅作行業(yè)觀察與公司內(nèi)部實(shí)務(wù)觀點(diǎn)分享,不構(gòu)成任何投資建議。
注:文章為作者獨(dú)立觀點(diǎn),不代表資產(chǎn)界立場。
題圖來自 Pexels,基于 CC0 協(xié)議
本文由“睿博恩重生筆記”投稿資產(chǎn)界,并經(jīng)資產(chǎn)界編輯發(fā)布。版權(quán)歸原作者所有,未經(jīng)授權(quán),請勿轉(zhuǎn)載,謝謝!
原標(biāo)題: 麥趣爾清算:一家乳企的三進(jìn)三出