睿博恩重生筆記
作者:李坤澤
來(lái)源:睿博恩重生筆記
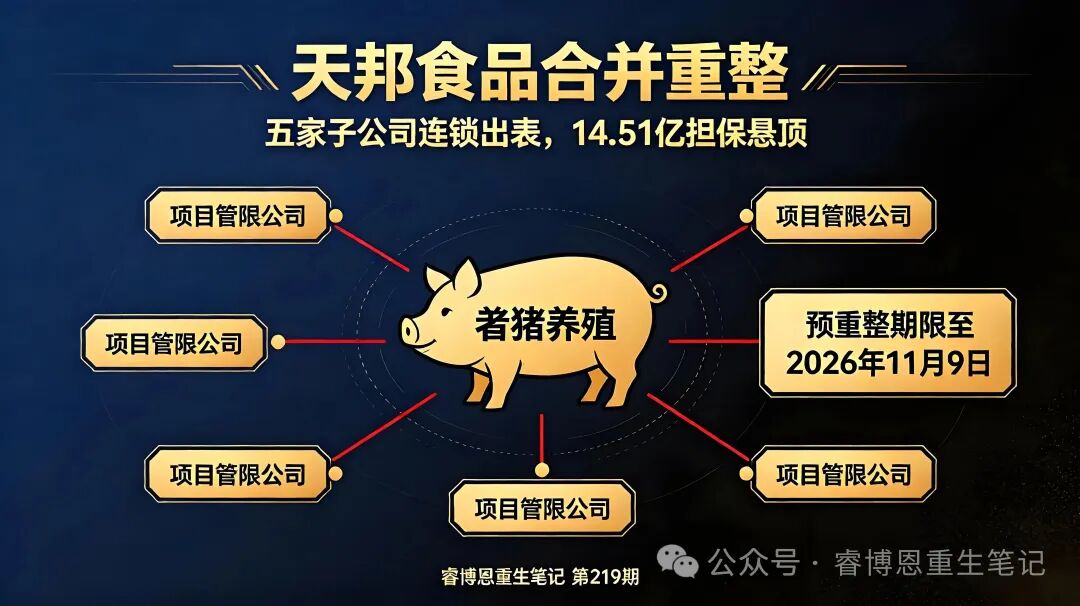
母公司天邦食品自身的預(yù)重整,也已延期四次,最新期限延至2026年11月9日。一邊是子公司批量出表,一邊是母公司預(yù)重整懸而未決:天邦食品正經(jīng)歷著一場(chǎng)建筑行業(yè)式的“連鎖崩塌”。
12.96億工程款點(diǎn)燃五顆雷
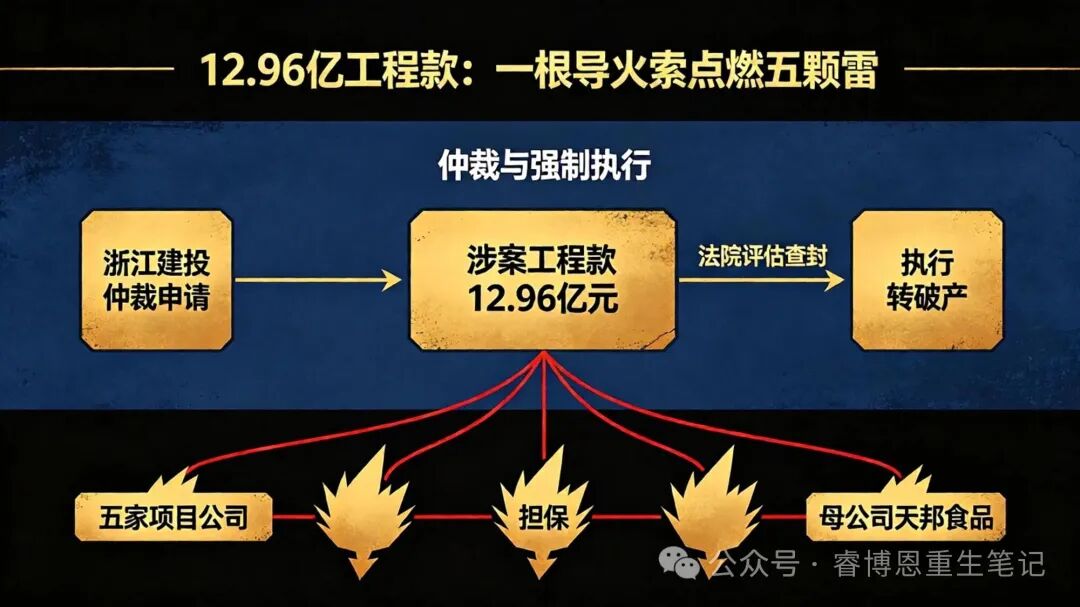
這場(chǎng)危機(jī)的起點(diǎn),是一筆持續(xù)兩年多的工程款糾紛。2024年,浙江省建設(shè)投資集團(tuán)因建設(shè)工程施工合同糾紛,對(duì)天邦食品旗下五家項(xiàng)目公司及母公司天邦食品提出仲裁申請(qǐng),涉案工程款12.96億元,外加資金占用費(fèi)、違約金、仲裁費(fèi)等。仲裁裁決生效后,浙江建投申請(qǐng)強(qiáng)制執(zhí)行。法院對(duì)五家子公司的豬場(chǎng)資產(chǎn)及股權(quán)進(jìn)行了評(píng)估和查封。2024年12月,五家項(xiàng)目公司申請(qǐng)“執(zhí)行轉(zhuǎn)破產(chǎn)”,司法程序正式啟動(dòng)。這五家子公司并非天邦食品的核心資產(chǎn)。它們是天邦食品在擴(kuò)張期通過(guò)“公司+農(nóng)戶(hù)”模式設(shè)立的養(yǎng)殖項(xiàng)目公司,主要承擔(dān)生豬養(yǎng)殖職能。但正是這些“邊緣子公司”的債務(wù)違約,通過(guò)擔(dān)保鏈條,將風(fēng)險(xiǎn)傳導(dǎo)至上市公司主體。
五家子公司的“岔路口”
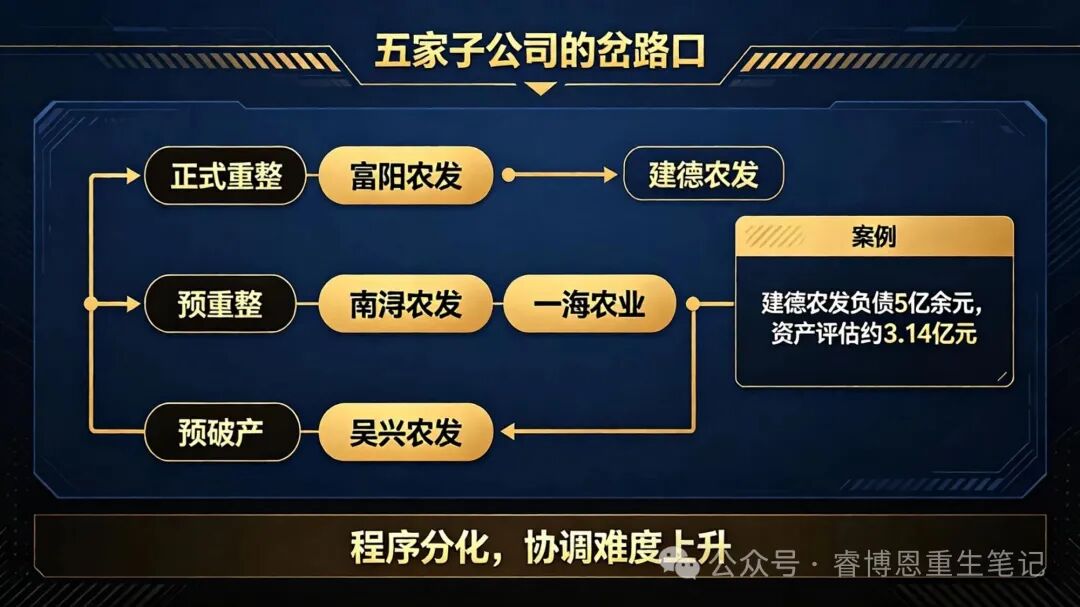
截至2026年9月,五家子公司的司法程序已分化為三個(gè)方向:正式重整(兩家): 富陽(yáng)農(nóng)發(fā)于2026年1月進(jìn)入正式重整,建德農(nóng)發(fā)于2026年8月被法院受理重整。兩家公司均由法院指定的管理人接管,自接管之日起不再納入天邦食品合并報(bào)表。預(yù)重整(兩家): 南潯農(nóng)發(fā)和一海農(nóng)業(yè)目前處于預(yù)重整階段,主要工作是摸清資產(chǎn)債務(wù)、評(píng)估重整價(jià)值、尋找潛在投資人。預(yù)破產(chǎn)(一家): 吳興農(nóng)發(fā)剛啟動(dòng)預(yù)破產(chǎn)機(jī)制。值得注意的是,吳興農(nóng)發(fā)面臨的債務(wù)問(wèn)題不止浙江建投一案,青島大牧人機(jī)械與吳興農(nóng)發(fā)之間的建設(shè)工程分包合同糾紛,也導(dǎo)致了此次預(yù)破產(chǎn)程序的啟動(dòng)。最終需要處理的債務(wù)規(guī)模仍有待摸清。從財(cái)務(wù)數(shù)據(jù)看,這些子公司的資產(chǎn)已經(jīng)無(wú)法覆蓋債務(wù)。以建德農(nóng)發(fā)為例,截至2026年6月,其負(fù)債達(dá)5億余元,而整體資產(chǎn)評(píng)估價(jià)值約3.14億元,已明顯缺乏清償能力。
14.51億擔(dān)保的“達(dá)摩克利斯之劍”
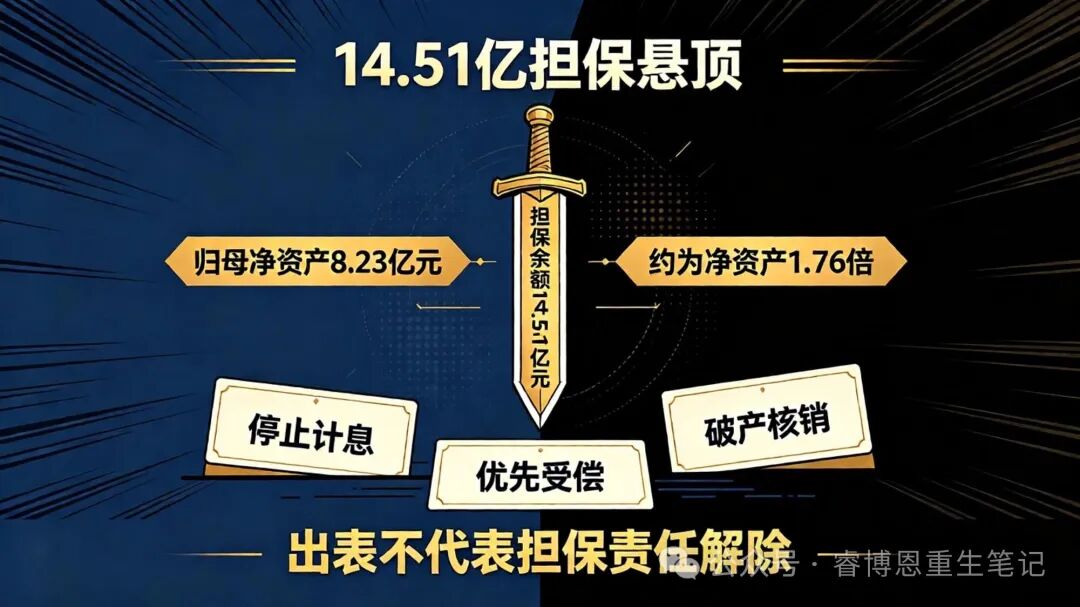
子公司出表,并不意味著天邦食品的責(zé)任就此終結(jié)。截至2026年6月末,天邦食品為浙江建投與上述五家子公司工程項(xiàng)目提供的擔(dān)保余額合計(jì)14.51億元。這筆擔(dān)保的規(guī)模有多重?天邦食品2026年6月末歸屬于上市公司股東的凈資產(chǎn)為8.23億元,14.51億元的擔(dān)保余額約為同期歸母凈資產(chǎn)的1.76倍。更需要關(guān)注的是,天邦食品在2026年半年報(bào)中披露,公司仍在為這些已經(jīng)出表的子公司提供擔(dān)保。從會(huì)計(jì)角度看,子公司出表后,天邦食品對(duì)它們的擔(dān)保將從“對(duì)合并范圍內(nèi)公司的擔(dān)保”變?yōu)椤皩?duì)合并范圍外公司的擔(dān)保”。但法律上的連帶清償責(zé)任并未因此解除。不過(guò)市場(chǎng)分析也指出,14.51億的賬面擔(dān)保余額,最終實(shí)際需要天邦食品全額兌付的概率較低。核心原因在于:子公司進(jìn)入破產(chǎn)程序后,賬面上的擔(dān)保余額會(huì)被“停止計(jì)息、優(yōu)先受償、破產(chǎn)核銷(xiāo)”三條規(guī)則層層削減。天邦食品最終實(shí)際承擔(dān)的擔(dān)保債務(wù)規(guī)模,大概率低于14.51億元。
母公司自身的困局:四年虧損、債務(wù)逾期、預(yù)重整四度延期
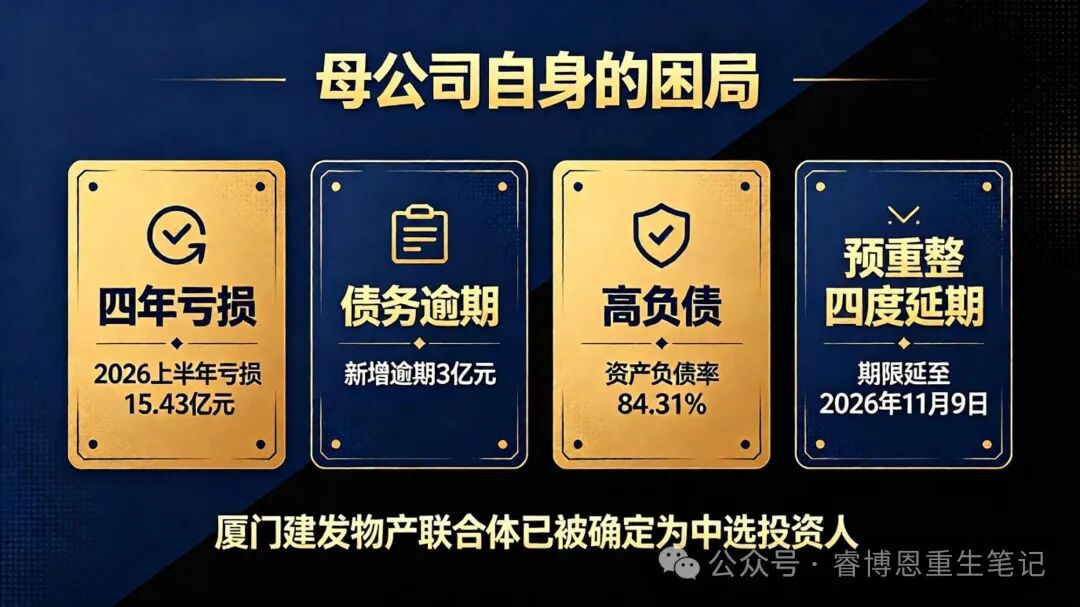
天邦食品的困境,遠(yuǎn)不止子公司層面的債務(wù)糾紛。經(jīng)營(yíng)層面,2025年公司營(yíng)收86.89億元,同比下降9.9%;歸母凈利潤(rùn)虧損13.09億元,上年同期盈利14.59億元。進(jìn)入2026年,虧損急劇擴(kuò)大:上半年?duì)I收36.56億元,同比下降22.09%;歸母凈利潤(rùn)虧損15.43億元,扣非凈利潤(rùn)虧損16.72億元。僅上半年,虧損就超過(guò)了2025年全年。債務(wù)層面,截至2026年4月27日,公司及控股子公司累計(jì)新增債務(wù)逾期金額3億元,占2025年度經(jīng)審計(jì)凈資產(chǎn)的12.68%。公司2026年一季報(bào)顯示,資產(chǎn)負(fù)債率已達(dá)84.31%,較上年同期上升12.52個(gè)百分點(diǎn)。預(yù)重整層面,天邦食品自2024年3月公告擬申請(qǐng)重整,至今已逾兩年,其間經(jīng)歷了四次預(yù)重整延期,最新期限延至2026年11月9日。重整投資人的招募工作已完成,廈門(mén)建發(fā)物產(chǎn)聯(lián)合體被確定為中選投資人,產(chǎn)業(yè)投資人和11家財(cái)務(wù)投資人均已簽署重整投資協(xié)議。但重整方案何時(shí)能夠正式落地仍是未知數(shù)。
五、豬周期的“至暗時(shí)刻”
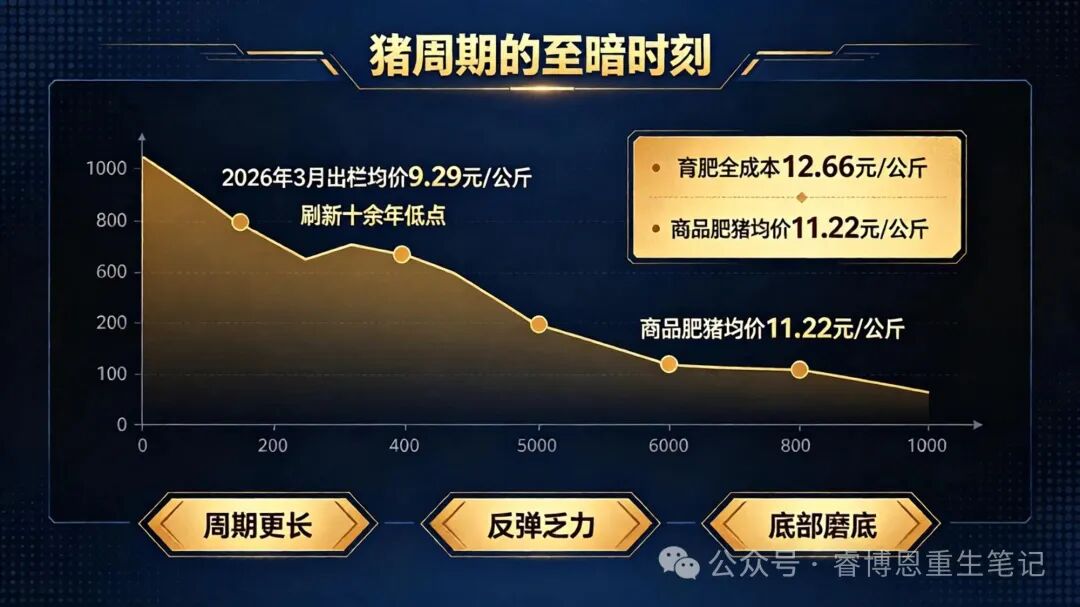
天邦食品的困境,根子上是豬周期的問(wèn)題。2026年3月,全國(guó)生豬出欄均價(jià)跌至9.29元/公斤,較上年同期下跌超36%,創(chuàng)近十余年來(lái)的低點(diǎn)。生豬期貨主力合約價(jià)格下探至9370元/噸,刷新上市以來(lái)新低。天邦食品董事長(zhǎng)張邦輝在致股東信中坦言:“當(dāng)前豬價(jià)調(diào)整的背景與以往任何一輪周期都不同。”他指出,生豬養(yǎng)殖規(guī)模化率已穩(wěn)定在70%以上,行業(yè)PSY從2018年的16頭提升至26頭以上,導(dǎo)致供給端變化更加復(fù)雜。本輪周期呈現(xiàn)出 “周期更長(zhǎng)、反彈乏力、底部磨底” 的特征。天邦食品在2025年出欄666.35萬(wàn)頭,同比增長(zhǎng)11.21%,但銷(xiāo)售均價(jià)僅14.65元/公斤,同比下降17.85%。2026年一季度,育肥全成本降至12.66元/公斤,但商品肥豬均價(jià)僅11.22元/公斤,成本高于售價(jià),每賣(mài)一頭豬都在虧錢(qián)。
睿博恩的思考
第一,“母公司擔(dān)保、子公司出險(xiǎn)”是集團(tuán)型企業(yè)最大的隱性風(fēng)險(xiǎn)。天邦食品的案例揭示了一個(gè)被低估的風(fēng)險(xiǎn)傳導(dǎo)路徑:子公司作為獨(dú)立法人進(jìn)入破產(chǎn)程序后,母公司的擔(dān)保責(zé)任并不因此解除。14.51億元的擔(dān)保余額,在子公司出表后反而更加“裸露”,失去了對(duì)子公司的控制權(quán),卻仍然承擔(dān)著對(duì)子公司的債務(wù)擔(dān)保責(zé)任。這是集團(tuán)型企業(yè)在擴(kuò)張期“母公司擔(dān)保、子公司融資”模式的必然代價(jià)。
第二,子公司“連鎖重整”對(duì)管理人的協(xié)調(diào)能力提出極高要求。五家子公司分屬不同法院管轄、處于不同司法階段(正式重整、預(yù)重整、預(yù)破產(chǎn)),天邦食品需要在多個(gè)司法程序中同步推進(jìn)債務(wù)處置。同時(shí),由于部分子公司已出表,上市公司的信息披露邊界、合并報(bào)表范圍、擔(dān)保責(zé)任認(rèn)定都變得極其復(fù)雜。這種“多線(xiàn)作戰(zhàn)”的局面,比單一主體的重整難度大得多。
第三,豬周期的“超長(zhǎng)磨底”正在考驗(yàn)所有豬企的資產(chǎn)負(fù)債表。本輪周期與以往最大的不同在于:產(chǎn)能去化緩慢。養(yǎng)殖企業(yè)不愿主動(dòng)下調(diào)產(chǎn)能,導(dǎo)致供給端持續(xù)過(guò)剩,價(jià)格反彈乏力。天邦食品84.31%的資產(chǎn)負(fù)債率,意味著在豬價(jià)反彈之前,每一分利息都在吞噬現(xiàn)金流。第四,重整投資人已到位,但落地仍需時(shí)間。廈門(mén)建發(fā)物產(chǎn)聯(lián)合體作為產(chǎn)業(yè)投資人入局,為天邦食品帶來(lái)了外部資源和信用背書(shū)。但重整方案的最終落地,取決于債權(quán)人會(huì)議的表決和法院的批準(zhǔn)。預(yù)重整四次延期說(shuō)明,各方利益訴求的協(xié)調(diào)難度極大。
睿博恩觀點(diǎn)提煉
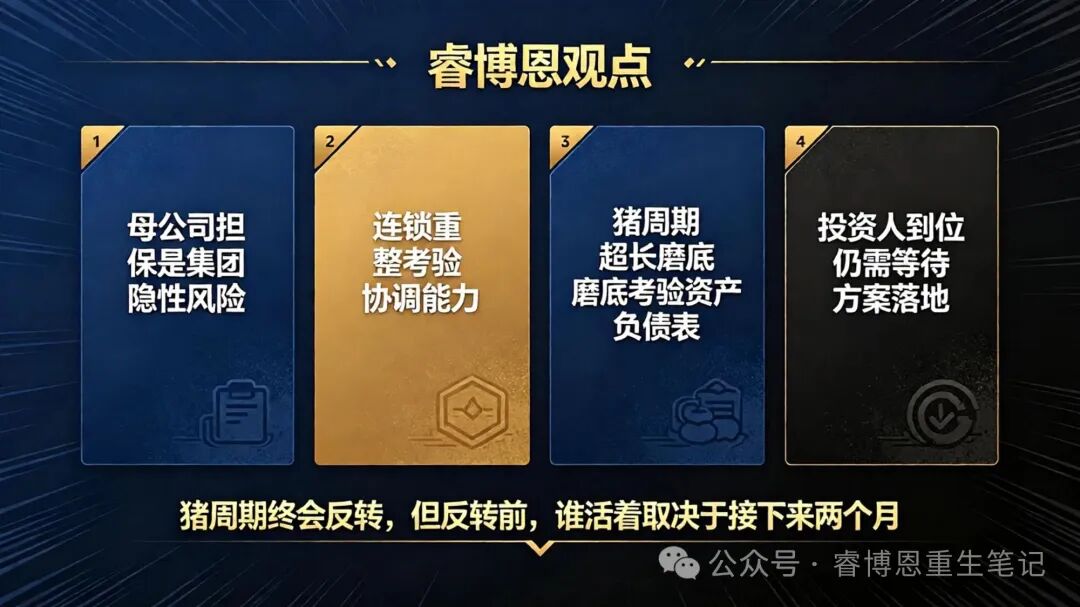
從2024年3月公告擬申請(qǐng)重整,到2026年9月五家子公司全部進(jìn)入破產(chǎn)程序,天邦食品在兩年多的時(shí)間里,走完了一家豬企從承壓到出險(xiǎn)的完整路徑。14.51億擔(dān)保懸頂、84.31%的資產(chǎn)負(fù)債率、上半年15.43億虧損、豬價(jià)跌破10元/公斤,四重壓力疊加,天邦食品正站在懸崖邊上。預(yù)重整的窗口期還剩不到兩個(gè)月。債權(quán)人在等方案,投資人在等估值,員工在等一個(gè)明確的未來(lái)。而天邦食品需要的,不僅是債務(wù)的重整,更是資產(chǎn)負(fù)債表的重塑和盈利模式的重構(gòu)。豬周期終會(huì)反轉(zhuǎn),但反轉(zhuǎn)之前,誰(shuí)活著,誰(shuí)倒下,取決于接下來(lái)這兩個(gè)月。
??風(fēng)險(xiǎn)提示: 本文基于公開(kāi)信息及中證指數(shù)公司數(shù)據(jù)整理,數(shù)據(jù)截至2026年9月。文中涉及的個(gè)股均為指數(shù)成分股展示,文中分析僅作行業(yè)觀察與公司內(nèi)部實(shí)務(wù)觀點(diǎn)分享,不構(gòu)成任何投資建議。
注:文章為作者獨(dú)立觀點(diǎn),不代表資產(chǎn)界立場(chǎng)。
題圖來(lái)自 Pexels,基于 CC0 協(xié)議
本文由“睿博恩重生筆記”投稿資產(chǎn)界,并經(jīng)資產(chǎn)界編輯發(fā)布。版權(quán)歸原作者所有,未經(jīng)授權(quán),請(qǐng)勿轉(zhuǎn)載,謝謝!
原標(biāo)題: 天邦食品合并重整:五家子公司連鎖出表,14.51億擔(dān)保懸頂