睿博恩重生筆記
作者:李坤澤
來源:睿博恩重生筆記

產(chǎn)業(yè)投資人8.9億、財(cái)務(wù)投資人15.88億,合計(jì)近25億元資金即將注入,對(duì)于一家凈資產(chǎn)為負(fù)、訴訟纏身、光伏項(xiàng)目爛尾的上市公司而言,這筆錢意味著什么?但資金入場只是第一步。真正的考驗(yàn)在于:法院是否受理重整?債權(quán)人是否接受方案?光伏資產(chǎn)能否盤活? 每一環(huán)都存在不確定性。
一筆“精準(zhǔn)卡位”的重整交易
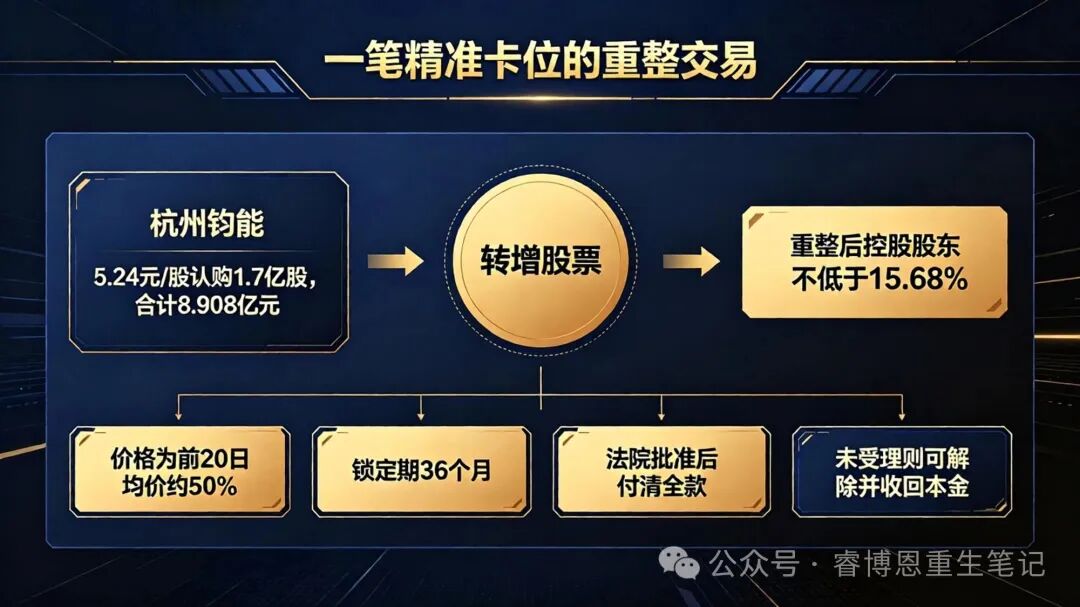
杭州鈞能的入局,從一開始就帶著鮮明的“芯片資本”基因。杭州鈞能成立于2026年8月20日,距簽署重整投資協(xié)議僅半個(gè)多月。注冊資本2億元,ZHOU XUN WEI持股87.50%,杭州辰能科技有限公司持股12.50%。ZHOU XUN WEI即周遜偉,1969年出生,浙江大學(xué)本碩、美國弗吉尼亞理工大學(xué)博士,曾在美國Volterra、Linear Technology等芯片公司任職。2013年起擔(dān)任科創(chuàng)板上市公司杰華特(688141)董事長,同時(shí)兼任儲(chǔ)能BMS賽道頭部企業(yè)協(xié)能科技董事長。杰華特主營模擬電源管理芯片,產(chǎn)品廣泛應(yīng)用于消費(fèi)電子、工業(yè)設(shè)備、新能源車及儲(chǔ)能電源領(lǐng)域。周遜偉與黃必亮通過相關(guān)投資平臺(tái)共同控制杰華特40.62%股權(quán),按9月7日約542.73億元市值估算,對(duì)應(yīng)市值約220億元。這筆重整交易的結(jié)構(gòu),和以往的ST公司重整有本質(zhì)區(qū)別。杭州鈞能以5.24元/股認(rèn)購1.7億股轉(zhuǎn)增股票,重整投資款合計(jì)8.908億元。該價(jià)格恰好為協(xié)議簽署日前20個(gè)交易日均價(jià)的50%,剛觸及監(jiān)管允許的定價(jià)下限。股份交割后,杭州鈞能持有有表決權(quán)股份占重整后總股本比例不低于15.68%,成為控股股東。同時(shí),杭州鈞能聯(lián)合的財(cái)務(wù)投資人另行認(rèn)購不低于3.1億股轉(zhuǎn)增股票。鎖定期是36個(gè)月。 杭州鈞能承諾自取得股份之日起36個(gè)月內(nèi)不轉(zhuǎn)讓、不質(zhì)押、不減持。付款節(jié)奏上,前期已付的6000萬元保證金轉(zhuǎn)為履約保證金,協(xié)議生效后五個(gè)工作日內(nèi)補(bǔ)足至投資額的10%,剩余全款則在法院裁定批準(zhǔn)重整計(jì)劃后五個(gè)工作日內(nèi)付清。協(xié)議中有一條關(guān)鍵的保護(hù)條款: 若法院不予受理重整、或重整計(jì)劃未獲批準(zhǔn)并宣告破產(chǎn),杭州鈞能有權(quán)解除協(xié)議并收回本金。這意味著,8.908億元并非一次性“進(jìn)場”,而是與重整成敗深度綁定。
財(cái)務(wù)投資人陣容:“信托+地方國資”的結(jié)構(gòu)性特征
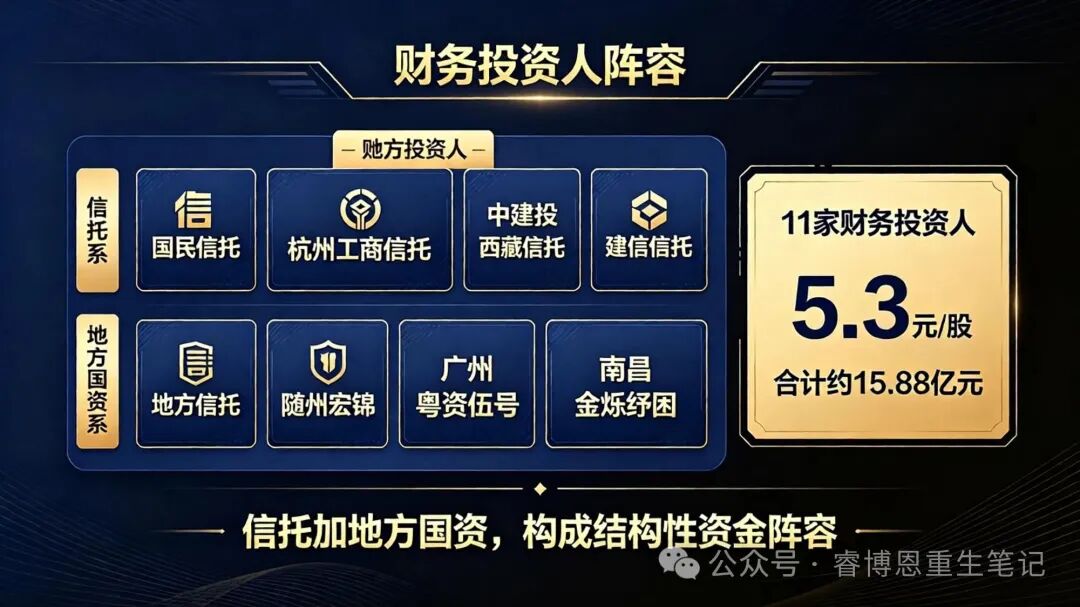
產(chǎn)業(yè)投資人落定十天后,財(cái)務(wù)投資人陣容正式揭曉。2026年9月17日,公司及臨時(shí)管理人與11家財(cái)務(wù)投資人分別簽署《重整投資協(xié)議》。11家財(cái)務(wù)投資人以5.3元/股的價(jià)格認(rèn)購合計(jì)約2.996億股,投資總額約15.88億元,全部以現(xiàn)金方式認(rèn)購。從結(jié)構(gòu)上看,呈現(xiàn)鮮明的 “信托+地方國資” 特征:信托公司占據(jù)五席:國民信托、杭州工商信托、中建投信托、西藏信托和建信信托,均以其受托管理的信托產(chǎn)品參與認(rèn)購。其中,國民信托旗下“德潤承昌5號(hào)”以4708.01萬股、約2.50億元居首。地方國資背景的投資人同樣引人關(guān)注:隨州宏錦投資合伙企業(yè)實(shí)際控制人為湖北省財(cái)政廳,廣州粵資伍號(hào)實(shí)際控制人為廣東省人民政府,杭州工商信托實(shí)際控制人為杭州市財(cái)政局。江西本地紓困平臺(tái)南昌金爍紓困企業(yè)管理中心也參與其中,其實(shí)際控制人為江西省財(cái)政事務(wù)中心,認(rèn)購283.02萬股,投資金額1510萬元。此外,隨州宏錦、北京沐信嘉合分別認(rèn)購4040萬股、4000萬股,投資金額均超2億元。這個(gè)陣容傳遞了兩個(gè)信號(hào): 第一,信托資金的參與,說明重整方案在專業(yè)金融機(jī)構(gòu)層面獲得了初步認(rèn)可;第二,多地國資的介入,尤其是江西本地紓困平臺(tái)的參與,表明地方政府對(duì)這家“遷址江西”的上市公司仍抱有挽留意愿。
沐邦的“前世今生”:從中國版樂高到光伏爛尾
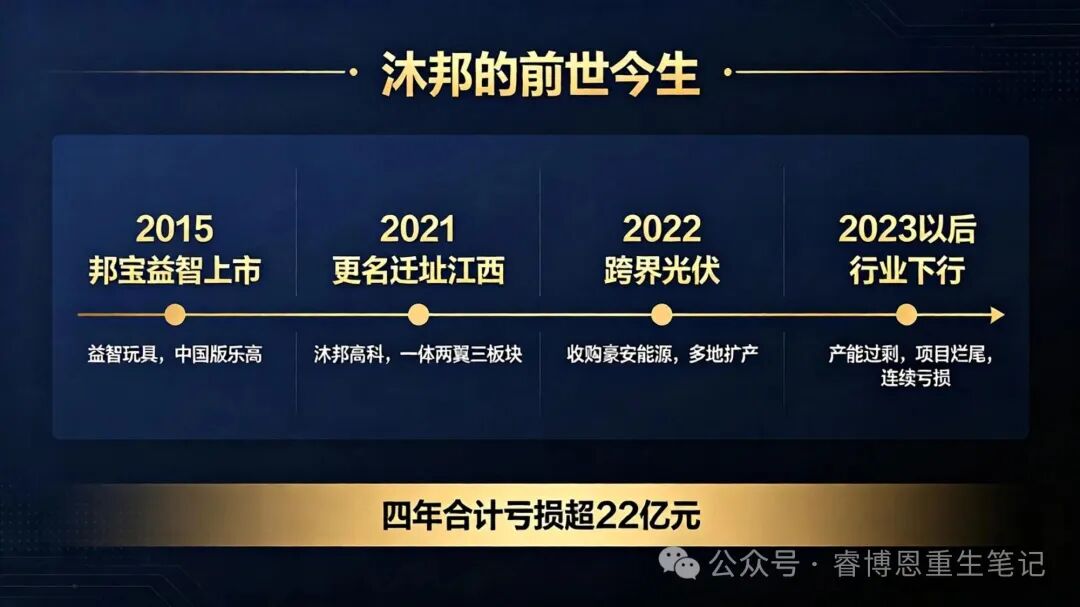
要理解這場重整的復(fù)雜性,必須回溯沐邦的轉(zhuǎn)型之路。沐邦高科的前身是廣東邦寶益智玩具股份有限公司,2015年在上交所上市,主營益智玩具,一度被稱為“中國版樂高”。玩具賽道利潤薄、競爭激烈,公司業(yè)績長期平淡。2021年11月,公司更名為“江西沐邦高科股份有限公司”,遷址江西省南昌市安義縣,確立“一體兩翼三板塊”戰(zhàn)略布局。真正的轉(zhuǎn)折發(fā)生在2022年。公司實(shí)控人廖志遠(yuǎn),一位典型的“80后”資本玩家,做出了一個(gè)大膽決定:跨界光伏。路徑簡單粗暴:先砸錢,再請(qǐng)行業(yè)老將,接著找地方政府要地要錢,然后擴(kuò)產(chǎn)。第一年沐邦高科便砸下9.8億元收購豪安能源100%股權(quán),溢價(jià)接近7倍。行業(yè)老將郭俊華空降擔(dān)任總經(jīng)理。從南昌安義到湖北鄂州,從廣西梧州到安徽銅陵、山西忻州,公司一口氣拋出數(shù)十GW的TOPCon電池片、拉棒、切片項(xiàng)目,計(jì)劃總投資高達(dá)238億元。靠著這套模式,沐邦高科股價(jià)一度飛漲。但2023年下半年起,光伏行業(yè)景氣度斷崖式下滑,產(chǎn)能過剩、價(jià)格戰(zhàn)、融資收緊接踵而至。沐邦高科的業(yè)績變得“慘不忍睹”:
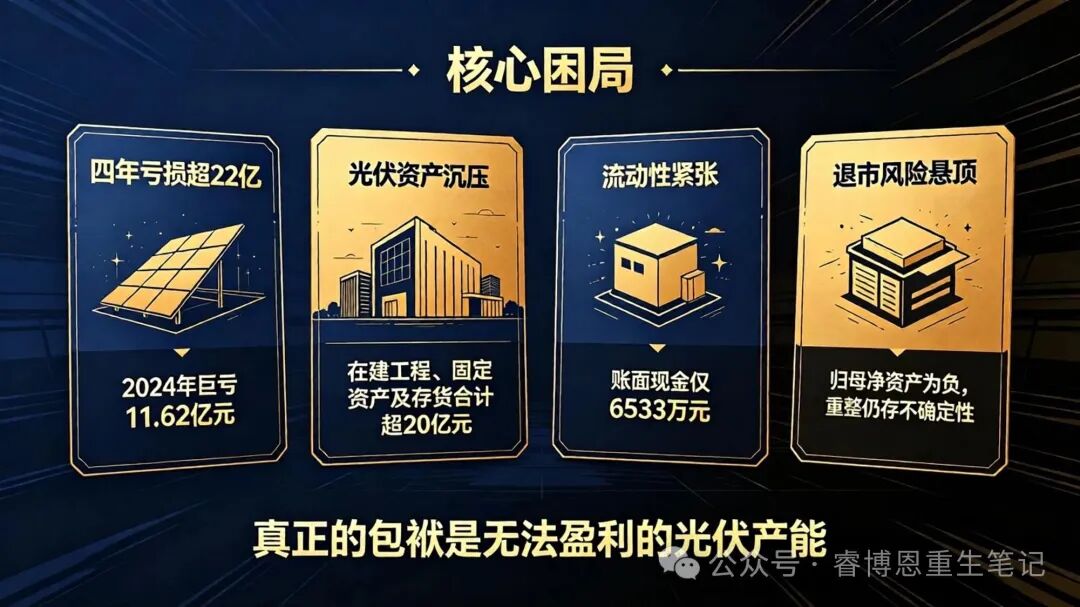
- 2022年:虧損2.29億元 - 2023年:微盈0.28億元 - 2024年:巨虧11.62億元 - 2025年:凈虧損8.22億元。四年合計(jì)虧損超過22億元。到2025年末,公司未分配利潤為-21.25億元,實(shí)收股本4.34億元,未彌補(bǔ)虧損超過實(shí)收股本總額的三分之一。更棘手的是,梧州10GW TOPCon電池片項(xiàng)目因拿不到訂單而停產(chǎn)裁員,整個(gè)項(xiàng)目長期未按約定進(jìn)度推進(jìn)。2026年8月,梧州管委會(huì)責(zé)令公司退回2.7億元財(cái)政補(bǔ)助款并支付5100萬元違約金。而截至2026年6月末,公司賬面現(xiàn)金僅6533萬元,歸母凈資產(chǎn)為 -7475.58萬元。
睿博恩思考:芯片資本入局,能解決光伏的爛攤子嗎?
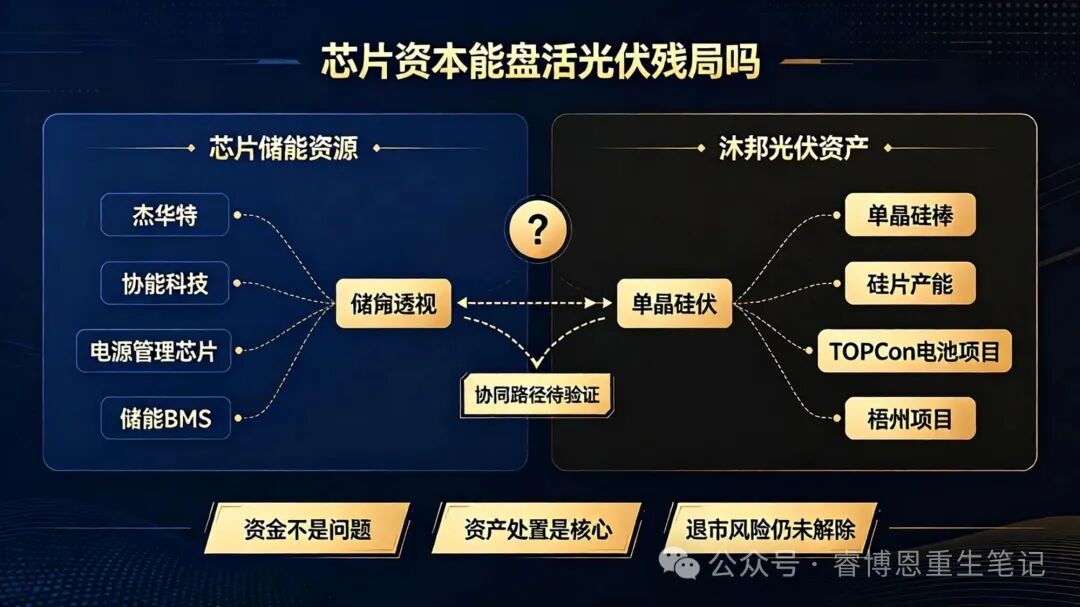
第一,產(chǎn)業(yè)投資人與標(biāo)的資產(chǎn)的“產(chǎn)業(yè)協(xié)同性”是這筆交易最大的問號(hào)。周遜偉的產(chǎn)業(yè)背景是模擬芯片和儲(chǔ)能BMS,而沐邦的核心資產(chǎn)是光伏單晶硅棒、硅片產(chǎn)能。芯片與光伏硅片之間,存在一定的產(chǎn)業(yè)鏈關(guān)聯(lián),杰華特的電源管理芯片廣泛應(yīng)用于儲(chǔ)能電源領(lǐng)域,協(xié)能科技是儲(chǔ)能BMS頭部企業(yè),而光伏硅片是儲(chǔ)能系統(tǒng)上游的原材料。從這個(gè)角度看,周遜偉的儲(chǔ)能產(chǎn)業(yè)鏈資源,理論上可以為沐邦的光伏硅片產(chǎn)能提供下游出口。但問題是:儲(chǔ)能BMS企業(yè)能否消化一家光伏硅片廠的產(chǎn)能? 協(xié)能科技的核心產(chǎn)品是電池管理系統(tǒng),并非光伏組件的直接采購方。儲(chǔ)能系統(tǒng)確實(shí)需要光伏發(fā)電配套,但協(xié)能科技的產(chǎn)品銷售對(duì)象是儲(chǔ)能系統(tǒng)集成商和電站業(yè)主,而非硅片供應(yīng)商。兩者之間的協(xié)同路徑,目前尚不清晰。第二,重整的核心挑戰(zhàn)不在“找錢”,而在“資產(chǎn)處置”。8.9億產(chǎn)業(yè)投資款加15.88億財(cái)務(wù)投資款,合計(jì)近25億元,足以覆蓋短期債務(wù)和流動(dòng)性缺口。但沐邦真正的包袱,是那些已經(jīng)建成但無法產(chǎn)生盈利的光伏產(chǎn)能,在建工程、固定資產(chǎn)及存貨余額合計(jì)超過20億元。這些資產(chǎn)如何處置?是繼續(xù)運(yùn)營、折價(jià)出售,還是等待行業(yè)周期反轉(zhuǎn)?無論哪種選擇,都需要時(shí)間和資金。第三,退市風(fēng)險(xiǎn)仍然懸頂。截至2026年6月末,公司歸母凈資產(chǎn)為-7475.58萬元。根據(jù)上交所股票上市規(guī)則,若2026年年報(bào)經(jīng)審計(jì)的期末凈資產(chǎn)仍為負(fù)值,公司股票將被實(shí)施退市風(fēng)險(xiǎn)警示。而目前公司尚未收到法院關(guān)于受理重整申請(qǐng)的相關(guān)法律文書,即重整申請(qǐng)能否被法院受理、公司能否進(jìn)入重整程序均存在重大不確定性。如果重整失敗被宣告破產(chǎn),公司股票將面臨被終止上市的風(fēng)險(xiǎn)。
睿博恩觀點(diǎn)提煉
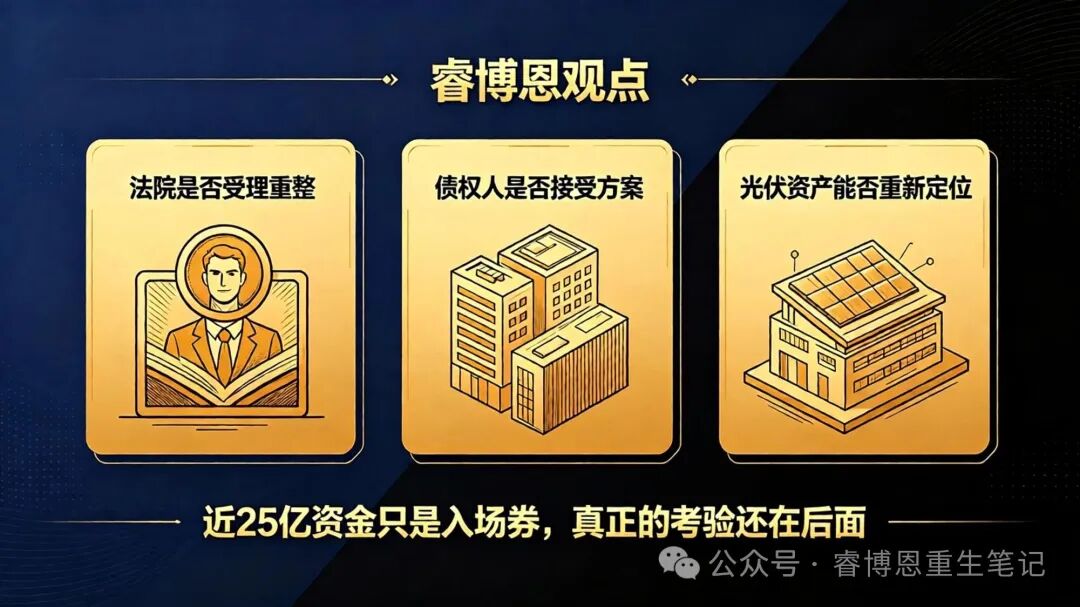
從“中國版樂高”到“光伏新貴”,從積木工廠到270億藍(lán)圖,故事講了三年,虧了22億,落在賬上的只剩6533萬現(xiàn)金和26億流動(dòng)負(fù)債。2026年9月,芯片老兵周遜偉帶著8.9億資金入局,11家財(cái)務(wù)投資人跟投15.88億。這筆近25億元的資金,能否為沐邦的“光伏殘局”找到出路,取決于三件事:法院是否受理重整、債權(quán)人是否接受方案、以及光伏資產(chǎn)能否在儲(chǔ)能產(chǎn)業(yè)鏈中找到新的定位。預(yù)重整只是第一步。真正的考驗(yàn),還在后面。
??風(fēng)險(xiǎn)提示: 本文基于公開信息及中證指數(shù)公司數(shù)據(jù)整理,數(shù)據(jù)截至2026年9月。文中涉及的個(gè)股均為指數(shù)成分股展示,文中分析僅作行業(yè)觀察與公司內(nèi)部實(shí)務(wù)觀點(diǎn)分享,不構(gòu)成任何投資建議。
注:文章為作者獨(dú)立觀點(diǎn),不代表資產(chǎn)界立場。
題圖來自 Pexels,基于 CC0 協(xié)議
本文由“睿博恩重生筆記”投稿資產(chǎn)界,并經(jīng)資產(chǎn)界編輯發(fā)布。版權(quán)歸原作者所有,未經(jīng)授權(quán),請(qǐng)勿轉(zhuǎn)載,謝謝!
原標(biāo)題: 沐邦產(chǎn)業(yè)重整案:芯片資本入局玩具廠跨界光伏