 商業地產與法務
作者:風險師
來源:泓策投研手札(ID:FinanceBao)
投資風險和一般風險的區別?
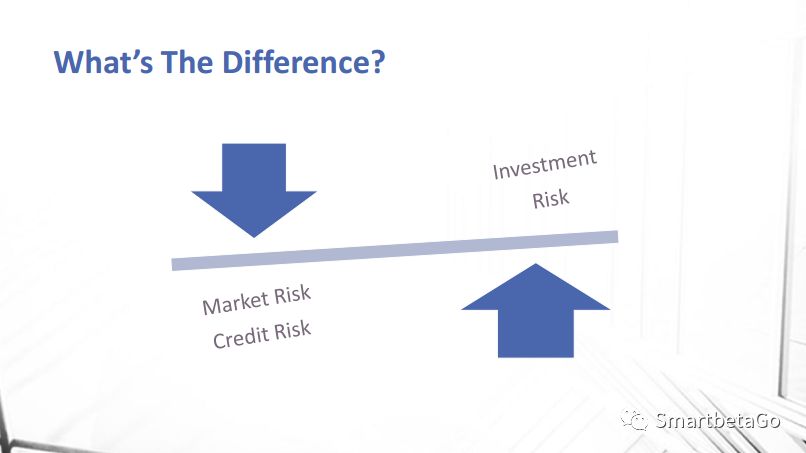
首先,什么是投資風險,它和一般的市場、信用和操作風險有什么不同?按照我個人的理解投資風險是按照投資結果來定義的,如果在一筆投資中你損失了較大的金額而且這個幾乎沒有機會能回恢復,我們就說你面對的是投資風險。換句話說,所謂投資風險,是對你投資資本大而永久的損傷。另一方面,傳統對風險的定義是以風險的來源定義的。市場風險來自于價格的波動;信用風險來自于對手方沒有能力或沒有意愿履行承諾;操作風險則是來自于人員、系統和流程的問題。
如果我們從收益和損失的角度來看投資風險的問題,視角就更清晰了。從投資和損失的大小來說過,一共有四種結果:大收益、小收益、大損失、小損失。投資風險管理就是要避免大損失。從投資和損失的期限來說,一共也有四種可能,分別是:永久損失、永久盈利、暫時損失和暫時盈利,在這個維度下我們要避免永久性的損失。如果再把兩個維度結合起來,投資風險管理就是要避免大而且永久的資本損失。另一個看待這個問題角度的方法是,如果在一筆投資中我們損失了50%,為了回到原有的資本金額我們要盈利100%,如果這個損失還可能還是永久的,那更要規避了。
總而言之,投資風險管理的目標是要避免大而永久性的損失,這樣我們的收益損失分布會變成一個右傾的分布,這將在長期上讓我們獲益良多。
傳統上我們專注在哪里?
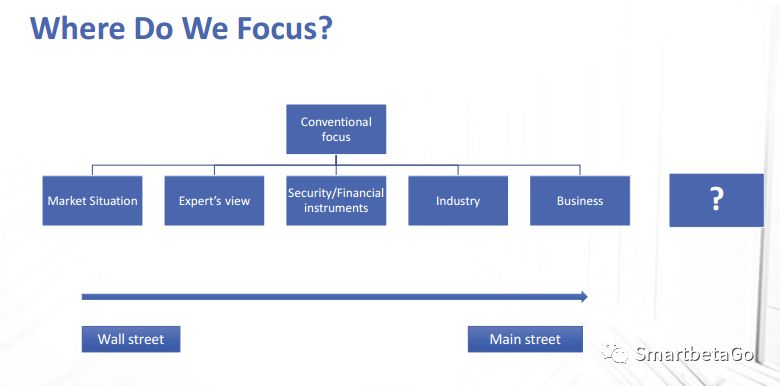
各種媒體渠道:我相信現在信息更新的速度已經大幅超于人類可以舒服地消化的階段。
各種專家意見:無論是以什么形式,論文、書籍、演講等等/
各種專業培訓項目:包括大學教育、CFA、FRM、PRM等等教我們怎么分析市場、證券、行業等等。
問題始終是:如果我們對市場行情非常熟悉,盡可能多的收集專家意見,熟悉行業和工具,所有的這些是否足以保證我們做出高質量的投資風險判斷?
答案是:所有這些都不足以保證我們做出高質量的投資風險判斷。
投資風險判斷是個系統性工程
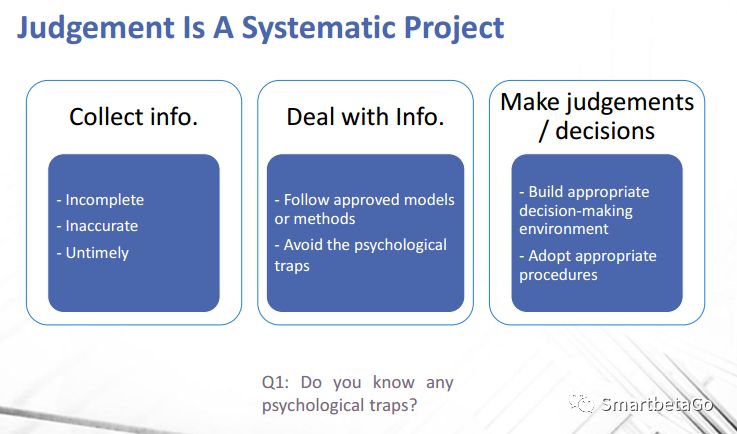
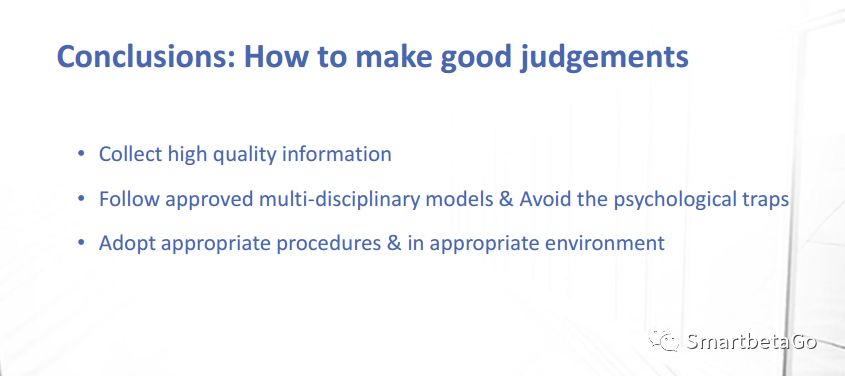
做出高質量的投資風險判斷可歸納為三個階段:信息收集,信息處理,決策環境和流程。
信息收集階段要解決的是信息的質量問題,一般質量比較低的信息有幾個特征:
不全面:即信息描述的僅僅是整個圖景的一部分。
不準確:即信息的描述是有偏差的,而且在描述的粗粒度上不合適。
不及時:即信息更新速度存在拖延。
信息處理階段要解決的是正確處理信息的問題
要使用被論證過的模型。包括幾層意思,其一,不僅僅使用模型來直接計算,而是要具有模型的思維;其二,不僅僅使用金融模型,而是要借鑒其它學科。
要避免心理學陷阱。雖然心理學很重要,但是我今天專注在模型上,不準備展開心理學部分。
決策環境和決策流程:沒有統一或標準定義,每家機構可以有自己的特色,但是還是可以有一些共同點:
對于決策環境:
反偏差:即更多關注反面例子,而不是關注對自己觀點有確認性的例子。
反權威:多聽聽決策中經常正確的人的建議,而不是在公司權力大的人的建議。
反羊群效應和官僚主義:建立并維護一個獨立判斷、思想開放的環境。
反分散:機構最好有一定的過濾機制,讓專業的人能夠聚焦在重要的事情上。
對于流程:關鍵是在投資前能夠檢查到所有投資相關的核心部分,最好以清單的形式列出需要檢查的各種項目。
檢查投資背后的邏輯,條件。
檢查投資論證中的假設、方法、數據。
檢查以前類似投資中記錄并犯過的類似錯誤。
以模型為基
上面提到了使用模型,我們為什么要使用模型,我看來有三點:
確定性:因為投資的結果具有不確定性,我們唯一能控制的就是保證投資過程的確定性,使用被論證過的模型可以在處理信息時提供一定的確定性,從而增加我們的勝率。
抽象性:雖然我們生活在具象的世界,但是毫無疑問,統治世界的規則是抽象的,而模型是抽象性最好的體現,越抽象越普適。
預測性:模型總試圖建立重要變量之間的關聯并在一定程度上進行預測,雖然模型的預測往往是在理想狀態或某種近似下起作用,但是其結果依然可以作為我們的參考,因為我們知道,一但某些限制或條件放松,結果應該是那樣而不是這樣。
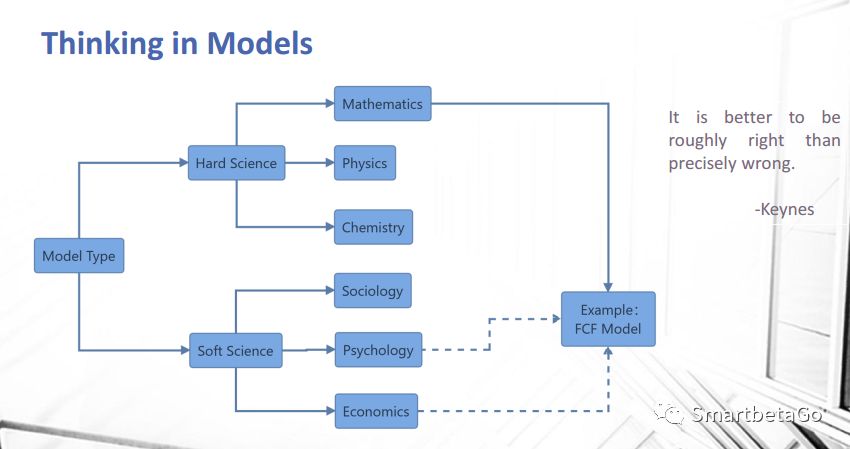
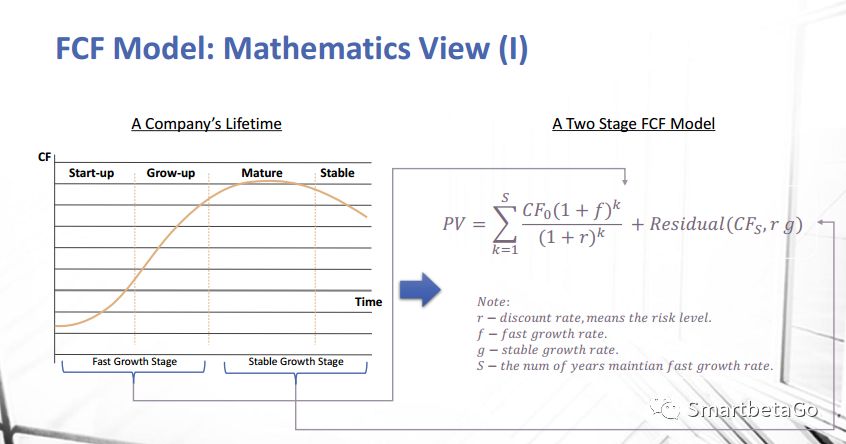
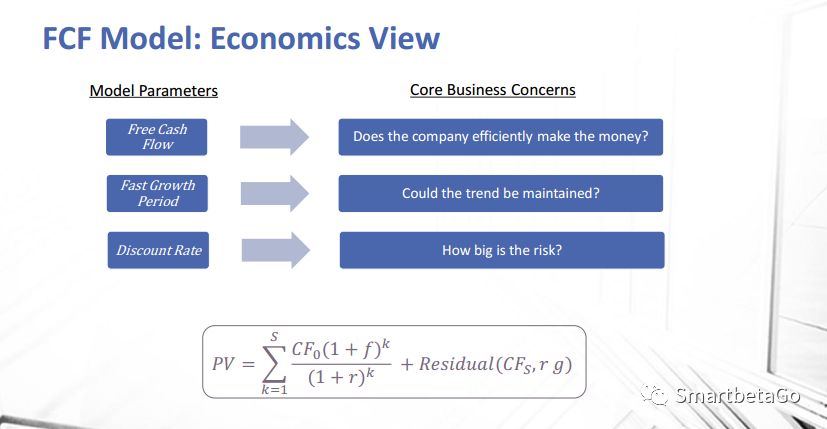
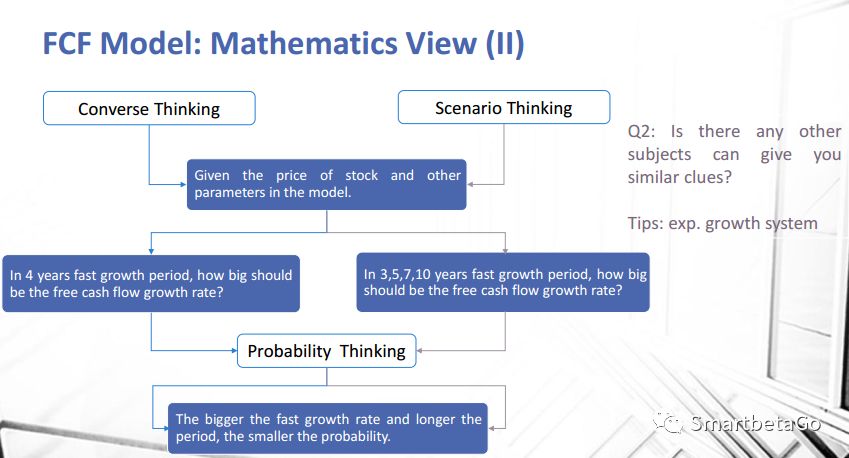
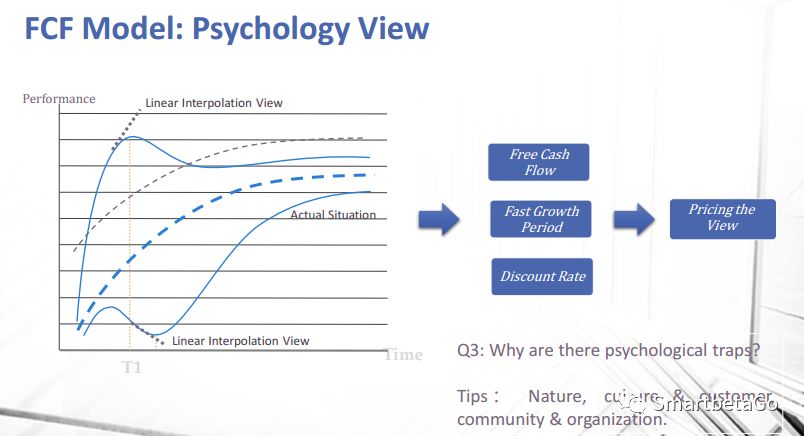
模型分為硬科學和軟科學,前者研究自然界,后者研究人和人組成的網絡。模型使用的主導原則應該是凱恩斯的名言:模糊的正確好于精確的錯誤。我將以自由現金流模型為例,從四個維度對自由現金流模型進行闡述。
自由現金流模型-從直觀到數學
自由現金流模型-經濟和商業本質
自由現金流模型-概率論和反向思維
自由現金流模型-對心理效應的定價
結論
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“商業地產與法務”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!
原標題: 如何做實質性資本市場投資風險判斷