 聯合資信
作者:工商評級一部
來源:聯合資信
摘要
REPORT SUMMARYREPORT SUMMARY
2026年作為“十五五”規劃開局之年,股權投資行業迎來監管政策集中落地窗口期,在國辦54號文等頂層文件引導下,行業告別規模擴張模式,邁向合規提質、服務新質生產力的新階段。本文總結了2026年上半年國內股權投資“募、投、退”各環節運行特征,梳理了上半年重點監管與支持政策,并對下半年行業發展情況做出展望。
一、股權投資市場運行概況
(一)市場概況
截至2026年上半年末,新備案基金數量同比大幅增長,國資背景管理人管理規模占比高,虹吸效應突出。
從基金數量來看,截至2026年上半年末,中國證券投資基金業協會(以下簡稱“中基協”)存續備案的股權投資類基金較2025年末增長2525只至61043只,其中,2026年上半年新備案的股權投資基金3859只,同比增長73.5%。
管理人方面,高度集中的特征仍十分鮮明,虹吸效應明顯。截至2026年上半年,在存續的股權投資基金管理人中,國資背景管理人占比為35.2%,其中國資控股管理人數量占比為32.7%。從在管基金(含母基金)的認繳規模來看,35.2%的國資背景管理人管理了行業內超過70%的資金。
(二)募資端
2026年上半年,中國股權投資募資市場持續回暖。分幣種看,人民幣基金新募集規模占比小幅下滑,外幣基金新募集金額同比顯著回升,國資類平臺仍然是中國股權投資市場募資端的最重要出資主體。
根據清科研究中心數據,2026年上半年中國股權投資市場新募集基金數量和規模分別為3981只和10494.64億元,同比分別上升95.8%和49.6%。其中,新募集規模在1億元以下基金數量和金額分別為2303只和891.57億元,同比增長128.0%和134.1%,占比分別上升8.2個百分點和3.1個百分點,受此影響,2026年上半年基金平均募集規模為2.64億元,較去年同期下降23.6%。
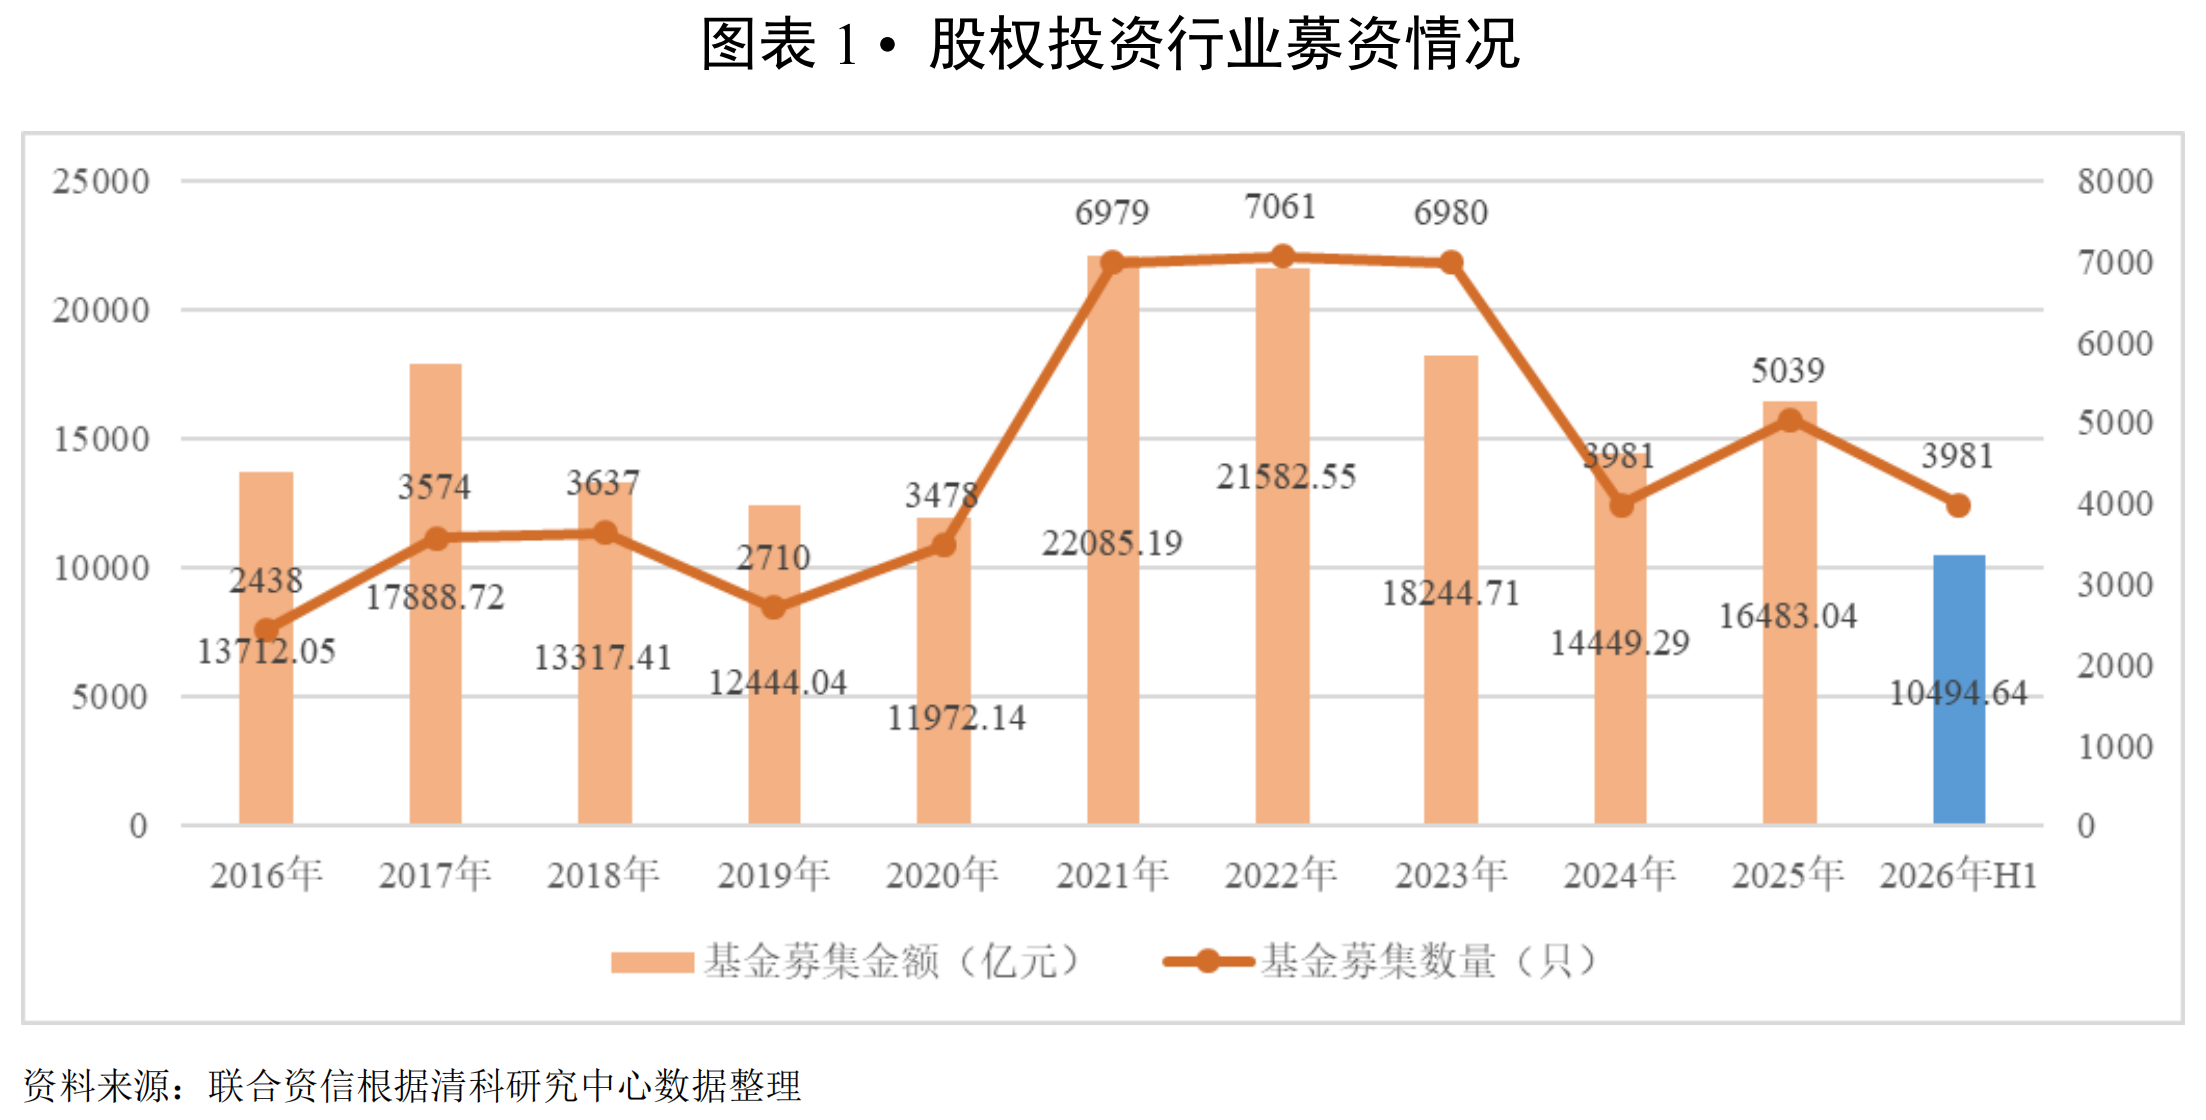
分幣種看,人民幣基金募資仍占主導地位,2026年上半年共有3962只人民幣基金完成新一輪募集,同比上升96.9%;募資規模為10042.03億元人民幣,同比上升47.4%,其數量及規模占比達到99.5%和95.7%,同比增加0.6個百分點、下降1.4個百分點。外幣基金募資數量不及去年同期,僅有19只外幣基金完成新一輪募集,同比下降9.5%;但新募集金額約合452.60億元人民幣,同比上升122.5%。
出資人類型方面,國資類平臺仍然是中國股權投資市場募資端的主力軍。根據投中嘉川CVSource數據,2026年上半年,國資類平臺出資金額占比為41%,出資金額同比增加141%;企業投資者LP出資金額占比增至21%,出資金額同比增加130%;FOF出資金額同比增加177%最為突出,市場占比8%。
(三)投資端
2026年上半年,中國股權投資市場投資活躍度加速回暖,投資案例數和投資金額同比均有增長,大模型、物理AI、算力、機器人、航空航天等領域投資熱度高漲,上海、北京、江蘇、浙江、深圳五地投資活躍度仍保持前列。
根據清科研究中心數據,2026年上半年,中國股權投資市場投資案例數和金額分別為5944起和5654.00億元,同比分別上升14.7%和31.9%,維持增長態勢。大模型、物理AI、算力、機器人、航空航天等領域投資熱度高漲。其中,大額融資案例顯著推高全市場金額,包括DeepSeek A輪融資在內的TOP5融資案例的金額占比接近15%。
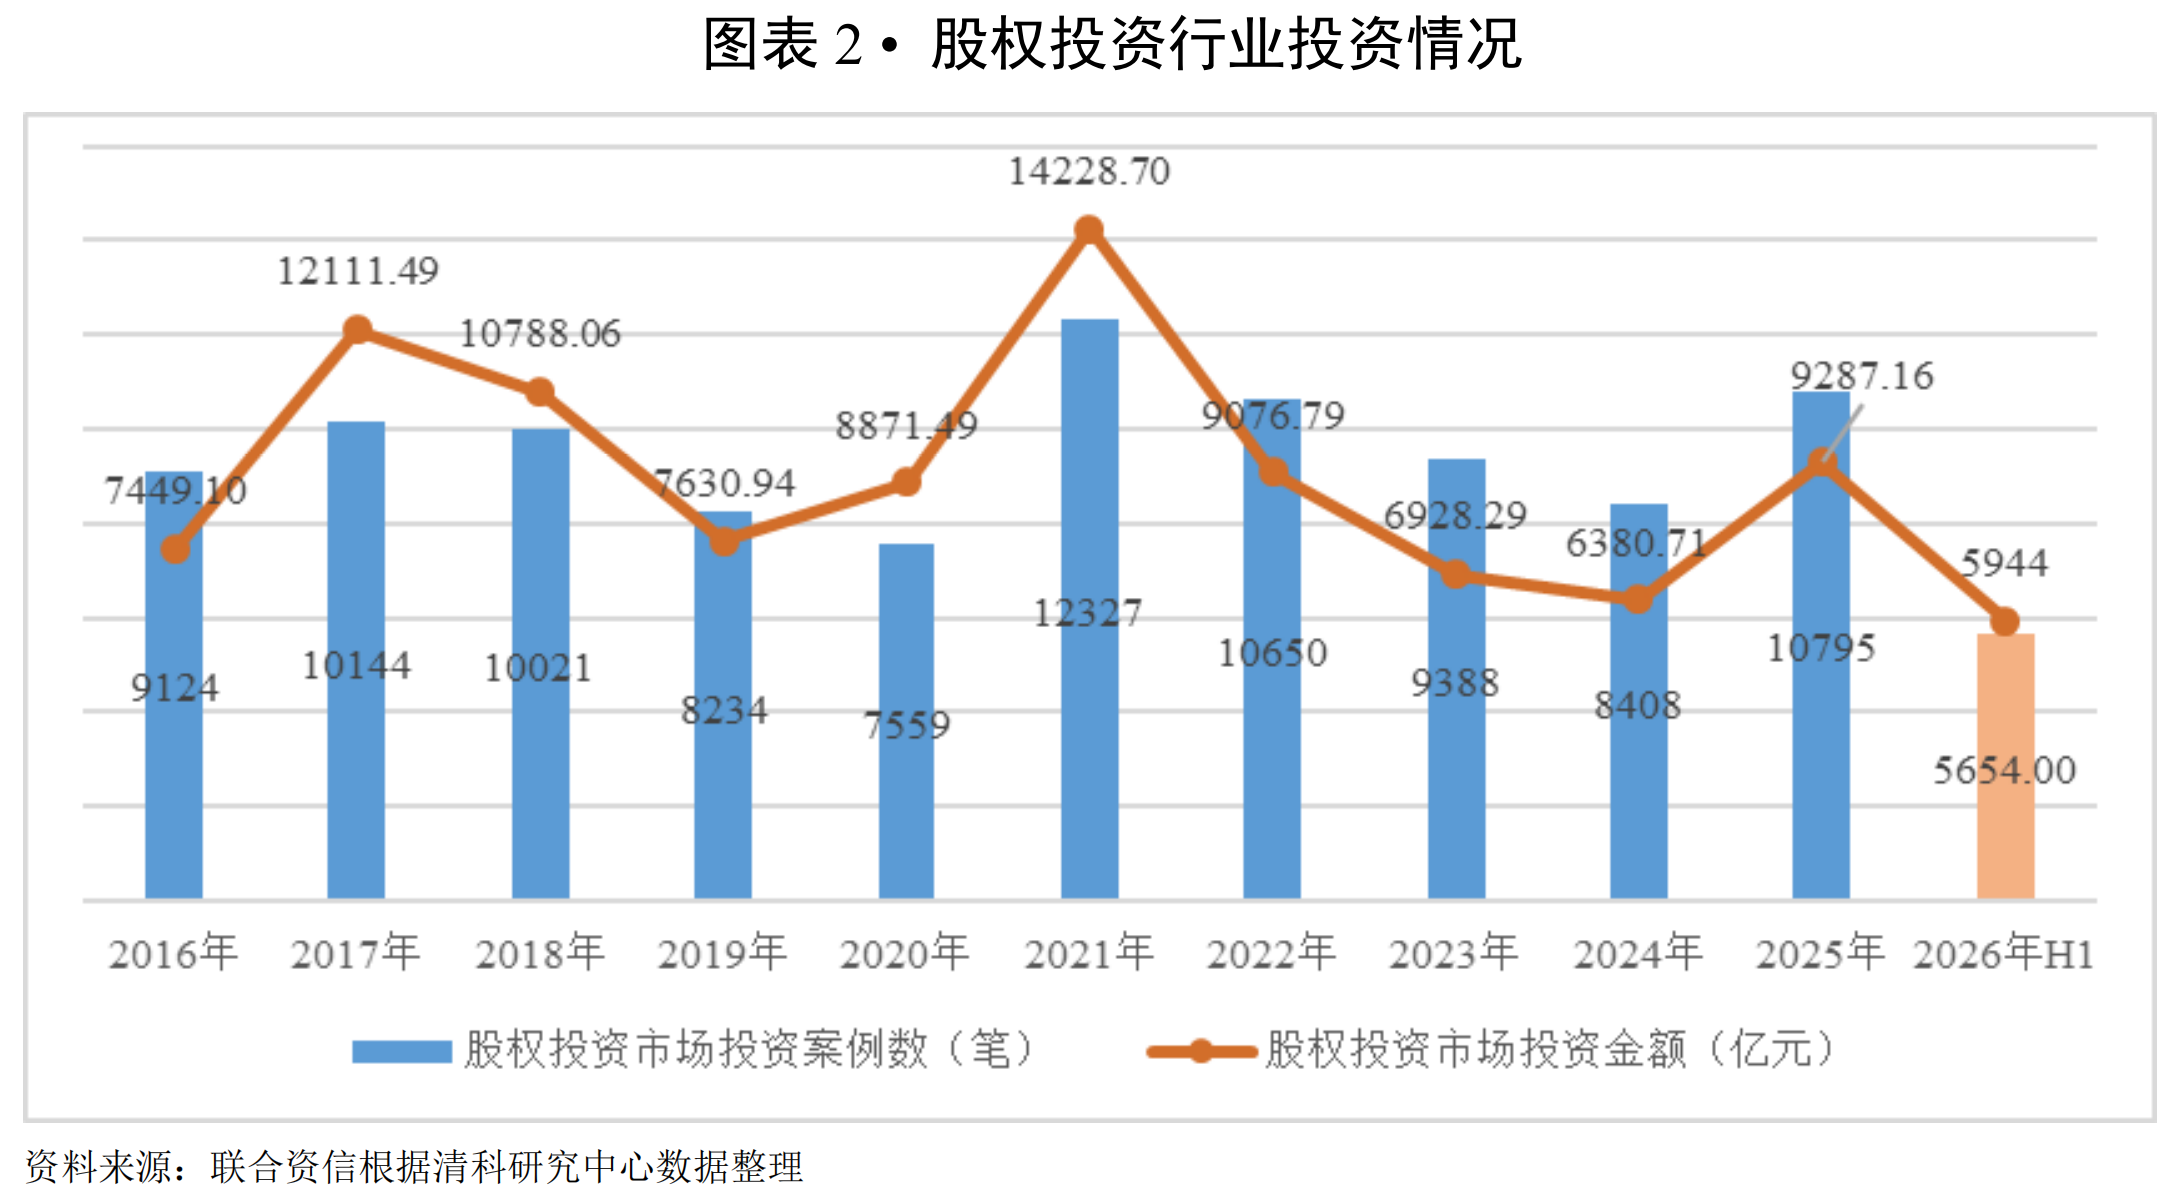
分幣種來看,人民幣投資仍占據主導地位,投資金額4000億元,同比上升7.5%;投資案例數5496起,同比上升11.0%。另一方面,外幣投資額和投資案例數保持增長,分別為1600億元和448起,同比分別上升195.1%和95.6%。
行業分布方面,2026年上半年,大模型、物理AI、算力、機器人、航空航天等領域投資熱度高漲。從投資案例數來看,2026年上半年,IT行業的投資案例數最多,達到1957起,同比增長73.3%;半導體及電子設備行業的投資案例數仍列第二位,但數量小幅下降2.9%;生物技術/醫療健康行業和機械制造行業的投資案例數分別位列第三和第四位,分別為911起和794起,同比分別增長1.0%和5.4%。從投資金額來看,受AI大模型領域部分企業發生大額融資的影響,IT行業投資金額同比大幅增長313.6%至2155.33億元;半導體及電子設備行業的投資金額為1112.82億元,同比回落11.0%;機械制造行業和生物技術/醫療健康行業的投資金額分別為664.77億元和556.52億元,分列第三和第四位,同比分別增長4.7%和4.8%。
從區域分布來看,2026年上半年,上海、北京、江蘇、浙江、深圳五個區域仍是中國股權投資市場活躍度最高的區域,其中上海的投資案例數(1020起)排在首位,北京的投資金額(1327.42億元)排在首位。
(四)退出端
2026年上半年,中國股權投資市場被投企業IPO及并購退出活躍,推動市場退出總量同比上升。其中A股IPO穩步提升,港股IPO活躍度尤為明顯。
2026年上半年,中國股權投資市場共發生2503筆退出案例,同比增加8.3%。其中,被投企業IPO案例數為1732筆,同比上升198.6%,在各類交易中占比約為69.2%;并購退出案例數為368筆,同比上升94.7%,在各類交易中占比約為14.7%;股權轉讓、回購退出案例數合計403筆,同比下降73.2%。分市場來看,近七成的被投企業IPO案例數由境外市場貢獻,共發生1204筆,是2025年同期的4.1倍。
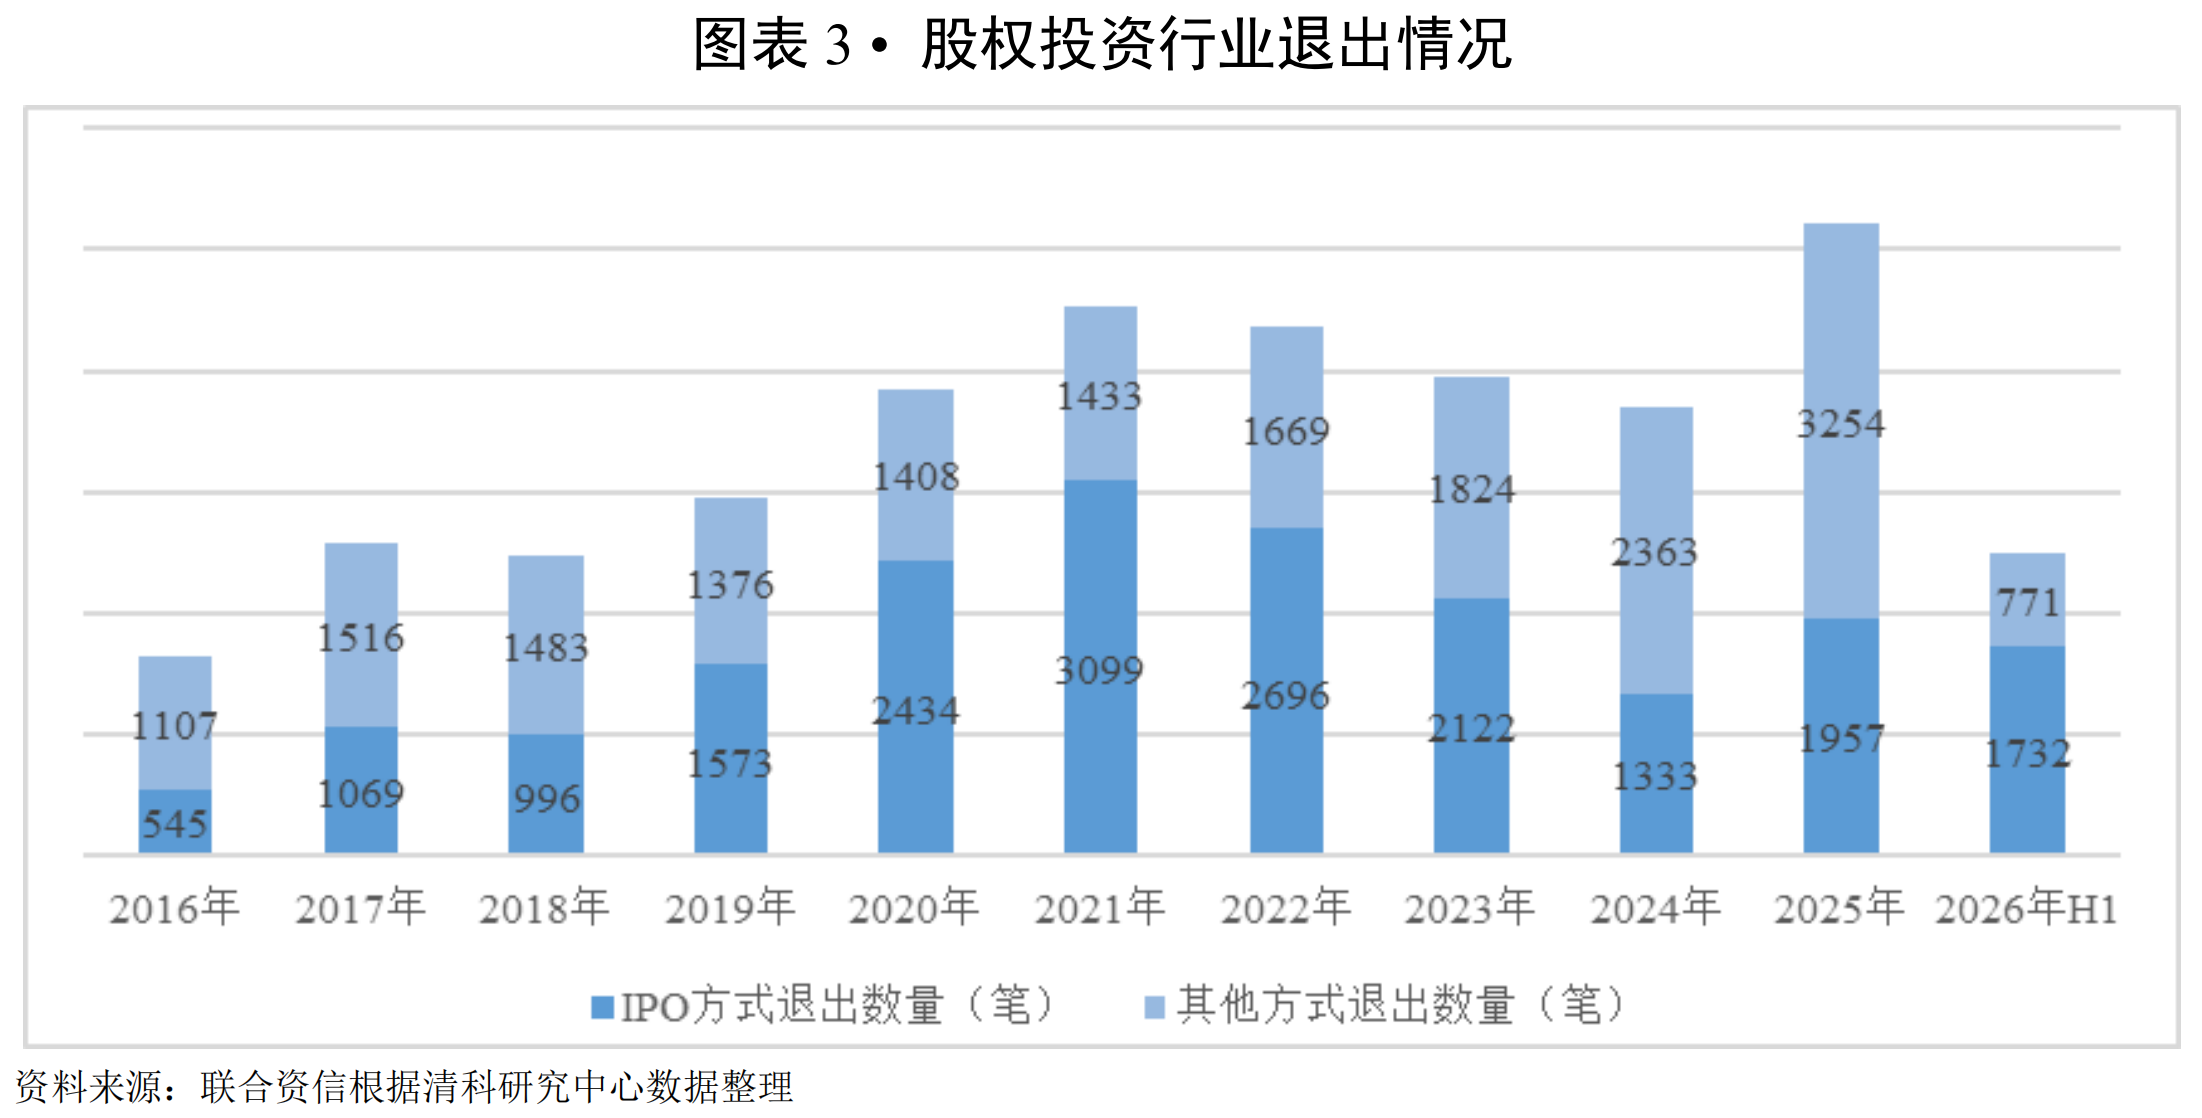
機構方面,2026年上半年,VC/PE支持的中國企業IPO背后共涉及828家機構,收獲IPO的機構數同比上升140.0%;被投中國企業IPO的機構所持有的新增IPO企業的賬面股份價值(按發行價)總計約合人民幣3188.34億元,同比增長207.5%。
2026年上半年,中國企業境內外IPO市場保持較高的活躍度,數量和首發融資總額同比分別增長41.3%和92.1%。境內市場方面,受益于北交所擴容提速,創業板增設第四套上市標準,科創板第五套標準擴圍至人工智能領域,A股IPO數量及規模同步上升,其中,科創板融資額同比上升248.4%,占比為8.4%,創業板融資額同比下降9.6%,占比為4.6%。境外市場方面,港股市場活躍度尤為明顯,帶動境外IPO數量及規模同比分別增加43.1%和94.2%。
二、行業政策
2026年為“十五五”規劃開局起步之年,股權投資行業步入政策體系迭代完善的關鍵時期。2026年上半年,中央高層統籌部署,發改委、財政部、證監會、中基協等多部委及自律組織相繼出臺政策,覆蓋創投支持、政府基金管控、私募基金合規監管等多個維度,行業規范化發展的制度基礎進一步夯實。
2026年1月,國家發改委出臺《政府投資基金投向評價管理辦法(試行)》建立全國政府投資基金投向評價體系;2月證監會發布《私募投資基金信息披露監督管理辦法》,以部門規章確立差異化信息披露規則,要求股權基金強制披露項目、對賭、關聯交易等事項;3月《政府工作報告》提出拓展私募股權、創投基金多元化退出渠道,強化硬科技、未來產業領域創業投資支持;4月多部委聯合印發政府投資基金布局規劃相關辦法,規范基金設立審批,嚴控同質化重復設立,推動存量基金整合;證監會出臺深化創業板改革相關意見,新增第四套上市審核標準,進一步暢通創投項目IPO退出渠道;6月國務院辦公廳印發私募投資基金高質量發展指導意見,實施多部門會商準入,嚴禁名股實債、抽屜協議,縣區原則上不得新設政府投資基金,鼓勵通過并購、S基金、份額轉讓拓寬退出路徑,壓實國企出資基金出資人責任。
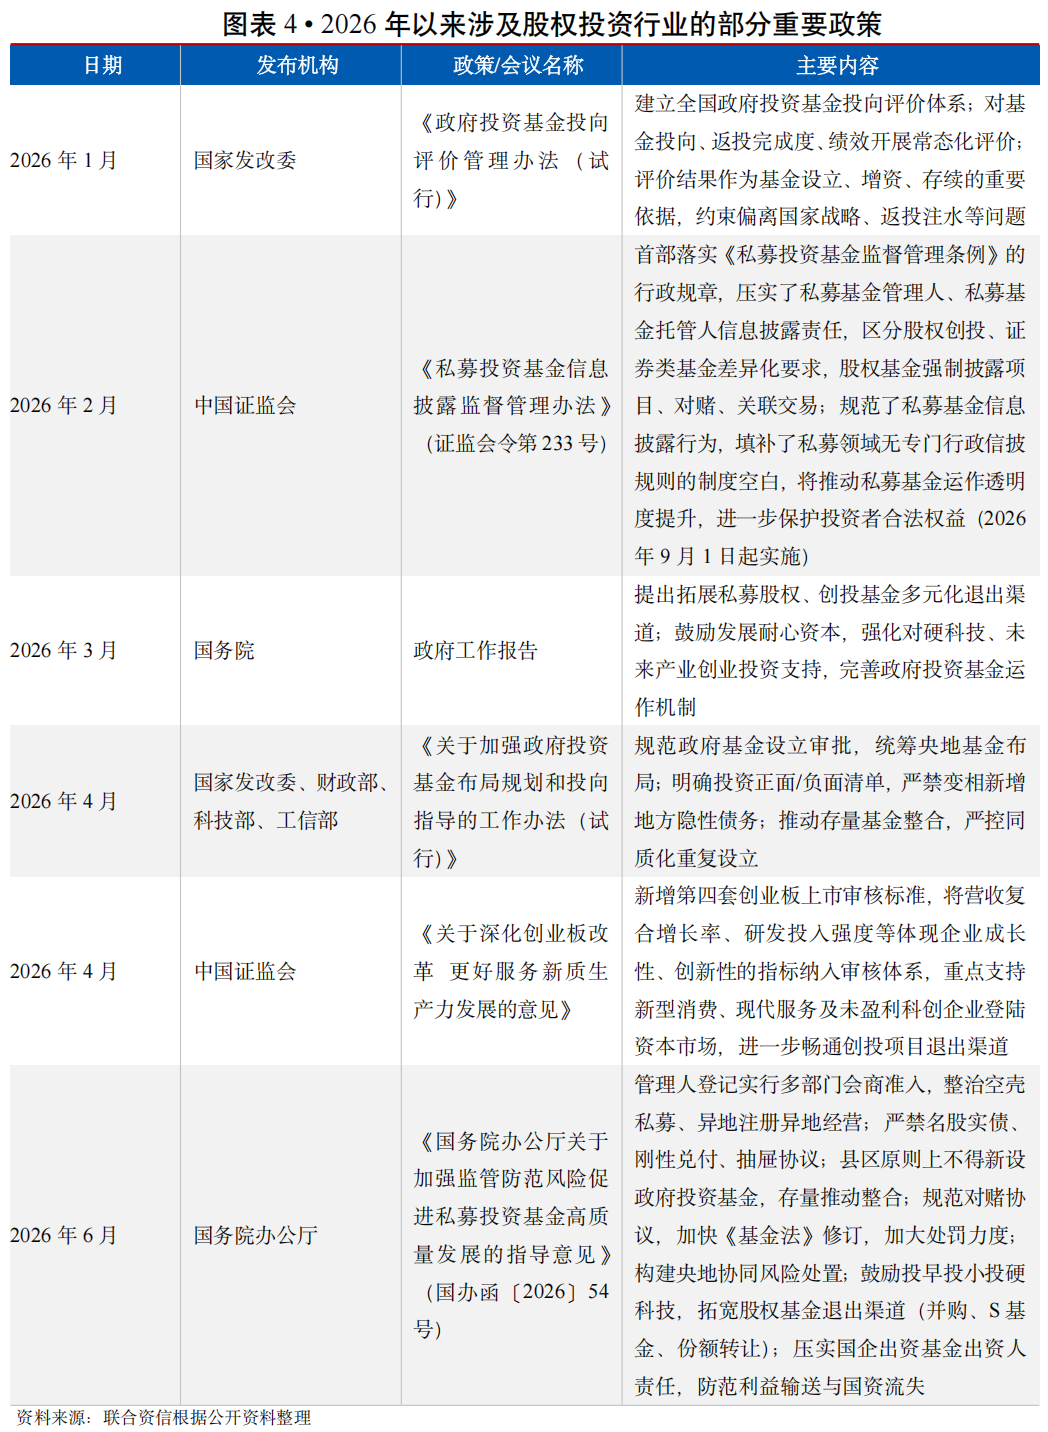
《國務院辦公廳關于加強監管防范風險促進私募投資基金高質量發展的指導意見》(以下簡稱“《指導意見》”)是繼《私募投資基金監督管理條例》之后私募行業又一綱領性頂層文件,構建起私募基金從準入、存續監管到風險處置、行業發展的全周期監管閉環,推動行業由規模擴張轉向合規提質、服務實體經濟的新階段。
在源頭防控層面,《指導意見》提出落實企業登記前綜合研判會商+私募基金登記備案雙重把關機制,抬高準入門檻,同時規范政府及國企投資基金,縣區原則上不得新設政府投資基金。
在持續監管層面,《指導意見》要求補齊信息披露、募集、強制托管規則短板,實施分級分類、穿透式監管,壓實管理人、托管、中介機構責任,嚴厲打擊侵占挪用、利益輸送等違法違規行為,同時強化國資基金運行監測,防止偏離定位、國有資產流失。
在風險處置層面,《指導意見》要求推動不合格產品、問題管理人“雙出清”,建立央地協同風險處置機制,既處置合法機構風險,也堅決打擊非法私募活動。
在行業發展支持層面,《指導意見》堅持扶優限劣,重點支持“投早、投小、投長期、投硬科技”的股權創投基金,引導私募證券基金踐行長期價值投資,發揮私募作為創新資本、耐心資本的作用,服務新質生產力建設。
三、行業展望
預計2026年下半年股權投資行業將呈現“募資結構優化、投資聚焦前沿、退出路徑多元”的特征,行業進入從規模擴張向質量提升轉變的新發展周期,真正具備硬科技投研、產業賦能能力的機構將迎來發展機遇。
募資端,隨著中長期資金入市機制的不斷完善,耐心資本將加速向股權投資領域滲透,成為市場核心增量資金來源。人民幣基金的主導地位將進一步鞏固,行業募資結構仍延續“內資主導、長期資本驅動”的格局。
投資端,資金將深度聚焦符合新質生產力導向的硬科技領域,在人工智能、半導體持續保持高景氣度的基礎上,商業航天、低空經濟、生物制造及具身智能等未來產業有望進一步吸引頭部機構提前布局。
退出端,IPO注冊制改革與并購重組政策優化推動退出多渠道優化,科創板、創業板及北交所上市通道更加暢通,產業并購活躍度顯著提升;S基金交易活躍度大幅提升,多元化退出路徑日趨成熟。
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“聯合資信”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!