 聯合資信
作者:研究中心 郝帥 劉曉光 薛逸竹
來源:聯合資信
摘要
REPORT SUMMARYREPORT SUMMARY
當前,地產行業信用風險已從集中爆發期進入存量消化階段,超六成出險房企啟動或完成債務重組,重組方案從早期單純的展期操作,演進為現金回購、債轉股、資產信托抵償、長期留債等多元工具組合,頭部房企借此實現財務端負債規模的實質性壓降,但中小主體進度滯后與展期后再度違約的現象仍持續凸顯。債務重組僅為財務紓困的第一步,行業當前核心矛盾已從短期流動性危機轉向舊有高周轉模式失效與新型可持續經營能力缺位之間的深層沖突,企業未來能否通過盤活存量資產、優化業務結構實現經營面的真正修復,是決定其能否從“被動紓困”跨越至“主動新生”的核心所在。
一、我國房地產行業債券市場信用風險回顧
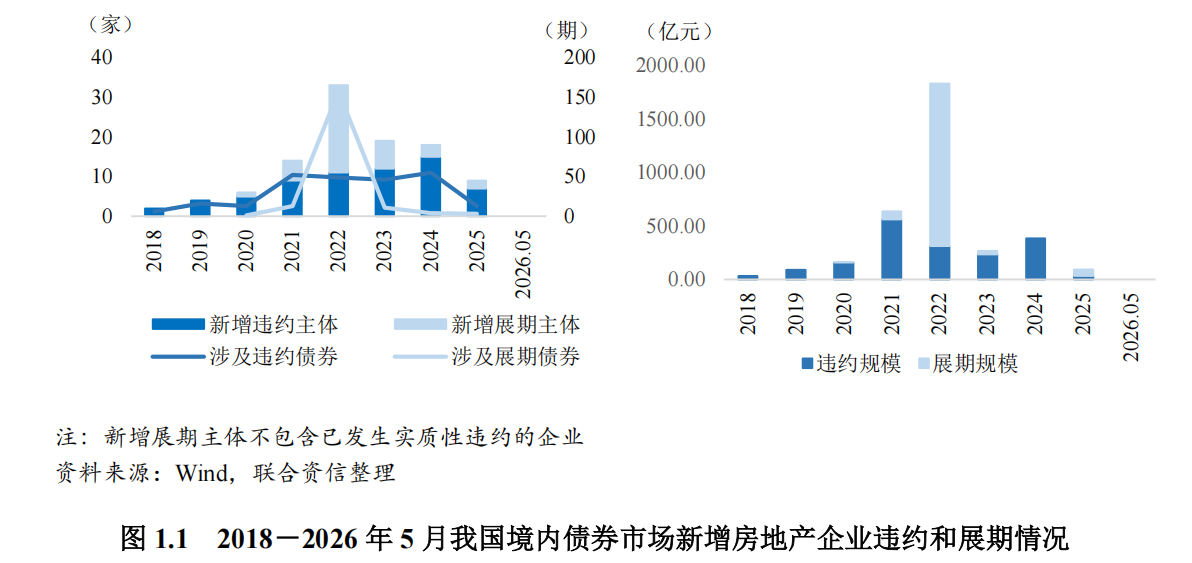
2020年以來,在“房住不炒”總基調下,地產行業進入深度調整期。監管端密集出臺“三道紅線”、貸款集中度管理、預售資金強管控等政策,從源頭收緊房企融資渠道;需求端受經濟放緩、市場購房需求走弱影響,銷售回款持續大幅下滑。與此同時,行業長期依賴高杠桿、高周轉模式,多數房企存在債務期限錯配、重規模輕現金流、部分資金脫離主業等問題。內外因素雙重沖擊下,房企資金鏈持續收緊,行業信用風險不斷積聚。2021年起,行業違約及展期事件開始密集發生,2022年達到風險暴露高峰期,新增出險房企數量及涉及規模均達到歷史高位;2023—2025年,隨著政策紓困加碼,新增出險主體數量有所收斂,但存續房企流動性壓力仍未根本緩解,展期后再次違約的現象較為突出。2026年,隨著前期高風險主體的債務風險充分釋放,增量風險基本出清。
從境內來看,截至2026年5月末,我國債券市場累計有61家房地產企業發生違約或展期(含實質違約、債券展期)1,共涉及到期違約債券335期,到期違約金額合計約6469.89億元。從境外債來看,截至2026年5月末,我國債券市場共有69家房地產企業發生境外債務違約或展期,涉及債券期數364期,違約及展期金額576.66億美元2。
二、我國房地產企業債務重組處置情況剖析
2020年以前,國內房地產行業市場流動性相對充裕,行業信用尚未出現系統性松動,僅個別企業發生債務違約,債券展期尚未成為房企化解債務風險的常規工具。出險房企主要沿用國內實體行業通用的常規風險處置模式,以自籌資金兌付、變賣項目資產、轉讓股權等自救方式為主;對于資不抵債、失去自救能力的企業,則啟動破產重整、破產清算等司法程序,市場化、專業化的集團整體債務重組模式尚未在房企領域普及。自2021年房企流動性風險集中爆發后,地產行業債務重組方式伴隨政策與行業基本面持續演變,重組思路從單純延后償債,逐步升級為資產抵償、資產信托、債轉股等實質性降負債方案。本章將結合出險房企債務風險化解時間線與具體方案,分層拆解房企債務處置全貌,并選取典型案例進行深度剖析,以具體呈現行業重組演進的內在邏輯。
(一)重組范式迭代:從被動應急紓困到主動深度化債
第一階段(2021—2023年):流動性應急期——集中違約與被動展期紓困
2021年至2023年,市場銷售持續走弱、融資渠道全面收緊,頭部民營房企密集出現債務逾期,境內外債務風險交叉傳導,行業進入流動性危機全面爆發的階段。該階段出險房企普遍以“以時間換空間”為核心思路,通過大規模債務展期緩解兌付壓力,但實質性削債意愿較弱,重組工具較為單一。境內市場受剛兌預期約束,重組基本采用“純展期”方式(多數期限延長1至3年,本金保全、利率維持不變或小幅調降),并逐步由單券協商展期過渡至整體打包展期,同時輔以增信抵押及資產處置(如聯合AMC、地方國企變現非核心資產)作為配套保障措施;境外市場化程度更高,重組方式從早期的交換要約逐步升級至協議安排(SOA),并擴展出打折兌付、債轉股等多元選項,但整體仍以“保本延期”為主要特征,削債比例相對有限。
第二階段(2024年至今):深度重組期——實質削債、多元組合模式
2024年以來,房地產市場持續低迷,單純依靠債務展期已無法化解深層風險,行業正式邁入以實質性削債、瘦身重生為核心的處置周期。該階段出險房企通過大規模本金削減重塑資產負債表,重組工具轉向多元組合。境內市場徹底打破剛性兌付預期,重組方案以大規模本金削減為主要方向,同時綜合運用現金回購、債轉股、以資抵債、信托收益權置換等工具;境外重組方案同樣以高比例削債為主要特征,司法協議安排成為標準化操作,重組工具與境內趨同。據不完全統計,截至2026年5月底,超六成出險房企已啟動或完成債務重組,其中多數大型房企通過整體重組方案,正式進入重組履約期;中小出險房企風險處置進程相對滯后,多數重組方案仍處于與債權人的拉鋸協商階段,還有部分主體尚未正式開啟任何合規的債務重組工作。
(二)重組方案:分層適配、多元組合的標準化化債體系
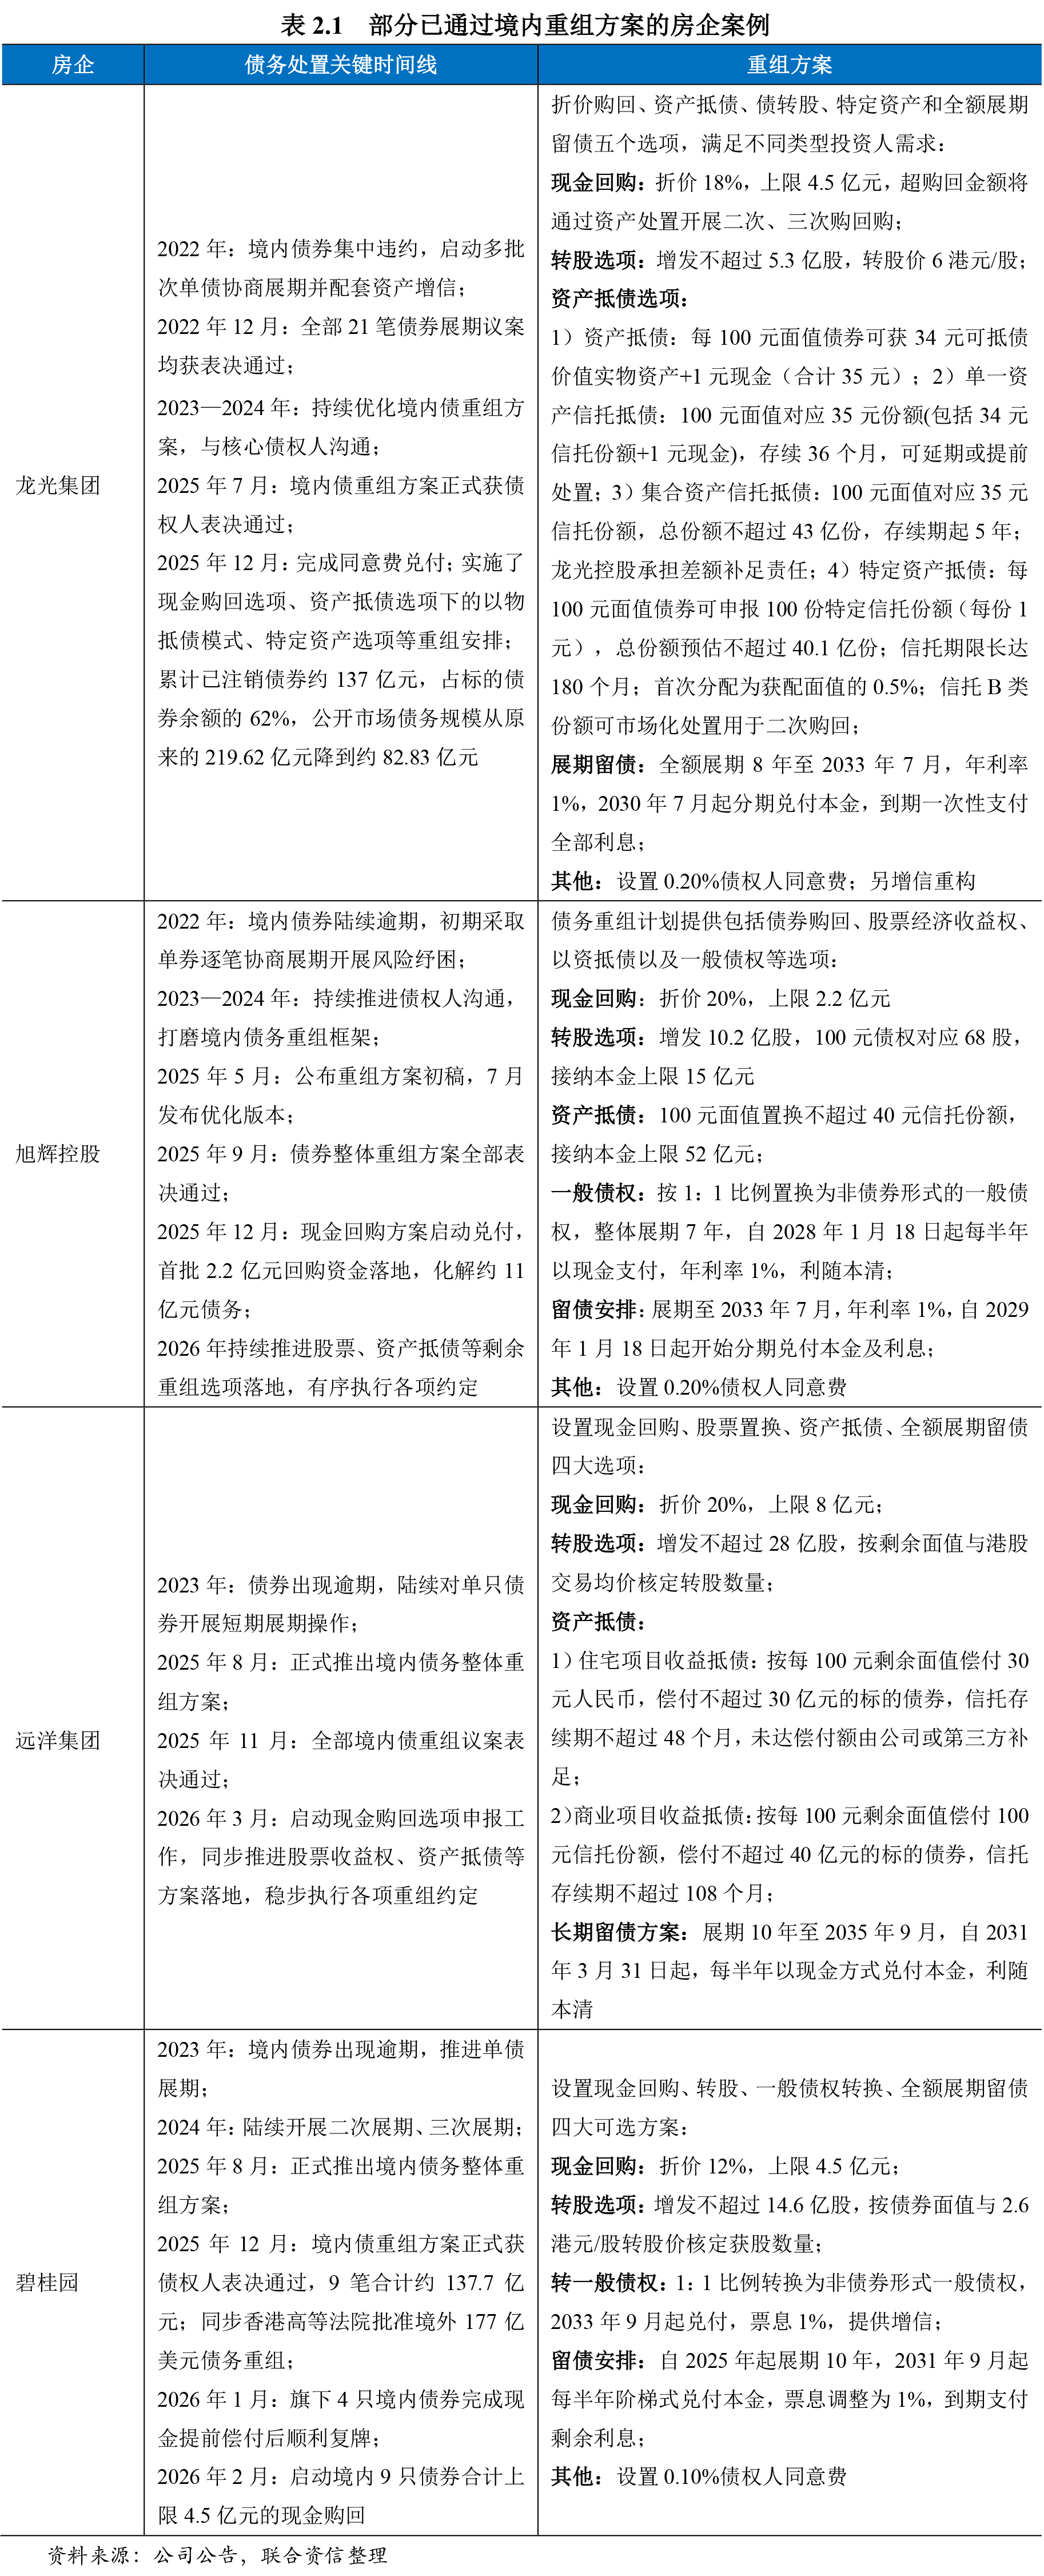
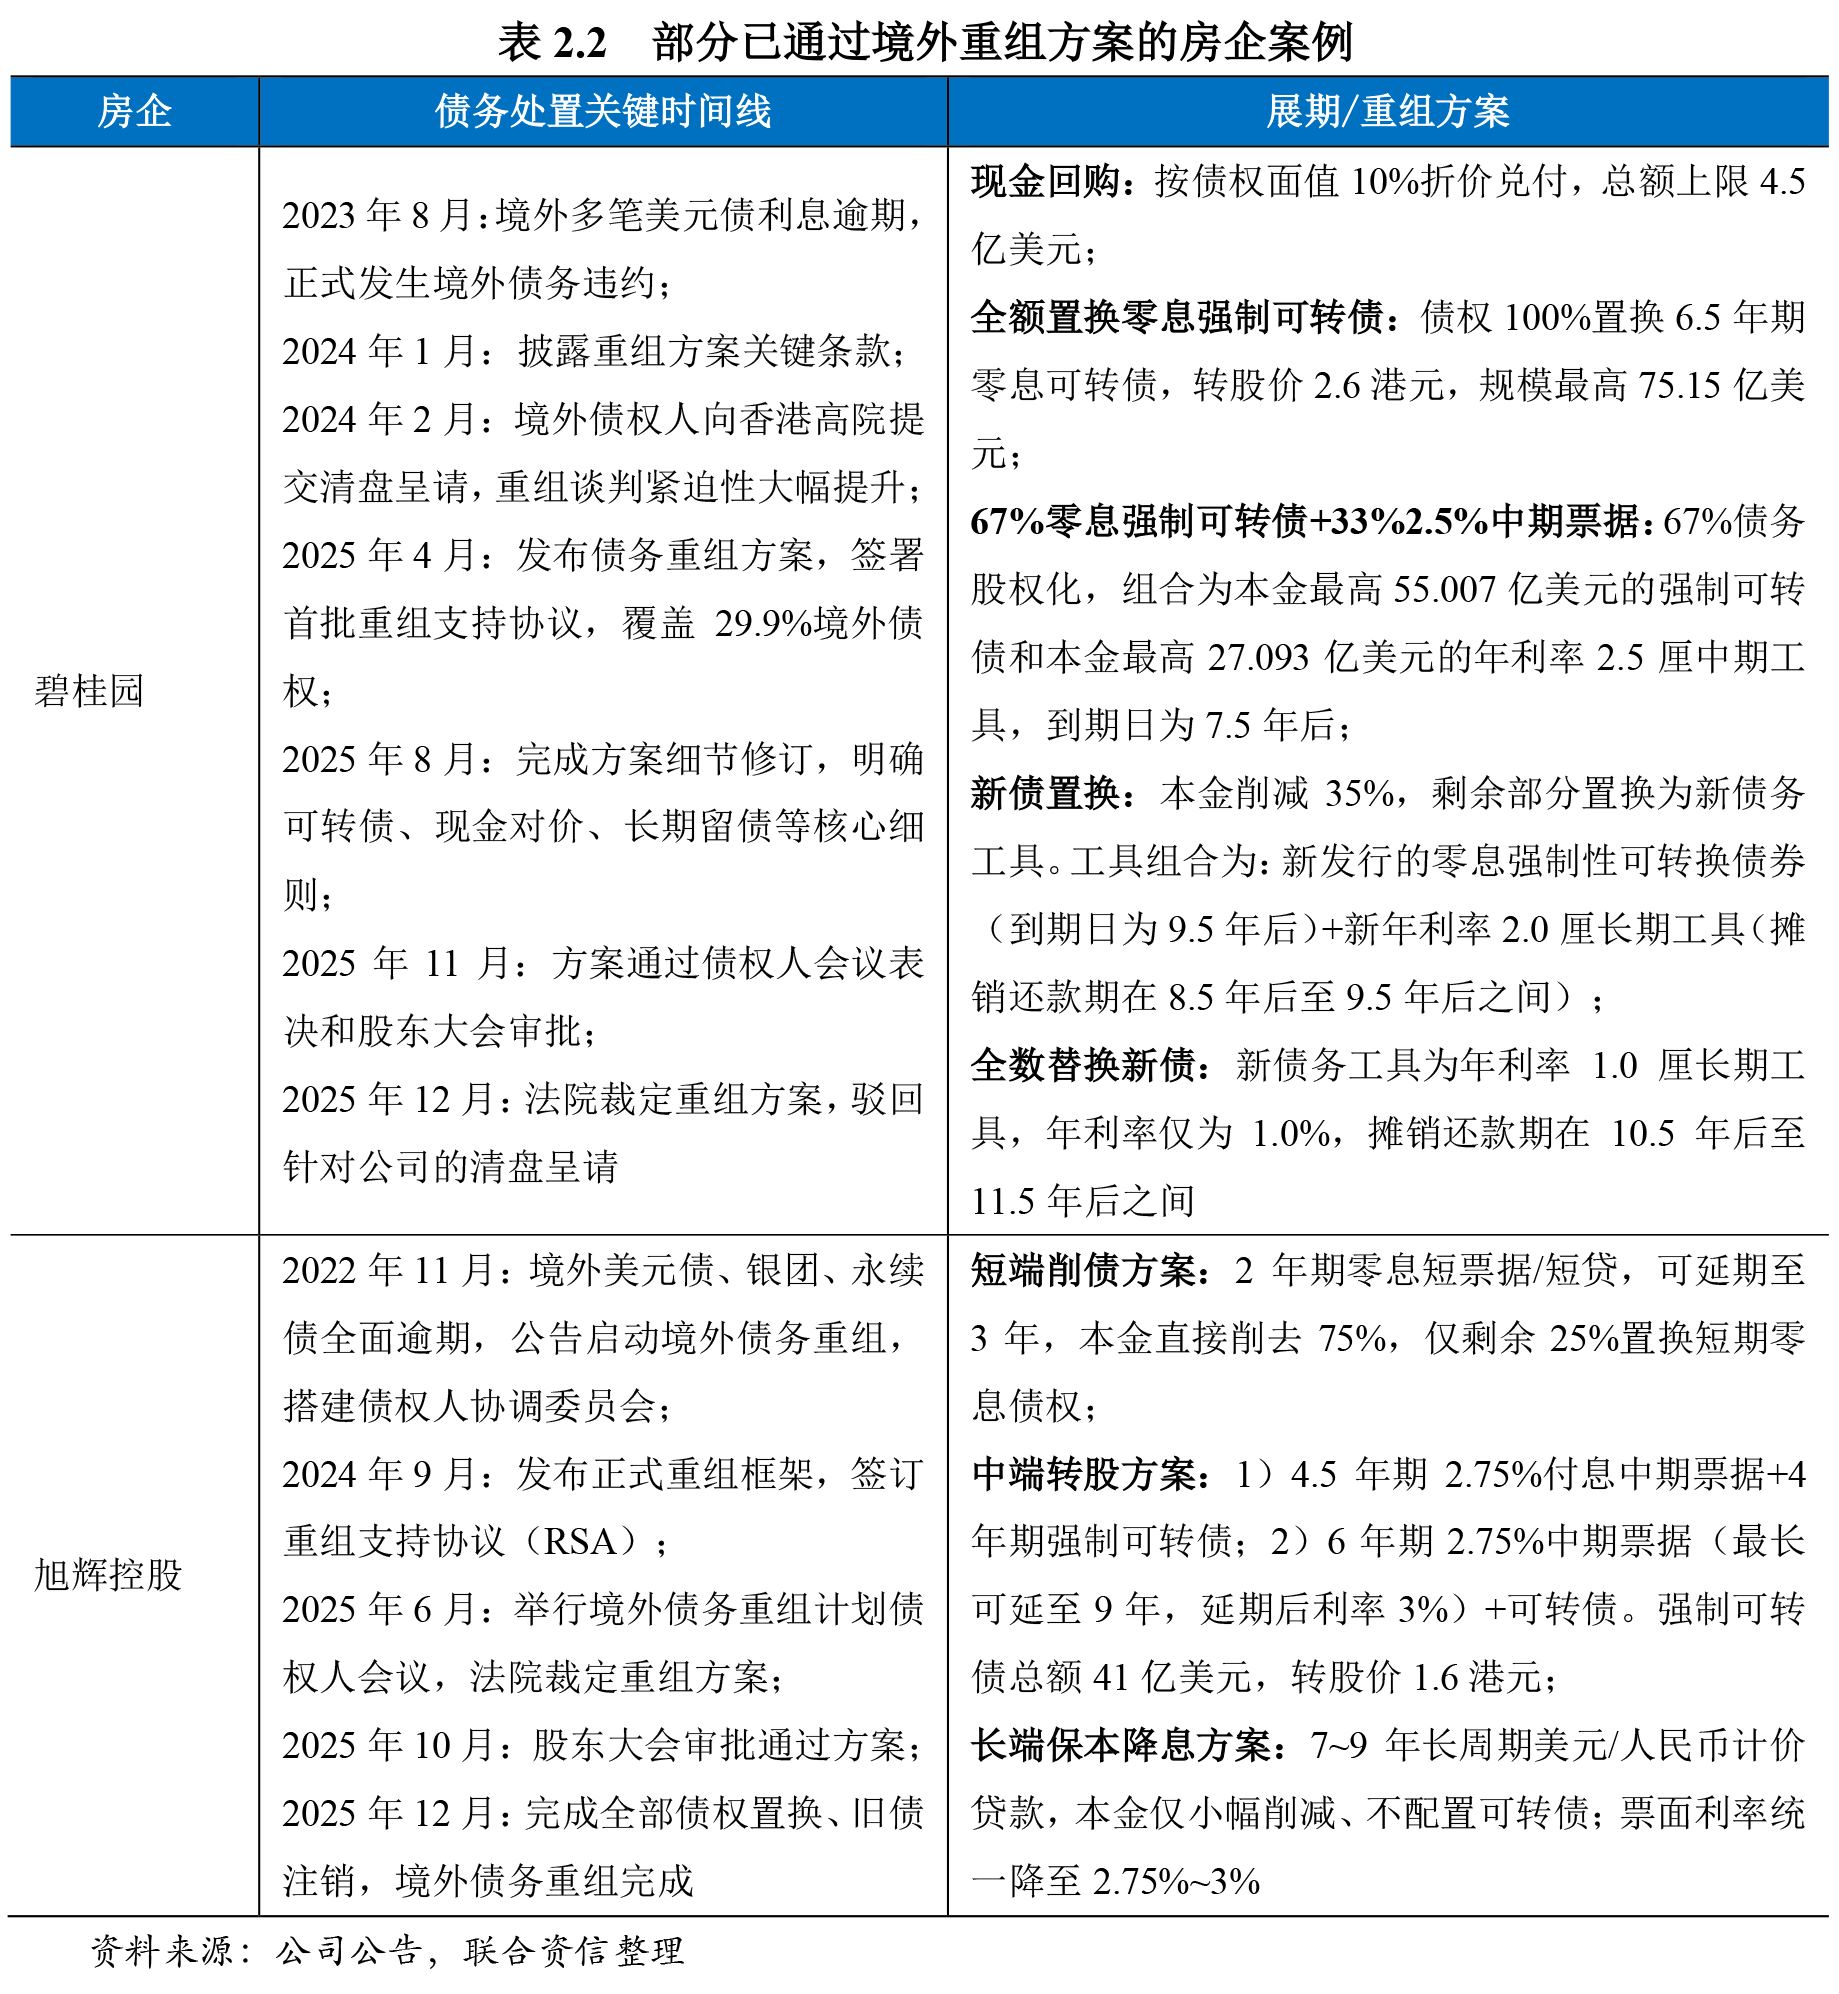
從已通過重組方案的出險房企來看,債務重組方案普遍采用分層設計思路,為不同風險偏好的債權人設置差異化退出與持有路徑,工具組合高度趨同,主要包含現金要約回購、股權置換、資產/信托抵償、債務形態轉換、長期留債五大模塊。同時,多數主體設置債權人同意費以提升方案表決通過率。此類架構整體上兼顧了房企短期償付壓力與債權人利益訴求,但長期執行效果仍取決于底層資產盤活效率及經營造血能力的修復節奏。
從重組工具的具體條款來看,現金回購普遍采用折價兌付模式,票面折價區間多集中在12%~20%,此類方式對應清償本金占比普遍偏低,整體維持在1%~6%,僅作為小額短期退出渠道。股權置換與資產信托抵償往往伴隨不同幅度的本金減記,前者實際回款易受股價波動影響,多數削債比例在70%~95%,后者兌付效果則取決于底層資產的運營與處置進度,本金折減比例為60%~70%。而選擇繼續持有的債權,多被統一拉長償債周期至7~10年,并將票面利率大幅下調至1%。企業普遍設置了留債展期或轉為一般債權兩類兜底方案,這兩類方式基本不削減本金,展期年限集中在7~10年,且本金兌付時間較晚,同時將原有較高票面利率統一下調至1%,大幅降低長期付息壓力。此外,為提升方案表決通過率,不少房企增設債權人同意費,收費標準主要分為0.10%和0.20%兩檔。下表選取已通過境內、外重組方案的典型房企案例(表2.1、表2.2),梳理其債務處置關鍵時間線及各項重組選項的具體安排,以展示不同市場環境下的債務處置模式。
(三)案例深度剖析:融創中國境內外一體化重組實踐與轉型啟示
融創中國控股有限公司(以下簡稱“融創”)是本輪房地產行業深度調整周期中,率先完成境內及境外公開市場債務一體化重組的民營房企。融創創新采用了“境內多元分層清償+境外差異化可轉債”的分域差異化重組范式,實現存量剛性債務出表,成為國內出險房企境內外公開債一體化重組標桿,為行業風險處置提供參照樣本。
1.風險溯源:高杠桿擴張模式下的債務危機成因與債務結構特征
在房地產調控持續加碼、市場下行的背景下,疊加“三道紅線”與預售資金強監管的影響,地產行業銷售走弱,融資渠道收緊。融創長期依靠高杠桿、快周轉及大規模并購實現規模擴張,債務結構偏短期化,對外部融資依賴度極高。2022年以來,市場去化持續疲軟、項目回款大幅下滑,經營性現金流承壓,境外債券出現利息逾期,融創正式進入債務風險處置周期。
融創債務劃分為境內公開市場公司債、境外美元計價債券及銀團貸款、項目端銀行開發貸與非標債務三大類,債務結構復雜、債權人主體多元。其中,境內交易所存量公開公司債規模合計154億元,為本次重組核心標的;境外債務以公募美元債為主,總規模約95.5億美元,疊加8.58億港元專項銀團貸款;項目端非標、開發貸未納入上市公司統一重組框架,采取“一項目一策”獨立協商處置。融創債務整體呈現境內外債務割裂、債權人類型多元(公募基金、外資資管、銀行、個人投資者)的特征,疊加兩地法律體系差異,一體化重組難度大幅提升。
2.重組演進:從流動性緩沖到實質性出清的兩輪迭代升級
2022—2025年,融創在境內、境外兩條債務線上各經歷了兩輪重組,呈現出境內債從“展期”到“削債”、境外債從“債轉股”到“全額債轉股”的雙重演進路徑。
2022—2023年,融創完成第一輪債務重組,境內對合計141.2億元公司債本息調整兌付節奏,統一展期3~4年、維持原利率不變,通過自持物業及在售資產收益權增信,疊加實控人連帶責任擔保保障方案落地;境外102億美元債務采用“可轉債+強制可轉債+融創服務股權+新票據”組合模式,整體削債約45億美元。首輪重組本質為流動性緩沖方案,未能解決高負債、高付息的核心問題。
2023—2024年,地產銷售持續深度下滑、回款大幅縮水,首輪方案約定的分期兌付、新票據付息條款無法履約,疊加香港債權人提起清盤呈請,原有重組框架難以為繼。基于持續惡化的經營與司法風險,融創啟動二次深度重組,核心目標由短期緩沖轉為大規模削債、剛性債務徹底出清,境內落地多元市場化清償方案、境外推行全額分層強制可轉債,實現公開市場債務風險全面出清。
3.核心方案:境內多元清償、境外分層轉股的差異化重組體系
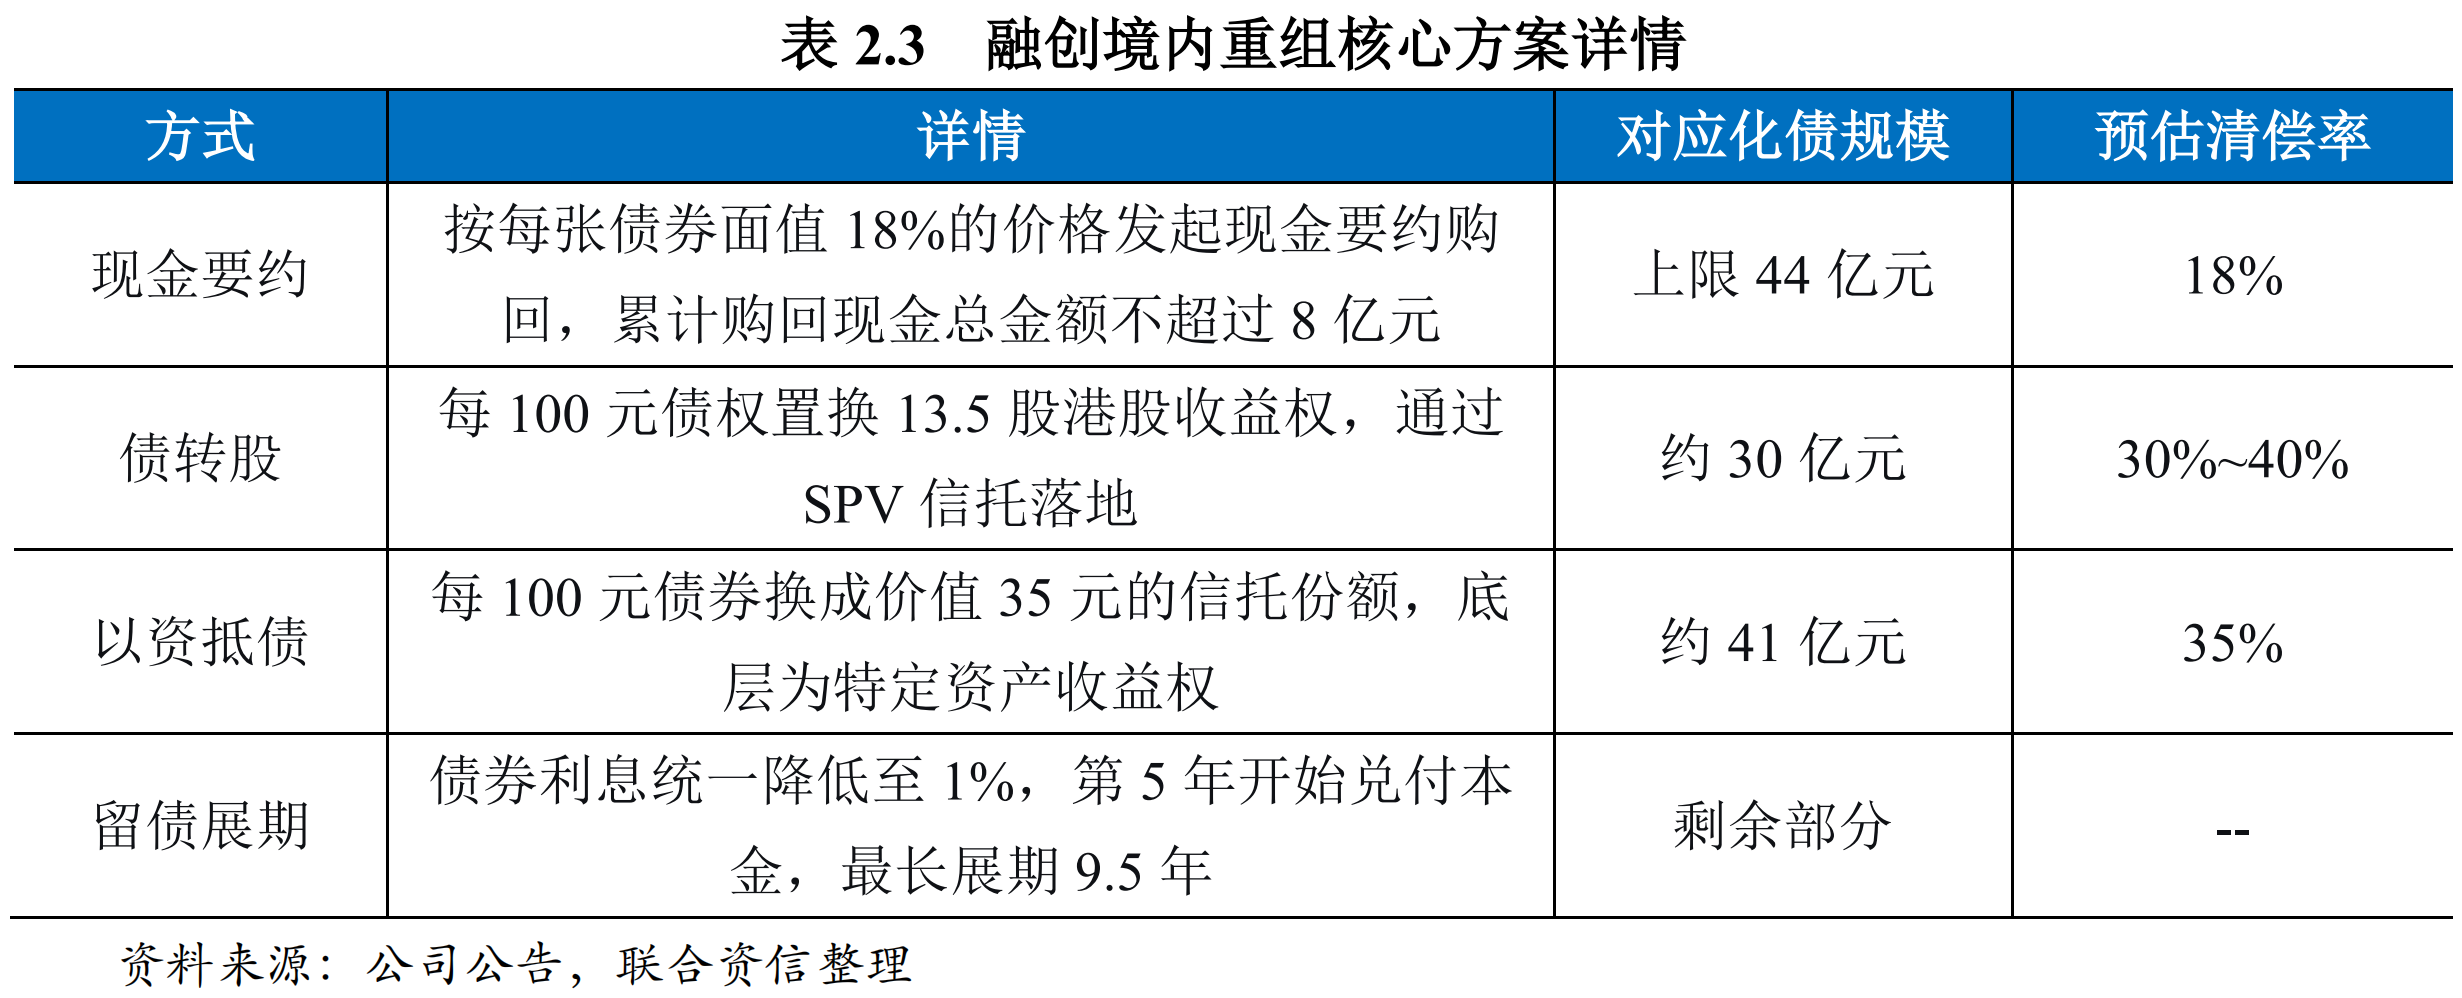
針對境內154億元公開公司債,融創采用“現金要約+債轉股+以資抵債+展期”四選一市場化清償機制,整體本金削債比例超50%,剩余債務最長展期9.5年。截至2025年末,公司已累計注銷境內債券約106億元,剩余48億元債券統一延期至2034年6月,債務期限結構大幅優化。
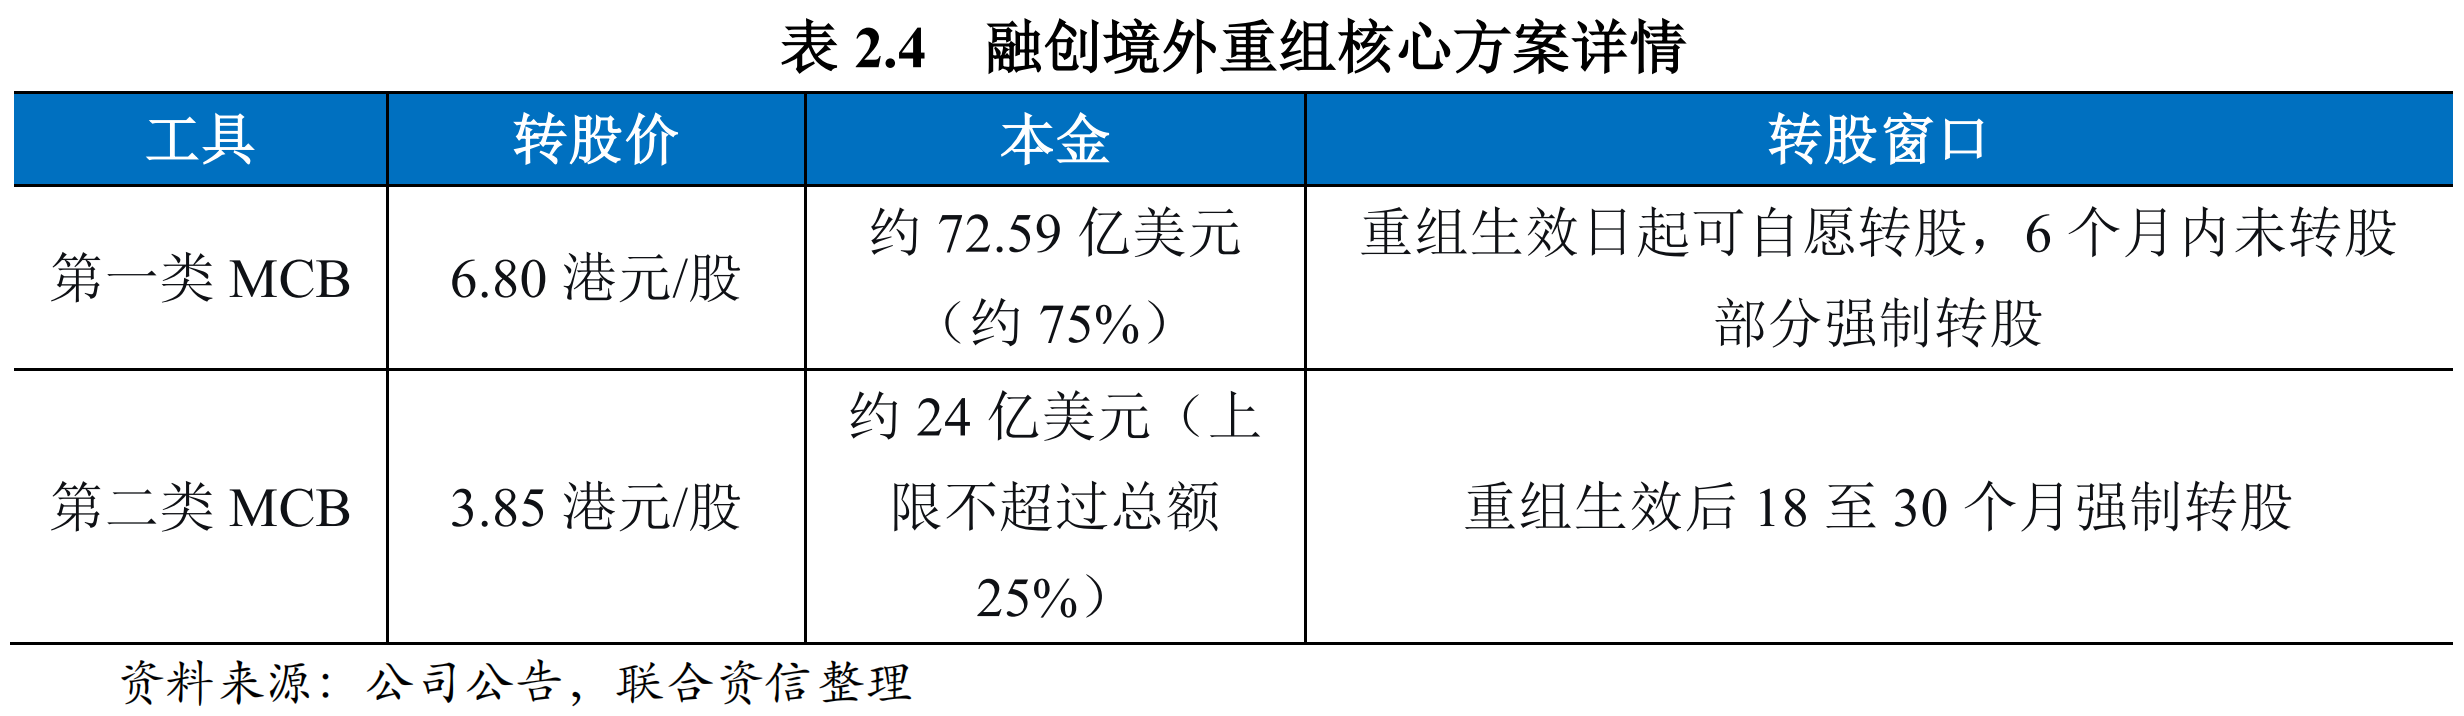
針對境外95.5億美元債務,融創采用零現金剛性兌付、全額分層債轉股模式,向債權人配發兩類差異化強制可轉債(MCB),適配不同風險偏好與持有周期的投資主體,方案最終以98.5%的超高債權人支持率通過,實現境外全部本息豁免清零,剛性負債壓降約680億元人民幣。此外,為化解全額債轉股帶來的股權過度稀釋、治理失穩風險,方案配套股權結構穩定計劃,即債權人每獲配100美元面值MCB,對應23美元份額定向授予實控人受限股票,該部分股份6年內禁止轉讓、抵押與套現,僅保留投票權,通過股東長期風險綁定穩定公司治理,避免管理層波動,保障重組后經營連續性。
4.重組成效與轉型展望:財務減負落地,經營修復仍需長期深耕
2025年末境內外債務重組完成后,融創財務端實現根本性減負,但盈利修復空間依然受限。財務層面,全年有息負債壓降超700億元至1882.6億元,境外全額債轉股豁免95.5億美元本息,疊加境內超50%本金削債,年利息支出大幅縮減,短期集中償債風險消除;債務豁免帶來大額重組收益,推動歸母虧損同比收窄52%,資產負債表實質性修復。然而,公司主業銷售持續收縮、毛利轉負,存量項目減值壓力仍存,項目端非標、開發貸仍需“一項目一策”協商,股本大幅稀釋攤薄原有股東權益,資本結構修復是長期過程。
經營層面,融創徹底終結高杠桿擴張模式,完成戰略邏輯重構。開發端主動收縮三四線非核心土儲,將七成資源聚焦一二線優質存量項目,聯合AMC盤活停滯項目、加速回款,資金優先級全面向保交付傾斜,保障基本經營盤穩定。業務結構向輕重并舉轉型,加速拓展物業、代建、冰雪文旅輕資產板塊,配套不良資管平臺拓寬現金流來源,降低住宅開發周期波動沖擊。
總體而言,融創的債務重組僅完成了財務減負,并未徹底解決經營基本面問題。行業下行周期下項目去化、回款修復節奏偏弱,輕資產短期難以對沖開發虧損。未來公司仍需依托存量資產高效盤活、經營精細化管控、輕資產規模擴容持續修復盈利,才能實現從高杠桿規模型房企向穩健型不動產綜合運營商的長期轉型。
三、結論與展望
從我國房地產行業債券市場風險處置整體情況來看,出險房企債務重組工作取得階段性成效,行業債務風險整體有所緩釋。截至2026年5月末,超六成出險房企已啟動或完成債務重組,頭部房企率先落地境內外一體化重組方案,通過多元工具實現大幅削債,有效壓降有息負債與利息支出,短期集中兌付風險有效緩釋。但當前債務重組工作仍面臨多重結構性制約,風險出清遠未完成。具體來看,一是,主體進度參差,大型出險房企已進入重組履約期,但多數中小房企重組進程滯后,部分主體仍處于協商僵局或尚未正式啟動重組,另有部分企業步入破產清算的末端處置流程。二是,“重復違約”現象持續凸顯,展期后再度逾期的案例增多,反映出單純延后償付期限難以化解深層償債能力缺陷;項目端的非標債務、開發貸因底層資產去化困難,獨立協商難度較大,成為存量風險化解的突出難點。三是,經營基本面修復乏力,即便完成債務減負,多數房企仍受制于銷售回款疲軟、項目減值侵蝕毛利、股本稀釋攤薄股東權益等困境,自身“造血”能力尚未恢復。四是,行業分化持續加劇,資金、優質資源不斷向央國企等優質房企集聚,中低資質房企深陷二級市場估值承壓、再融資受阻的負循環。具體來看,2026年上半年行業凈融資額為-160.31億元,再融資整體承壓;發行端資源向央國企高度傾斜,民營房企發債規模(占比僅1.88%)寥寥且高度依賴外部增信。從發行利差來看,房企發行利差遠高于市場均值,以AAA級為例,房企平均發行利差(94BP)高于信用債利差均值(50BP)44個BP;且同評級債券發行利差分化更為顯著,AAA級主體所發債券中,利差超60BP的債券期數占比達54%,遠高于信用債整體情況(22%),弱資質房企發行成本高企,二級估值壓力向一級傳導。上述分化格局下,行業信用分層持續固化,中低資質房企流動性風險加速暴露,存量債務化解與出清難度進一步抬升。
從本質來看,債務重組只是風險紓困的輔助手段,其功能局限于財務端減負與流動性騰挪,無法從根本上解決經營困境。當前行業核心矛盾已從短期的流動性危機,轉向舊有高杠桿、高周轉發展模式徹底失效與新型可持續經營能力缺位之間的深層沖突。在增量空間收窄、需求結構變遷的背景下,單純依賴債務減負難以支撐企業長期存續,如何盤活存量資產、優化業務結構、構建穩定現金流,成為全行業需要破解的共同課題。
放眼未來,房地產行業已告別增量擴張時代,邁入低杠桿、重運營、穩現金流的全新發展階段,債務化解與業態轉型將成為行業常態。從政策層面來看,預計將延續“穩預期、穩市場”的調控思路,一方面依托“保交房”白名單制度、融資協調機制筑牢行業風險底線;另一方面持續豐富債務處置工具、拓寬多元化化債渠道,提升境內外債務協同處置效能。從市場層面來看,行業信用分化將進一步延續,優質房企資產價值逐步凸顯,弱資質主體仍將持續承壓。總體而言,房地產行業基本面的趨勢性回暖,仍高度依賴于宏觀經濟的復蘇節奏與居民購房信心的實質性修復。行業出清與轉型之路任重道遠,企業唯有統籌債務化解與經營升級,完成從被動紓困到主動轉型的跨越,方能行穩致遠。
[1]聯合資信認為當出現下述一個或多個事件時,即可判定債券和主體發生違約:債務人未能按照合同約定(包括在既定的寬限期內)及時支付債券本金和/或利息;債務人不能清償到期債務,并且資產不足以清償全部債務或者明顯缺乏清償能力,債務人被人民法院裁定受理破產申請的,或被接管、被停業、關閉;債務人進行債務重組且其中債權人做出讓步或債務重組具有明顯的幫助債務人避免債券違約的意圖,債權人做出讓步的情形包括債權人減免部分債務本金或利息、降低債務利率、延長債務期限、債轉股(根據轉換協議將可轉換債券轉為資本的情況除外)等情況;聯合資信認定的其它事件。但在以下兩種情況發生時,不視作債券/主體違約:如果債券具有擔保,擔保人履行擔保協議對債務進行如期償還,則債券視為未違約;合同中未設置寬限期的,單純由技術原因或管理失誤而導致債務未能及時兌付的情況,只要不影響債務人償還債務的能力和意愿,并能在1~2個工作日得以解決,不包含在違約定義中。新增違約發行人是指發行人在統計期之前未發生違約本年度發生違約的發行人,包括公募債券和私募債券違約發行人。
[2]數據來源于預警通。
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“聯合資信”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!