睿思網
作者:睿思中國
來源:睿思網
出品|睿思網
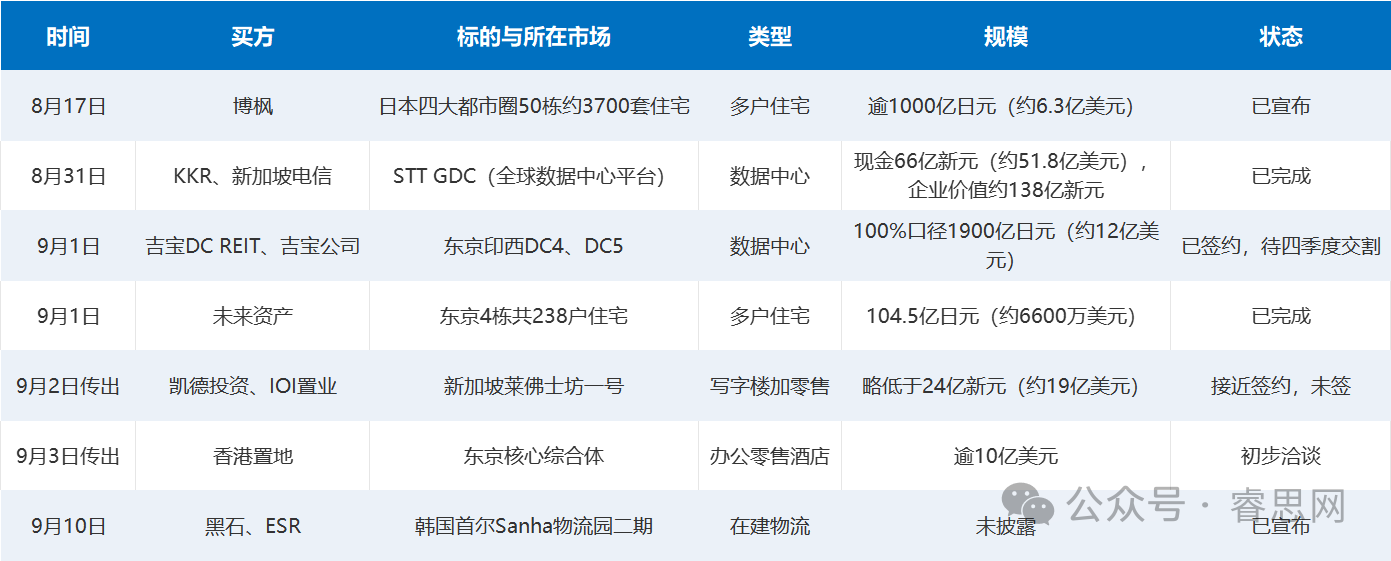
9月10日,黑石與ESR在首爾宣布,黑石房地產合伙人基金通過認購新股,取得首爾都市圈Sanha物流園二期多數股權,ESR保留少數權益,繼續做開發管理人和資產管理人。
往前回溯半個多月,同類交易在亞太密集出現。8月17日博楓宣布買入日本四大都市圈50棟、約3700套租賃住宅,第一次進入日本多戶住宅市場。8月31日,KKR聯手新加坡電信完成對全球數據中心運營商STT GDC的全資私有化。9月1日吉寶數據中心REIT宣布收購東京印西兩座超大規模機房。次日傳出凱德投資聯手馬來西亞IOI置業洽購新加坡地標萊佛士坊一號。9月3日彭博報道,香港置地赴東京尋找10億美元級綜合體。
錢在亞太內部重新挑選目的地,?日本、數字基礎設施和核心城市地標是三個最主要的去向?。同期的中國大陸,大宗交易依然活躍,只是買方席位上的外資,已經只剩個位數。
外資這輪重倉亞太,日本是最集中的市場
這些交易背后有總量數據支撐。仲量聯行統計,2025年日本商業不動產投資約6.2萬億日元,刷新歷史峰值,海外買家占到約38%,遠高于常年水平;世邦魏理仕口徑則約6.5萬億、同比增長31%。在世邦魏理仕2026年的調查里,?東京連續第七年是全球跨境不動產投資的首選目的地?。
進入2026年,外資還在加速。仲量聯行測算,上半年海外投資者在日買入約1.09萬億日元、約為上年同期的?3.7倍?,日本同期商業地產投資總額238億美元,繼續排在亞太第一位。
博楓這筆住宅,是這輪資金流入中最新落地的一筆。50棟樓、約3700套房源,散在大東京、大阪、名古屋、福岡四大都市圈,平均樓齡不到4年,出租率約96%,對價逾1000億日元、約合6.3億美元;據日經亞洲等媒體報道,賣方為摩根大通,交易雙方未公開對手方與條款細節。這是日本今年規模最大的多戶住宅交易之一,也是?博楓第一次進入日本住宅市場?。按博楓的表述,這是買入即可收租、基本不需要再改造的成熟資產包。
布局日本租賃住宅的并不止博楓一家。9月1日,韓國未來資產旗下Maps Realty完成收購東京4棟多戶住宅,共238戶,總價104.5億日元、約6600萬美元,都是2024至2025年建成的新房;今年2月,新加坡凱德雅詩閣信托也以46億日元在大東京南神奈川買入3棟自由保有租賃住宅。加拿大、韓國、新加坡的資金同時出現在同一個細分品類,在以往并不多見。
更大的交易在綜合體、酒店和寫字樓。2025年12月,太盟PAG與KKR簽約收購札幌控股旗下不動產板塊全部股權,企業價值約4770億日元、約31億美元,分三批交割到2029年,今年6月先完成51%,是這輪規模最大的外資在日交易之一。
酒店方向,今年上半年日本酒店成交19億美元、領跑亞太,同比增長75%。再往前,黑石2024年12月以26億美元從西武控股手中買下東京花園露臺紀尾井町,曾創下當時外資在日不動產投資的最高紀錄。
住宅只是博楓日本布局的最新一塊。據公開報道,此前它已拿下東京目黑雅敘園綜合體、岐阜安八的物流地塊,兩類資產合計超過2500億日元;今年2月又接近以約3000億日元、約19億美元收購東京汐留的電通總部大樓,在日本補齊辦公、物流、住宅三條業務線。博楓此前披露,其日本不動產板塊在12個月內從零做到逾15億美元,?計劃五年內擴到100億美元?。
買方給出的理由集中在幾點:日本融資成本處于主要經濟體較低水平,核心都市圈人口仍在凈流入,通脹回歸后租金溫和上行,日元貶值又壓低了外幣計價的買入成本。
只是這輪買入并非沒有代價。日本央行已在2026年6月把政策利率上調到1.0%,?是1995年以來最高?,7月會議維持這一水平并釋放繼續收緊信號。世邦魏理仕二季度報告顯示,東京寫字樓和酒店的預期資本化率已壓到歷史新低,上半年日本商業地產總投資3.023萬億日元、同比僅增2%,大體持平。
仲量聯行判斷,日本仍是全球少有的正利差市場,融資利率與物業收益率之間尚有正缺口,但這個前提取決于后續加息節奏;2026年日本本土資金也在大手筆接核心資產,外資并非唯一買家。對后來者而言,?靠估值壓縮賺錢的空間已經收窄?,后續回報更依賴租金的持續增長。
單筆最大資金,落在數據中心
9月1日這筆,吉寶數據中心REIT聯手母公司吉寶有限公司,收購印西市Tokyo DC 4、DC 5兩座自由保有超大規模機房,整體拿下90%有效權益,按100%口徑購買價為1900億日元、約12億美元,對應100%估值1940億日元。其中REIT自身持88.62%、出資1684億日元、折合約13.72億新元,吉寶公司通過本地子公司持1.38%,預計今年四季度交割。
賣方結構值得拆開看。兩座機房原由新加坡GIC與美國Equinix的合資公司持有,交易中GIC出讓所持全部80%權益,Equinix減半持股、保留10%并繼續擔任運營商。據交易文件,DC 4、DC 5分別于2021年、2024年建成,當前滿租,租戶為四家投資級客戶,加權平均租約期限約8.3年,租金每年固定遞增約2.8%,交易指引資本化率約4%至5%,另有券商測算其?在冊租金較市場價低估超過30%?。
這是吉寶在印西的連續布局。2024年7月它靠Tokyo DC 1首次進入日本,2025年9月簽約、11月完成DC 3收購,后者由Colt合資開發、整租給微軟15年。
更大的一筆在新加坡落地。8月31日,KKR與新加坡電信組成的財團完成收購STT GDC剩余82%股權,實現全資控股,現金對價66億新元、約51.8億美元,?隱含企業價值約138億新元、約109億美元?,交割后KKR持75%、新加坡電信持25%,并配套約50億新元可持續發展掛鉤貸款,STT GDC全球數據中心容量及管線約2.3GW,覆蓋東南亞、印度等市場。它的賣方,是淡馬錫旗下的ST Telemedia。
幾筆交易串成同一條資金鏈。2024年9月,黑石聯手加拿大養老金CPP簽約收購澳洲數據中心平臺AirTrunk,平臺覆蓋日本、新加坡、印度等地,?隱含企業價值超240億澳元、約161億美元?,CPP持12%,這樁交易今年9月進入銀團融資階段,尚待澳大利亞外資審查。
GIC出讓日本機房、淡馬錫出讓STT GDC,新加坡主權資本在這一時點把成熟數字基礎設施轉讓給REIT和長期基金,回籠資金。淡馬錫旗下豐樹9月為新興亞洲物流私募策略完成超5億美元首關,目標完全部署21億美元,明確投向馬來西亞、越南、印度的物流開發,出資人包括主權基金和養老金,資金并未撤出亞太,只是配置方向從成熟資產轉向東南亞、印度的增量開發。
CPP近年在中國大陸陸續出售核心物業,另一面是持續加倉亞太數據中心。?數字基礎設施和現代物流,由此成為這輪亞太跨境資本里單筆金額最大、線索也最清晰的方向?。
新加坡核心地標密集換手,黑石轉投在建物流
萊佛士坊一號是新加坡中央商務區地標,兩座甲級寫字樓分別為62層和38層,下接一座商場,總可租面積約86萬平方英尺,地鐵站上蓋。據彭博報道,凱德投資與IOI置業擬成立50:50合資公司,以略低于24億新元、約19億美元接手,截至9月初中仍處接近簽約、條款未定的狀態。標的股權較分散,賣方OUE REIT通過OUB Centre持有81.54%,余下18.46%在大華銀行手中,該行同時在樓內辦公,潛在買家還探討了收購后的局部重建,大華銀行傾向于繼續留用辦公空間。
新加坡核心區的資產輪動不止這一筆。今年4月,IOI已簽約以約24.76億新元,向凱德綜合商業信托(CICT)收購濱海灣甲級寫字樓Asia Square Tower 2,9月初通過行權繼續推進。CICT反向操作,以約39億新元買入烏節路自由保有綜合體Paragon,賣出Asia Square Tower 2的退出收益率約3.0%,買入Paragon的進入收益率約3.9%,預計提升每份分派約2.1%。?賣掉低收益率寫字樓、換成收益率更高的零售醫療綜合體,是REIT的主動調倉?。
進入洽談的,還有體量更大的資產。濱海灣綜合體Marina One由M+S持有,馬來西亞國庫控股Khazanah占60%、淡馬錫占40%,市場消息指香港置地是優先競標方,凱德報價相對偏低,標的報價約57億新元、約44億美元,截至8月初尚無約束性協議公開確認。
這家被傳競逐Marina One的香港置地,同時在找東京資產。彭博9月3日援引知情人士稱,其擬在東京核心地段尋找總價值逾10億美元、集高端辦公零售酒店于一體的綜合體,已分別與黑石、日本Hulic接洽,標的指向那座黑石2024年底以創紀錄價格拿下的東京花園露臺紀尾井町,以及Hulic旗下大手町Place,目前仍是初步洽談,未必成交,這也是母公司怡和控股向投資公司轉型的一步。
黑石在韓國選擇了另一條路徑,?繞開成熟存量,直接入股在建項目?。Sanha物流園二期位于首爾都市圈,建筑面積約33萬平方米,為干倉,預計2028年建成,設計上預留了支撐倉儲自動化的電力,目標客戶是第三方物流、電商和零售企業。
黑石以認購新股取得多數股權,原股東ESR不退出,繼續通過韓國平臺操盤開發運營。一邊為東京核心成熟資產尋找受讓方,一邊入股首爾在建物流,?輪動方向清晰可見:部分回收資金,再投向有開發增值空間、綁定電商和自動化需求的項目?。
成交額創新高,買方席位上的外資只剩個位數
回到中國大陸,一個容易被誤讀的現象是,這里的大宗交易并不清淡。世邦魏理仕數據顯示,2026年上半年國內商業地產大宗交易額約1442億元,?創歷史同期新高?。
分城市看,北京成交約257億元、同比增長約50%,創2022年以來同期新高;上海同樣活躍,世邦魏理仕口徑為61筆、273.5億元,戴德梁行口徑為35宗、233億元、同比增47%,兩家樣本門檻不同,方向一致向上。
分拆買方結構,外資席位大幅收縮。戴德梁行統計,上半年?上海外資買家成交金額占比僅約7%?;世邦魏理仕口徑,北京、上海內資買家占比分別約100%和92%,僅有的外資交易以港資為主,東亞銀行增持自有大廈、新鴻基、周大福,以及GIC參與虹橋萬科中心股權收購,是為數不多的例子。不同機構口徑有別,結論接近,外資在境內大宗買方名單里已經邊緣化。
賣方名單上出現的,反而是一批熟悉的外資機構。近年阿布扎比投資局、新加坡CDL、基匯資本、ARA、加拿大CPP陸續出讓核心物業,市場上還傳出KKR、AEW愿意折價處置京滬自持商業的消息。接盤方換成了中郵、大家、國壽等保險資金,象嶼、中建聯合體和地方國資,以及自用型產業資本。?拼多多以約33.7億元買下上海陸家嘴星展銀行大廈用作總部?,按戴德梁行口徑,為上半年上海單筆最大交易。
該行另統計,上海大宗交易中自用型買家的金額占比,已從2025年的26%升到今年上半年的?50%?,辦公樓交易中超過六成由自用買家完成。
中國大陸大宗市場的定價主力,已經從追求租金回報和資產升值的財務投資人,轉向出于總部辦公、長期配置和存量盤活需要的內資。機構買家的篩選標準集中在幾點:核心區位、現金流可預測,最好還能對接REITs退出。世邦魏理仕在一份面向國際投資者的報告中也直言,外資機構資本自2022年起大體淡出,接盤主力變成保險資金。
剩下的外資,換了個打法
淡出大宗買方名單,并不等于清空在華頭寸,博楓就是一個反差樣本。
它在中國大陸的長租公寓只做了兩處小規模試點:上海內環的靜安博鄰,和新江灣五角場的五角場博鄰,都由旗下博鄰blinq品牌運營。今年,這兩處資產被做成中金—博鄰長租公寓持有型不動產ABS,專項計劃管理人是中金公司,博楓擔任發起人和運營方,原始權益人為上海博胤安廈,獲批擬發行規模15.2億元,6月5日首期實際發行設立8億元,是?全國首單市場化長租公寓機構間REIT,也是首單外資機構參與的住房租賃資產證券化產品?。買入、改造、運營、退出的閉環在上海跑通之后,博楓將更大體量的資金投向日本,一次收購約3700套。
新經濟資產上,它9月初在廈門投洽會期間啟動首只在華人民幣新能源基金首輪募集,?預期規模超120億元?,專門投向已投運、簽有長期購電合同的風電、光伏和儲能。
這輪換手并非跨境資本單向涌入亞太。賣方多為GIC、淡馬錫、西武、摩根大通這類長期資本,買方里吉寶、凱德、未來資產、PAG本身就來自亞太,資金性質也以追求長期現金流的配置型資金為主。落到中國大陸,一類外資的選擇趨同:小步試點,用證券化解決退出,將重點配置到風險收益比更確定的市場。中國大陸商業不動產價格仍在重定價,部分城市寫字樓空置率走高、凈租金回報偏低;日本、新加坡核心區和韓國優質物流,則能提供更清晰的現金流預期和相對更低的融資成本。
?資金最終流向現金流和退出路徑都算得過來的市場。?利率、租金、匯率和退出通道逐項算清,亞太內部的取舍也就清晰了。中國大陸市場并非沒有機會,只是賺錢的方式在變,從博取整棟資產的價差,轉向運營增值、證券化退出和新經濟資產,每一步都更依賴專業管理能力。
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“睿思網”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!