睿思網
作者:睿思中國
來源:睿思網
出品|睿思網
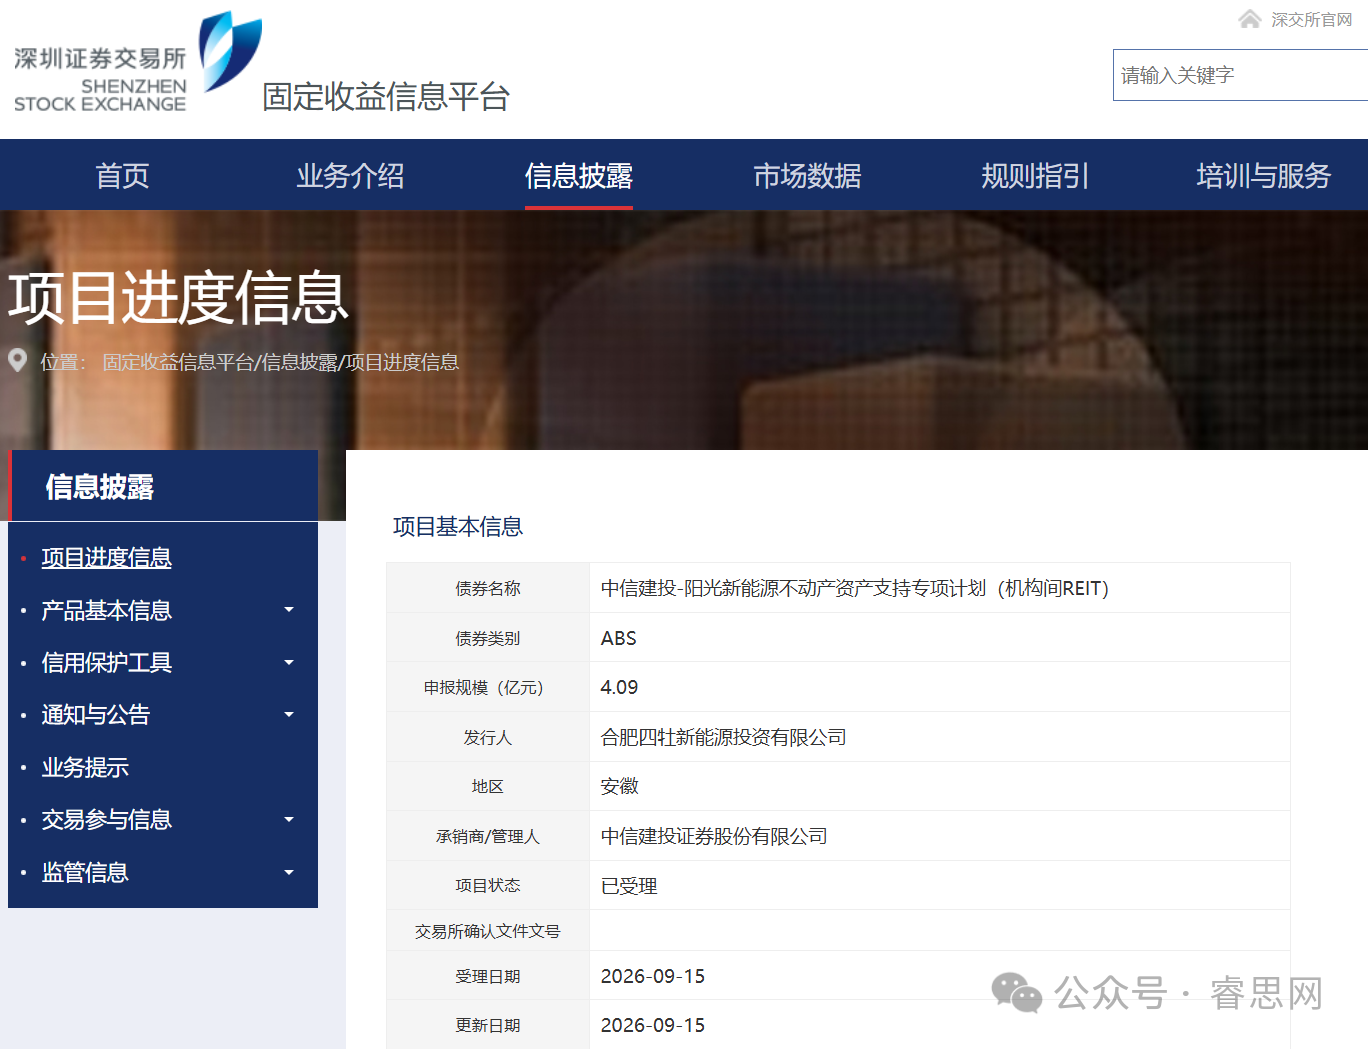
深交所固定收益信息平臺顯示,9月15日,中信建投-陽光新能源不動產資產支持專項計劃(機構間REIT)項目狀態更新為"已受理"。該債券類別為ABS,申報規模?4.09億元?,管理人和承銷商均為中信建投證券,發行人為合肥四牡新能源投資有限公司。
4.09億元在今年的新能源融資里不算大數。大的是發行人背后的公司。合肥四牡成立于2018年11月,注冊資本2.12億元,由陽光新能源開發股份有限公司100%持股,注冊地就在合肥高新區天湖路2號陽光電源廠房科研樓,法定代表人舒杰,主營電站投資運營、風光項目開發和碳排放指標銷售,是一家專門持有電站的項目公司。
四牡背后的陽光新能源,是上市公司陽光電源(300274)控股并表的子公司,陽光電源直接持股約79.40%,實際控制人曹仁賢,也是這一體系內負責下游電站投資、開發和運營的平臺,與母公司的逆變器、儲能制造形成上下游配套。按陽光新能源官網援引標普全球大宗商品洞察的口徑,公司連續多年位列全球光伏電站開發商第一,截至2026年6月累計開發建設新能源電站約61GW,業務覆蓋24個國家和地區。這一數據為公司自述、未經獨立核驗;按標普這一口徑,公司在民營電站開發商中排在最前列。
這單產品屬于持有型不動產ABS,私募發行、交易所場內掛牌,面向合格機構,以項目公司股權和電站經營現金流為基礎,多為平層結構,制度設計上弱化外部主體增信、強調以資產現金流償付,資產成熟后可銜接公募REITs,市場通稱機構間REITs。
具體入池哪些電站,受理階段沒有披露。從名稱和四牡的經營范圍看,應是體系內風電或光伏電站不動產,但裝機、評估值、分層和期限,都要等專項計劃文件。安徽本地能查到的項目,比如合肥肥西花崗那座漁光互補光儲融合電站,并無證據表明已裝入本產品,不能對號入座。
一家全球第一的光伏電站開發商,為一筆4億出頭的小單專門搭起項目公司、走進交易所,得先從它的錢壓在哪說起。
錢壓在電站里,股權退出這兩年走得慢
電站是重資產生意,前期集中投入,回收期長達二三十年,自持電站會持續占用資本金。開發商過去的滾動邏輯是借錢、建場、并網,再靠電費、補貼和再融資維持周轉,資產越滾越大,表也越來越重。一旦電價、補貼或融資環境變化,周轉就會卡殼。
?股權融資這條路,近兩年走得并不順。?
陽光新能源2023年12月由陽光電源公告籌劃分拆至境內上市,母公司先行增資10億元補充資本金;2024年2月又引入安徽鐵基新能、浙江富浙富創等省級國有基金合計增資3.47億元,陽光電源持股由82.94%攤薄到81.46%,此后經多輪融資降到約79.40%。但分拆上市之后沒有新的明確進展,陽光電源對外口徑仍是"正常推進"。與此同時,陽光新能源2024年底取得A股公司泰禾智能(603656)控制權,2025年6月泰禾智能再以4580萬元現金收購陽光新能源旗下安徽陽光優儲,切入工商業儲能。上市平臺先裝了儲能,體量龐大的自持電站仍留在母體表內。
戶用光伏龍頭正泰安能的選擇更直接。它2023年遞交招股書、擬從正泰電器分拆上市,2025年9月撤回申請。2026年8月3日,"財通-正泰安能新能源基礎設施碳中和綠色持有型不動產資產支持專項計劃(鄉村振興)"獲上交所受理,擬發行?66.62億元?,是目前新能源領域規模最大的一單機構間REIT。海爾集團的新能源主體海爾新能源2022年5月成立,據媒體報道2025年底啟動上市,2026年7月27日先把50億元的"太保資產-國泰海通-海爾新能源"項目報進了深交所,底層清單尚未披露,市場預計以分布式光伏加配套儲能為主。
已經上市的電站運營商也在動手。2026年8月27日,晶科科技(601778)公告,擬以全資持有的34家項目公司、57座工商業分布式光伏電站作為底層,向上交所申報持有型不動產ABS,總裝機約298MW,分布在安徽、河南、江蘇等七個省份、均已并網,產品暫定名"中信建投-晶科科技分布式新能源持有型不動產資產支持專項計劃",存續期擬至2050年,公司或關聯方初始認購10%至20%,發行規模未定。該事項已經董事會通過、尚需股東會,目前并未正式受理,公司也提示入池資產存在調整可能。中信建投的名字,同時出現在陽光、晶科兩個頭部電站開發商的項目里。
分拆排隊慢、門檻高,資產證券化于是被更多開發商當作回籠資金的渠道。綠色貸款和綠色債券解決的是債權融資,規模再大也是負債;機構間REITs在真實出售的結構安排下提供的是權益性質的資金,把成熟電站從表內盤活、收回現金再投新項目。能不能出表、回籠多少,要看交易結構和評估結果,并非一發就等于變現,但對急于周轉的開發商,這樣的大額權益通道并不多。
首單密集落地這一年
這條通道不是為新能源專設的,但過去一年填進來的,大多是清潔能源資產。
最先落地的是風電。2025年6月,遠景能源把河北魏縣一座100兆瓦平價風電場做成2.85億元持有型不動產ABS,期限約50年、平層、不設開放退出,8月在上交所掛牌,是?首單清潔能源風電持有型不動產ABS?。同年11月水電跟上,中信證券操刀的四川能源發展項目在深交所掛牌,25.45億元、期限44年,底層是橫江流域五座梯級電站,發行時38家機構認購、認購倍數15倍。
光伏的步子最密。2025年12月碧澄能發首單工商業分布式在深交所設立,首期2.97億元、約130兆瓦;2026年3月太保資產主導的天合富家30.45億元掛牌,打包十個省份2.8萬余個戶用電站,是首單戶用光伏;5月港華智慧能源3.05億元、14座工商業光伏落地,工商業、戶用、險資主導的口子在半年內相繼打開。
儲能這一單讓風險定價真正現形。2026年4月財通資管-阿特斯項目發行,4.51億元、期限約49年,底層是甘肅酒泉一座200兆瓦/800兆瓦時電網側獨立儲能電站,產品不設固定預期收益率,容量電價和峰谷套利的好壞直接由投資人承擔,是?首單獨立儲能?。光熱、水光互補隨后補上:中光新能源7.5億元熔鹽光熱項目7月3日獲上交所通過、尚未發行;國家電投黃河公司63億元水光互補項目8月28日受理,是首單水光互補,底層是否涉及龍羊峽尚未披露。
首單的身份很快不夠用,發行人和錢的來源開始五花八門。1.14億元的中聯通合項目4月15日發行,原始權益人是中聯基金旗下一只Pre-REITs新能源基金,前端養資產、后端ABS退出,第一次形成完整樣本;8月受理的黃河天煒3.04億元儲能項目,背后是山西黃河實業集團及美錦能源等煤焦民企,為山西煤焦系首單;平安證券操刀的韶能灣頭水電2.71億元用轉讓不超過70%股權做出表,另一單大洑潭水電仍在排隊。
央企同樣在用這條通道,單筆規模還更大。6月11日,華能新能源兩期碳中和持有型不動產ABS同時獲上交所通過,一期23億元、二期22億元,合計45億元,管理人為長城證券資管。加上8月受理的國家電投黃河63億元水光互補項目,機構間REITs并不是民企專屬:公募REITs的發起人至今以電力央企為主、民企只有明陽智能等少數幾家,機構間通道門檻更寬,央企憑大體量資產拿下更大單筆規模,民企則在戶用、分布式、儲能這些新品類上更活躍。
制度在7月下旬落了關鍵一筆。7月24日,滬深交易所同步修訂資產支持證券業務指引,第一次在官方業務規則里采用?"機構間REITs"?名稱,統一權屬審核和國有資產轉讓標準,確認產品的權益屬性,并明確擴募不設間隔限制,適配電站滾動開發、分批注入的節奏,此前這個名字只是市場俗稱。此后受理明顯加密:海爾7月27日、易儲7月28日、正泰安能8月3日、灣頭水電8月10日、水光互補8月28日、海鹽潮能9月7日、陽光9月15日。
規模隨之起來。新世紀評級統計,2026年上半年全市場發行機構間REITs共 24單、330.13億元,其中能源基礎設施64.01億元、占約19%,僅次于商業地產和數據中心。據中金公司統計及媒體梳理,截至7月末全市場累計發行規模突破?1024億元?、覆蓋15類業態;僅上交所,截至7月末累計申報已有90單、規模超過1700億元,這里面既有已發行也有在審,和前面的發行口徑不能直接相比。
認購方也在變化。8月4日設立的興證基實-宏祚新能源1.6億元項目,由紅杉中國與宏信建發聯合打造,平層、不依賴主體增信,發行階段獲保險和理財資金超額認購;8月18日發行的工銀瑞投-杭泰數智3.83億元項目,核心投資人是工銀理財,也是首單由銀行系基金子公司擔任管理人的同類產品。主要項目見文末附表。
電價入市,電站估值換了算法
能不能發行是一回事,按什么價格發行是另一回事;機構出多少錢,看的是電站未來的現金流。
變化始于電價。2025年2月,《關于深化新能源上網電價市場化改革促進新能源高質量發展的通知》(發改價格〔2025〕136號)出臺,推動新能源上網電量進入電力市場,新增項目電價不再由政策固定。新建電站要按市場電價測算收入,過去憑裝機規模和固定電價推算收益的辦法開始失效。
清潔能源資產的估值邏輯正在變化。裝機規模不再是唯一標尺,資產是否合規、現金流是否穩定可預測,加上光照、風力等先天資源稟賦,才是買方關注的重點;一年發多少電、以什么價格上網、電費能否按時收回,最終落到一份REITs份額的定價上。
機構間REITs期限普遍拉得很長,遠景約50年、阿特斯約49年,與電站二三十年的運營壽命匹配;阿特斯那只?不設固定預期收益率?,按底層資產實際運營收益向持有人分配,不承諾類固收收益,運營好壞由投資者直接承擔。入池資產要成熟運營、現金流可預測,評估采用收益法,電價假設、利用小時、衰減率稍有變動,估值就差出一大截。
合規上的麻煩比想象中具體。儲能這類新型基礎設施大多建在租賃土地上,目前沒有統一的不動產產權認定,入池通常采用"項目公司股權加設備所有權加長期土地租約加電費收費權"的打包架構,資產隔離效力弱于自有產權的不動產;分布式光伏則普遍存在屋頂租賃期限與產品期限錯配、土地性質和并網手續碎片化等問題,是審核反饋的高發區。多數項目至今仍不同程度設有差額支付等主體增信,像宏祚、中聯通合那樣完全憑資產信用、不依賴主體的平層產品還是少數。
流動性也是明擺著的。機構間REITs只向合格機構發行,以協議轉讓為主,沒有個人投資者接盤,份額變現效率遠低于公募;未來能不能轉公募REITs,交易所尚未出臺常態化的轉板細則,眼下更多是預期。最終退出仍要靠擴募、整售或未來轉入公募。
對開發商來說,這套定價方式并不熟悉。以前電站估值更多參照造價和裝機,證券化之后,電價假設、利用小時、衰減率都要放進機構的模型重新測算。
能不能擴募,比能不能發首單更重要
對開發商來說,發一只產品只是把一批存量電站變現一次,真正改變資金周轉的,是能不能把后續成熟的電站持續裝進去,形成培育、注入、回籠、再投的循環。這也是7月新規明確擴募不設間隔的原因,通道能不能轉起來,關鍵在擴募。
目前做成這件事的?只有碧澄一家?。首期產品2025年底設立時約130兆瓦、2.97億元,2026年5月擴募申請受理、6月通過、8月20日完成,累計募集超過8億元,底層擴到約400兆瓦,對應投資規模約15億元,從首期設立到擴募完成用了八個月。明陽走的是另一條路,公募與機構間兩個平臺并行,機構間那只本期發行8.1267億元,底層為陜西榆林靖邊150兆瓦風電場。
擴募并不隨首單自動到來。新裝入的資產同樣要過合規、評估和機構認購的關,開發商手里還得有足夠多成熟運營、產權清晰的電站可供接續。陽光新能源這單4.09億元目前更像一次試水:公司累計開發61GW聽上去龐大,但已開發不等于自持,自持不等于成熟合規、可被證券化,能持續注入REITs的資產有多少,決定它是只發一單,還是做成一個可擴募的平臺,目前沒有公開信息支持判斷。海爾50億元申報的底層明細尚未披露,晶科科技那單還停在董事會通過、待股東會階段,同樣要往后看。
受理只是交易所流程的第一道環節,后面還有反饋、回復、通過和發行。深交所尚未披露這單的反饋意見,入池電站名單、評估值和分層結構都是空白。
清潔能源機構間REITs運行一年多,首單發行之后又完成擴募的,目前只有碧澄一家。陽光這單能不能成為下一個,要等文件披露,也要等發行之后的發電數據。
附表:截至2026年9月15日清潔能源機構間REITs主要項目
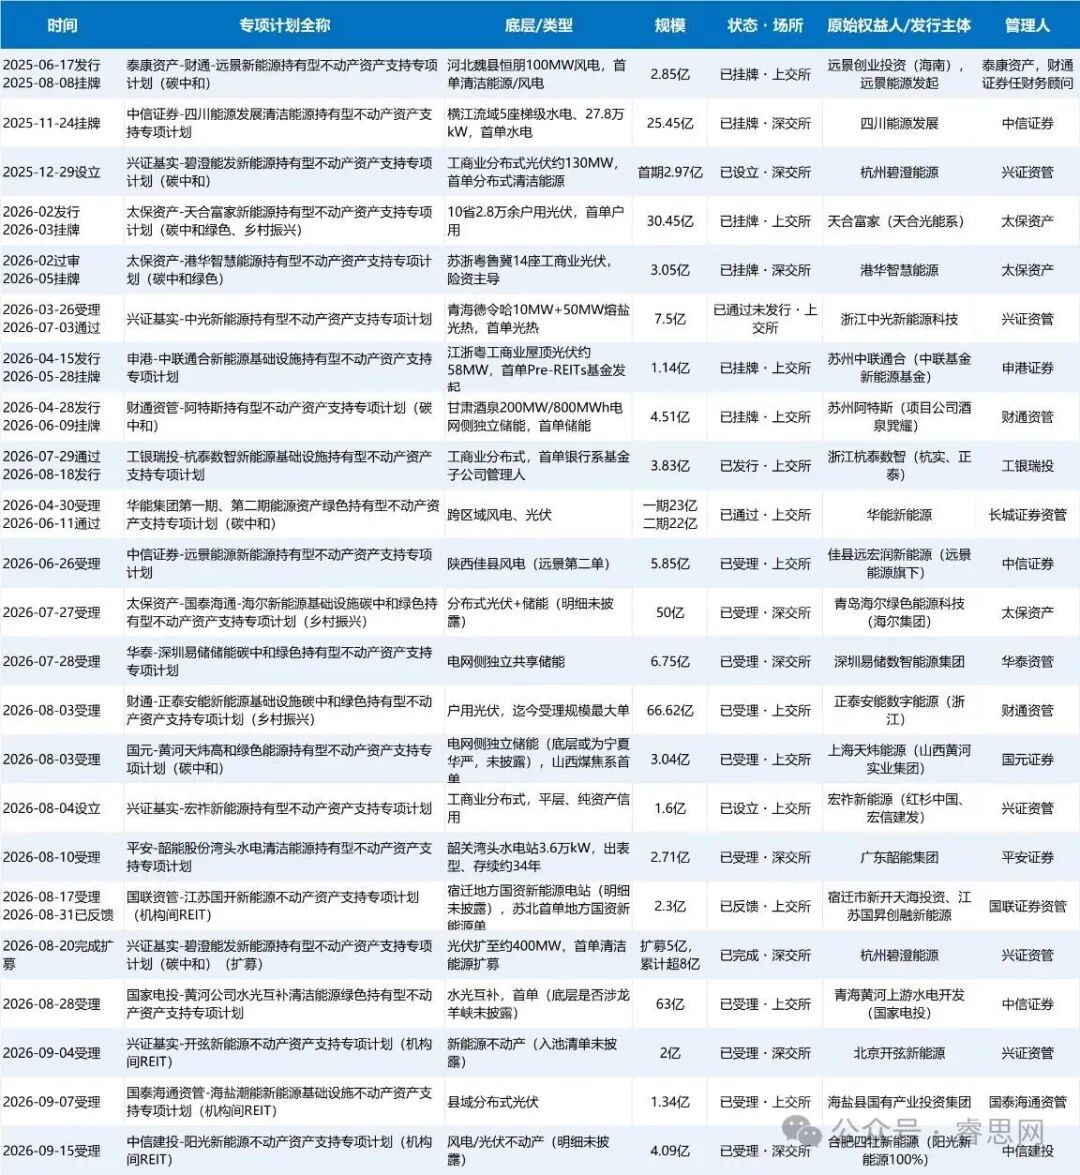
注:①規模均為申報或發行口徑,不等于最終規模;②本表僅收錄已被交易所受理及以后狀態的項目;晶科科技57站(董事會通過、待股東會)、韶能大洑潭水電(公司9月15日稱仍在申報準備)、山東發展(不超16億元,選聘管理人)、廣東建晟(選聘管理人和銷售機構)等**尚未受理**的項目未納入;③全國首單火電 "國金資管 - 新疆國信持有型不動產資產支持專項計劃"(54.6億元,2025年12月上交所設立)屬化石能源,不在清潔能源口徑內;④個別專項計劃完整名稱以交易所后續披露為準。
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“睿思網”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!