資產界



最及時的信用債違約訊息,最犀利的債務危機剖析
作者:Osyth
來源:資產界
以前催別人還錢的人,開始轉頭教欠款人怎么對付催收。
01
最懂催收的人,轉行教人反催收
催收與反催收,原本分處債務處理的兩端。
催收機構受金融機構委托追收逾期欠款,反催收團隊則站到負債人一端,幫客戶處理延期、減息、停催等問題。
現在,兩邊的人開始流動。
財聯社今年調查中,一名金融機構消保人士提到,此前所在機構呼叫中心裁員后,部分負責催收的員工直接進入反催收團隊。
另有受訪人士在中部某省會城市發現,催收公司與反催收公司位于同一棟寫字樓,人員流動頻繁。
公安部此前也披露過類似現象。
2025年12月,公安部經偵局在介紹金融黑灰產案件特點時提到,部分職業律師和催收機構專業人員,因為熟悉法律法規和信貸機構投訴規則,在利益驅使下加入“反催收”等團隊。
這批人轉行有天然優勢。
他們熟悉信貸產品和貸后流程,知道催收如何推進,也知道投訴會進入哪個部門、金融機構如何處理消保問題。
過去這些經驗用來催客戶還錢,現在可以直接用于處理債務協商和投訴。
收入也是最現實的吸引力。
上述金融機構人士提到,一些人“從催收到反催收,收入翻倍”。
財聯社調查中的一家頭部“債務優化”公司,40人團隊年流水達到2億元;此前東北被打掉的一個十余人團隊,年流水也達到約2000萬元。
這門生意能做大,還有一個更大的背景:個人不良貸款正在加快處置。
2026年上半年,金融機構在銀登中心掛牌轉讓的不良貸款本息接近1700億元,其中個貸約1300億元。
同期實際轉讓的不良貸款規模約1011億元,個貸占比超過八成,個人消費貸占比達到38.9%,信用卡貸款占23.4%。
大量信用卡、消費貸進入不良處置,也對應著一批已經出現還款困難的借款人。
有的人同時背著幾張信用卡、消費貸和網貸,收入減少以后,原來的月供已經難以維持。
接下來能不能延期、能不能重新分期、息費如何處理,直接關系到債務會不會繼續惡化。
這類需求本身并不違規。
2025年3月,金融監管總局已經提出開展個人消費貸款紓困,銀行業金融機構可以根據借款人的信用記錄和還款保障情況,對暫時遇到困難的借款人合理調整償還期限和頻次。
但對于不少借款人來說,找哪個部門、符合什么條件、能夠談到什么程度并不清楚。
中間的信息差,就成了“債務優化”公司獲客的入口。
02
反催收換殼:講法律、買流量、公司化
過去的反催收比較直接:找一批逾期客戶,電話推銷,再替客戶投訴、協商退息。
現在,這門生意至少發生了三個變化。
第一個變化,短視頻、直播和信息流廣告,已經成為新的獲客入口。
東莞廣東商格律師事務所就是一個典型案例。
公開處罰信息顯示,2024年7月至2025年3月底,這家律所圍繞債務化解業務簽訂合同9824份,收取費用約1019萬元;同期投流、退款、手續費等成本支出約1015萬元,利潤只剩約3.8萬元。
不到一年收進1000多萬元,又幾乎全部花了出去。
這類業務越來越像互聯網流量生意:平臺投廣告,負債人留下聯系方式,銷售負責跟進,成交后再進入后端處理。
第二個變化,“反催收”開始披上法律服務的外衣。
“反催收”這個名字越來越少,取而代之的是“債務優化”“法務咨詢”“法律咨詢”“債務重組”。
《中國信用卡》2026年第9期提到,一些內容創作者開始以普法形式向負債群體講名譽權、個人信息保護、信用卡協商和催收規則,再通過銷售法律書籍、付費課程和咨詢服務變現。
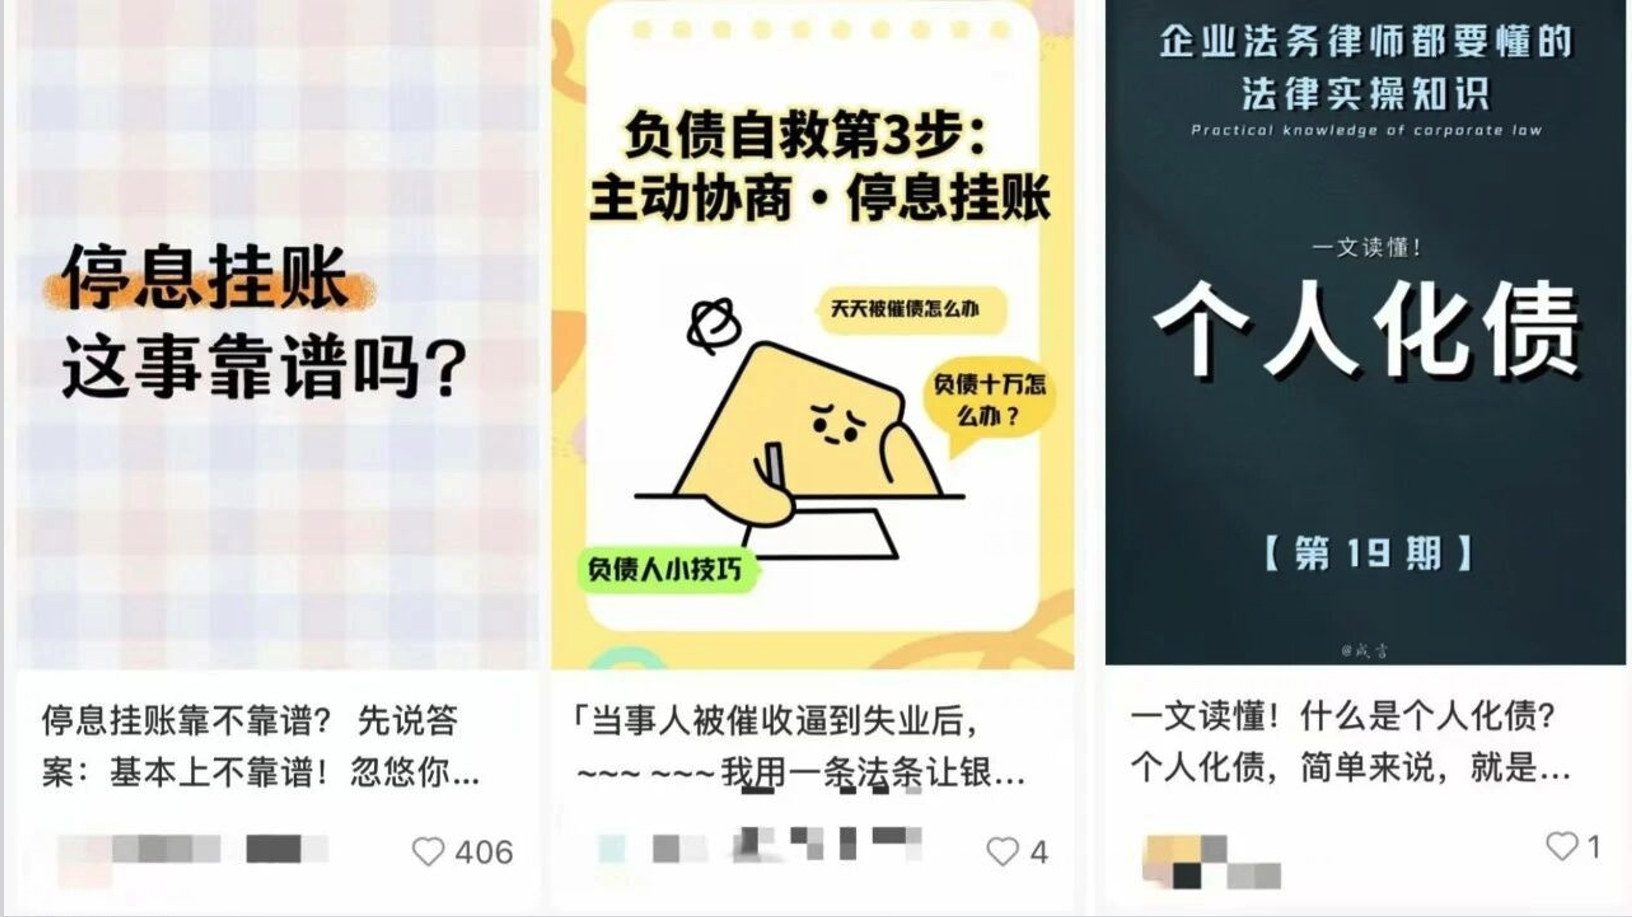
一些團隊注冊法律咨詢公司,還有機構與律師事務所合作。
過去直接賣“停催”“退息”,現在先講法律,再把流量導向債務協商業務。
其中容易出現的問題,是法條只講一半。
比如,符合條件的信用卡持卡人可以與銀行協商個性化分期,但“可以協商”不等于銀行必須同意;違法騷擾、泄露債務信息可能侵權,也不能反過來推導出所有催收都是侵權;“催收非法債務罪”針對的是高利放貸等產生的非法債務,正常信用卡和銀行貸款不會因為逾期自動成為非法債務。
法條沒有變,使用法條的方式變了。
第三個變化,是從個人中介,做到公司化流水線。
早期可能只是一個人收幾千元,幫客戶打電話、寫投訴材料。
現在一些團隊已經分出了投流、銷售、客服、“法務”和后端交付。
收費方式也越來越成熟。
財聯社調查中,有從業者向一名30萬元貸款客戶報價,聲稱可以減免約5.13萬元利息,再按照減免金額的34%收取服務費,一單獲利超過1.7萬元。
客戶范圍也在擴大。
除了逾期借款人,一些機構開始尋找已經結清貸款的客戶,宣傳此前支付的部分利息仍可以追回,成功后再按比例分成。
反催收沒有消失,只是換了一套更像正規商業服務的外殼。
03
1500多起案件,反催收團隊批量被端
今年以來,反催收相關案件開始密集進入公安視野。
9月10日披露的一起案件中,警方搗毀佛山一家以“法務咨詢”為掩護的反催收中介公司,抓獲20余名涉案人員。
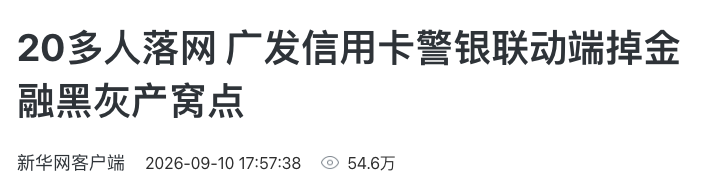
這家公司批量運營“債友圈”“債務規劃指南”等賬號,宣傳“停息掛賬”“債務分期”“征信修復”等服務。
客戶進入后,中介會要求更換信用卡預留手機號,再由工作人員冒充客戶與銀行溝通,并使用偽造證明材料。
從短視頻獲客,到“法務咨詢”成交,再到冒充客戶、制作材料,這類反催收業務已經形成完整鏈條。
8月,寧夏又出現一起利用投訴向金融機構索要錢款的案件。
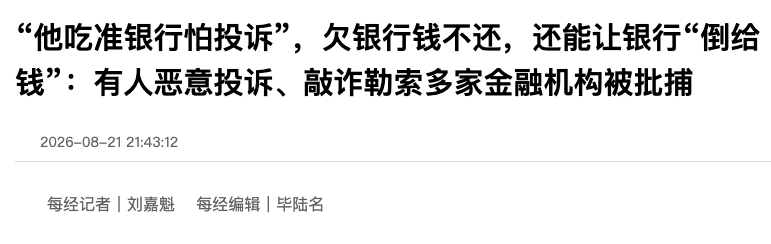
一名多張信用卡長期大額逾期的持卡人,在半年內多次以“暴力催收”“隱私泄露”等理由投訴工商銀行、郵儲銀行、中國銀行等多家金融機構。
相關第三方催收公司先后向其支付5.3萬元。
8月18日,寧夏吳忠市利通區檢察院以涉嫌敲詐勒索罪、信用卡詐騙罪對其批準逮捕。
當地警方稱,這是寧夏首例借信訪投訴渠道敲詐勒索金融機構案件。
全國范圍的集中打擊也在繼續。
今年4月,公安部經偵局和金融監管總局稽查局部署新一輪金融領域黑灰產違法犯罪集群打擊,信用卡不正當“反催收”中介再次被列入重點。
上一輪行動中,2025年6月至11月,全國公安經偵部門共立案查處金融領域黑灰產犯罪案件1500余起,打掉職業化犯罪團伙200余個,涉案金額近300億元。
信用卡不正當反催收,就是當時重點打擊的方向之一。
從今年披露的案件看,反催收的操作已經不止是替客戶打電話、寫投訴材料。
冒充客戶、偽造證明、虛構催收違規事實,再利用投訴機制向金融機構和催收公司施壓,已經成為部分案件中的主要手段。
反催收從個人代理做成公司化生意以后,公安和監管部門的打擊范圍,也開始從單個投訴行為延伸到前端獲客、材料制作和后端變現。
*添加主編微信:wjki200921領資料進特殊資產投資處置交流群
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“資產界”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!
原標題: 催收員轉行“反催收”,40人年流水2億!