資產(chǎn)界




最及時的信用債違約訊息,最犀利的債務危機剖析
作者:資產(chǎn)界
來源:資產(chǎn)界
8月28日,“資產(chǎn)界·第二課堂·標桿研學”活動走進廣東省深圳市坪山公證處。
來自銀行、AMC、個貸不良投資運營機構及公證機構的行業(yè)人士,圍繞個貸不良市場趨勢、資產(chǎn)運營、公證調(diào)解、賦強公證、資產(chǎn)處置及信用卡不良批轉等話題展開交流。
活動現(xiàn)場,廣東省深圳市坪山公證處常務副主任成熙圍繞《在線賦強和公證調(diào)解如何賦能不良資產(chǎn)處置》進行了分享。
在他看來,公證在個貸不良處置中的作用,已經(jīng)不只是傳統(tǒng)意義上的“證明”和“出證”,而是在逐步向前端賦強、中端調(diào)解、執(zhí)行證書辦理以及后端資產(chǎn)處置延伸。
據(jù)成熙介紹,坪山公證處目前已建立自有調(diào)解團隊,并形成“先賦強、后調(diào)解”“先調(diào)解、再賦強”“先存證、再調(diào)解”等多種模式。對于部分已經(jīng)失聯(lián)的債務人,通過公證調(diào)解重新觸達后,接通率可以提高到30%—40%左右;在符合條件的情況下,賦強債權文書還可以在后續(xù)直接申請執(zhí)行證書,減少重新訴訟的環(huán)節(jié)。
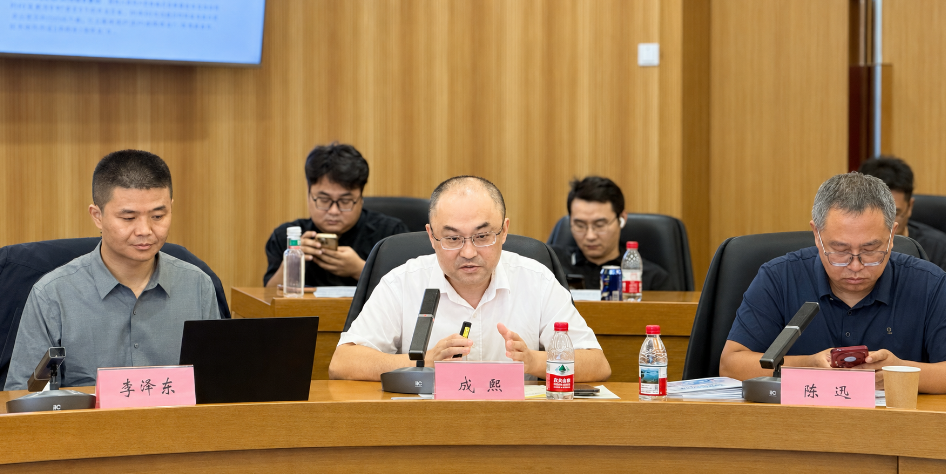
以下為成熙現(xiàn)場分享實錄(節(jié)選),資產(chǎn)界根據(jù)現(xiàn)場內(nèi)容整理:
我們的調(diào)解團隊全部是公證處自己的工作人員,由公證員、專職調(diào)解人員和相關工作人員組成,不是外包團隊。
這些人員由公證處統(tǒng)一支付工資、繳納社保、進行管理和系統(tǒng)培訓。
同時,我們也會從市場上篩選具有豐富調(diào)解和糾紛處理經(jīng)驗的人才,再結合公證專業(yè)和法律實務進行培訓。
經(jīng)過兩三年的打磨,我們現(xiàn)在逐步形成了一支既具有公證專業(yè)素養(yǎng)、法律實務能力,同時又具有市場化糾紛調(diào)處能力的團隊。
我們有自己的調(diào)解中心和外呼系統(tǒng)。
根據(jù)我們部分項目的簡單統(tǒng)計,一些債權人自己催收或者委外催收已經(jīng)完全聯(lián)系不到的債務人,案件推送給公證處以后,通過公證調(diào)解重新觸達,接通率可以提高到30%—40%左右。
當然,最終能不能調(diào)解成功,還是取決于債務人有沒有還款意愿和還款能力。
我們最近做的一批100多個案件中,原來債權人已經(jīng)很難聯(lián)系到債務人。
經(jīng)過公證處溝通以后,大概有十幾到二十個重新取得聯(lián)系,其中又有三四戶表達了還款意愿。
但愿意還和真正有能力還之間還有距離,后續(xù)仍然需要雙方不斷協(xié)商。
從這個角度看,公證調(diào)解相比一般市場化催收和調(diào)解,在觸達率方面確實具有一定優(yōu)勢。
公證本身具有中立性和公信力,當事人在接到公證處調(diào)解中心電話以后,更容易愿意進行溝通。
目前我們已經(jīng)和多家金融機構、資產(chǎn)管理公司以及個貸資產(chǎn)投資人建立合作,在車貸和個貸領域提供一站式處置方案。
我認為公證調(diào)解主要有幾個優(yōu)勢。
第一是權威性和中立性。
依靠公證的公信力以及專屬外呼系統(tǒng),我們可以在合法合規(guī)的基礎上提高觸達和糾紛化解效率。
第二是合規(guī)。
現(xiàn)在催收和調(diào)解行業(yè)都面臨非常嚴格的監(jiān)管。
對于公證處來說,合法合規(guī)是底線。
我們的調(diào)解人員進入公證處以后,第一件事情就是接受合規(guī)要求。
甚至調(diào)解人員如果因為情緒問題主動掛斷當事人電話,被投訴以后,我們也會按照有效投訴進行管理。
所以我們做的是柔性調(diào)解,但這種柔性調(diào)解背后有完整的法律體系。
第三,是調(diào)解和賦強公證可以無縫銜接。
我們目前有外部合作模式,例如調(diào)解中心、催收機構、銀行或者律所已經(jīng)和債務人達成還款協(xié)議以后,可以通過線上系統(tǒng)把協(xié)議推送給公證處,我們第一時間辦理賦強公證,把還款意愿固化下來。
另外一種是我們自己的公證調(diào)解團隊完成調(diào)解。
如果在公證處內(nèi)部完成調(diào)解,再辦理賦強,效率會更高。
我們的調(diào)解費用也是市場化計費,按照實際回款情況收取。
沒有回款,一般不會產(chǎn)生相應的后端調(diào)解成本。
目前我們形成了幾種主要模式。
第一種是“先賦強、后調(diào)解”。
這種方式適用于金融機構在放款階段就已經(jīng)和公證處實現(xiàn)系統(tǒng)對接,例如一些小額貸款或者車貸業(yè)務。
貸款發(fā)放時已經(jīng)辦理賦強公證,客戶違約以后可以直接申請執(zhí)行證書。
但是現(xiàn)在越來越多機構不會馬上申請執(zhí)行,而是抓住剛剛逾期的時間窗口,先把案件推送給我們調(diào)解。
如果調(diào)解成功,就正常回款;如果調(diào)解不成功,就申請出具執(zhí)行證書。
執(zhí)行證書出具以后,我們還可以提供協(xié)助申請執(zhí)行等延伸服務。
這些年我們辦理了2萬多筆賦強公證,并出具了上千筆執(zhí)行證書。
在長期實踐中,我們對不同地區(qū)法院的執(zhí)行證書立案情況也積累了一些經(jīng)驗。
所以現(xiàn)在我們正在打造從賦強、公證調(diào)解、執(zhí)行證書,到協(xié)助申請執(zhí)行的全流程服務。
線上辦理賦強的特點,第一是方便。
通過系統(tǒng)在線辦理,對金融機構原來的業(yè)務流程影響比較小。
部分標準化業(yè)務可以非常快速地完成線上辦理。
第二是出證快。
賦強公證可以很快辦理;在資料齊全的情況下,執(zhí)行證書最快約兩周可以辦理完成。
第三是成本可控。
目前很多業(yè)務已經(jīng)按件收費,單件可能幾十元到一百多元,并且隨著業(yè)務量增加進一步降低成本。
第四,是符合法律規(guī)定的賦強債權文書,在滿足相關條件后可以申請執(zhí)行證書,并依法直接申請強制執(zhí)行,減少重新訴訟的環(huán)節(jié)。
第二種模式,是“先調(diào)解、再賦強”。
這種方式比較適合現(xiàn)有大量存量個貸,因為很多存量貸款在放款時沒有辦理賦強公證。
案件推送到公證處以后,我們先進行調(diào)解。
如果債務人直接還款,就完成回收;如果達成新的和解或者分期協(xié)議,就可以馬上對新的協(xié)議辦理賦強。
這樣也可以減少債務人達成協(xié)議以后再次反悔的可能。
第三種模式,是“先存證,再調(diào)解”。
一些機構暫時不希望改變原來的業(yè)務流程,也可以把線上合同推送給公證處進行電子存證。
電子存證成本更低,違約以后再由公證調(diào)解介入;如果后續(xù)雙方重新達成協(xié)議,仍然可以隨時辦理賦強公證。
對于房貸、車貸等有抵押物的資產(chǎn),我們還在探索公證資產(chǎn)處置。
從2024年開始,我們推出了公證資產(chǎn)處置業(yè)務。
一種場景是在進入法院執(zhí)行程序之前。
如果債務人已經(jīng)出現(xiàn)違約,但仍然愿意主動處置抵押物,可以委托公證處在資產(chǎn)交易平臺進行公開處置,也可以通過線下合作中介尋找買家,交易資金由公證處監(jiān)管和清分。
第二種是在法院執(zhí)行階段。
2025年,我們落地了深圳首例執(zhí)行階段由法院同意、通過公證機構參與自行處置被執(zhí)行財產(chǎn)的案例。
這種方式最大的意義是提高抵押物處置速度。
房產(chǎn)、車輛以及部分動產(chǎn)、不動產(chǎn),都可以探索通過這種方式處置。
在自愿處置階段,我們通常仍然建議債權人和債務人先形成協(xié)議并辦理賦強。
因為債務人可能愿意賣,但對價格要求很高。
如果按其價格處置不成功,有賦強公證作為保障,后續(xù)仍然可以依法進入強制執(zhí)行程序。
目前這一業(yè)務已經(jīng)和深圳部分銀行網(wǎng)點開展試點。
對于已經(jīng)進入執(zhí)行階段的資產(chǎn),我們也探索形成“公證處自行處置、法院裁定過戶”的方式。
公證資產(chǎn)處置的優(yōu)勢之一是流程相對靈活。
例如債務人認為法院評估價格太低,可以先按照雙方認可的市場價格嘗試處置;如果沒有成交,再逐步調(diào)整價格。
線上可以通過資產(chǎn)交易平臺公開處置,線下也可以和中介機構合作。
車輛尤其適合這種方式,因為車輛處置時間越長,貶值越明顯。
我們現(xiàn)在和一些銀行、小貸公司合作,從前端賦強,到后端調(diào)解,再到車輛處置,嘗試形成完整的一站式流程。
*添加主編微信:wjki200921領資料進特殊資產(chǎn)投資處置交流群
注:文章為作者獨立觀點,不代表資產(chǎn)界立場。
題圖來自 Pexels,基于 CC0 協(xié)議
本文由“資產(chǎn)界”投稿資產(chǎn)界,并經(jīng)資產(chǎn)界編輯發(fā)布。版權歸原作者所有,未經(jīng)授權,請勿轉載,謝謝!