不良資產指南
作者:指南君
來源:不良資產指南
2026年,催收行業正在經歷一場深度調整。
最直觀的變化,來自金融機構不斷縮減的委外催收合作名單。
2025年9月,微眾銀行公示的催收服務合作機構還有320家;到2026年7月減少至167家,8月12日進一步降至161家。不到一年,累計減少159家,降幅接近50%。
招聯消費金融的調整更加明顯。2025年6月,其催收合作機構還有18家,到2026年7月僅剩5家,降幅超過七成。
變化背后,是催收業務的合規要求和機構選擇標準正在提高。
2026年1月30日,中國銀行業協會發布《金融機構個人消費類貸款催收工作指引(試行)》,進一步明確催收時間、頻次、第三人聯系邊界、信息保護以及委外機構名單制管理等要求。
值得關注的是,金融機構保留的合作機構中,調解服務機構和律師事務所已成為重要力量。
催收需求沒有消失,而是正在向調解化、司法化和科技化轉型。
▌第一條路,調解化:監管4年17次提“楓橋經驗
調解正在成為金融機構化解債務糾紛的重要路徑,背后是持續強化的政策支持。
據不完全統計,2023年以來,金融監管部門至少17次強調金融糾紛多元化解,新時代“楓橋經驗”連續4年被寫入相關法治政府建設報告。
2025年3月,金融監管總局、央行、證監會聯合印發《關于推進金融糾紛調解工作高質量發展的意見》,明確提出將非訴訟糾紛解決機制挺在前面,推動金融糾紛源頭預防、前端化解。
這一政策導向正在改變傳統貸后處置方式。相比單純催收,調解可以通過債務協商、分期還款、履約安排等方式,在保護金融債權的同時,推動糾紛實質化解。符合條件的調解協議還可依法申請司法確認,進一步保障履行。
對于催收機構、律所及專業調解服務機構而言,具備合規調解、債務協商和履約管理能力,將成為參與未來貸后處置市場的重要競爭力。
▌第二條路,司法化:支付令、仲裁、批量訴訟
支付令、仲裁、小額訴訟和強制執行,正在成為貸后處置的重要工具。
相比傳統電話催收,司法化的核心優勢在于程序規范、法律效力明確,能夠為債權實現提供更有力的保障。
其中,支付令適用于符合督促程序條件、債權債務關系明確的案件;批量訴訟有助于提升標準化案件的處理效率;強制執行則可以進一步推動有財產線索的債權實現。
對于具備法律專業能力、案件管理能力和執行資源的機構而言,司法化正在打開新的業務空間。
第三條路,科技化,用AI提升貸后處置效率
AI正在改變傳統催收高度依賴人工外呼的運營方式。通過智能分案、自動化觸達、話術質檢、債務人分層和還款方案輔助生成,金融機構可以實現更加精細化的貸后管理。
2026年9月,在外灘大會上,螞蟻消金總經理江浩披露,2025年公司通過AI輔助調解員化解金融糾紛3.6萬件,相關糾紛化解率達到99%。這一實踐說明,AI正在從智能外呼、自動客服,進一步深入金融糾紛調解環節。
科技化最大的價值,不是簡單用機器替代人工,而是讓AI處理標準化流程,讓專業人員集中解決復雜案件。
司法化提供法律保障,調解化提升協商效率,科技化實現規模運營。三條路徑并非相互替代,而是相互賦能。
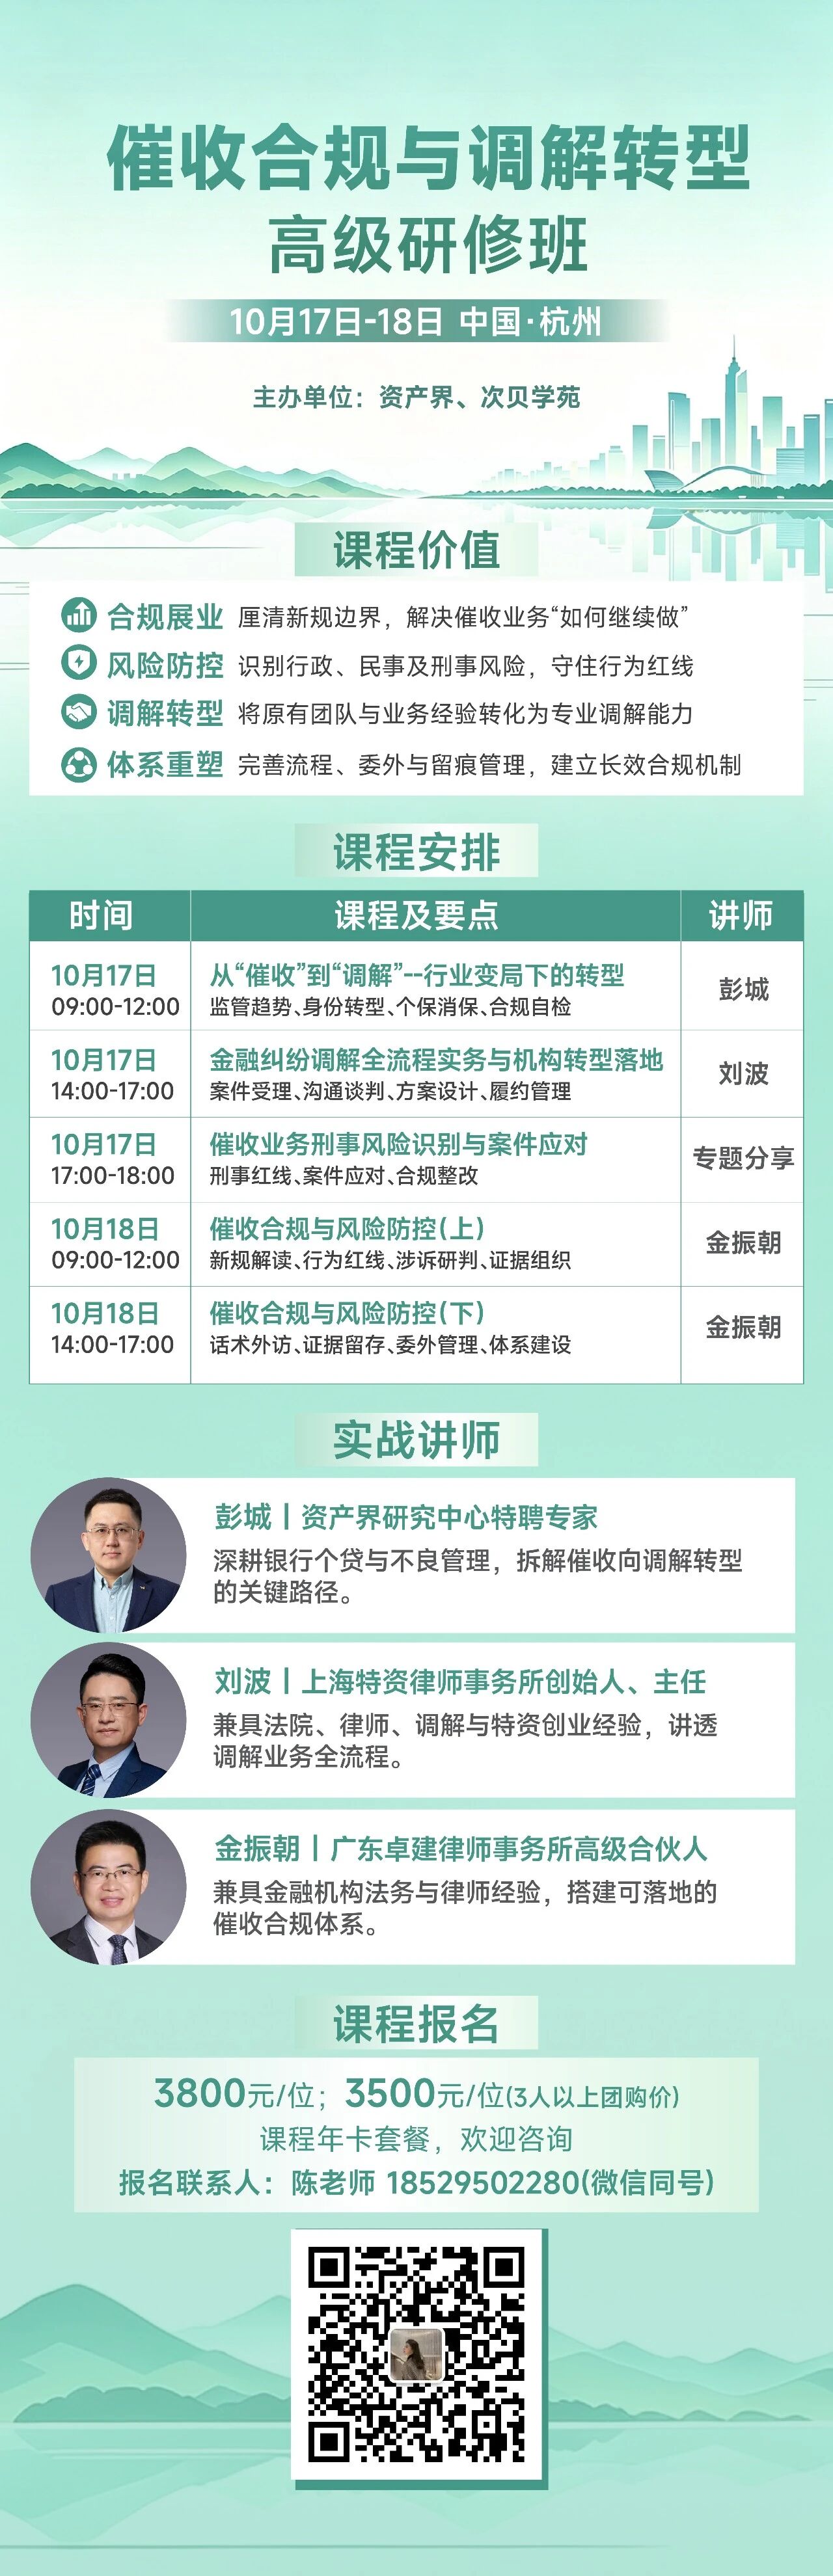
10月17日-18日,杭州站“催收合規與調解轉型”高級研修班即將開班。本次研修班聚焦催收監管新規、委外管理、合規風險、調解轉型及個貸不良處置實務,圍繞機構準入、催收紅線、調解流程與司法銜接等核心問題展開,幫助從業者掌握合規要求與業務轉型路徑。
歡迎催收機構、銀行貸后部門、消費金融公司、調解組織及法律服務機構報名參與。
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“不良資產指南”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!