丁祖昱評樓市
作者:普睿研究 編輯部
來源:丁祖昱評樓市
三季度走完,市場交出的成績單可以用兩句話概括。總量穩住了,但撐住總量的換成了二手房。
20個重點城市一二手住宅三季度總成交面積6860萬平方米,比二季度的8822萬平方米環比下降22.2%,比去年三季度的6893萬平方米微降0.5%;前三季度累計22224萬平方米,同比微降1.1%。新房在退,二手房在進,二手房占一二手總成交的比重由2025年一季度的60.9%升至今年三季度的69.6%,創歷史新高。前三季度累計占比67.5%,比去年同期高4.5個百分點。
本篇為市場篇,從成交數據出發,回答兩個問題。前三季度的量是怎么分布的,四季度市場會怎么走。
01
新房三季度同比降13.6%
為去年以來單季最低
三季度全國重點50城新建商品住宅成交面積3201萬平方米,環比下降30.9%、同比下降13.6%;前三季度累計11180萬平方米,同比下降10.9%。二季度是2025年以來的單季高點,同比短暫轉正至3.5%,三季度重新回落,修復的連續性被打斷,成交規模創去年以來單季度最低。
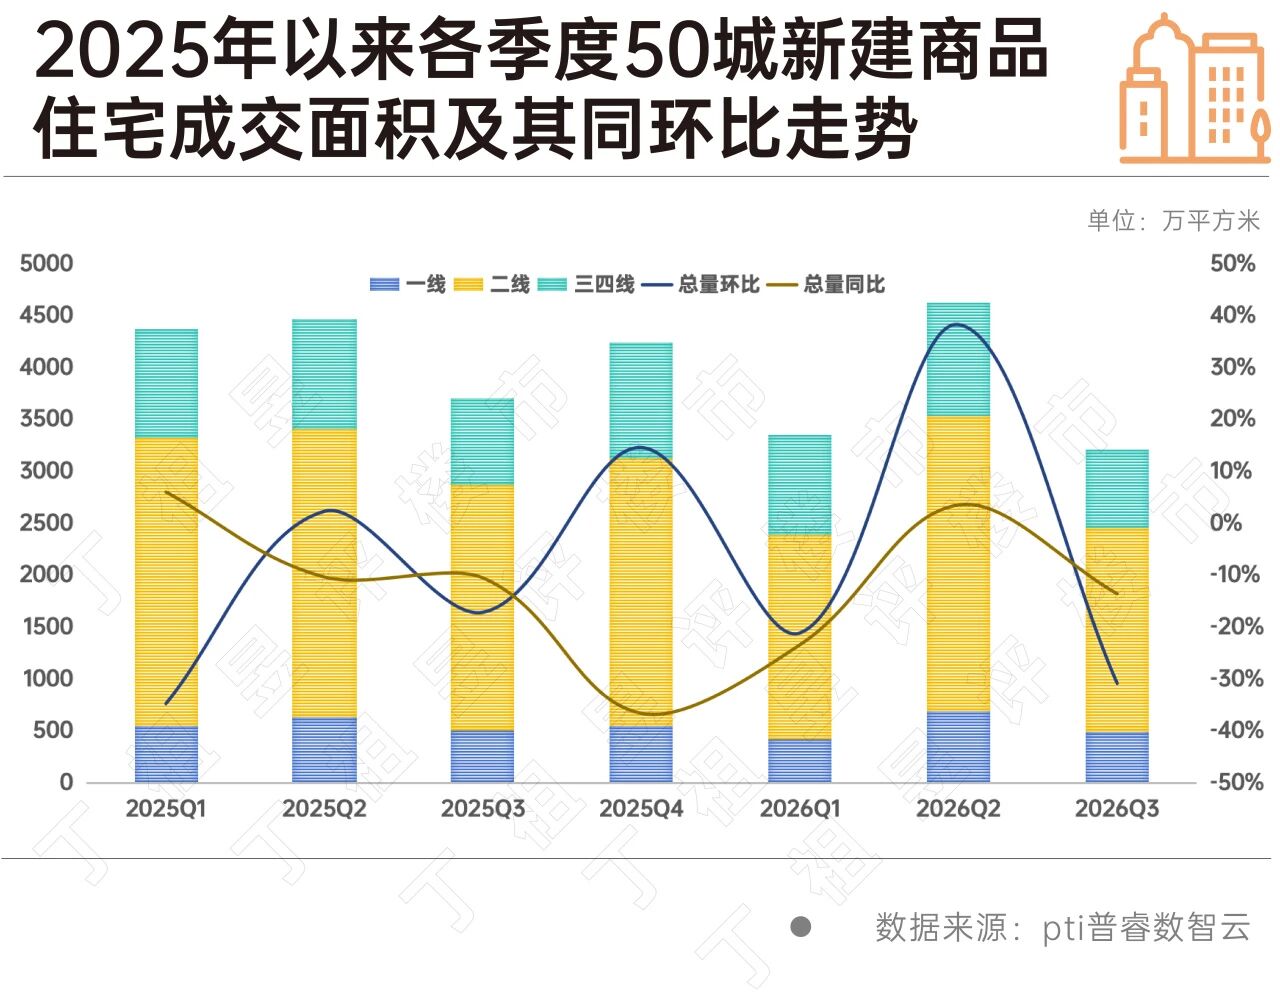
分能級看,三季度成交的回落是全面性的,50城市中環比下降49城。
一線城市三季度合計成交491萬平方米,環比降28.0%、同比降3.6%,前三季度累計1591萬平方米、同比降5.8%,是各能級中跌幅最小的一檔。四城環比全部下滑,廣州、深圳跌幅居前;同比僅北京增7.7%,上海、深圳微降持平。
二線23城三季度合計成交1965萬平方米,環比降31.0%、同比降16.6%,前三季度累計6774萬平方米、同比降14.3%。僅長春環比正增,杭州、南寧、青島跌幅超40%居前;同比濟南、福州、昆明、西安等四城上漲,成都、長沙、南寧降幅突出。
三四線23城三季度合計成交746萬平方米,環比降32.3%、同比降11.3%,前三季度累計2815萬平方米、同比降4.8%,累計跌幅小于二線。環比23城全部下滑,同比瀘州、昆山、清遠、郴州漲幅居前,贛州、鎮江、江門跌幅明顯。單城規模仍偏小,僅惠州、佛山、徐州超過50萬平方米。
02
二手房三季度同比增6%
一線增速超越二三線
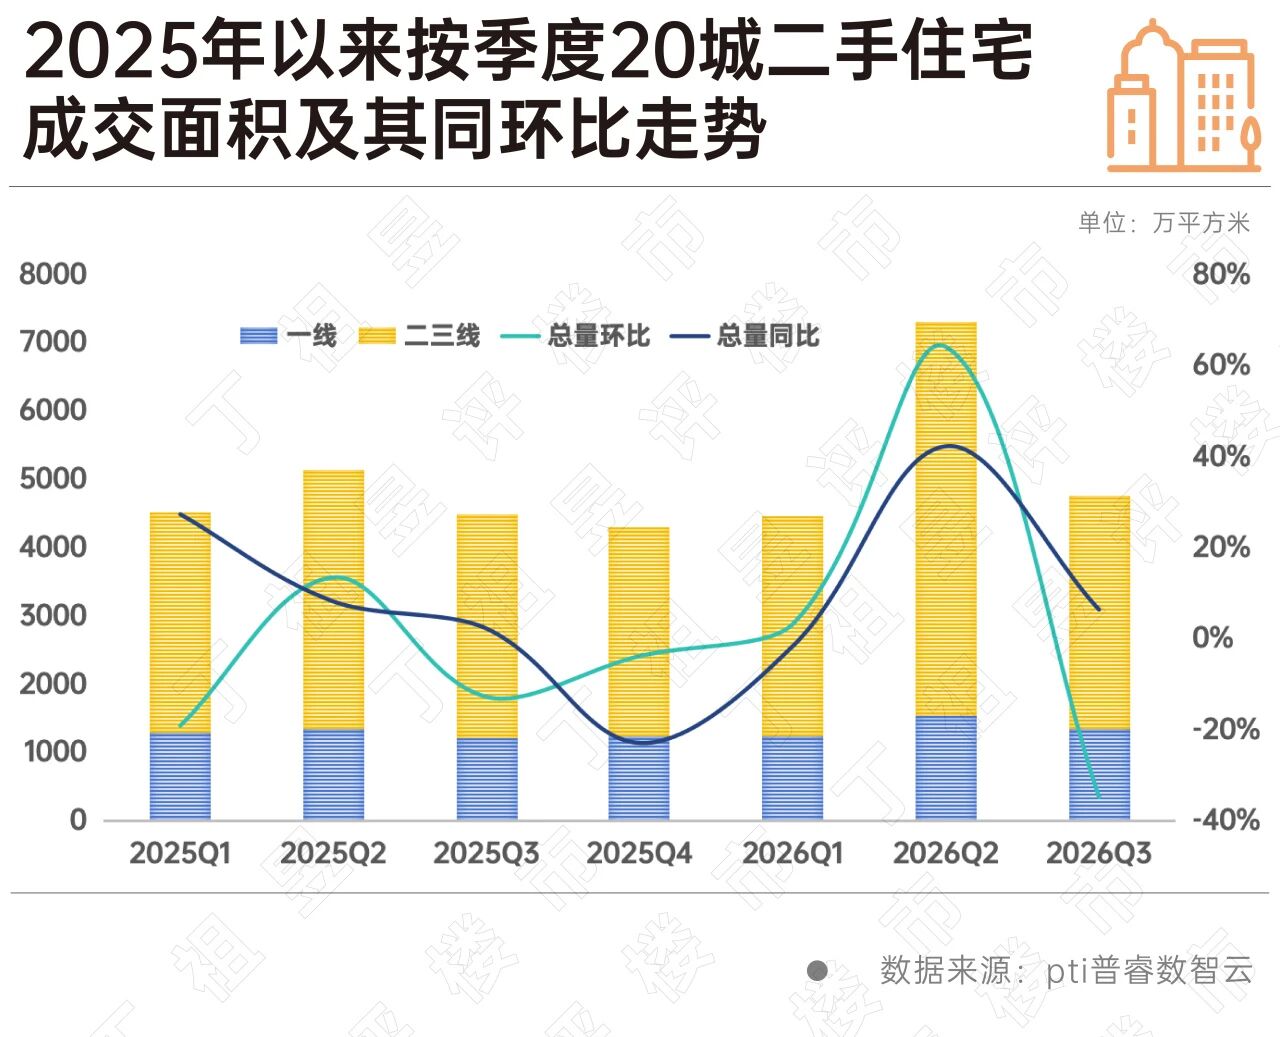
三季度20城二手住宅成交面積4770萬平方米,環比下降17.3%,但同比上漲6.4%;前三季度累計14989萬平方米,同比上漲6.0%。
分能級看,三季度一線城市二手成交1359萬平方米,環比降11.7%、同比增12.4%,前三季度累計4143萬平方米、同比增7.8%;二三線16城合計3410萬平方米,環比降19.3%、同比增4.2%,前三季度累計10846萬平方米、同比增5.3%。與上半年二三線領先一線的格局不同,三季度一線的同比增速反超二三線8.2個百分點,環比回落幅度也小7.6個百分點,核心城市的置換需求韌性更強。
城市層面,三季度20城中18城環比下降,青島、廈門、杭州跌幅超過30%;同比12城上漲、8城下跌,蘇州、東莞、上海、武漢漲幅超過20%。規模上上海、成都超過500萬平方米,北京、天津超過350萬平方米次之。前三季度16城累計同比正增長。
03
三季度新房房價同比轉正
二手房房價窄幅筑底
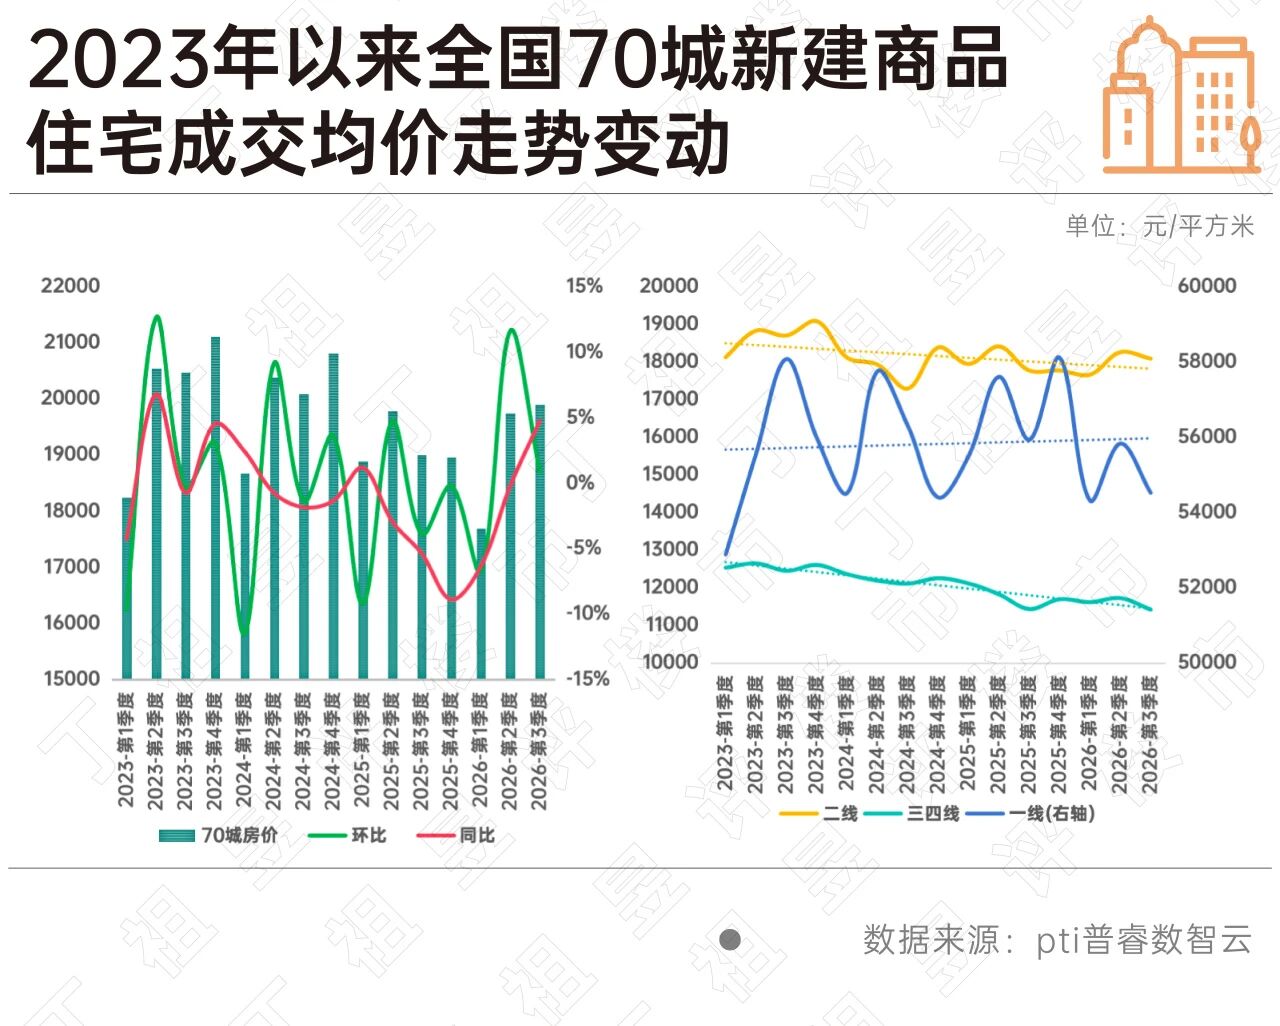
從全國70城新建商品住宅成交均價季度走勢來看,三季度延續二季度的回升勢頭但斜率明顯放緩,均價19898元/平方米,環比上漲0.8%、同比上漲4.7%,為2023年四季度以來最高同比增速,價格中樞重回2023-2024年的高位區間。同比連續三個季度收窄至-6.4%、-0.2%,并在三季度轉正。
分能級看,三季度三個能級均價環比全部回落,與整體上行形成反差。一線城市成交均價環比下跌2.3%、同比下跌2.5%,前三季度均價同比下跌2.6%;二線城市環比下跌1.0%但同比上漲1.8%,三個能級中唯一同比為正,前三季度同比基本持平;三四線城市環比下跌2.6%、同比基本持平,仍低位窄幅波動。
整體均價上行而分能級均價普遍下行,說明三季度價格回升主要來自結構性因素,高單價城市及改善、高端房源在成交中的權重上升,而非各能級內部價格的普遍回升。
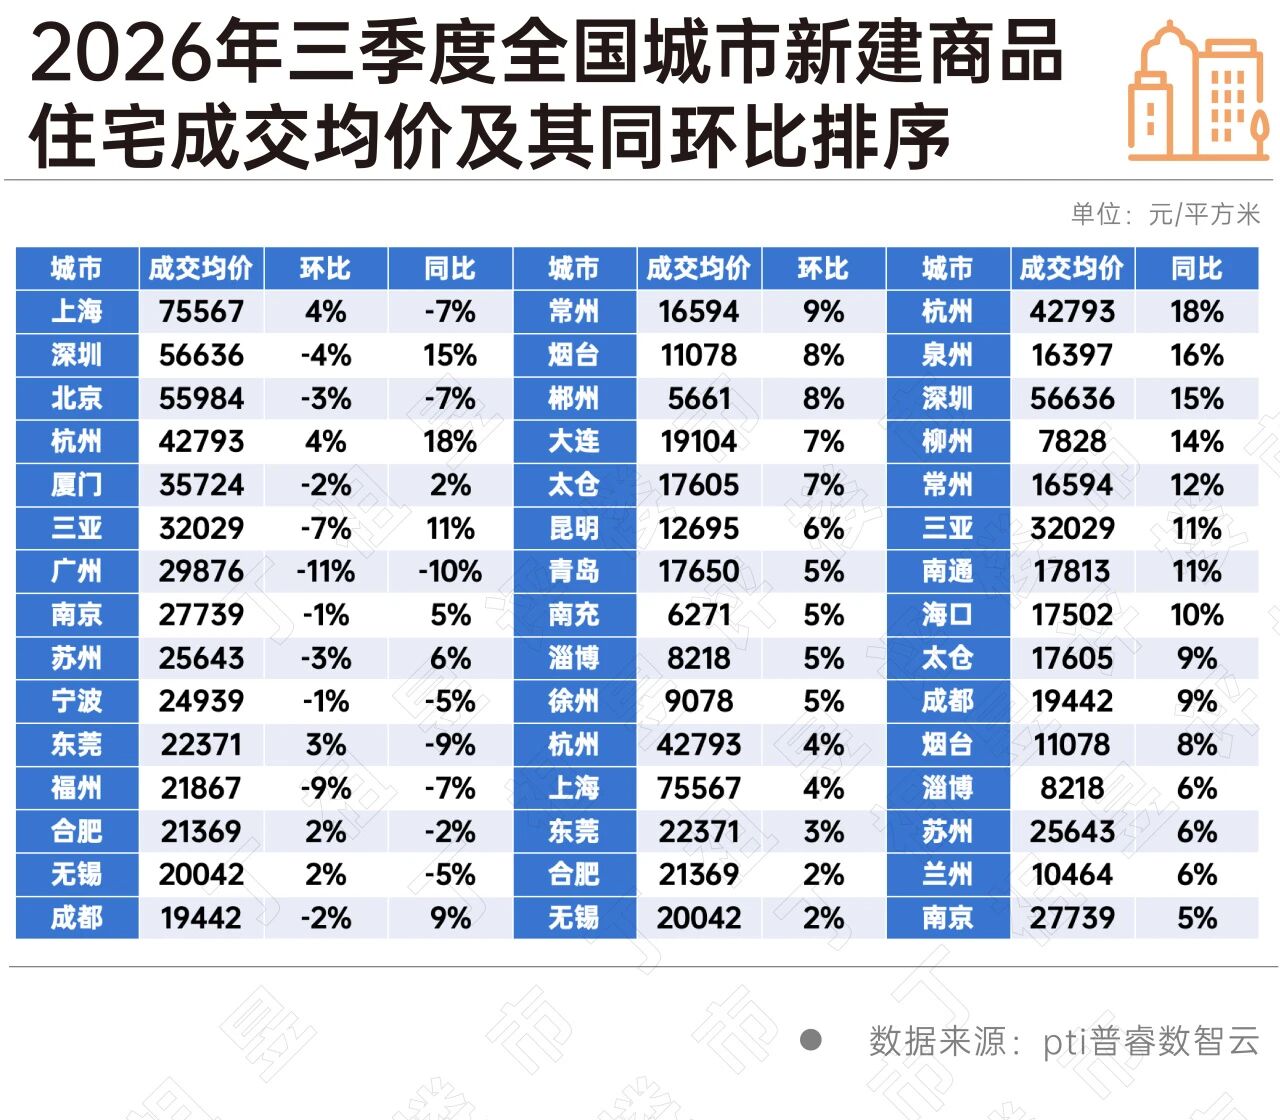
從成交均價排名看,高單價前15城中上海、杭州、東莞、合肥、無錫5城環比上漲;同比口徑下,杭州、深圳、三亞、成都、蘇州、南京上漲。從成交均價環比變化看,常州、煙臺、郴州、大連、太倉居前,漲幅前十中二三線城市占九席。從成交均價同比變化看,銅陵、張家港、青島漲幅居前,城市間分化仍是三季度價格走勢的主要特征。
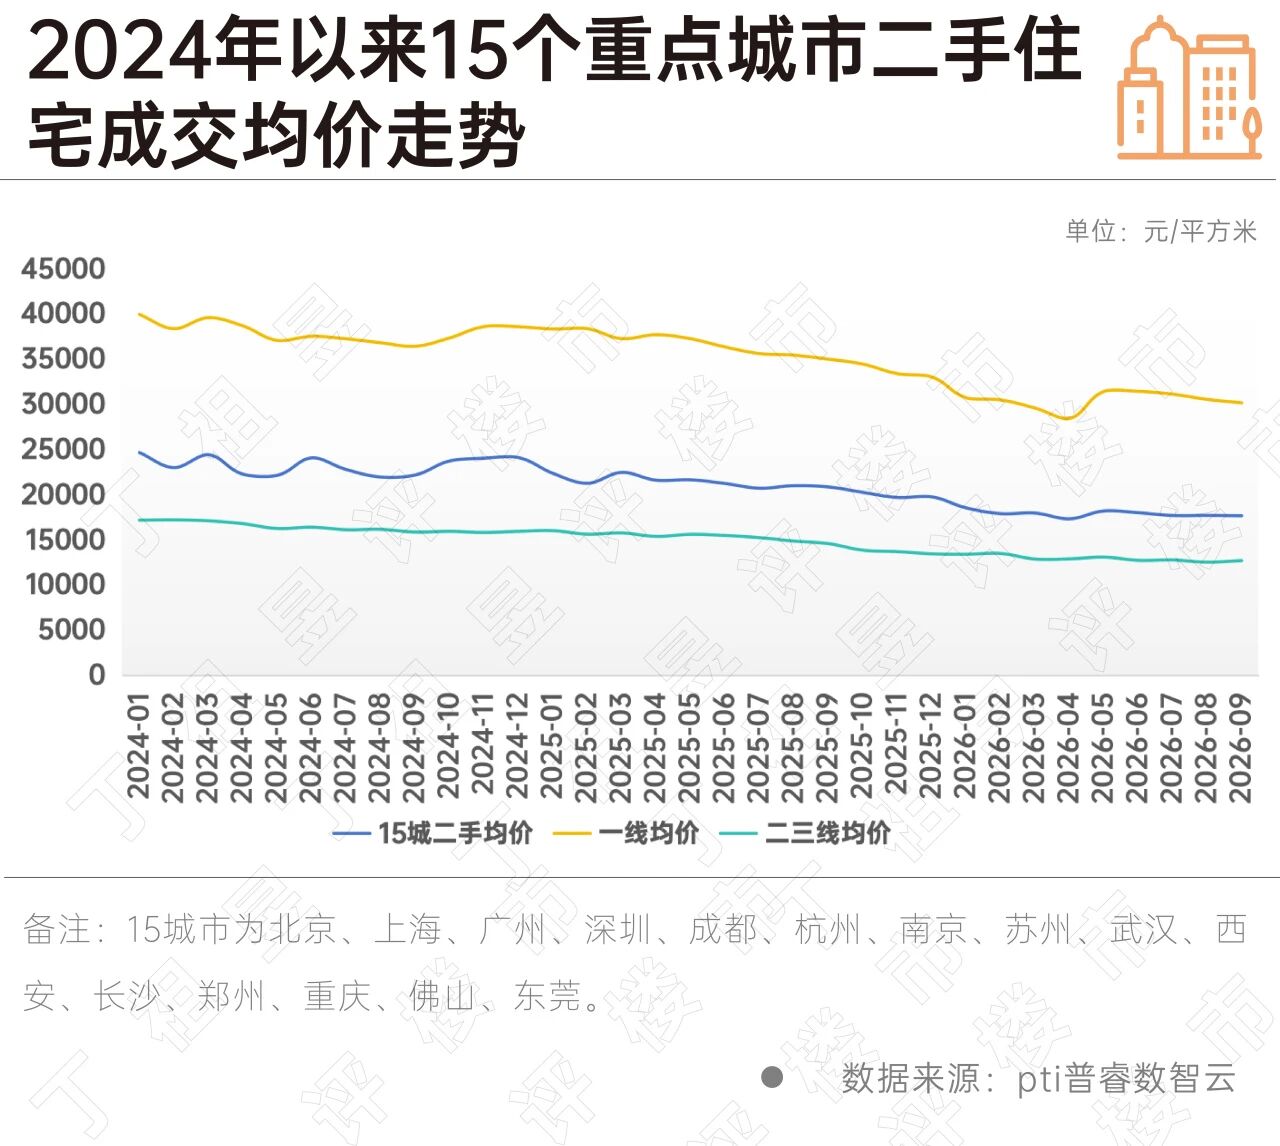
二手房方面,15城二手住宅成交均價月度走勢在三季度進入窄幅橫盤,7-9月三個月波動幅度不足0.2%,季度均價17741元/平方米,環比下跌0.9%、同比下跌15.2%。自2025年3月開始的連續快速下跌,在今年4月觸及階段低點后止步,5-6月小幅反彈,三季度在低點之上企穩但未能延續反彈。前三季度15城均價同比下跌16.6%,跌幅大于三季度單季,說明下跌能量主要集中釋放在去年下半年至今年一季度。
分能級看,一線城市三季度成交均價環比微漲0.6%、同比下跌13.4%,是二手房市場中唯一環比為正的,但在季度內月度回升動能遞減;二三線城市三季度均價環比下跌1.8%、同比下跌14.9%,9月小幅回升但仍低于二季度水平。前三季度一線、二三線均價同比分別下跌17.3%和15.9%,環同比跌幅的差值說明二手房價加速下跌主要發生在2025年下半年,今年以來跌勢已明顯收斂。
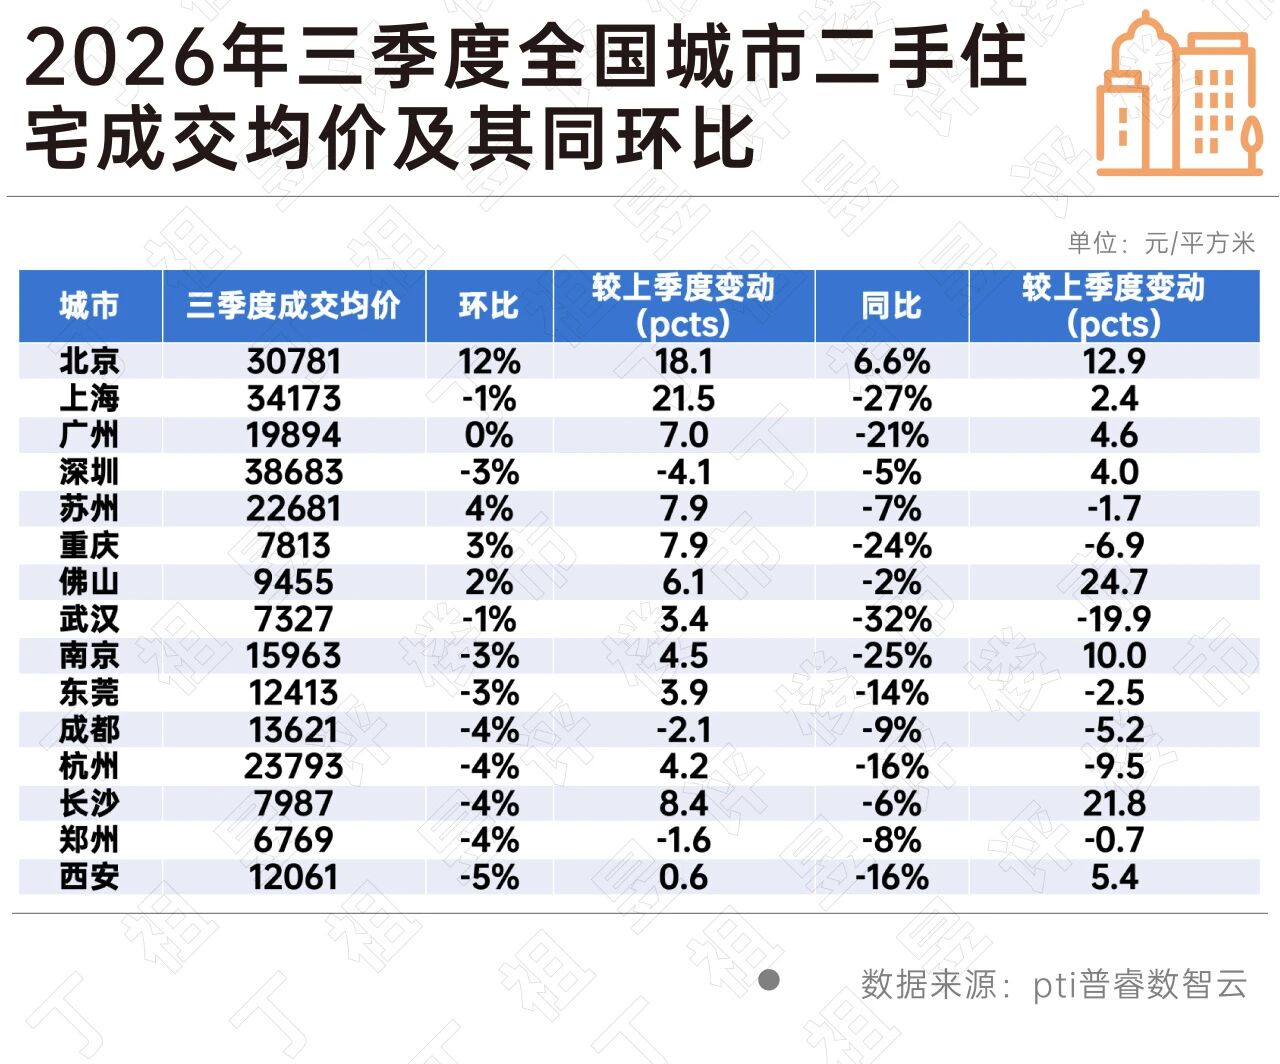
從具體城市看,環比口徑下,僅北京、蘇州、重慶、佛山上漲,有12城環比跌幅較二季度收窄,其中上海改善21.5個百分點、北京改善18.1個百分點。同比口徑下,北京以6.6%成唯一上漲城市,武漢、上海、南京、重慶跌幅居前;佛山、長沙、北京同比跌幅分別較二季度收窄24.7、21.8和12.9個百分點,修復最為明顯。
整體來看,三季度,新房與二手房價格呈現三個共同特征。其一,同比降幅同步收斂。其二,環比動能明顯減弱,價格進入“不再快跌,也沒快漲”的橫盤區間。其三,結構性因素取代普漲普跌成為主導變量,城市間分化進一步加深。
綜合來看,四季度宏觀政策基調延續當前的托底取向,購房財政貼息開始實施、各地公積金支持需求政策力度加強,北上廣等現房銷售細則落地后改善市場觀望情緒,四季度各項指標將呈現“環比季節性回升、同比降幅收窄”。
我們預計:全年一二手房總成交將與2025年基本持平,其中新房累計同比下降10%左右、二手房累計同比增長6%-8%,二手房占比穩定在68%-70%。行業底部已經確認,但支撐總量的是二手房。這一格局在四季度不會改變,也決定了2027年上半年的起點。
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“丁祖昱評樓市”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!