地產大爆炸
作者:炸天團
來源:地產大爆炸
現房新政落地整整一個月后,上海的細則終于來了。
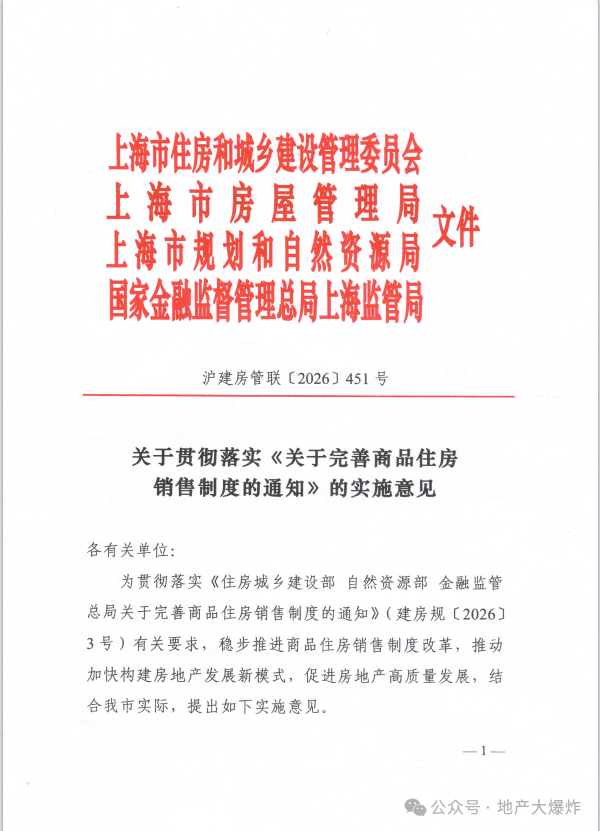
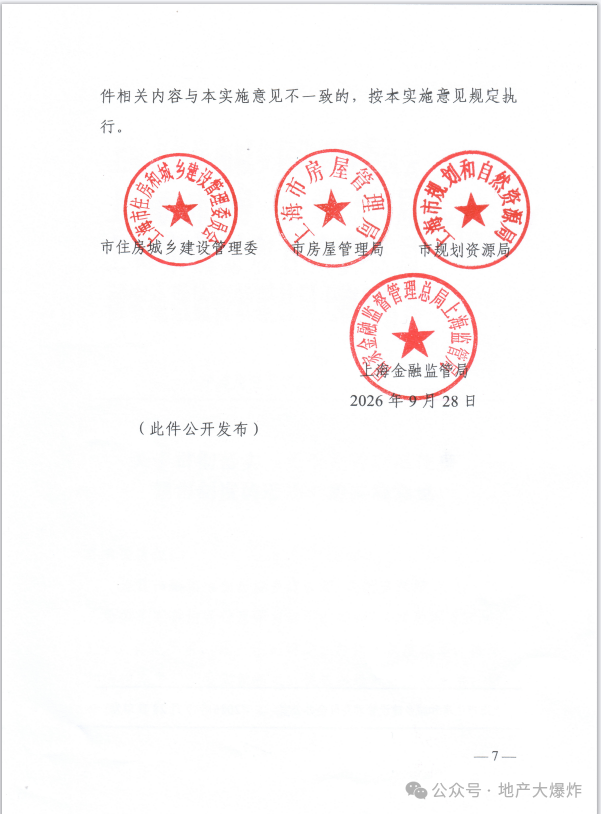
9 月28日晚間,上海四部門聯合發布828新政地方實施意見,即日起施行。
距離北京9月24日落地只隔了4 天,中秋節后第一個工作日就跟上,節奏不慢。
最值得說的,不是細則里寫了什么,而是沒寫什么。
網傳的保函置換、分幢竣備、按比例辦證,一個都沒出現。
大方向和北京基本一致,上海比北京稍微溫和一點,最核心的那條卻一字不差。
01
上海細則到底說了什么?
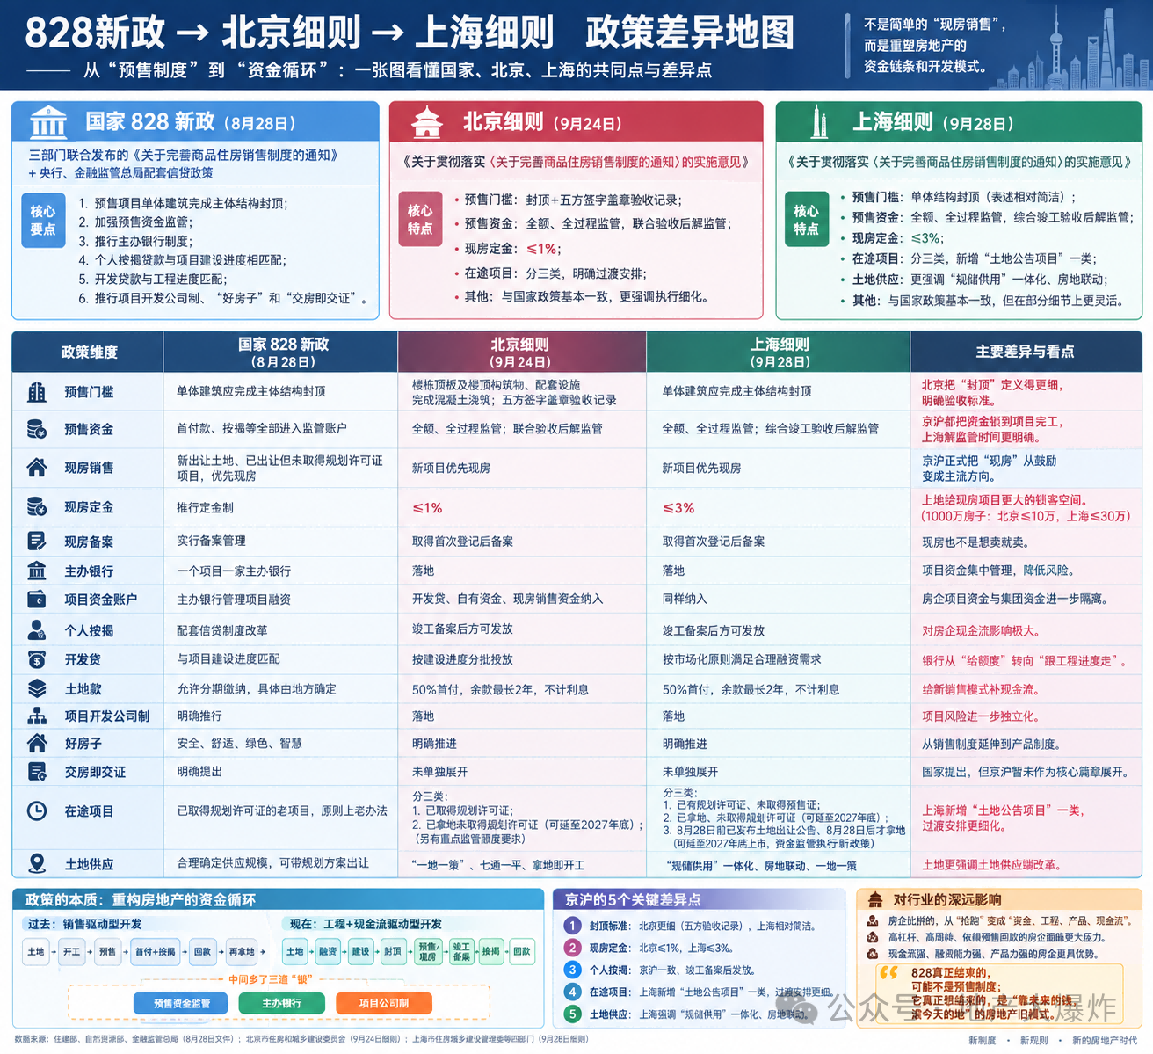
上海按828作為分界線,區分“新土地”和“在途土地”,預售條件分四類:
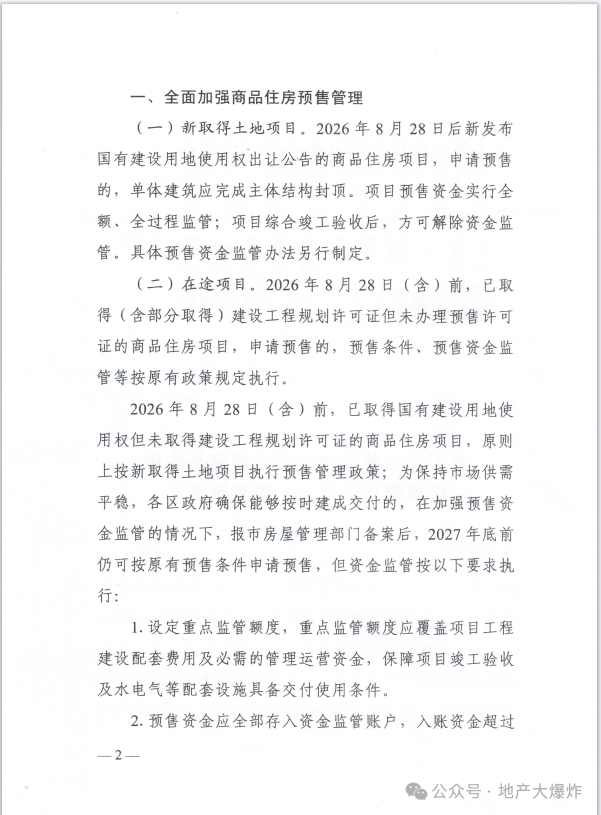
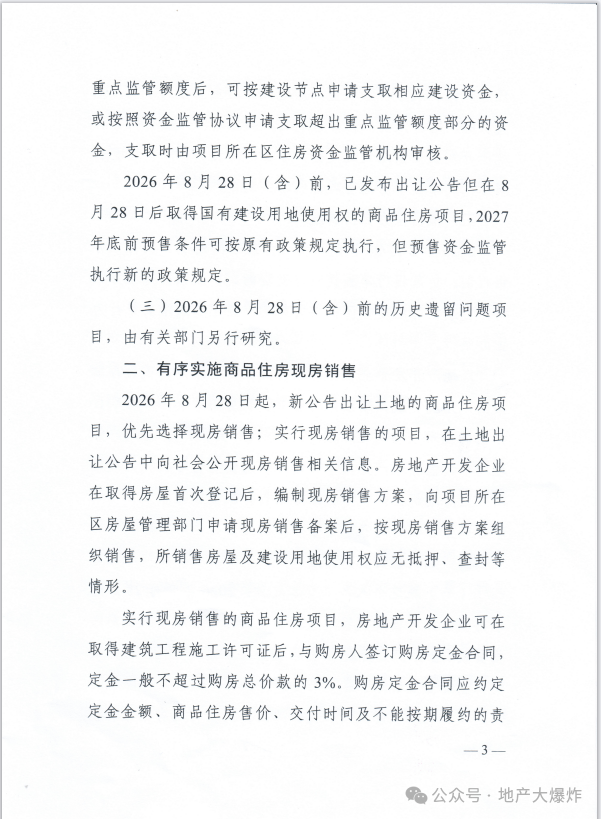
1)828后發布出讓公告的新項目,全部按新規走,封頂才能預售,預售資金全額全過程監管,綜合竣工驗收后解除。
2)828前已取得建設工程規劃許可證的項目,走老規。
3)828前已拿地但未取得工規證的,原則上新規,報市房管部門備案后,2027年底前仍可按老預售條件申請預售。
4)828前已發布出讓公告但828后才拿地的,2027年底前預售條件可按老政策執行,資金監管按新規。
第3和第4類,比北京劃得更細,直接影響了一批正在路上的項目。
真如地塊、八埭頭地塊都是828前公示的,之前市場普遍擔心要等封頂才能賣,現在明確出正負零就能賣。
9月29日馬上土拍的第十批次,因為8月26日就公示了,也落在第四類特例里,對土拍是一劑明確的強心針。
其余幾條快速過:
新公告土地項目優先現房銷售,取得施工證后可收不超過3%的定金;
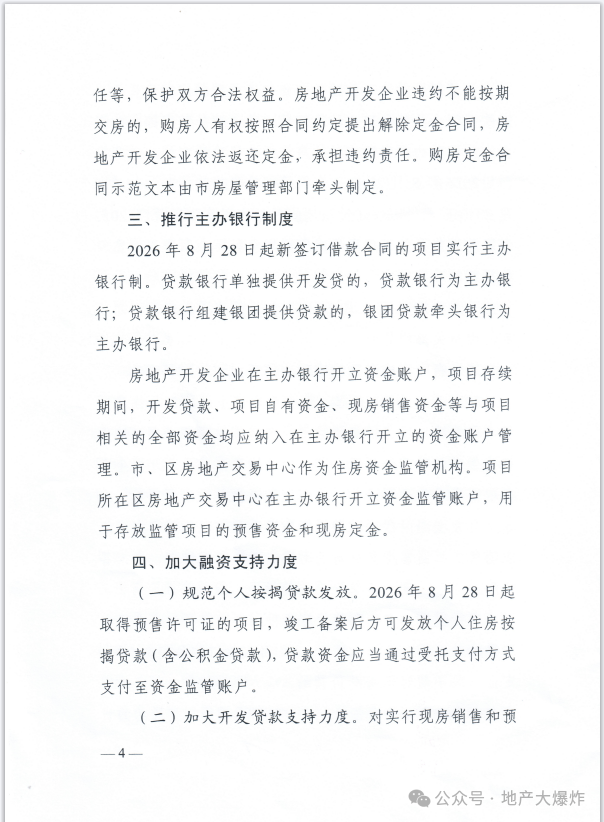
一個項目綁定一家主辦銀行,資金全封閉管理;
828后取得預售證的項目,竣工備案后才發放按揭貸款;
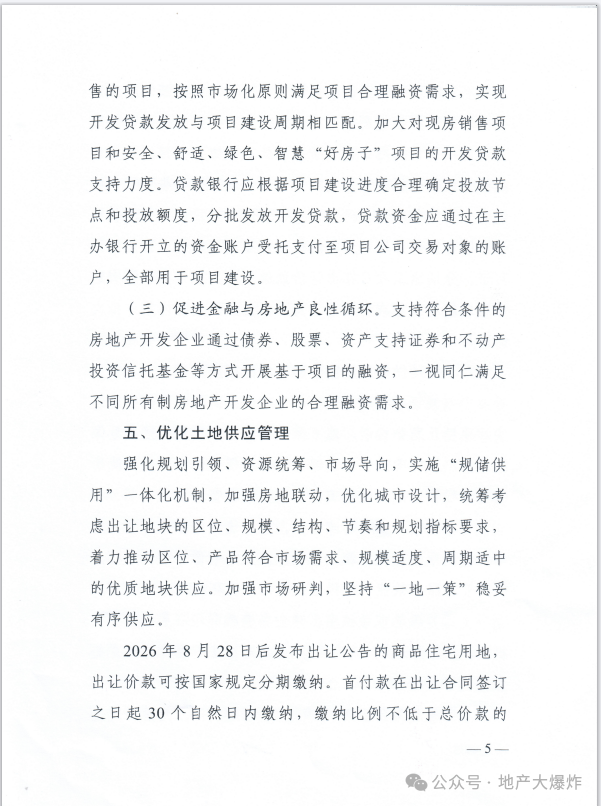
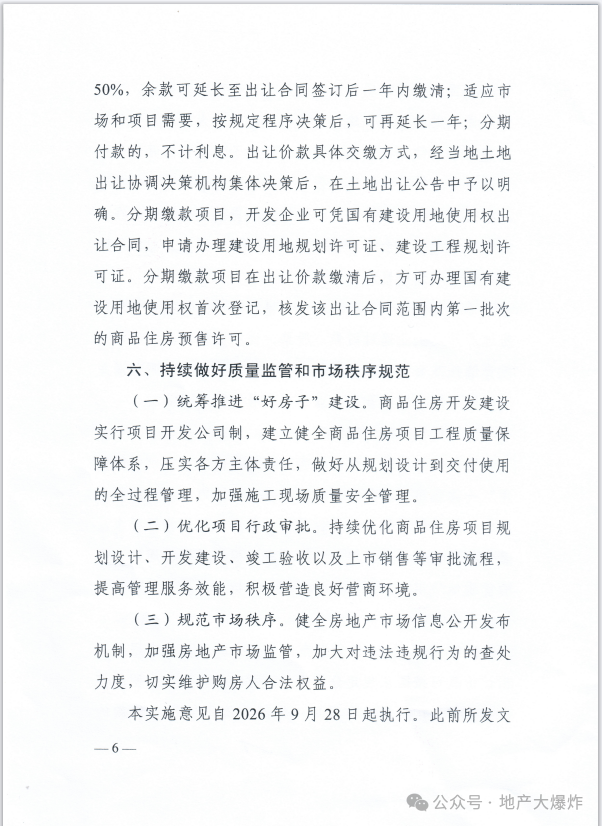
828后新公告地塊土地款首付50%,余款可分1至2年繳清,不計利息。
框架和北京幾乎一樣,真正的差異只有三處。
02
上海和北京的三處不同
第一,現房定金。
北京1%,上海3%。
1000萬的房子,北京10萬鎖房,上海30萬。
從施工證到房屋首次登記正式網簽中間還有一兩年,3%的定金對客戶約束力有限,對開發商現金流幫助也有限。
更多是給客戶一個提前鎖定房源的通道,意義大于實際。
第二,土地款分期。
北京直接寫“余款兩年內繳清”,干脆利落;上海是“先延一年,按規定程序決策后可再延一年”。
1+1的結構意味著不是所有項目都能自動拿到兩年,第二年要審批,一事一議。
這中間的彈性,就是上海留的閥門。
這里必須糾正一個普遍誤讀。
很多人以為土地款分期就是“先交一半,剩下的等房子賣完回款了再慢慢還”,錯了。
上海明確規定:分期繳款項目可憑出讓合同辦理兩證、先開工,出讓價款繳清后,方可辦理國有建設用地使用權首次登記,核發第一批次預售許可。
余款沒繳清,不能辦土地證,不能拿預售證,不能賣房就沒有銷售回款。
所以剩余土地款的資金來源只能是自有資金或開發貸款,絕不是“賣完房再還”。
土地款分期的真正意義是降低初始資金占用、用免息減少資金成本,而不是把土地款轉嫁給購房客戶。
第三,在途項目過渡期。
上海比北京多分出第四類,828前公示但828后拿地的項目2027年底前預售條件可按老政策,給市場吃了定心丸。
這三處差異,說好聽點是精細化、因城施策。
說直白點,就是在北京定的大框架里給自己多留了點操作空間。
都沒有觸及核心。
03
最核心的一條沒有變
最核心的一條:2026年8月28 日起取得預售許可證的項目,竣工備案后,銀行才發放個人住房按揭貸款。
這一條,上海和北京一字不差。
雖然沒有強制現房銷售,雖然封頂就能預售,雖然定金還能提前收,大方向上和北京沒區別。
客戶首付款進監管賬戶,按揭貸款竣備后才發放,發放了也是直接進監管賬戶,全部按工程節點撥付。
從賣房到開發商能自由支配資金,中間隔著從封頂到竣備的整個周期,全裝修項目可能還要一年以上。
沒有到現房,開發商拿不到1分錢。
你可以封頂就賣,可以收首付,可以簽貸款合同,錢進了監管賬戶就動不了。
以前預售的邏輯是早賣房、早回款、用客戶的錢蓋房子、滾動下一個項目,整個行業過去二十年靠的就是這個循環。
現在這個循環被徹底打破,房子賣完了,賬上卻沒多少錢能動。
這里也要澄清另一個說法。
之前流傳上海會允許“銀行保函置換預售監管資金”,很多人解讀“交了保函,監管賬戶里的錢就能提前拿出來用,資金瞬間盤活”。
正式文件壓根沒提,即便未來有類似政策,也不是這個用法。
保函置換的本質,是用銀行保函替代部分監管資金,調整的是本項目內資金支取的節點和節奏,置換出來的錢仍然封閉在本項目內使用,只能用于本項目工程建設,不能拿去拿地,不能調到別的項目,不能歸還股東借款。
以為交了保函就能把監管資金變成自由現金流,是對預售資金監管制度的根本誤解。
那開發商何必要提前預售呢?
搭售樓處、建樣板房、養一大群營銷人員,這些都是真金白銀的成本。
以前預售能快速回籠資金覆蓋開發成本,現在錢拿不到了,預售的意義就只剩下“提前鎖客”。
為了鎖客投入這么多營銷成本,這筆賬還劃算嗎?
以前的地產開發之所以對開發商包容,就在于房企還沒交房,資金閉環已經完成,錢全都收到了。
現在這個循環被徹底打破,現金流回籠模式被根本性重構,以前靠高周轉滾資金的玩法徹底失效。
很多底子差的開發商,無異于滅頂之災。
04
這條政策,會重構整個行業
如果說竣備后放款是對現金流模式的顛覆,更深遠的影響在營銷端。
未來國內的新房營銷,大概率會學習香港模式:營銷人員極度精簡,更多負責對接工作,策劃推廣、銷售服務全部外包。
為什么?
因為反正都是現房銷售,看到啥就是啥。
園林、樓間距、采光、精裝、會所,全部看現場,再也不需要銷售員來給客戶洗腦,不需要他來幫你描繪未來的生活場景,不需要售樓處里巨大的沙盤和華麗的樣板間來制造想象空間。
房子就擺在那里,客戶自己看、自己判斷、自己做決定。
那養那么多營銷策劃、銷售顧問、渠道專員干什么?
這些人的工資、獎金、渠道費加起來可能占到項目貨值的2%到3%,在利潤空間本就薄如刀片的上海市場,這不是小數目。
臃腫的營銷團隊,可能真的要解散了。
未來開發商的營銷部門會縮到很小,案場銷售可能由第三方公司統一派駐,按成交結算,不再是開發商自己養著。
營銷成本的節省,遠不足以抵消現金流模式變化帶來的壓力。
真正的考驗在產品端:如果產品交付差,那就不是少賣幾套的事,而是根本賣不掉的事。
產品力不過關的項目連降價的機會都沒有,你降了價客戶來看了還是不買,因為房子本身就不行。
這會倒逼開發商把精力從營銷端轉移到產品端。
以前最重要的能力是拿地能力、融資能力、周轉能力,未來還要加上產品力、建造力和交付力。
過去開發商最厲害的本事是把錢滾起來,未來最重要的本事是把一個項目從拿地到交付完整跑通,而且交付的東西客戶愿意買單。
這個優勝劣汰的過程對開發商是殘酷的,對購房者來說卻是好事。
未來將還給客戶一個更透明、更規范的購房環境,不用再賭開發商能不能把故事講完,只需要看它能不能把房子真正交到你手里。
05
接下來真正該盯什么?
上海這份細則,本質上是在北京定的框架里做了些微調,溫和但不激進。
網傳的保函置換、分幢竣備、按比例辦證這些更有想象力的操作,正式文件里一個都沒提,說明上海選擇了最穩妥的路徑。
穩妥不代表影響小。
竣備后放款這條核心政策不動,整個行業的游戲規則就已經變了。
現金流模式重構、營銷體系瘦身、產品力決定生死,這些變化不會因為上海比北京多了2%的定金、多了一年的土地分期緩沖而改變方向。
接下來真正值得盯的,是后續會不會有配套操作細則。
保函置換會不會放開?分幢竣備會不會以驗收規程的形式落地?這些如果出來才是真正的變量。
即便都不出來,大方向也已經定了。
地產行業的舊模式,正在一點點被拆掉。
能適應的活下來,不能適應的出局。
這個過程不會因為某一份細則的溫和而停止,只會因為細則的落地而加速。
讓子彈再飛一會兒。
附文件原文參考:
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“地產大爆炸”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!
原標題: 上海出手了!現房地方細則剛剛發布