丁祖昱評樓市
作者:編輯部 普睿研究
來源:丁祖昱評樓市
“828”新政后至今,土地市場最先表現出新變化。
在各地細則落地前,供應端面臨短期政策不確定性,9月全國新增供地增長27%的背景下,一二線城市供地規模明顯收縮。
成交端出現積極信號,9月單月一線城市成交建面同比倍增。核心城市優質低密地塊爭搶激烈,帶動土地市場熱度抬升,9月全國土拍溢價率創下近五年同期新高。
房企拿地行為同步發生變化:頭部央企減速審慎,地方國企深耕補倉。
“828”新政后的土地市場,進入“規模收縮、結構優化、熱度分化”的全新階段。
01
9月一線城市土地成交建面
同比增184%
今年前三季度,土地成交總量收縮已是常態,全國300城經營性土地成交建筑面積3.5億平方米,為2010年以來同期最低。
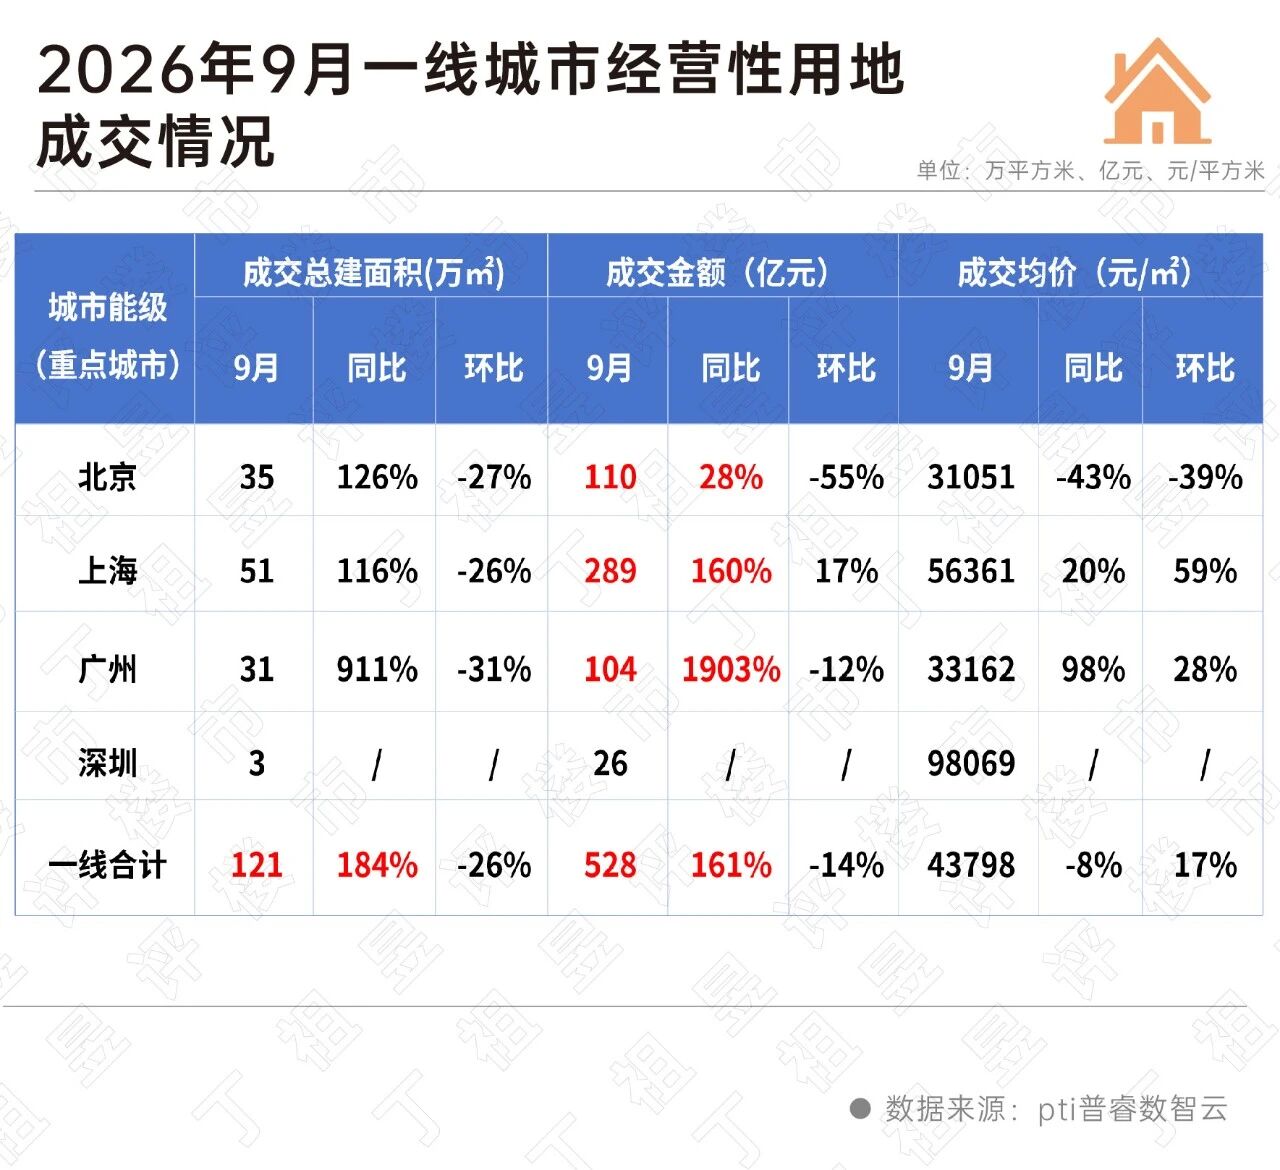
“828”新政落地后首月,全國土地成交總量延續收縮,截至9月25日數據顯示,9月全國土地成交建面4136萬平方米,同比下降41%。但分能級來看,各線城市土地成交走勢背離,結構性特征非常突出。
一線城市逆勢走強,9月一線成交建面為121萬平方米,同比大漲184%,成交金額為528億元,同比增長129%,成交均價同比下降8%,環比增長17%。
核心城市優質地塊成為房企重點補倉選擇,資金持續向一線集中。其中,小體量、低密、高確定性的核心地塊,仍獲得企業積極參拍。
北京順義后沙峪溫榆河地塊(容積率1.01),經174輪競價由華潤置地以83億元競得,溢價率17.4%;
深圳香蜜湖地塊,競拍輪次達到257輪,溢價率125.5%,成為828新政后全國首宗溢價破百的宅地;
上海第九批次土拍浦東金橋低密宅地(容積率1.8)經歷了143輪競價;現房新政細則落地后的十批次土拍,閔行、楊浦兩宗地均以超過20%的溢價率成交。
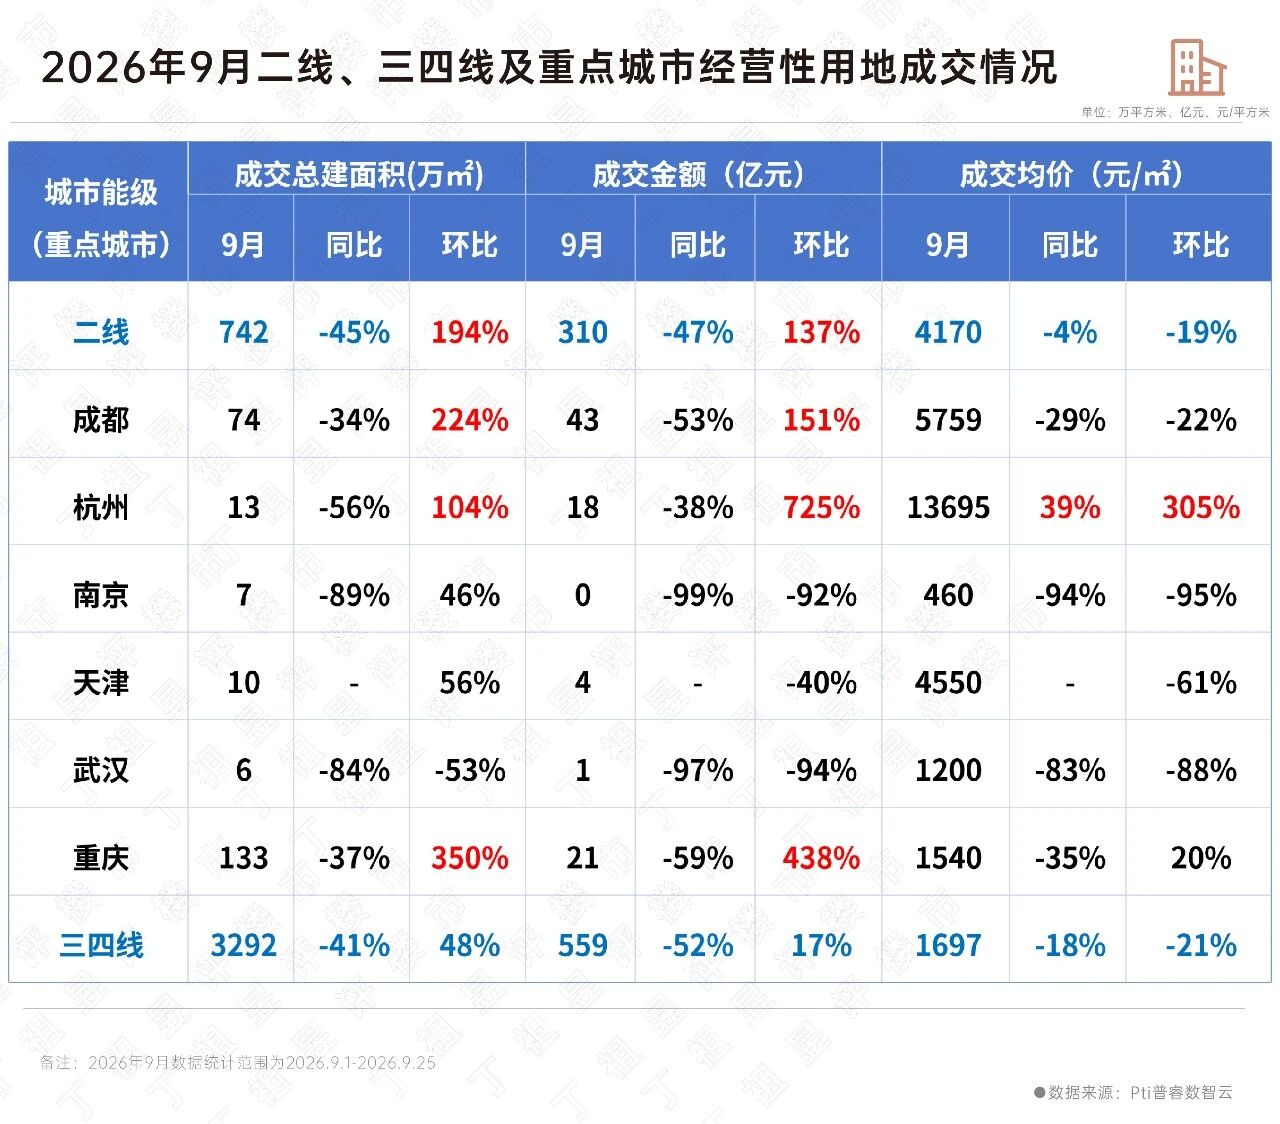
相比之下,二線、三四線城市9月土地成交明顯降溫。
具體來看:二線城市土地成交建面為742萬平方米,同比下降45%;三四線城市土地成交建面3292萬平方米,同比下降41%。
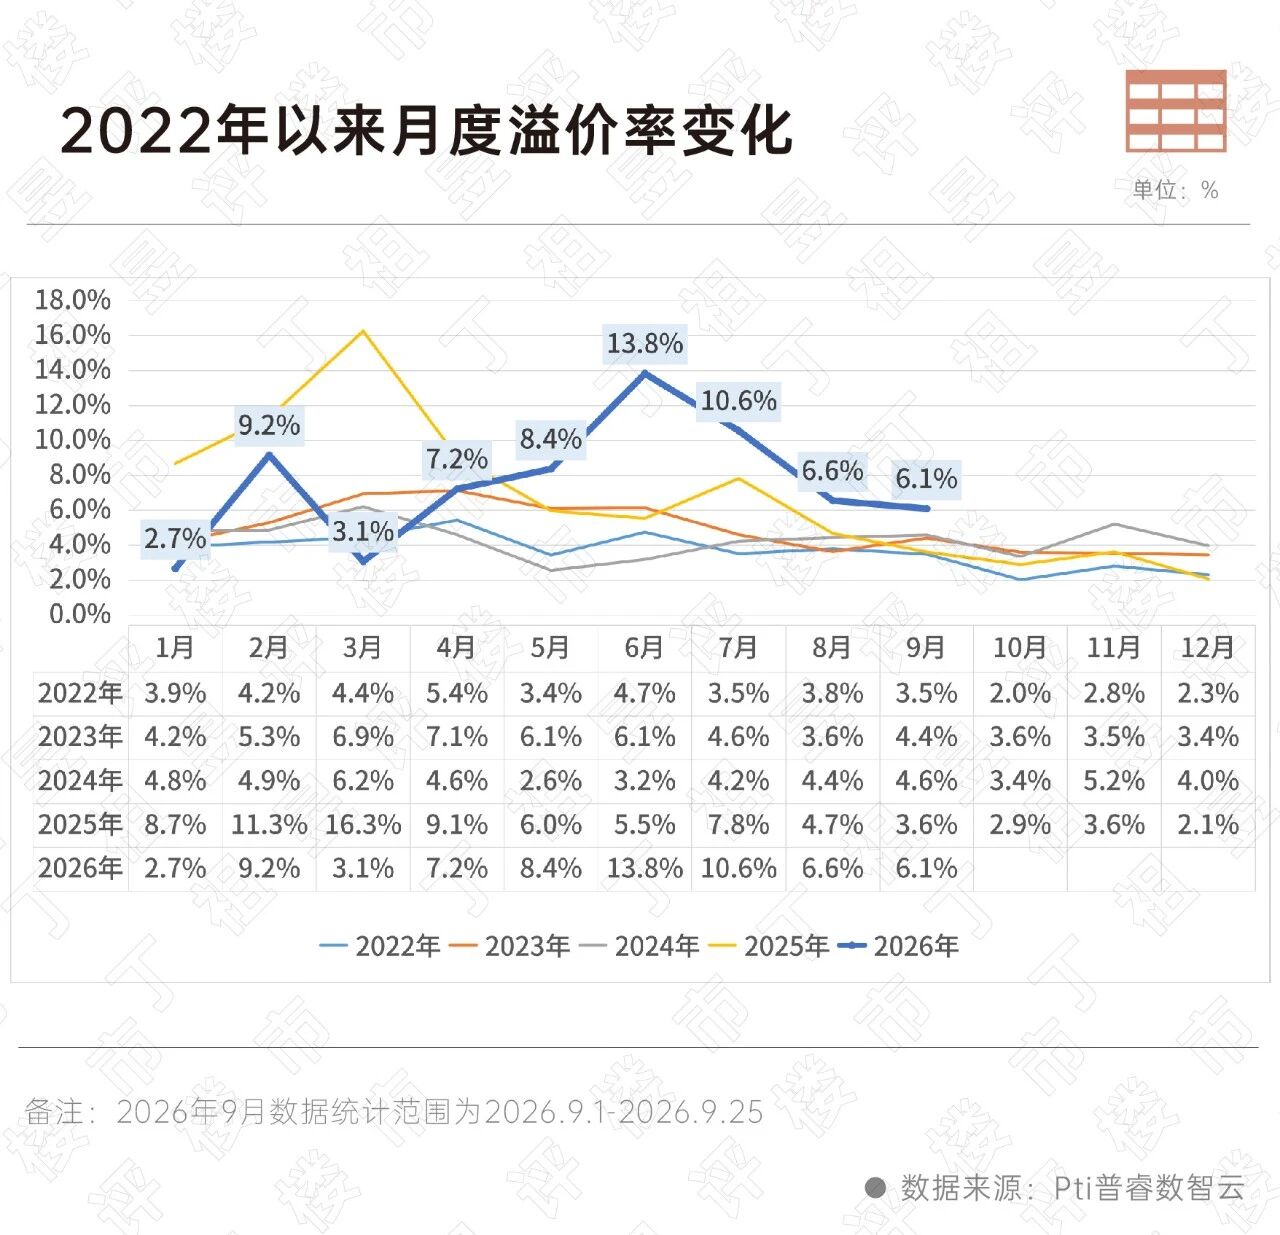
供求關系持續修復下,核心城市優質宅地熱度延續,前三季度累計平均溢價率達到7.9%,三季度各月溢價率均為近年同期新高。其中,9月份平均溢價率為6.1%,較近五年最高點的2024年超出1.5個百分點。
02
“828”新政
正在重塑房企拿地行為
現房新政拉長項目資金沉淀周期,對房地產企業拿地節奏的傳導效應正逐步顯現。
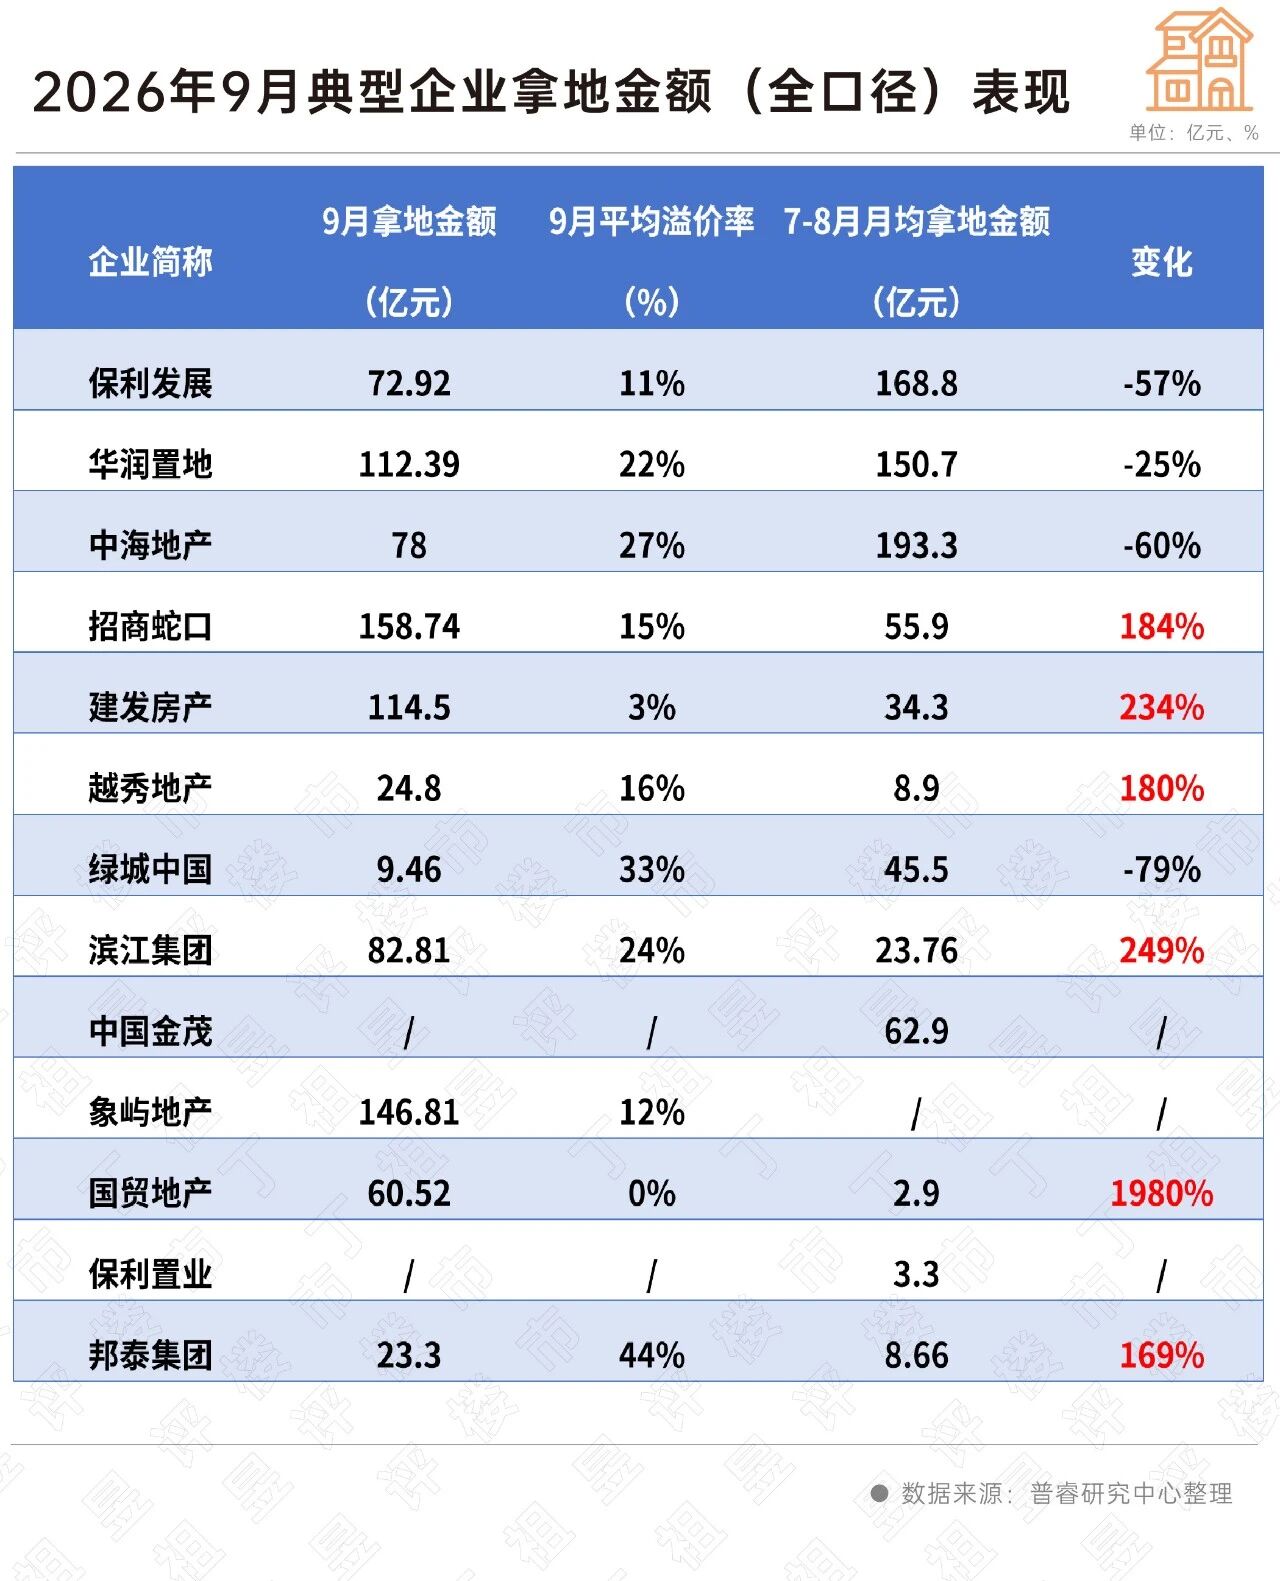
1-9月投資百強累計拿地金額同比降幅連續三個月收窄的勢頭就此終止,企業拿地意愿進一步收緊。今年以來,典型房企9月拿地金額相較于7-8月份的月均水平出現明顯收縮,核心城市聯合拿地已成為主流。
具體來看,新政后典型房企拿地有三大表現:
1、對資金占用最為敏感的頭部央企,率先放慢拿地節奏
保利發展9月拿地72.92億元,較7-8月月均168.8億元下降57%
中海地產9月拿地78億元,較月均193.3億元下降60%
華潤置地拿地112.39億元,較7-8月月均降25%
2、部分地方國企在深耕區域積極拿地
建發房產9月拿地114.5億元,較7-8月月均34.3億元增長234%,9月以來以底價或低溢價獲取廈門、上海等地的地塊,平均溢價率僅為3%,其投資策略更多是在核心城市“撿漏”,而非追高;
越秀地產9月拿地金額較7-8月月均增長180%,從其參與廣州土拍可以看出,越秀地產的投資策略是在重點城市優質地塊可以接受溫和溢價;
國貿地產9月拿地金額較7-8月月均增幅達1980%,在典型房企中增幅最高,但平均溢價率為0%,延續了底價拿地的投資風格。
3、部分房企短期觀望情緒依然比較濃厚,少數民企逆勢拿地
典型房企中,中國金茂與保利置業9月均無公開市場拿地記錄。
民企濱江、邦泰逆勢拿地,比如濱江集團在上海十批次土拍聯合招商南山聯合體,溢價24%拿下閔行古美地塊,帶動9月拿地金額較7-8月月均增長249%。
整體來看,項目資金占用周期拉長后,能夠在低溢價窗口逆勢補充土地儲備的,主要為現金流充裕、可接受較長資金沉淀周期的企業。
03
四季度供地有望短期回補
拿地收縮成企業共識
隨著北京、上海和廣州等一線城市陸續落地“828”新政細則,現房銷售的路徑逐漸明朗,我們對土地市場和企業投資有如下判斷:
土地供應端,核心城市供地規模在9月主動收縮后,四季度有望短期回補,但在行業控增量、去庫存的大方向下,全年供地縮量的基調不會改變。
供地結構將進一步向“企業算得過賬”的方向調整,城更類地塊成交占比繼續上升。
隨著供地節奏常態化、地塊結構趨于分散,全國平均溢價率將從當前高點溫和回落,但考慮到核心城市優質宅地供給依然稀缺、央國企資金面持續改善,土地市場整體熱度大幅回落的概率不大,核心板塊優質地塊競爭仍將保持活躍。
房企投資邏輯,迎來根本性轉變,主要表現為一個共識和一個重要分化。
共識:核心城市投資地位進一步增強,非核心城市價值弱化。在普睿數智研究中心調研中,多家企業明確表示將投資聚焦于上海等核心城市,非核心城市僅保留企業自身深耕基礎好、市場占有率高的優勢區域。
分化:城市內部板塊分化會進一步加劇,選地邏輯不再只看環線,而是關注板塊供需關系。同環不同價將成為行業常態。
房企城市投資的邏輯已從過去的全國鋪規模,轉向板塊級精準布局。
投資顆粒度從城市,下沉到板塊;拿地節奏從持續補倉,變成擇機出手。城市內部的板塊迎來價值重估,供需健康的板塊將獲得更多資源傾斜,而供應過剩的板塊將面臨更長的調整周期。未來土拍,不再看城市能級單一指標,板塊供需、資金測算,成為拿地第一標尺。
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“丁祖昱評樓市”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!