丁祖昱評樓市
作者:普睿研究 編輯部
來源:丁祖昱評樓市
“828”現(xiàn)房銷售新政出來后,市場最擔(dān)心的就是:以后新房會不會斷供?原有期房模式下,項目建設(shè)至一定節(jié)點即可入市銷售;新政實施后,房源須竣工后方可取證銷售,開發(fā)到入市的周期被拉長,中間空出來的時間里市場上還有沒有房子可買?
本篇為供應(yīng)篇,將在盤點前三季度供應(yīng)數(shù)據(jù)的基礎(chǔ)上,對樣本城市的貨量拆分為已取證、已獲規(guī)劃許可、已拿地尚未取證、新增出讓地塊四類,對當(dāng)下至2027年一季度末的新房供應(yīng)趨勢開展推演。
01
供應(yīng)收縮快于成交
降幅是成交的兩倍多
pti普睿數(shù)智云監(jiān)測數(shù)據(jù)顯示,2026年三季度,全國重點50城新建商品住宅新增供應(yīng)面積2663萬平方米,環(huán)比下降14.9%、同比下降31.4%,降幅較二季度的20.1%擴大10個百分點,為2025年以來最大單季同比降幅;前三季度累計8110萬平方米,同比下降24.6%。
三季度供求比為0.83,較二季度的0.68有所回升,但仍明顯低于1,自2025年四季度以來已連續(xù)四個季度低于1,前三季度累計為0.73。供應(yīng)端的收縮是土地成交后置、房企開工意愿偏弱的直接結(jié)果,供應(yīng)規(guī)模掣肘成交放量的困局短期難以逆轉(zhuǎn)。

一線城市三季度合計供應(yīng)445萬平方米,環(huán)比增3.0%,是三個能級中唯一環(huán)比正增長的層級;但同比仍下降18.3%,前三季度累計1150萬平方米、同比降24.4%。四城中僅北京環(huán)比增58.6%、同比增7.1%實現(xiàn)雙增。
二線23城三季度合計供應(yīng)1694萬平方米,環(huán)比降16.1%、同比降31.7%,前三季度累計5080萬平方米、同比降25.5%。城市間分化劇烈:規(guī)模上西安、成都、武漢穩(wěn)居前列,寧波、沈陽、大連、長春環(huán)比增幅超四成領(lǐng)漲,海口、鄭州、福州、青島跌幅居前;同比僅大連、南京、武漢、西安四城正增長。
三四線23城三季度合計供應(yīng)525萬平方米,環(huán)比降22.8%、同比降39.0%,為三個能級中降幅最大,前三季度累計1880萬平方米、同比降21.9%。單城規(guī)模普遍偏低,多數(shù)城市單季供應(yīng)不足20萬平方米。
02
預(yù)計樣本城市未來6個月
一線供應(yīng)增加兩成、二線溫和回落
前三季度供應(yīng)在收縮,降幅是成交的兩倍多,是不是就代表未來會缺房?
這里需要先明確的一點是,現(xiàn)房銷售改變的是房源入市的時間約束,不是貨量的存在。要回答會不會斷供,得把市場上所有潛在貨源按離銷售的遠近分成四筆來算。
第一,已取證未售。這是最接近銷售的一層,pti普睿數(shù)智云監(jiān)測數(shù)據(jù)顯示,9月末重點30城新建商品住宅取證未售面積22581萬平方米,按當(dāng)前的消化周期來看,即使沒有新增供應(yīng),這批貨也足夠賣一年半以上。
第二,已獲規(guī)劃許可尚未取證。“828”之前已取得工規(guī)證或預(yù)售證的項目仍按老規(guī)則執(zhí)行,不受現(xiàn)房銷售約束,可按原節(jié)奏取證入市。未來半年里,這是供應(yīng)的絕對主力。
第三,已拿地尚未取證。這批項目被新的預(yù)售門檻直接約束,須單體建筑主體結(jié)構(gòu)封頂方可預(yù)售,從拿地到取證的時間被明確拉長。
第四筆,“828”后新增出讓地塊。新出讓土地優(yōu)先現(xiàn)房銷售,從拿地到入市的周期由原先一年左右拉長至兩年上下,2026年下半年之后出讓的地塊要到2028年前后才能形成有效供應(yīng)。
普睿研究中心按上述口徑對樣本城市做供應(yīng)推演,以未來半年的月均水平對比2026年前8月月均,樣本城市月均供應(yīng)整體基本持平,其中一線城市增加約兩成,二線城市回落一成左右。一線放量、二線回落,是未來半年最明顯的分化特征。
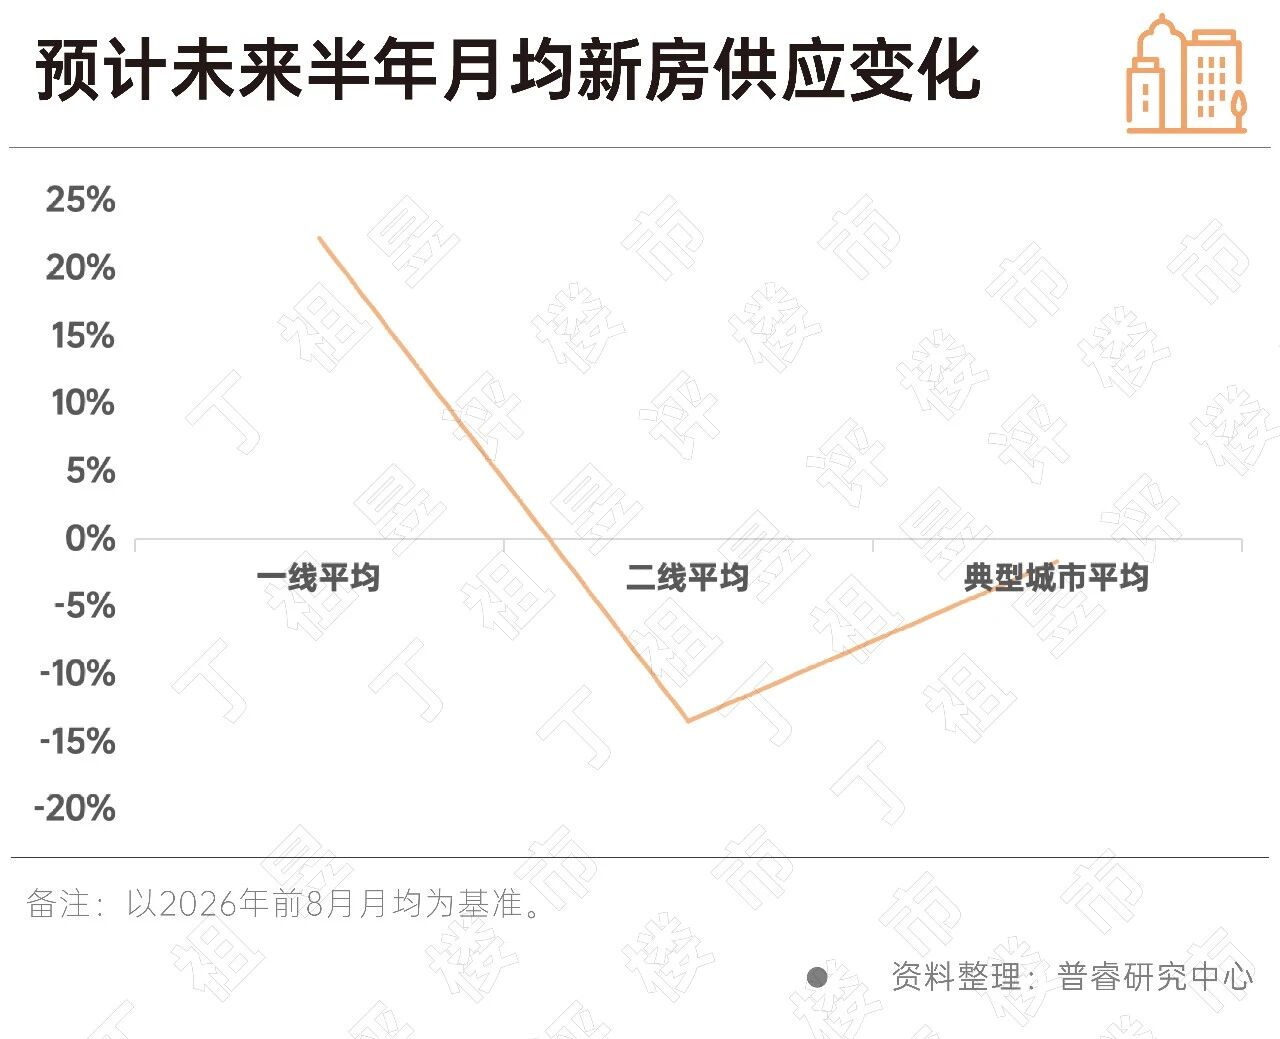
這個結(jié)果和市場上“現(xiàn)房新政一出、新房馬上斷供”的直覺判斷不太一樣。事實上,未來半年的時間里,多數(shù)城市的新房供應(yīng)不僅不會斷,反而在某些月份還會比上半年更多。
在月度變化上,與傳統(tǒng)市場周期一致,2026年10月迎來短期峰值,2027年春節(jié)月將周期性觸底。
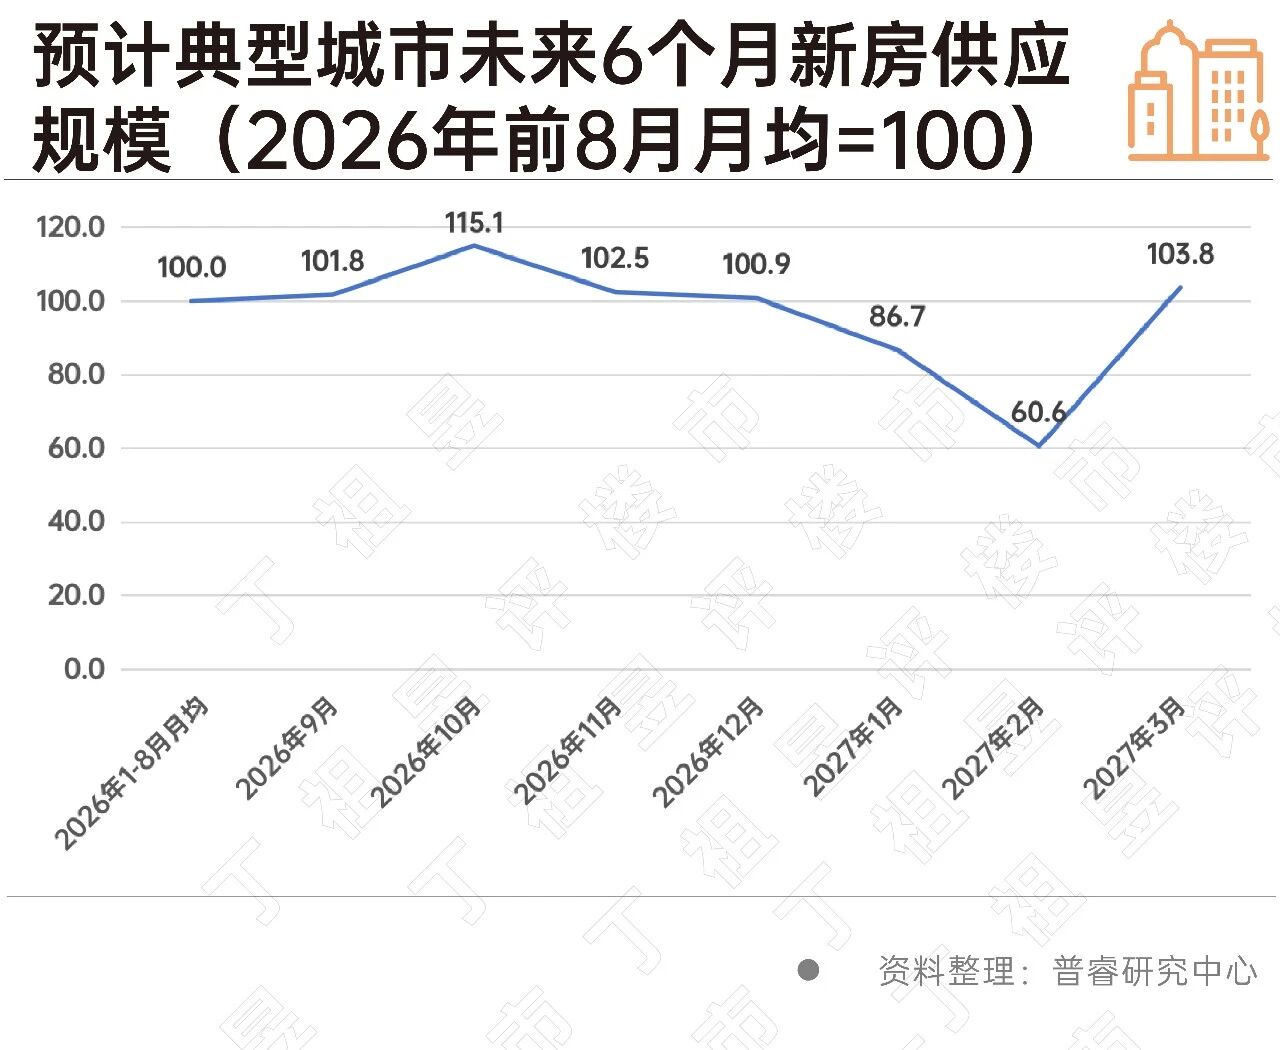
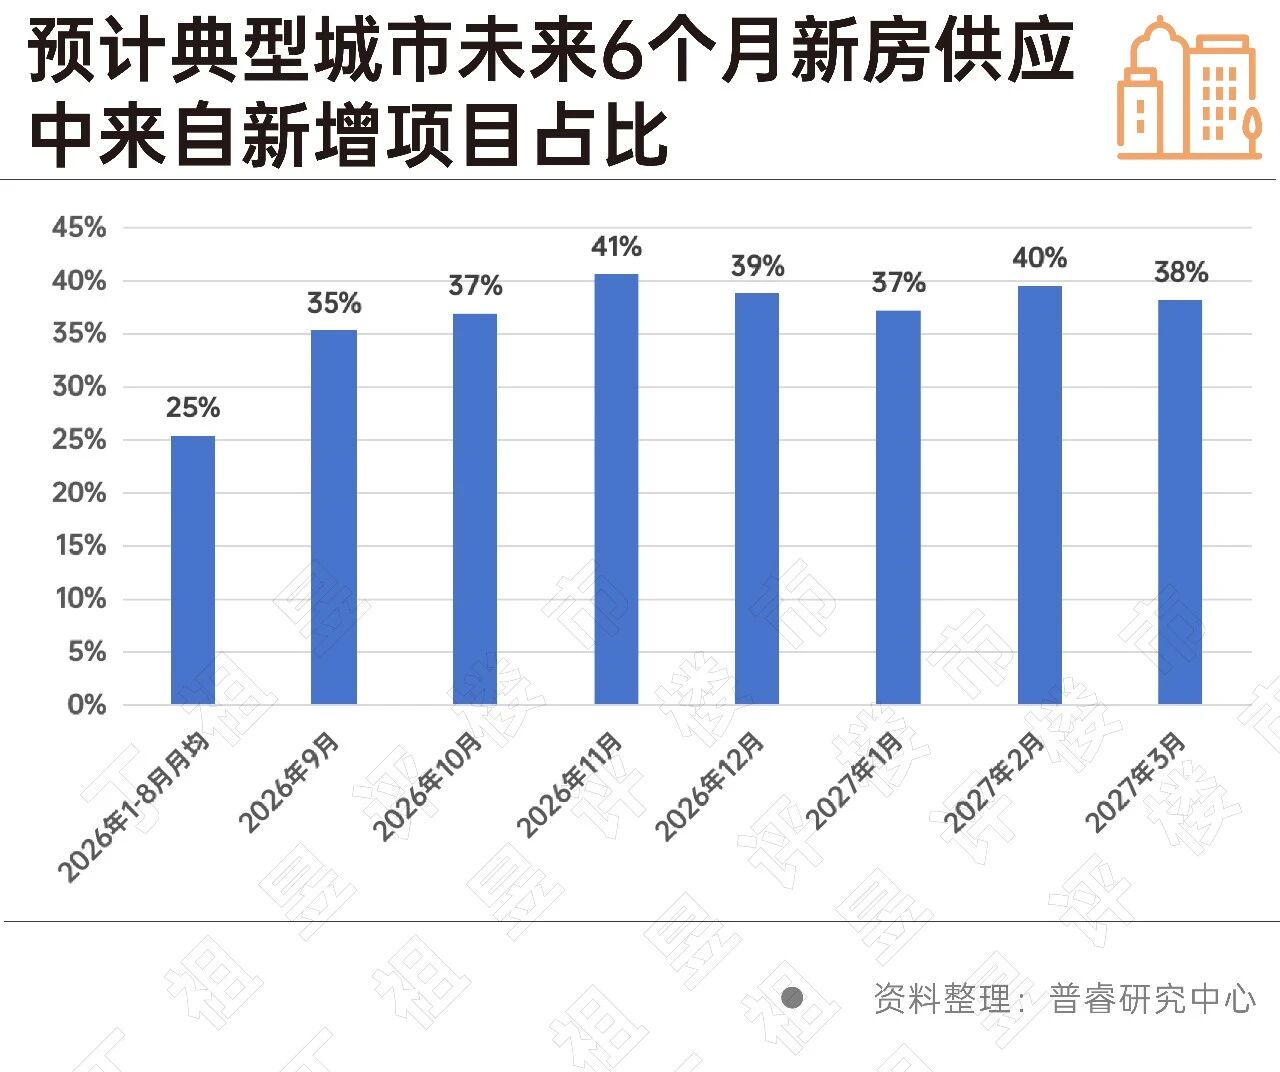
支撐這一輪高位的是新盤首推,不是老項目加推。從供應(yīng)結(jié)構(gòu)看,新增項目占比明顯上升,2026年1至8月新增項目僅占約25%,9至12月這一比例升至35%至40%。
03
為什么“現(xiàn)房銷售,供應(yīng)不降”?
短期歲無虞、中期需跟蹤檢測
第一,此前一段時間核心城市優(yōu)質(zhì)宅地出讓較多。2025年到2026年上半年,核心城市土地市場雖然整體不溫不火,但推出的地塊位置普遍較好、房企拿地積極性也不低,這些地從拿地到開盤大概一年左右,現(xiàn)在陸續(xù)進入首開期。
第二,市場上仍有不少“828”前已經(jīng)取得工規(guī)證或預(yù)售證的項目,按老規(guī)則集中入市。這部分項目不受新政影響,不需要等現(xiàn)房,可按原節(jié)奏走就行。以某二線中部典型城市為例:2026年下半年供應(yīng)較高,主要是在售項目加推穩(wěn)定,并疊加2024-2025年拿地、已經(jīng)拿到工規(guī)證的項目集中首開;2027年上半年是供應(yīng)高峰,已拿證項目繼續(xù)集中入市;到了2027年下半年,已拿證的基本推完了,沒拿證的項目要等封頂或者現(xiàn)房,最早2027年底才能入市,供應(yīng)自然就下來了;2028年前后,這批轉(zhuǎn)現(xiàn)房的項目才集中補回來。
簡單而言,未來幾個月的供應(yīng)高位,靠的主要是新政前已經(jīng)取證、已經(jīng)開工的項目在集中釋放。
就測算結(jié)果來看,未來6個月整體不存在斷供風(fēng)險。多數(shù)城市當(dāng)前可售庫存加上已取證未推房源,去化緩沖在一年半以上,足以覆蓋新老政策交替的過渡期。一線城市已取證項目體量更大,緩沖更厚;二線城市雖然供應(yīng)在回落,但幅度溫和,并非斷崖式收縮。
需要重點跟蹤的是2027年下半年以后的結(jié)構(gòu)性供應(yīng)空檔。已取證項目集中入市的高峰期一過,未取證項目仍在建設(shè)、尚未達到現(xiàn)房銷售條件,這段時間新增供應(yīng)會明顯收縮。尤其是核心城市的核心板塊和優(yōu)質(zhì)產(chǎn)品,可能比外圍區(qū)域更早進入供應(yīng)收緊階段,這些板塊地塊本身稀缺,一旦后續(xù)土地出讓放緩,供應(yīng)接續(xù)容易跟不上。
拉長時間看,整體節(jié)奏是短期高位、中期收窄、長期再回補,空窗期大致出現(xiàn)在2027年下半年至2028年上半年。
總的來看,短期不用擔(dān)心斷供。“828”前已經(jīng)取證、已經(jīng)開工的項目足夠撐過一年半的過渡期,一線城市還會出現(xiàn)集中放量。
真正需要盯的是2027年下半年以后,老項目推完了、新現(xiàn)房還沒接上,核心城市優(yōu)質(zhì)產(chǎn)品可能先感受到供應(yīng)收縮,這是未來供應(yīng)端最值得盯的時間段。
注:文章為作者獨立觀點,不代表資產(chǎn)界立場。
題圖來自 Pexels,基于 CC0 協(xié)議
本文由“丁祖昱評樓市”投稿資產(chǎn)界,并經(jīng)資產(chǎn)界編輯發(fā)布。版權(quán)歸原作者所有,未經(jīng)授權(quán),請勿轉(zhuǎn)載,謝謝!