 風財訊
作者:風財訊
來源:風財訊
來源 | 鳳凰網風財訊
存量時代正在加速到來。無論是當前市場二手房成交占比已經超過50%,還是不少房企半年報“撐起利潤的已經變成商業運營類資產”,都在印證行業邏輯的轉變。
在此格局之下,買房人的首付和按揭雖然入市更加謹慎,但另一種錢“證券化資金”卻在加速進場。
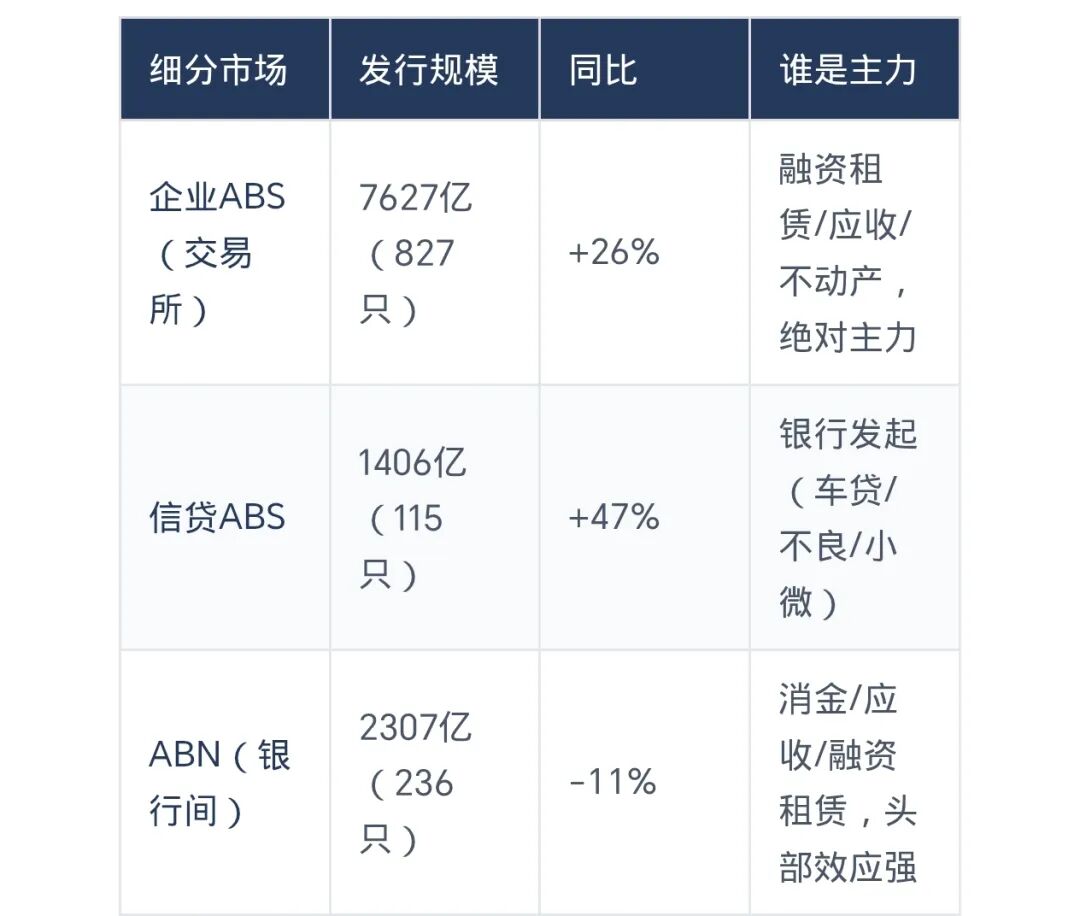
聯合資信統計顯示,2026年上半年ABS發行總量1.16萬億,同比增長19%,以地方國企為絕對主力的不動產ABS放量,占比75%。
(圖片來源AdvancedForum)
地方國企橫跨企業ABS與ABN兩大市場,主要集中在不動產(CMBS/類REITs)。
上半年CMBS/CMBN和類REITs合計發行94單、1113.21億元,同比增加25.09%;機構間REITs(原“持有型不動產ABS”)發行24單、330.13億元,同比則激增了約20倍。
以上融資的底層資產正在多元化拓展,并且購物中心的占比正在快速提升,超過了清潔能源、數據中心等。
2026年上半年持有型不動產ABS的單筆最大就是華潤商業的70億元。與此同時,地方國企手里的樓宇、園區、景區等也正努力盤活,以便能夠融資。例如洛陽文旅發行了全國首單文旅類REITs,淮安國聯發行了安保服務費ABS(全國最大),武漢城投以企業天地2號樓發行的CMBS,利率已低至2.00%……
值得一提的是,2026年9月,新城控股完成了2026年第一期公司債發行,總規模4億元。民營房企成功發行地產債,這在近幾年已經算少見了。而新城控股以貴港吾悅廣場投資性物業抵押增信+純信用組合發行3億元,也再次印證良好經營的不動產的資金活力。
實際上,不是資本不投房地產了,而是只愿意為長期經營能力和穩定現金流買單。
所以“另一種錢加速進場”的真實含義是:房地產金融從主體信用時代,切到資產信用時代;從銷售回款時代,切到經營現金流時代;從開發貸—預售款閉環,切到ABS—REITs—機構配置的存量資產資本閉環。
這是房地產邁向存量時代后的必然,也是新空間所在——
例如公募REITs,2026年商業不動產納入C-REITs框架后,首批商業不動產REITs集中上市、募資超200億元,首單酒店REIT獲批,長租、消費基礎設施、產業園、能源類資產持續擴容。 到6月末,全市場REITs已達86只、總市值2351.98億元。
不過中國REITs市值的GDP占比,大約還只是美國的1/33、新加坡的1/80,這就是差距和發展空間。
IPG中國首席經濟學家柏文喜就指出,828新政最值得關注之處就是從"輸血續命"到"造血重生",它正在重新修建房地產的金融循環系統。資本市場也全面打開——房企再融資、并購重組、公司債券、CMBS、ABS、REITs等融資渠道獲得制度支持。
當前中國商業地產資產證券化率不足1.6%,顯示市場深度培育仍需時日,但也意味著巨大的制度空間已經打開。
這也說明,房地產不再只是依賴銀行信貸的“杠桿游戲”,估值邏輯將回歸“專業運營能力>資產規模”。
清華大學房地產研究所所長劉洪玉接受鳳凰網風財訊采訪時也指出,美國REITs發源于20世紀70年代,也是開發建設過量需要盤活存量的年代。
中國發展REITs是很好的選擇,REITs為商業不動產盤活提供了市場化的通道。政府回購土地、調規、轉保納保等為存量資產盤活提供了很多可能性。但C-REITs能走多遠,關鍵是看能不能給投資者帶來可預期的持續穩定的收益,讓投資者分享到商業不動產投資的紅利,帶來廣泛正向的經濟社會影響。
在此格局下,房企要從長期空間找生存,就算不再“縱橫一體化”,提供某特定物業類型的某個發展階段的“專業化服務”(比如代建服務、運營服務、城市更新等)也都有成為增長曲線的可能。
版權丨鳳凰網房產風財訊
主編|王婷婷
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“風財訊”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!
原標題: 地產窄門,另一種錢還在加速進場