睿博恩重生筆記
作者:李坤澤
來源:睿博恩重生筆記
這家企業不是一家普通的黃酒廠。它的根扎在1908年的柴橋鼎豐酒坊;它的魂是傅勤峰用近四十年代代相傳的釀造火種。1986年,他31歲,揣著300元、帶著12名員工,從一家鄉鎮小酒廠干起;2002年,兼并收購國營寧波東風酒廠;2004年,正式組建寧波阿拉釀酒有限公司。他是國家級高級釀酒師、國家級高級品酒師,中國酒業協會常務理事、寧波市釀酒工業協會會長,被業內稱為"寧派黃酒第一人"。深耕黃酒近四十年,66歲那年,他撞上了人生最大的坎。睿博恩復盤這個案例,不是因為債務規模有多大,而是因為它提供了一個極具參考價值的判斷樣本:當創始人選擇"不跑路、不停產、不裁人"時,企業重生的概率會發生怎樣的變化。
危機:一紙合作協議拖垮三十年基業
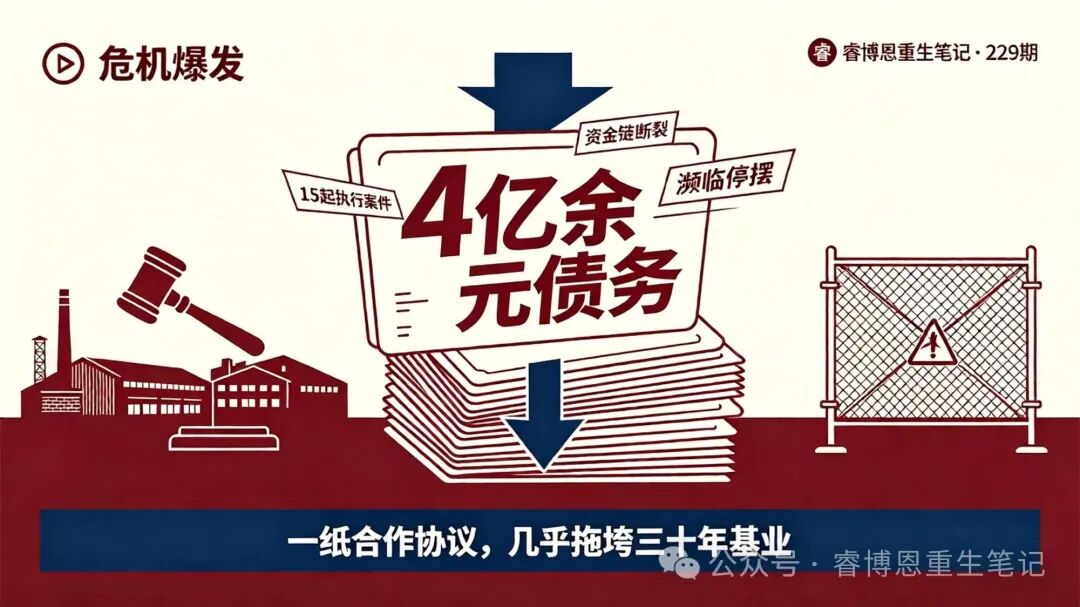
阿拉老酒的困境,源頭不在主業。傅勤峰自1986年投身黃酒,一路順風順水。到2010年代,企業手握多項專利,坐擁黃酒發酵工程技術中心,產品拿過布魯塞爾國際評酒會銀獎、"中國歷史文化名酒"等榮譽,早早戴上"浙江老字號"的金字招牌。轉折來自一次與外資的合作洽談。對方描繪了"合作上市、走向全球"的藍圖,傅勤峰簽了字。簽約不到一年,外部環境突變,外資合作方要求撤資。外方一抽資,資金鏈驟然緊繃,多家銀行動起抽貸的念頭。到了2021年8月,4億余元債務徹底壓斷了資金鏈,15起執行案件把生產線逼到停擺邊緣。一紙合作協議,幾乎拖垮了三十年的基業。
破局:三個關鍵決策守住企業的信用
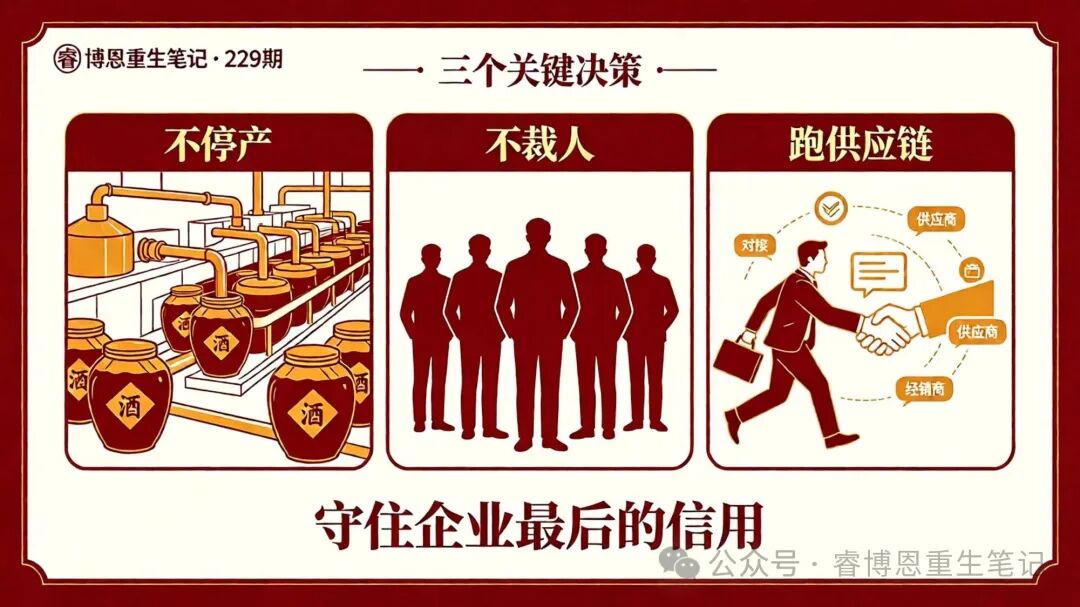
傅勤峰在危機里做了三個關鍵決策。第一,不停產。從危機爆發那天起,阿拉老酒的生產線從未停過。睿博恩服務制造業困境企業時反復強調一個判斷:一旦停產,設備會銹蝕,技術團隊會流失,客戶會轉移,企業就算債務清零,也失去了持續經營的能力。傅勤峰守住了這條底線,北侖區政府的數據顯示,自2022年以來,企業在重整期間實現逆勢增長,持續保持盈利。第二,不裁人。200余名員工的工資,從危機爆發起沒欠過一分錢,也沒裁過一個人。傅勤峰的話很樸素:"30多年的心血,200多名員工,不少債權人是多年合作的上下游伙伴,我要是倒下了,他們怎么辦?我必須頂住!"第三,主動跑供應鏈。年過六旬的傅勤峰,半年內跑遍60多家供應商和100多家經銷商,一家一家地談。他不是在"公關",是在用個人信用為企業續命。當創始人愿意拿自己的信用做擔保,上下游才愿意陪他扛過最難的時刻。這三件事,構成睿博恩判斷困境企業"值不值得救"的核心標準之一:創始人的信用是否還在?上下游是否還愿意相信他?團隊是否還愿意留下?阿拉老酒對三個問題的答案,都是肯定的。
重整:府院聯動+國資入局,"保品牌、保就業、保產業鏈"
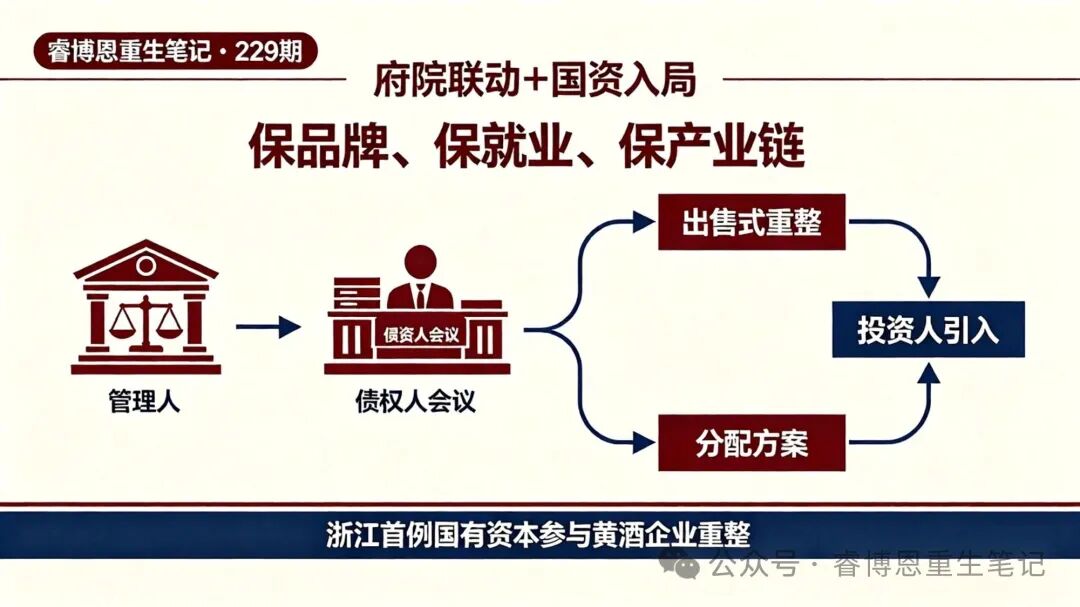
這是一場耗時四年多的長征。2021年12月,北侖法院裁定受理阿拉釀酒重整一案,指定重整清算(幫扶)組擔任臨時管理人,探索"破產重整+預重整"模式。此后幾年,在法院準許下,企業一邊在管理人監督下自行經營、一邊償債,這正是"不停產"能堅持下來的制度前提。為了爭取國資,北侖法院和管理人多次奔走,提交多份專項報告分析企業的經營現狀與前景,創新運用逆向思維推進"出售式"重整,提前擬定投資人引入后的分配模式,最終贏得最大債權人TCC集團及其他擔保債權人的支持。2024年12月31日,寧波市國資委的一紙批復落地:同意國企參與重整。2025年4月底,優化后的重整計劃草案高票通過;5月28日,北侖法院裁定批準;10月,確認重整執行完畢。重組方的構成,是這場重整的關鍵。在寧波市、北侖區兩級政府和市國資委的協調支持下,寧波農商發展集團(持股34%)攜手北侖區農業投資集團及兩家民營資本,共同完成了對阿拉釀酒的司法重整。這也是浙江首例由國有資本牽頭的黃酒企業重整案。重整完成后,阿拉釀酒從純民營企業,轉型為混合所有制企業。國有資本的入局,不僅帶來資金,更帶來信用背書和渠道資源。對一家以"老字號"為核心資產的企業而言,國資背書本身就是品牌信用的重塑。
重生:出口占比超25%"中國三得利"
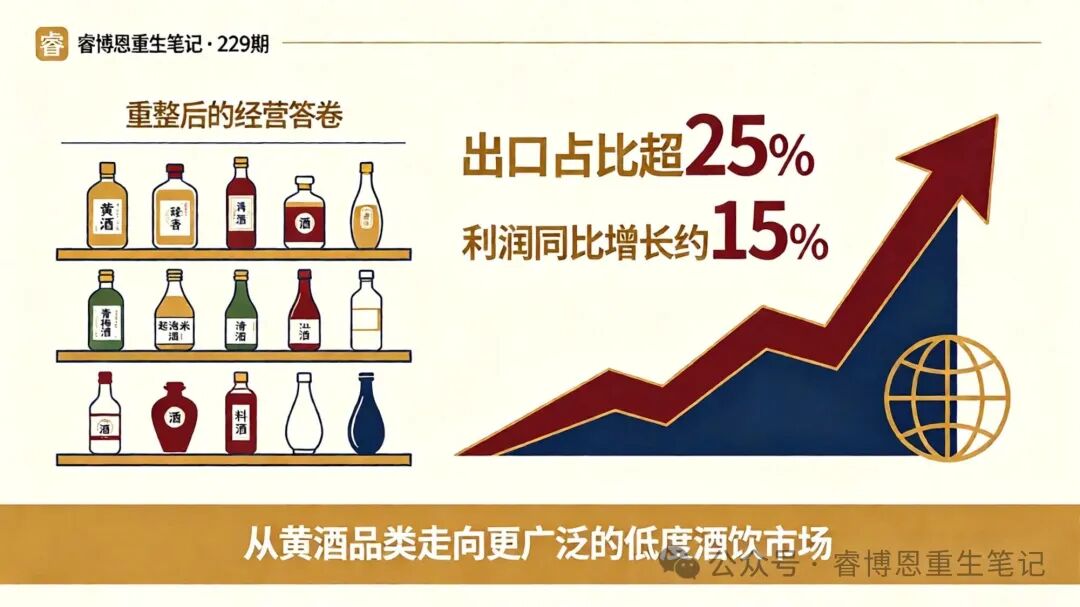
重整之后的阿拉老酒,經營數據給出了正向反饋。產品已打入歐美市場,出口業務占到總營收的25%以上,整體利潤同比增長約15%,今年的目標直指20%。傅勤峰給企業定的目標,不是"恢復歷史最高水平",而是轉型為"中國的三得利",從單一黃酒品類,向更廣泛的低度酒飲市場延伸;從區域性品牌,向全國性乃至全球性品牌拓展。走進他的公司,楊梅酒、青梅酒、清酒、起泡米酒、米酒、料酒,甚至果汁飲料排滿貨架。這家百年老字號,正在用新產品線回應新時代。這個目標能否實現,還需要時間驗證。但至少,這家百年老字號,活過來了。
睿博恩的思考:阿拉老酒三個關鍵判斷
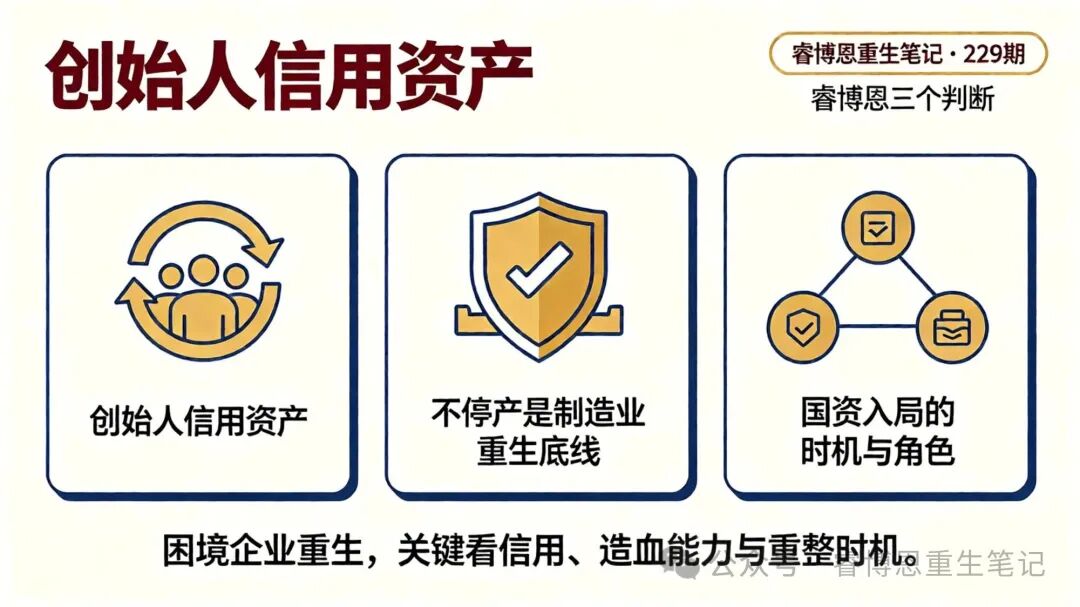
第一,創始人的"信用",是困境企業最值錢、卻從不進報表的資產。阿拉老酒能撐到重整落地,不是因為它資產有多好,而是因為傅勤峰用近四十年經營,為自己和企業攢下一張"信用網絡"。60多家供應商愿意繼續供貨,100多家經銷商愿意繼續合作,200多名員工愿意留下來,這些都是"信用資產"。在睿博恩評估困境企業時,這是比財務報表更重要的判斷維度。第二,"不停產",是制造業重生的底線。傅勤峰守住的,不只是一條生產線,而是企業的"造血能力"。如果連產品都停產了,債權人看到的是"死企業",投資人看到的是"空殼",沒人愿意往里投錢。睿博恩在祥光銅業、齊魯特鋼等案例里反復驗證同一條邏輯:破產可以,停產不行。第三,國資入局的時機與角色,決定了重整的成敗。老字號品牌具有區域公共屬性,承載的不僅是商業價值,還有文化價值和就業價值。當純市場化重整找不到合適投資人時,國資介入既解決資金問題,也解決信用問題。但前提是:企業有真實的產業價值、團隊愿意配合、創始人愿意讓渡控制權。傅勤峰接受混合所有制轉型,本身就是一種企業家格局。
結語:睿博恩觀點提煉
1986年300元起家,2021年面對4億債務,2025年完成重整,2026年出口占比超25%:近四十年的黃酒生涯,濃縮成"東海酒王"到"被傳跑路"再到"逆風翻盤"的完整曲線。如今,這位七旬老人正站在一條新的起跑線上。他的故事,和睿博恩十三年來服務過的上千家困境企業一樣,指向同一個結論:企業的重生,從來不是靠運氣,而是靠創始人在最黑暗的時刻做出的那個選擇:是倒下,還是往前走一步。傅勤峰選了往前走。哪怕走得很慢,哪怕走了五年。"我沒跑路。"這四個字,是他對自己、對員工、對債權人、對這個百年品牌,最硬的承諾。
??風險提示: 本文基于公開信息及媒體報道整理,數據截至2026年10月。文中涉及的企業案例均引自公開披露信息,文中分析僅作行業觀察與公司內部實務觀點分享,不構成任何投資建議。
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“睿博恩重生筆記”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!