小債看市
作者:小債看市
來源:小債看市(ID:little-bond)
這并非*ST嶺南首次因涉嫌轉包工程觸碰監管紅線。
01立案
9月4日,*ST嶺南(002717.SZ)公告稱,因涉嫌轉包8億元濉溪縣鳳棲湖采煤沉陷區EPC項目,被萬安縣住建局和濉溪縣城市管理行政執法局先后立案調查。
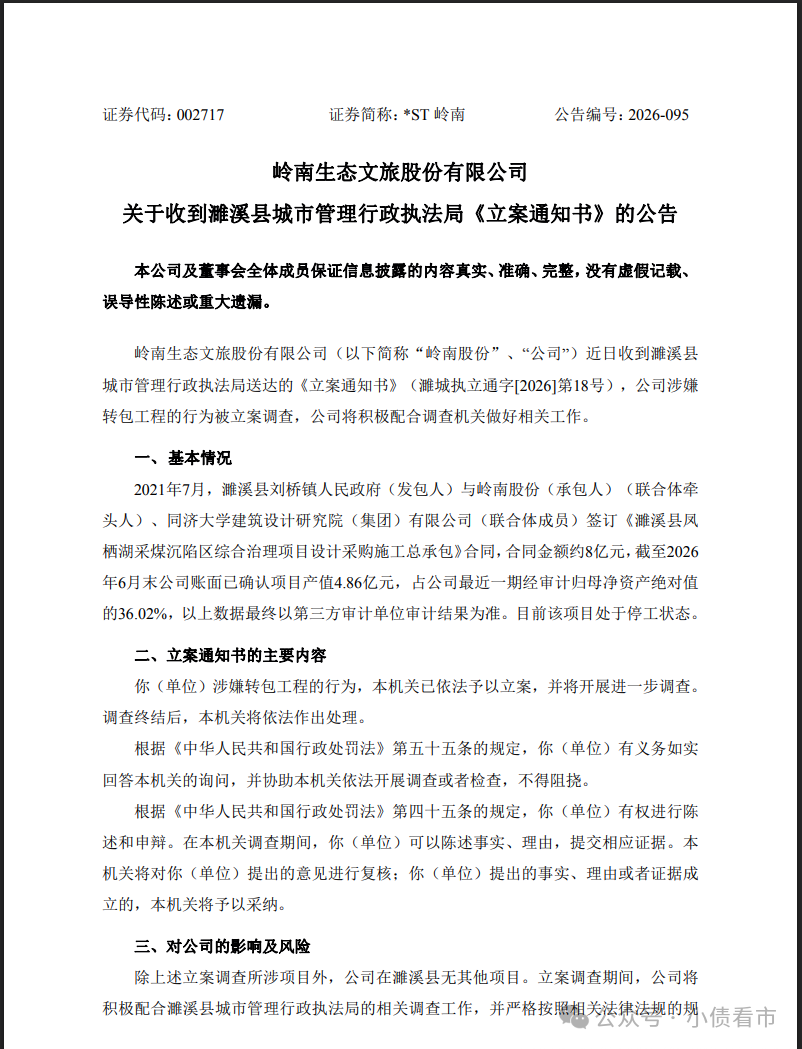
收到《立案通知書》公告
公告顯示,2021年7月濉溪縣劉橋鎮人民政府與*ST嶺南、同濟大學建筑設計研究院簽訂《濉溪縣鳳棲湖采煤沉陷區綜合治理項目設計采購施工總承包》合同,合同金額約8億元。
截至2026年6月末,*ST嶺南賬面已確認項目產值4.86億元,占公司最近一期經審計歸母凈資產絕對值的36.02%,目前該項目處于停工狀態。
公告稱,*ST嶺南涉嫌轉包工程的行為已被依法予以立案,并將開展進一步調查。
*ST嶺南表示,除上述立案調查所涉項目外,公司在濉溪縣無其他項目。
立案調查期間,*ST嶺南稱將積極配合濉溪縣城市管理行政執法局的相關調查工作,并嚴格按照相關法律法規的規定及時履行信息披露義務。
值得注意的是,這并非*ST嶺南首次因涉嫌轉包工程觸碰監管紅線。
今年4月,*ST嶺南收到萬安縣住房和城鄉建設局送達的《立案通知書》,因承建工程涉嫌違法轉包,被依法立案調查。
6月,廣東證監局對*ST嶺南及原實控人尹洪衛出具《行政處罰事先告知書》,認定虛構苗木采購、2021年年報虛假記載,尹洪衛被罰1400萬元并遭10年證券市場禁入。因披露的年度報告財務指標存在虛假記載,自2026年6月3日起*ST嶺南被疊加實施其他風險警示。值得一提的是,尹洪衛之妻古鈺瑭實控的立方數科已因財務造假退市。近年來,*ST嶺南深陷債務危機,發生過全國首例國企轉債違約事件。
2024年8月,*ST嶺南由于現有貨幣資金無法償付4.56億“嶺南轉債”,構成違約。
02財務分析
據官網介紹,嶺南股份創立于1998年,2014年在深交所中小板上市,2022年中山火炬高技術產業開發區管委會成為實際控制人。
嶺南股份圍繞“生態+文旅”的戰略發展方向,業務聚焦規劃設計、市政與園林、水利水務水環境、文化科技與旅游、光伏投資建設、林業碳匯、土地整治等。
2022年9月,嶺南股份原控股股東、實際控制人尹洪衛以及尹志揚、秦國權與中山華盈產業投資合伙企業(有限合伙)簽署了《附條件生效的股份轉讓協議》。
轉讓后,華盈產業投資成為嶺南股份控股股東,中山火炬高技術產業開發區管理委員會通過華盈產業投資實施對公司的控制, 為公司實際控制人。
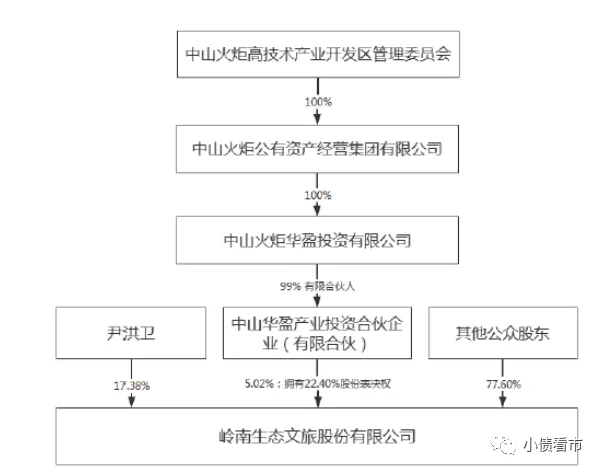
股權結構圖
近年來,受到宏觀經濟下行、地方財政支付趨緩及央企、大型地方國企介入等多因素影響,嶺南股份工程施工及結算進度緩慢,公司營收持續下滑。
在計提大額資產減值損失和信用減值損失后,嶺南股份業績持續虧損,2022年-2025年公司分別虧損15.54億、10.92億、9.84億以及23.36億元。
2026年半年報顯示,嶺南股份營收同比下降67.44%,歸母凈利潤虧損2.84億元、同比增虧121.35%。
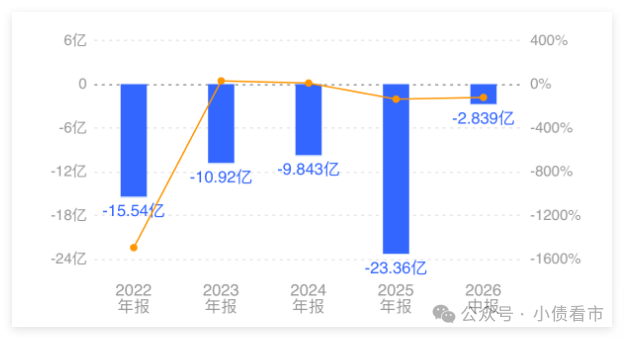
歸母凈利潤
嶺南股份經營活動產生的現金流量凈額為0.16億元,同比大幅下降83.08%。
截至2026年二季末,嶺南股份總資產為108.36億元,總負債124.06億元,凈資產-15.71億元,資產負債率114.5%。
由于業績持續虧損,自2025年起嶺南股份就已資不抵債。
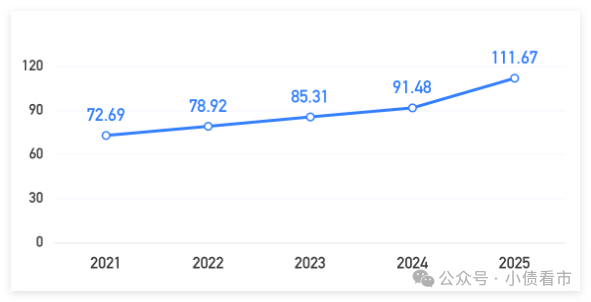
資產負債率
《小債看市》分析債務結構發現,嶺南股份主要以流動負債為主,占總負債的95%,債務結構不合理。
同報告期內,嶺南股份流動負債有118.17億元,主要為應付賬款,其一年內到期的短期債務有18.63億元。
然而,相較于短債壓力,嶺南股份流動性十分緊張,其賬上貨幣資金有9082萬元,與短債間形成巨大資金缺口,公司存在很大短期償債風險。
在備用資金方面,截至2024年一季末嶺南股份銀行授信總額為51.05億元,未使用授信額度有20.64億元,可見其財務彈性不佳。
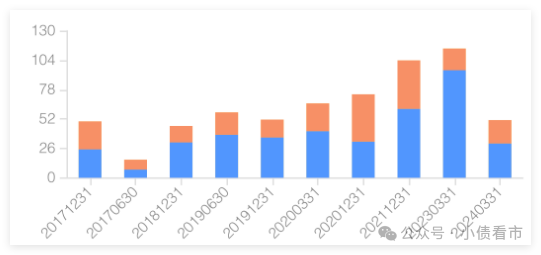
銀行授信情況
除此之外,嶺南股份還有5.89億非流動負債,主要為長期借款,其長期有息負債合計3.88億元。
整體來看,嶺南股份剛性債務有22.51億元,主要以短期有息負債為主,帶息債務比為18%。
從融資渠道看,作為上市公司,嶺南股份融資渠道較為多元,除了發債和借款,還通過租賃、應收賬款、定增以及股權質押等方式融資。
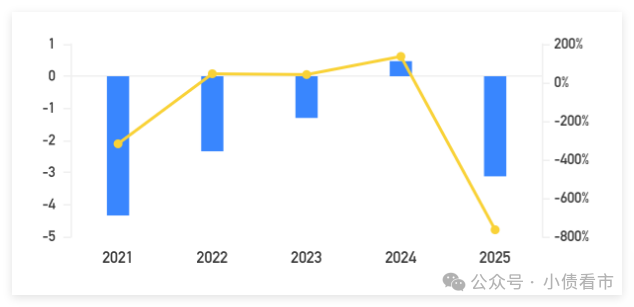
不過,近年來嶺南股份籌資性現金流凈額均為凈流出狀態,公司存在一定再融資壓力。
籌資性現金流
在資產質量方面,嶺南股份應收賬款規模較大,部分項目結算進度慢、回款滯后。
截至2026年6月底,嶺南股份應收賬款19.37億元,已完工未結算資產和應收賬款對資金形成較大占用。
另外,隨著嶺南股份PPP模式項目增多,回報周期拉長,提高了資金占用規模,將對其負債水平和償債能力造成一定影響。
值得注意的是,嶺南股份對外擔保規模大增,面臨一定或有負債風險。
截至2026年6月底,嶺南股份對外擔保余額為46.45億元,其中對外擔保35.96億元,主要是為PPP項目公司提供融資擔保。
總得來看,嶺南股份業績持續虧損,盈利能力大幅下滑,經營獲現能力惡化;債務負擔較重,資金鏈緊張;對外擔保余額較大,存在一定代償風險。
03環保巨頭
1998年,32歲的尹洪衛從體制內下海,創辦嶺南園林綠化有限公司。
熬過3年后,2001到2002年東莞迎來城市建設的浪潮,尹洪衛順勢抓住機會,公司發展打開局面。
這一時期,嶺南股份參與了松山湖開發、迎賓路、長安廣場、大嶺山廣場和大朗濕地公園等多個工程建設。
從東莞起步,走出廣東,走向全國,嶺南股份在20多個省布局項目,業績也從數百萬到億元的增長。
2010年,尹洪衛實行公司股改謀劃上市,最終在2014年2月嶺南股份登陸深圳證券交易所中小板。
上市后,尹洪衛帶領嶺南股份進行二次創業,推出“生態環境與文化旅游運營商”戰略,業務擴展至水務水環境、文化旅游等。
2015年,嶺南股份收購上海恒潤,正式涉足文化旅游產業;
2016年,收購德馬吉,完善了文化旅游產業鏈布局;
2017年,先后以4.5億元和2.47億元價格完成對新港水務75%股權以及微傳播23.3%股權的收購事項。
一系列外延式并購后,嶺南股份業績大放異彩,但同時也積累了巨額商譽和負債。
2017年,嶺南股份的商譽達到10.96億元,其中收購上海恒潤產生商譽4.49億元,收購德馬吉產生3.31億元商譽,收購水務集團產生3.01億元商譽。
近年來,國家對環保重視力度空前,環保政策頻繁出臺,結合PPP模式大力推行,特別是在水環境治理領域,大量項目開始以PPP模式開展。
2017年下半年開始,在國家去杠桿、銀根收縮背景下,PPP模式開始收縮、項目清理退庫,隨后不少環保上市公司項目融資出現問題,企業現金流周轉不靈,從而引發了債務風險。
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“小債看市”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!