資產(chǎn)界





一位債市從業(yè)人員的市場觀察,僅為個人總結(jié),不代表所在機構(gòu)任何意見。微信號: bond_bang
作者:指南君
來源:不良資產(chǎn)指南
今年1月30日,中國銀行業(yè)協(xié)會發(fā)布《金融機構(gòu)個人消費類貸款催收工作指引(試行)》,全文共7章54條,明確了催收時間、聯(lián)系頻次、第三人聯(lián)系、個人信息保護、外訪管理及委外機構(gòu)管理等要求。
與此同時,金融催收領(lǐng)域的違法違規(guī)行為持續(xù)受到整治,“軟暴力”催收、非法獲取個人信息、騷擾無關(guān)第三人等行為,可能不再只是投訴或行政處罰問題,還可能涉及刑事責任。
催收業(yè)務(wù)還能怎么做?合規(guī)體系如何改?金融糾紛調(diào)解又該如何落地?從新規(guī)要求到業(yè)務(wù)實操,以下幾個關(guān)鍵問題需要盡快厘清。
01
催收新規(guī)明確了哪些紅線?
此次《指引》最值得關(guān)注的,是對過去容易產(chǎn)生爭議的催收行為作出了更加具體的規(guī)定。
第一,催收時間與聯(lián)系頻率。
未經(jīng)債務(wù)人同意,每日22:00至次日8:00,嚴禁開展電話催收、外訪催收及其他催收。
對于未接通的電話,催收人員對債務(wù)人同一聯(lián)系方式當天嘗試撥打次數(shù)不宜超過6次,與債務(wù)人另有約定的除外。
這里需要注意,“不宜超過6次”并不等于允許每天固定撥打6次。
催收仍應(yīng)遵循合理、必要原則,避免高頻騷擾。
第二,第三人聯(lián)系邊界。
新規(guī)對債務(wù)人失聯(lián)情形下聯(lián)系第三人的條件作出了細化。
例如,連續(xù)三次撥打債務(wù)人本人預(yù)留手機無法聯(lián)系到本人的,次日可聯(lián)系第三人;連續(xù)三日撥打仍無法聯(lián)系本人的,也可按規(guī)定聯(lián)系第三人。
但聯(lián)系無關(guān)第三人,不等于可以向其披露債務(wù)信息。
催收人員不得隨意向親屬、同事等無關(guān)人員透露欠款情況,也不得通過第三人進行變相施壓。
第三,個人信息與催收行為。
催收機構(gòu)不得非法獲取個人信息,不得泄露債務(wù)人隱私,也不得將相關(guān)信息用于催收之外的其他用途。
冒用公權(quán)力、恐嚇威脅、侮辱謾罵、虛假陳述、非法進入住宅等行為,均屬于需要嚴格防范的催收風險。
對于機構(gòu)而言,新規(guī)落地的第一步,就是重新梳理催收話術(shù)、聯(lián)系方式、呼叫系統(tǒng)和外訪流程,將行為規(guī)范轉(zhuǎn)化為系統(tǒng)規(guī)則。
02
機構(gòu)合規(guī)五大自查清單
合規(guī)管理不能僅靠員工簽署承諾書,更需要嵌入具體業(yè)務(wù)流程。
建議機構(gòu)從五個方面開展自查:一查信息來源。
債務(wù)人聯(lián)系方式從哪里獲得?
是否具備合法依據(jù)?
涉及授權(quán)的,能否提供相應(yīng)記錄?
是否存在通過私人渠道購買、交換客戶信息的情況?
二查催收行為。
呼叫系統(tǒng)是否設(shè)置禁催時段?
是否監(jiān)測撥打頻率?
催收話術(shù)是否存在威脅、誤導(dǎo)或夸大法律后果的問題?
三查第三人聯(lián)系。
是否具備聯(lián)系第三人的前置條件?
是否區(qū)分共同償債人、擔保人與無關(guān)第三人?
是否存在向無關(guān)人員披露債務(wù)信息的情況?
四查證據(jù)留存。
通話錄音、催收日志、短信記錄、外訪材料是否完整?
一旦發(fā)生投訴或訴訟,能否還原整個催收過程?
五查委外管理。
金融機構(gòu)是否對外部催收機構(gòu)開展準入審核、日常檢查和質(zhì)量考核?
委外機構(gòu)是否建立內(nèi)部培訓(xùn)、信息安全和違規(guī)整改機制?
建議將上述檢查結(jié)果形成問題清單,逐項明確責任人、整改期限和復(fù)核標準。
尤其是委外業(yè)務(wù),金融機構(gòu)不能簡單將催收責任隨業(yè)務(wù)一并轉(zhuǎn)移。
按照《指引》,會員單位承擔催收管理的第一責任,外部催收機構(gòu)也須對自身業(yè)務(wù)合規(guī)負責。
03
催收機構(gòu)轉(zhuǎn)型,應(yīng)該先做什么?
對于不同類型的機構(gòu),轉(zhuǎn)型重點也不相同。
仍以催收業(yè)務(wù)為主的機構(gòu):優(yōu)先完成制度修訂、呼叫系統(tǒng)改造、人員培訓(xùn)、錄音留痕和委外管理,提升合規(guī)運營能力。
計劃拓展金融糾紛調(diào)解業(yè)務(wù)的機構(gòu):優(yōu)先明確合規(guī)的業(yè)務(wù)定位和合作主體,建立專業(yè)團隊、案件審查機制、調(diào)解流程及履約管理體系。
從事個貸不良資產(chǎn)處置的機構(gòu):可以結(jié)合資產(chǎn)特點,建立協(xié)商還款、專業(yè)調(diào)解、支付令、訴訟執(zhí)行等多元處置路徑,根據(jù)案件情況選擇適當方式。
三類機構(gòu)雖然業(yè)務(wù)定位不同,但都需要同時具備金融知識、法律能力、業(yè)務(wù)管理和風險控制能力。
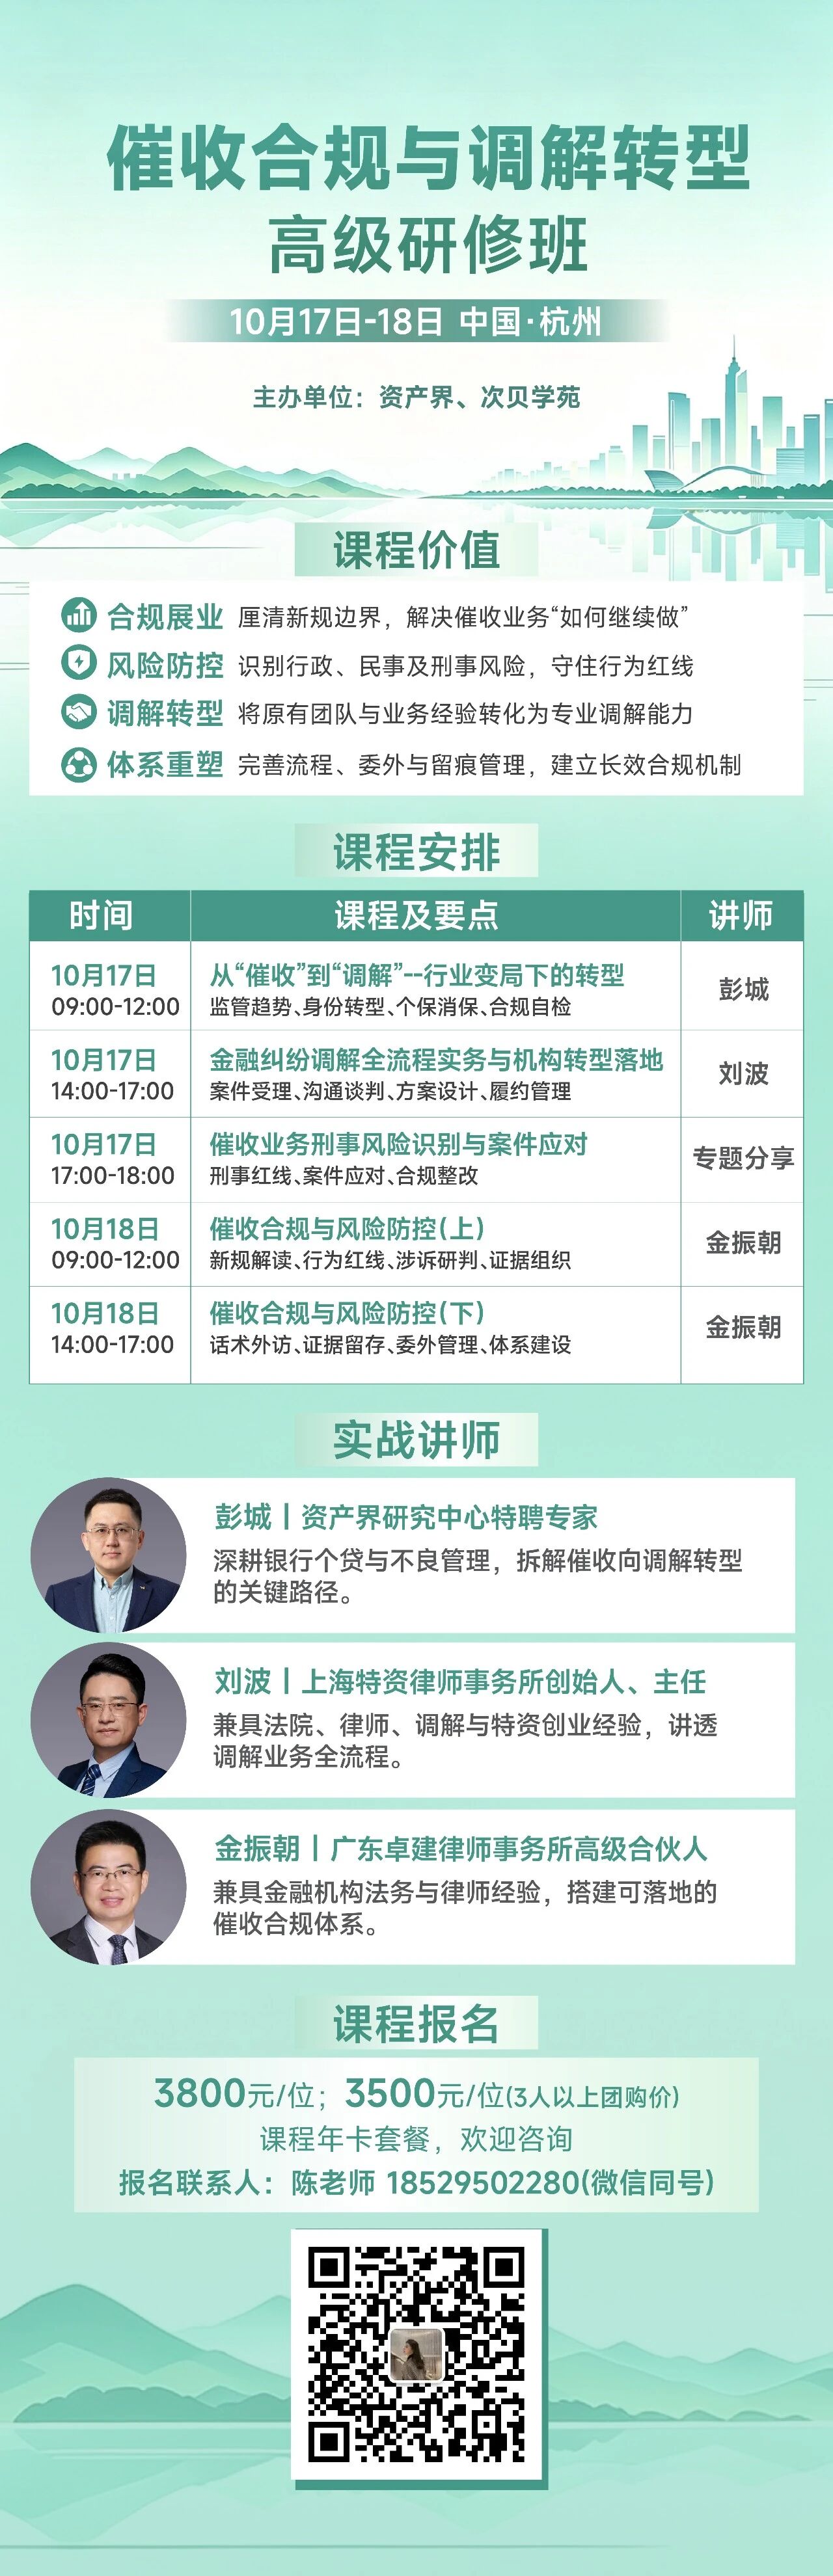
圍繞上述實務(wù)問題,資產(chǎn)界聯(lián)合次貝學苑,將于10月17日至18日在杭州市舉辦“催收合規(guī)與調(diào)解轉(zhuǎn)型”高級研修班。
課程從行業(yè)轉(zhuǎn)型、金融糾紛調(diào)解實操、催收風險識別及合規(guī)體系建設(shè)四個方向展開,結(jié)合監(jiān)管規(guī)則與實務(wù)案例,討論機構(gòu)實際運營中的重點問題。
兩天課程重點:
【10月17日|轉(zhuǎn)型與調(diào)解實務(wù)】
彭城:從催收到調(diào)解--行業(yè)變局下的轉(zhuǎn)型
劉波:金融糾紛調(diào)解全流程實務(wù)與機構(gòu)轉(zhuǎn)型落地
【10月18日|合規(guī)與風險防控】
金振朝:催收新規(guī)深度解讀、典型訴訟糾紛分析
金振朝:全流程合規(guī)操作、委外管理與風控體系搭建
地點:杭州(具體地點開課前一周通知)
價格:個人3800元/位,三人以上3500元/位(含課程、教材、會務(wù),不含交通食宿)
報名:Eva 18529502280(微信同號)
注:文章為作者獨立觀點,不代表資產(chǎn)界立場。
題圖來自 Pexels,基于 CC0 協(xié)議
本文由“資產(chǎn)界”投稿資產(chǎn)界,并經(jīng)資產(chǎn)界編輯發(fā)布。版權(quán)歸原作者所有,未經(jīng)授權(quán),請勿轉(zhuǎn)載,謝謝!