資產(chǎn)界




為你推薦99%不良資產(chǎn)從業(yè)者都需要的資訊和指南;加特殊資產(chǎn)行業(yè)群,請(qǐng)加:zichanjie888
作者:彭城 資產(chǎn)界研究中心特聘專(zhuān)家
來(lái)源:資產(chǎn)界
過(guò)去十多年,銀行信用卡業(yè)務(wù)快速擴(kuò)張,也積累了大量不良貸款。這些欠款,有的留在銀行賬上,有的已經(jīng)核銷(xiāo),還有一部分被打包成資產(chǎn)證券化產(chǎn)品,或者通過(guò)銀登中心轉(zhuǎn)讓給資產(chǎn)管理公司。
銀行核銷(xiāo)了壞賬,并不意味著借款人的債務(wù)就此消失。即使債權(quán)已經(jīng)轉(zhuǎn)讓?zhuān)灰獩](méi)有依法清償或免除,追償仍可能繼續(xù)。
根據(jù)18家全國(guó)性銀行的公開(kāi)數(shù)據(jù)測(cè)算,信用卡相關(guān)不良債權(quán)規(guī)模約為1.87萬(wàn)億元,相當(dāng)于銀行表內(nèi)信用卡不良余額的9.7倍。按照本文采用的折算方法,這些債權(quán)可能涉及約2426萬(wàn)名自然人。
如此龐大的信用卡不良債權(quán),究竟分布在哪里?經(jīng)過(guò)多年的核銷(xiāo)、證券化和批量轉(zhuǎn)讓?zhuān)€有多少?zèng)]有收回?面對(duì)數(shù)以千萬(wàn)計(jì)的逾期借款人,銀行和資產(chǎn)管理機(jī)構(gòu)又該如何處置?
01
18家銀行,1.87萬(wàn)億元信用卡不良
信用卡業(yè)務(wù)的主力,是六家國(guó)有大型銀行和十二家股份制銀行。截至本文統(tǒng)計(jì)時(shí)點(diǎn),六大行信用卡在貸余額合計(jì)約3.78萬(wàn)億元,十二家股份制銀行約3.85萬(wàn)億元,兩類(lèi)機(jī)構(gòu)規(guī)模相差不大。
但按照本文測(cè)算口徑,兩類(lèi)銀行表內(nèi)外信用卡不良債權(quán)的差異相當(dāng)明顯。18家銀行合計(jì)測(cè)算規(guī)模約為表內(nèi)不良余額的9.7倍。其中,國(guó)有大行約為6.2倍,股份制銀行約為13.3倍。股份制銀行的這一比例,是國(guó)有大行的兩倍多。
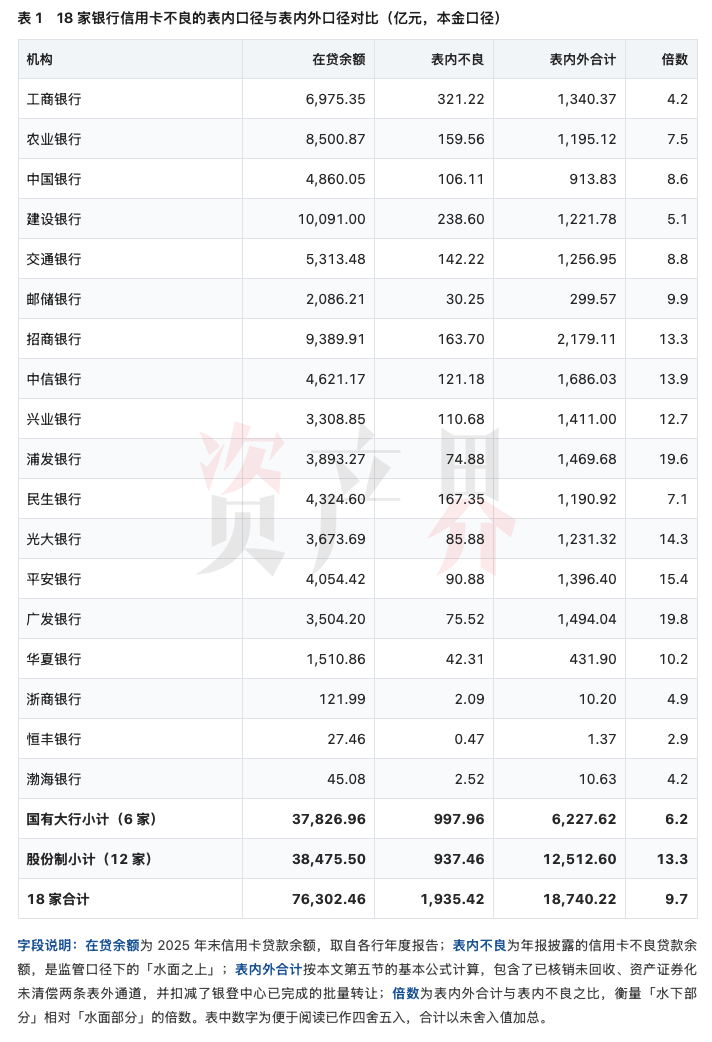
造成這種差異的因素有很多,包括信用卡業(yè)務(wù)擴(kuò)張節(jié)奏、客戶結(jié)構(gòu)、歷史核銷(xiāo)規(guī)模,以及不良資產(chǎn)處置方式等。
資產(chǎn)證券化是其中一項(xiàng)重要因素。部分股份制銀行較早開(kāi)展信用卡不良資產(chǎn)證券化業(yè)務(wù),發(fā)行期數(shù)較多,大量逾期債權(quán)經(jīng)過(guò)打包后進(jìn)入證券化市場(chǎng)。這些債權(quán)一旦滿足終止確認(rèn)條件,便不再體現(xiàn)為原銀行資產(chǎn)負(fù)債表上的貸款資產(chǎn),但借款人的未償債務(wù)不會(huì)因?yàn)樽C券化交易而自動(dòng)消失。
按照本文測(cè)算,18家銀行信用卡相關(guān)不良債權(quán)主要分布在三個(gè)部分。
第一部分是銀行表內(nèi)不良貸款,約占測(cè)算總規(guī)模的10.3%。
第二部分是已經(jīng)核銷(xiāo)、但尚未收回的信用卡債權(quán),合計(jì)10,314.26億元,相當(dāng)于表內(nèi)不良余額的5.3倍。銀行核銷(xiāo)貸款,需要按照相關(guān)規(guī)定進(jìn)行賬務(wù)處理。不過(guò),核銷(xiāo)不等于債務(wù)免除。對(duì)于仍然具有追償條件的債權(quán),銀行可以繼續(xù)催收,也可以依法轉(zhuǎn)讓。
第三部分是已進(jìn)入資產(chǎn)證券化產(chǎn)品、但尚未回收的信用卡債權(quán),測(cè)算規(guī)模為7,790.26億元,相當(dāng)于表內(nèi)不良余額的4倍。這部分債權(quán)已經(jīng)通過(guò)證券化交易進(jìn)入相應(yīng)的資產(chǎn)載體,后續(xù)由相關(guān)機(jī)構(gòu)按照交易安排負(fù)責(zé)管理和回收。
將上述三部分匯總,測(cè)算毛規(guī)模約為2萬(wàn)億元。
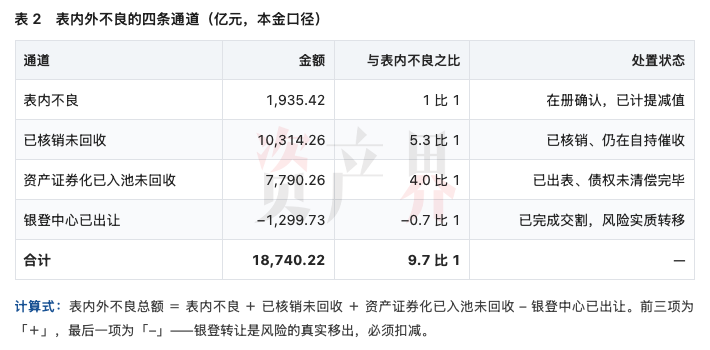
此外,銀登中心還存在已經(jīng)完成轉(zhuǎn)讓的信用卡不良債權(quán)。按照本文統(tǒng)計(jì),相關(guān)資產(chǎn)規(guī)模為1,299.73億元。考慮到這些債權(quán)已經(jīng)通過(guò)市場(chǎng)交易轉(zhuǎn)讓?zhuān)疚脑跍y(cè)算中予以扣減,最終得到約1.87萬(wàn)億元的規(guī)模。
需要區(qū)分的是,核銷(xiāo)、資產(chǎn)證券化和批量轉(zhuǎn)讓?zhuān)瑢?duì)銀行資產(chǎn)負(fù)債表的影響并不相同。1.87萬(wàn)億元也不是銀行當(dāng)前仍然持有的不良貸款余額,而是按照本文口徑匯總的相關(guān)未回收債權(quán)估計(jì)規(guī)模。
這些債權(quán)分散在銀行、信托計(jì)劃及其他受讓機(jī)構(gòu)之間。無(wú)論由誰(shuí)持有,最終能夠收回多少,仍然取決于借款人的實(shí)際償付情況。
02
366期證券化產(chǎn)品,背后涉及多少人?
債權(quán)規(guī)模有了估計(jì),另一個(gè)問(wèn)題是,究竟有多少人欠著這些信用卡債務(wù)?
直接統(tǒng)計(jì)并不容易。一名借款人可能同時(shí)持有多家銀行的信用卡,也可能存在多筆逾期債務(wù)。銀行公開(kāi)披露的是賬戶數(shù)、借款人戶數(shù)或資產(chǎn)包戶數(shù),各項(xiàng)數(shù)據(jù)的統(tǒng)計(jì)口徑并不完全一致。
資產(chǎn)證券化產(chǎn)品提供了一種估算途徑。根據(jù)本文整理的數(shù)據(jù),18家銀行累計(jì)發(fā)行366期信用卡不良資產(chǎn)證券化產(chǎn)品,入池本金合計(jì)9,939.44億元。其中,招商銀行累計(jì)發(fā)行49期,浦發(fā)銀行35期,建設(shè)銀行31期。
這些產(chǎn)品披露的借款人戶數(shù)累計(jì)達(dá)到36,300,703戶,約3630萬(wàn)戶。不過(guò),這只是各期產(chǎn)品披露戶數(shù)的累計(jì)結(jié)果,不能直接認(rèn)定為3630萬(wàn)名獨(dú)立借款人。
為了估算更大范圍內(nèi)的借款人數(shù)量,本文采用各家銀行證券化產(chǎn)品披露的戶均本金,將不同渠道的債權(quán)規(guī)模折算為戶數(shù)。
按照這一方法,18家銀行合計(jì)約7276.8萬(wàn)戶。其中,沒(méi)有發(fā)行相關(guān)證券化產(chǎn)品的三家銀行,參照同類(lèi)銀行的戶均本金進(jìn)行估算。
但7276.8萬(wàn)戶同樣不等于7276.8萬(wàn)人。如果同一名借款人在多家銀行都有逾期信用卡,就可能被重復(fù)統(tǒng)計(jì)。本文采用兩種方法評(píng)估重復(fù)問(wèn)題:
一是估算同一家銀行不同期次產(chǎn)品之間可能存在的客戶重疊。根據(jù)各家銀行信用卡在貸余額、戶均在貸余額等數(shù)據(jù),構(gòu)建客戶規(guī)模,并使用重復(fù)抽樣模型估算。模型顯示,行內(nèi)重復(fù)比例約為7%至8%,相應(yīng)的行級(jí)客戶數(shù)約為6700萬(wàn)至6800萬(wàn)戶。
二是考慮跨銀行多頭借貸。同一個(gè)人在工商銀行、建設(shè)銀行、招商銀行分別持有一張信用卡,如果三張卡都出現(xiàn)逾期,按銀行分別統(tǒng)計(jì)就會(huì)形成三筆借款人記錄。逾期群體的多頭借貸情況,也往往比普通持卡人復(fù)雜。
本文參考相關(guān)共債研究,在整體戶數(shù)的粗略折算中,采用每名借款人對(duì)應(yīng)3張信用卡的假設(shè),以7276.8萬(wàn)戶為計(jì)算基礎(chǔ),除以3,得到約2426萬(wàn)人。按照1.87萬(wàn)億元的債權(quán)規(guī)模計(jì)算,人均對(duì)應(yīng)債權(quán)本金約7.73萬(wàn)元。
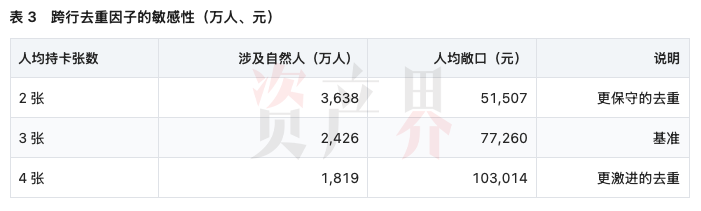
當(dāng)然,這種估算對(duì)持卡數(shù)量的假設(shè)十分敏感。如果按照每人2張卡計(jì)算,涉及人數(shù)約3638萬(wàn)人;如果按照每人4張卡計(jì)算,則約1819萬(wàn)人。
此外,行內(nèi)重復(fù)測(cè)算與上述跨行折算并非嚴(yán)格串聯(lián)的去重計(jì)算,因此2426萬(wàn)人只能作為一種情景估計(jì),不能視為已經(jīng)確認(rèn)的獨(dú)立自然人數(shù)。
盡管如此,這些數(shù)據(jù)至少說(shuō)明,信用卡不良債權(quán)不僅規(guī)模龐大,涉及的借款人群體也相當(dāng)廣泛。相比債權(quán)本金的大小,借款人的實(shí)際償付能力,對(duì)后續(xù)處置的影響可能更加直接。
03
逾期債權(quán)越來(lái)越多,為什么不好收了?
過(guò)去多年,銀行處置信用卡不良貸款,主要依靠催收、訴訟、核銷(xiāo)和資產(chǎn)轉(zhuǎn)讓。其中,催收和訴訟是最直接的回收手段。
催收機(jī)構(gòu)通過(guò)電話、短信以及其他合法方式聯(lián)系借款人,督促其履行還款義務(wù)。對(duì)于長(zhǎng)期逾期且符合起訴條件的債權(quán),銀行可以通過(guò)司法程序追償。這些方式對(duì)有償付能力、但缺乏還款意愿的借款人,能夠發(fā)揮一定作用。然而,隨著部分借款人收入下降、失業(yè)或者家庭支出增加,信用卡不良債權(quán)的回收難度也發(fā)生了變化。
本文統(tǒng)計(jì)的信用卡不良證券化產(chǎn)品中,基礎(chǔ)資產(chǎn)加權(quán)平均逾期期限多分布在3至12個(gè)月之間,戶均本金則相對(duì)分散。浙商銀行相關(guān)產(chǎn)品的戶均本金約1.46萬(wàn)元,平安銀行約4.82萬(wàn)元。按照本文統(tǒng)計(jì)口徑,整體戶均本金約2.6萬(wàn)元。
對(duì)收入穩(wěn)定的借款人而言,兩三萬(wàn)元的欠款,可能通過(guò)分期償還逐步解決。但對(duì)剛剛失業(yè)、收入明顯減少,或者家庭遭遇重大支出的借款人來(lái)說(shuō),這筆欠款可能已經(jīng)超過(guò)短期償還能力。催收可以提醒借款人履行義務(wù),卻無(wú)法直接改善借款人的收入。
訴訟同樣面臨現(xiàn)實(shí)限制。對(duì)于幾萬(wàn)元的信用卡債權(quán),即使銀行勝訴,后續(xù)還需要查找借款人可供執(zhí)行的財(cái)產(chǎn)。如果借款人名下缺少可執(zhí)行資產(chǎn),債權(quán)仍可能長(zhǎng)期無(wú)法足額回收。
而從不良資產(chǎn)投資人的角度,這類(lèi)債權(quán)雖然單戶本金較小,但賬戶數(shù)量眾多,催收、訴訟和執(zhí)行都需要投入人力與時(shí)間,單筆債權(quán)的回收金額有限,處置成本卻未必能夠同比例減少。因此,一些已經(jīng)核銷(xiāo)或經(jīng)過(guò)證券化處置的信用卡債權(quán),仍可能持續(xù)多年沒(méi)有收回。
對(duì)于銀行和資產(chǎn)管理機(jī)構(gòu)而言,債權(quán)能夠收回多少,除了借款人的還款意愿,還受到其收入、就業(yè)、資產(chǎn)狀況及處置成本的影響。同樣是逾期,有人有能力償還卻故意拖欠,也有人愿意還款,但短期內(nèi)無(wú)法恢復(fù)收入。這兩類(lèi)借款人如果采用完全相同的催收方式,最終回收效果未必理想。
尤其對(duì)于已經(jīng)進(jìn)入長(zhǎng)期逾期階段的債權(quán),反復(fù)增加催收頻次,并不能保證回收金額同步增加。銀行或資產(chǎn)管理公司即使繼續(xù)持有債權(quán),也要考慮催收成本、預(yù)計(jì)回收金額及時(shí)間成本。這也是信用卡不良資產(chǎn)批量轉(zhuǎn)讓、證券化以及專(zhuān)業(yè)化清收長(zhǎng)期存在市場(chǎng)需求的重要原因。
04
銀行已經(jīng)核銷(xiāo),借款人為什么還要還?
在信用卡不良處置中,核銷(xiāo)經(jīng)常被誤解。部分借款人認(rèn)為,銀行既然已經(jīng)把貸款列為壞賬并完成核銷(xiāo),就意味著這筆債務(wù)不用再償還。
實(shí)際上,核銷(xiāo)主要是銀行按照財(cái)務(wù)和監(jiān)管要求,對(duì)符合條件的不良貸款進(jìn)行處理。只要債權(quán)沒(méi)有依法消滅,銀行仍然可以繼續(xù)追償。銀行也可能將債權(quán)轉(zhuǎn)讓給其他機(jī)構(gòu),由新的債權(quán)人依法主張權(quán)利。因此,一筆信用卡欠款在銀行賬面完成核銷(xiāo)后,仍可能繼續(xù)經(jīng)歷催收、訴訟、執(zhí)行或債權(quán)轉(zhuǎn)讓。
對(duì)銀行而言,核銷(xiāo)和撥備計(jì)提用于確認(rèn)、反映及覆蓋信用損失。對(duì)于已經(jīng)核銷(xiāo)的債權(quán),后續(xù)收回的金額仍具有財(cái)務(wù)價(jià)值。對(duì)借款人而言,無(wú)論銀行是否核銷(xiāo),債務(wù)本身都需要通過(guò)清償、依法減免或其他法定方式解決。
雙方關(guān)注的重點(diǎn)并不完全相同。銀行和資產(chǎn)管理機(jī)構(gòu)關(guān)心回收金額、回收周期以及處置成本,借款人則需要考慮收入能否覆蓋基本生活支出及債務(wù)償還。
當(dāng)借款人短期內(nèi)確實(shí)缺乏償付能力時(shí),要求其一次性償還全部欠款,往往難以達(dá)成。相比之下,在確認(rèn)借款人真實(shí)收入、家庭負(fù)擔(dān)和資產(chǎn)狀況的基礎(chǔ)上,通過(guò)協(xié)商分期、適當(dāng)延期或依法減免部分債務(wù),有時(shí)更有利于促成實(shí)際回款。特別是那些已經(jīng)長(zhǎng)期逾期、經(jīng)過(guò)多輪催收仍未收回的債權(quán),繼續(xù)增加處置投入是否劃算,需要結(jié)合預(yù)計(jì)回收金額判斷。
對(duì)借款人也一樣。如果已經(jīng)失去穩(wěn)定收入,即使愿意履行還款義務(wù),也需要一定的恢復(fù)時(shí)間。重新就業(yè)、收入改善、積累償債資金,都不可能在短時(shí)間內(nèi)完成。
因此,信用卡不良處置需要區(qū)分借款人的實(shí)際情況。對(duì)于有能力償還卻惡意逃廢債的借款人,依法催收和司法追償仍然必要。對(duì)于確實(shí)遭遇經(jīng)營(yíng)失敗、失業(yè)、疾病等困難,但有明確還款意愿的借款人,則可以在風(fēng)險(xiǎn)可控的前提下,探索更加靈活的償付安排。
這種安排同樣需要明確條件。借款人需要如實(shí)披露收入和財(cái)產(chǎn)情況,金融機(jī)構(gòu)需要評(píng)估其恢復(fù)償付能力的可能性,雙方通過(guò)協(xié)商確定合理的還款金額與期限。債務(wù)減免也不能僅憑借款人提出困難就直接實(shí)施,而應(yīng)當(dāng)符合金融機(jī)構(gòu)內(nèi)部管理及相關(guān)法律規(guī)定。
除此之外,債務(wù)清償后的信用記錄如何修復(fù),也是借款人普遍關(guān)心的問(wèn)題。信用記錄影響個(gè)人未來(lái)的融資能力。部分借款人即使恢復(fù)收入、償還歷史欠款,也可能面臨一定時(shí)期的信用約束。
如果協(xié)商還款、債務(wù)重組與信用修復(fù)之間能夠形成更加清晰的銜接,借款人也更容易判斷通過(guò)持續(xù)履約能夠獲得什么結(jié)果。
近年來(lái),個(gè)人債務(wù)重組、個(gè)人破產(chǎn)制度以及不良貸款批量轉(zhuǎn)讓等領(lǐng)域已經(jīng)出現(xiàn)不同程度的實(shí)踐探索。這些機(jī)制所涉及的主體、適用條件和法律效果各不相同,但都與存量債務(wù)的處置密切相關(guān)。
對(duì)于信用卡不良資產(chǎn)而言,未來(lái)除了繼續(xù)依靠催收和司法執(zhí)行,針對(duì)不同借款人制定差異化回收方案,也將是影響處置效果的重要因素。
05
1.87萬(wàn)億元之外,還有多少?zèng)]有統(tǒng)計(jì)?
本文對(duì)18家銀行信用卡相關(guān)不良債權(quán)的測(cè)算,并未覆蓋全部可能的處置渠道。其中,一項(xiàng)缺失是信用卡不良資產(chǎn)的債權(quán)收益權(quán)轉(zhuǎn)讓。與直接轉(zhuǎn)讓債權(quán)不同,收益權(quán)轉(zhuǎn)讓通常涉及債權(quán)收益的交易安排,債權(quán)所有權(quán)及相關(guān)權(quán)利義務(wù)仍需結(jié)合具體合同和交易結(jié)構(gòu)判斷。
過(guò)去多年,部分金融機(jī)構(gòu)通過(guò)不同結(jié)構(gòu)開(kāi)展不良資產(chǎn)處置,但有關(guān)歷史交易的公開(kāi)數(shù)據(jù)并不完整。銀登中心目前沒(méi)有提供可供本文統(tǒng)一統(tǒng)計(jì)的相關(guān)歷史數(shù)據(jù),因此,這部分資產(chǎn)未被單獨(dú)納入測(cè)算。
此外,資產(chǎn)證券化產(chǎn)品的公開(kāi)資料存在披露差異,不同期次的基礎(chǔ)資產(chǎn)信息、逾期期限及回收情況并不完全一致。
部分產(chǎn)品沒(méi)有披露完整的資產(chǎn)類(lèi)型或相關(guān)指標(biāo),本文未將無(wú)法確認(rèn)的部分納入相應(yīng)統(tǒng)計(jì)。對(duì)于個(gè)別缺少完整數(shù)據(jù)的銀行,則根據(jù)同類(lèi)機(jī)構(gòu)相關(guān)指標(biāo)進(jìn)行估算。同時(shí),銀登中心已轉(zhuǎn)讓資產(chǎn)的扣減,也以本文能夠確認(rèn)的交易數(shù)據(jù)為基礎(chǔ)。這些因素都會(huì)影響最終測(cè)算結(jié)果。
尤其需要注意的是,歷史累計(jì)核銷(xiāo)、證券化資產(chǎn)及銀行表內(nèi)不良貸款之間,在統(tǒng)計(jì)時(shí)點(diǎn)、資產(chǎn)權(quán)屬和債權(quán)余額口徑上存在差異。
因此,1.87萬(wàn)億元應(yīng)被理解為基于公開(kāi)資料形成的估算值,既不能直接等同于銀行當(dāng)前持有的不良貸款,也不能據(jù)此確定全國(guó)信用卡未清償債權(quán)的準(zhǔn)確總量。
涉及借款人的測(cè)算同樣如此。2426萬(wàn)人,是根據(jù)資產(chǎn)規(guī)模、戶均本金和多頭借貸假設(shè)形成的結(jié)果。實(shí)際人數(shù)還會(huì)受到不同銀行客戶重疊、單人持卡數(shù)量以及債權(quán)分布等因素影響。
即便存在這些統(tǒng)計(jì)限制,信用卡不良債權(quán)的處置規(guī)模及其涉及的借款人數(shù)量,仍然值得持續(xù)關(guān)注。
結(jié)語(yǔ)
信用卡業(yè)務(wù)快速發(fā)展的十多年,也是銀行持續(xù)處置個(gè)人不良貸款的十多年。核銷(xiāo)、資產(chǎn)證券化、批量轉(zhuǎn)讓?zhuān)尳鹑跈C(jī)構(gòu)能夠根據(jù)資產(chǎn)質(zhì)量及經(jīng)營(yíng)需要調(diào)整不良貸款結(jié)構(gòu),也逐步形成了規(guī)模龐大的個(gè)人不良資產(chǎn)處置市場(chǎng)。
按照本文測(cè)算,18家全國(guó)性銀行信用卡相關(guān)不良債權(quán)規(guī)模約1.87萬(wàn)億元,約為表內(nèi)不良余額的9.7倍。其中,已核銷(xiāo)未回收債權(quán)約1.03萬(wàn)億元,資產(chǎn)證券化已入池未回收債權(quán)約7790億元。按照本文采用的戶數(shù)折算方法,這些債權(quán)可能涉及約2426萬(wàn)名自然人。
這組數(shù)據(jù)所涉及的債權(quán),既包括仍由銀行持有的資產(chǎn),也包括已經(jīng)進(jìn)入證券化產(chǎn)品及其他處置渠道的債權(quán)。
對(duì)銀行和資產(chǎn)管理機(jī)構(gòu)而言,債權(quán)可以核銷(xiāo),可以轉(zhuǎn)讓?zhuān)部梢酝ㄟ^(guò)證券化實(shí)現(xiàn)資產(chǎn)處置,但最終回收效果仍取決于債務(wù)人的償付能力及清收效率。對(duì)借款人而言,銀行核銷(xiāo)不代表債務(wù)消失,債權(quán)轉(zhuǎn)讓也不意味著償還義務(wù)自動(dòng)終止。
對(duì)于大量長(zhǎng)期逾期、短期內(nèi)難以足額償還的信用卡債權(quán),金融機(jī)構(gòu)需要考慮的已經(jīng)不只是如何催收,還包括怎樣控制處置成本、判斷借款人的恢復(fù)能力,以及如何通過(guò)協(xié)商償還獲得實(shí)際回款。
一筆債權(quán)能否收回,最終要落實(shí)到借款人的收入、財(cái)產(chǎn)和還款安排上。未來(lái)幾年,隨著存量信用卡不良債權(quán)持續(xù)處置,催收、訴訟、資產(chǎn)轉(zhuǎn)讓與債務(wù)重組之間如何配合,仍將影響這批資產(chǎn)的最終回收結(jié)果。
注:本文數(shù)據(jù)基于18家銀行公開(kāi)信息測(cè)算,主要采用未償本金口徑。借款人數(shù)量根據(jù)資產(chǎn)規(guī)模及戶均本金折算,并通過(guò)多頭借貸假設(shè)估計(jì)自然人規(guī)模。其中,以每人3張卡計(jì)算約2426萬(wàn)人;每人2張卡約3638萬(wàn)人;每人4張卡約1819萬(wàn)人。相關(guān)結(jié)果均為估算,不代表官方統(tǒng)計(jì)數(shù)據(jù)。
杭州·催收合規(guī)與調(diào)解轉(zhuǎn)型高研班
催收新規(guī)落地,掃黑除惡持續(xù)深入!高頻催收、第三人聯(lián)系、違規(guī)外訪如何避險(xiǎn)?催收機(jī)構(gòu)如何向金融糾紛調(diào)解轉(zhuǎn)型?
資產(chǎn)界聯(lián)合次貝學(xué)苑打造《催收合規(guī)與調(diào)解轉(zhuǎn)型高級(jí)研修班》,聚焦催收新規(guī)紅線與掃黑除惡刑事風(fēng)險(xiǎn),覆蓋高頻催收邊界、第三人聯(lián)系、違規(guī)外訪避險(xiǎn)、金融糾紛調(diào)解落地、委外合規(guī)管理全流程,助力學(xué)員在新規(guī)下安全展業(yè)、完成從催收向調(diào)解的業(yè)務(wù)轉(zhuǎn)型。
時(shí)間:10月17日-18日(周六日)
地點(diǎn):杭州
對(duì)象:金融機(jī)構(gòu)、催收公司、調(diào)解組織、個(gè)貸不良投資人及律師等
咨詢 / 報(bào)名:Eva
微信 / 電話:18529502280
注:文章為作者獨(dú)立觀點(diǎn),不代表資產(chǎn)界立場(chǎng)。
題圖來(lái)自 Pexels,基于 CC0 協(xié)議
本文由“資產(chǎn)界”投稿資產(chǎn)界,并經(jīng)資產(chǎn)界編輯發(fā)布。版權(quán)歸原作者所有,未經(jīng)授權(quán),請(qǐng)勿轉(zhuǎn)載,謝謝!
原標(biāo)題: 2萬(wàn)億信用卡不良,要兜不住了