睿博恩重生筆記
作者:李坤澤
來源:睿博恩重生筆記

睿博恩的判斷是:李村的改造不需要"再造一個商圈",需要的是把已有的流量重新分配進資產的動線里。以下建議,按"空間—業態—運營—財務—節奏"五個層面展開,每一條都對應可對標的案例和數據。
空間層:先修"斷裂帶",再談招商
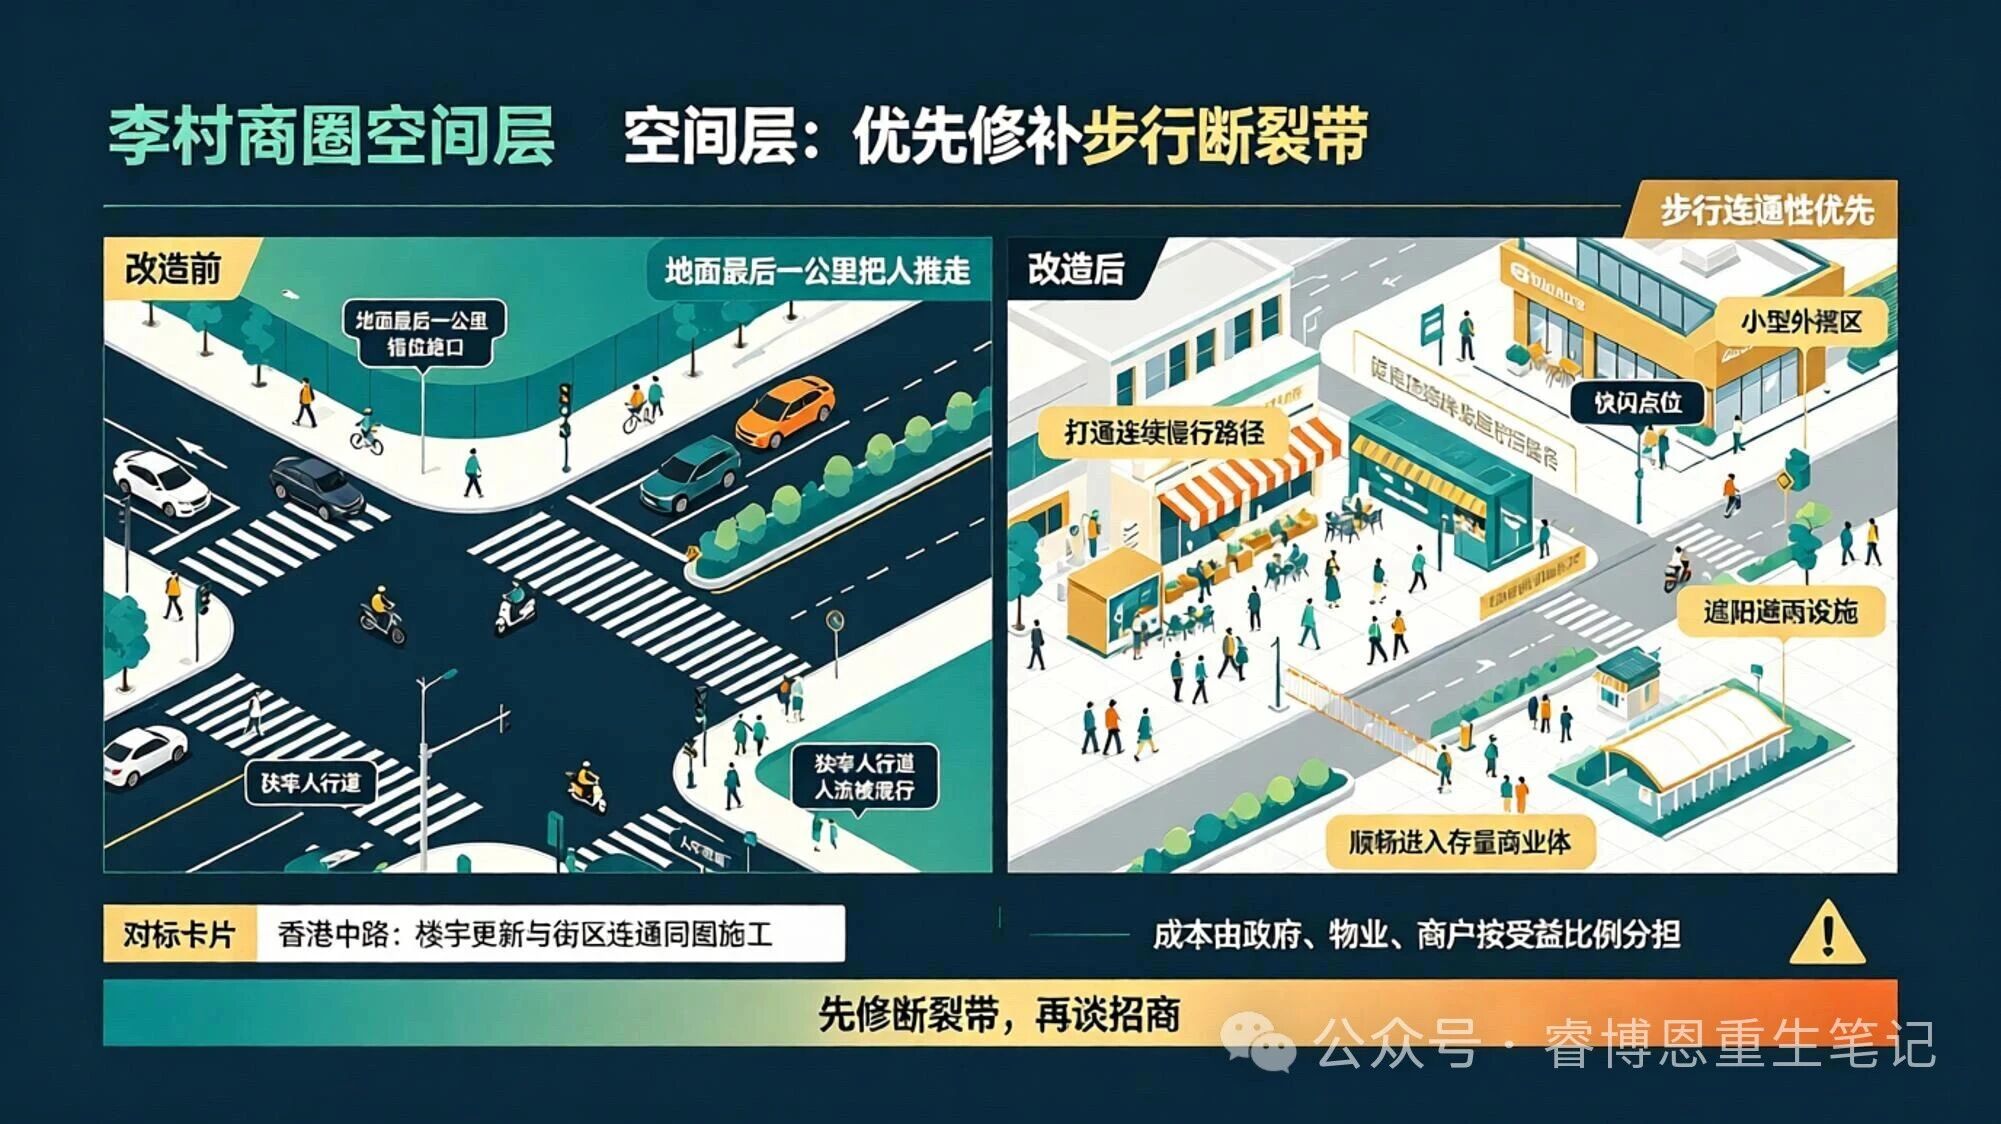
李村最被低估的改造杠桿,不在商業體內部,在從地鐵口到資產入口的步行路徑上。商圈研究建議的診斷很具體:街巷較密,斷頭路與錯位路口多;過境交通與到發交通混雜;人行系統不連續,無人行道和寬度小于1.5米的道路占比大;人行空間被違章停車和商鋪占道嚴重擠壓;步行街缺乏品質與趣味,慢行道功能混雜。
需要先說清一個事實:地鐵李村站客流長期位居全市前列(2018年開通初期一度為全線最大客流站,2025年官方排名居全市第4),地下步行網絡已經連通樂客城、維客星城等主要項目,但地面之上的"最后一公里"在把人推走,而不是把人引進來。
務實建議:把"步行連通性"作為獨立改造項目立項,優先級高于任何單體的外立面翻新。具體動作可以參照兩個方向。
第一,分時段恢復向陽路等街區的步行功能,弱化內部過境交通,通過外圍快速環分離過境車流。第二,圍繞地鐵站到古鎮路、向陽路、源頭路23號地塊的路徑,做"立體慢行系統"的連續性修補:不是重新鋪一遍路面,而是把斷頭路打通、把占道經營清理后的空間轉化為可停留的節點(小型外擺區、快閃點位、遮陽避雨設施),讓"走過去"的過程本身產生消費觸點。
這一步的財務邏輯是:步行連通性的改善,受益的是路徑覆蓋范圍內的所有存量資產,成本可以由屬地政府、物業持有方和沿線商戶按受益比例分擔,而不是讓單個商業體獨自承擔改造投入。香港中路商圈的盤活經驗提供了一個參照:市南區更新改造15座老舊樓宇、總投資超5000萬元,盤活15處閑置商業載體累計超20萬平方米,核心動作之一就是把"樓宇更新"和"街區連通"放在同一張施工圖上推進,而不是各管各的。
業態層:用"分層定位"替代"全場統一",把二次元從"一個街區"做成"一條產品線"
李村商圈目前最被討論的業態抓手是二次元,但現實比想象更復雜。維客星城曾是最早押注這一方向的樣本,運營方早期口徑顯示其二次元街區約5000平方米、聚集38家主題店鋪,一度宣傳為山東最大同好聚集地;但截至2026年,這一模式已明顯承壓:潮玩星球青島維客星城店已于8月23日閉店,同批門店相繼撤場,維客集團自身陷入債務危機,維客星城處于經營蕭條、由政府推動改造的狀態。相比之下,京東奧萊的家庭客群占比超八成,周末日均客流1200—1500人次,在全國60余家門店中消費業績躋身前10(據店長2026年4月介紹),其模式目前仍在正常運轉。這組對照提示:李村的客流可以被轉化為消費,但前提不只是"業態給出了到訪理由",還包括持有方的資本與運營能否支撐持續供給。
問題在于,這些嘗試仍然是點狀的,且成敗分化明顯:京東奧萊正常運轉,維客星城承壓撤場。14.84%的空置率分布在哪些樓宇、哪些樓層、哪些動線末端,才是業態調整需要精確瞄準的對象。真正的課題是:把被驗證的業態方向(二次元、家庭體驗)從"個別項目的押注",升級為"可復制的分層定位",而不是讓每個盒子都撞運氣。
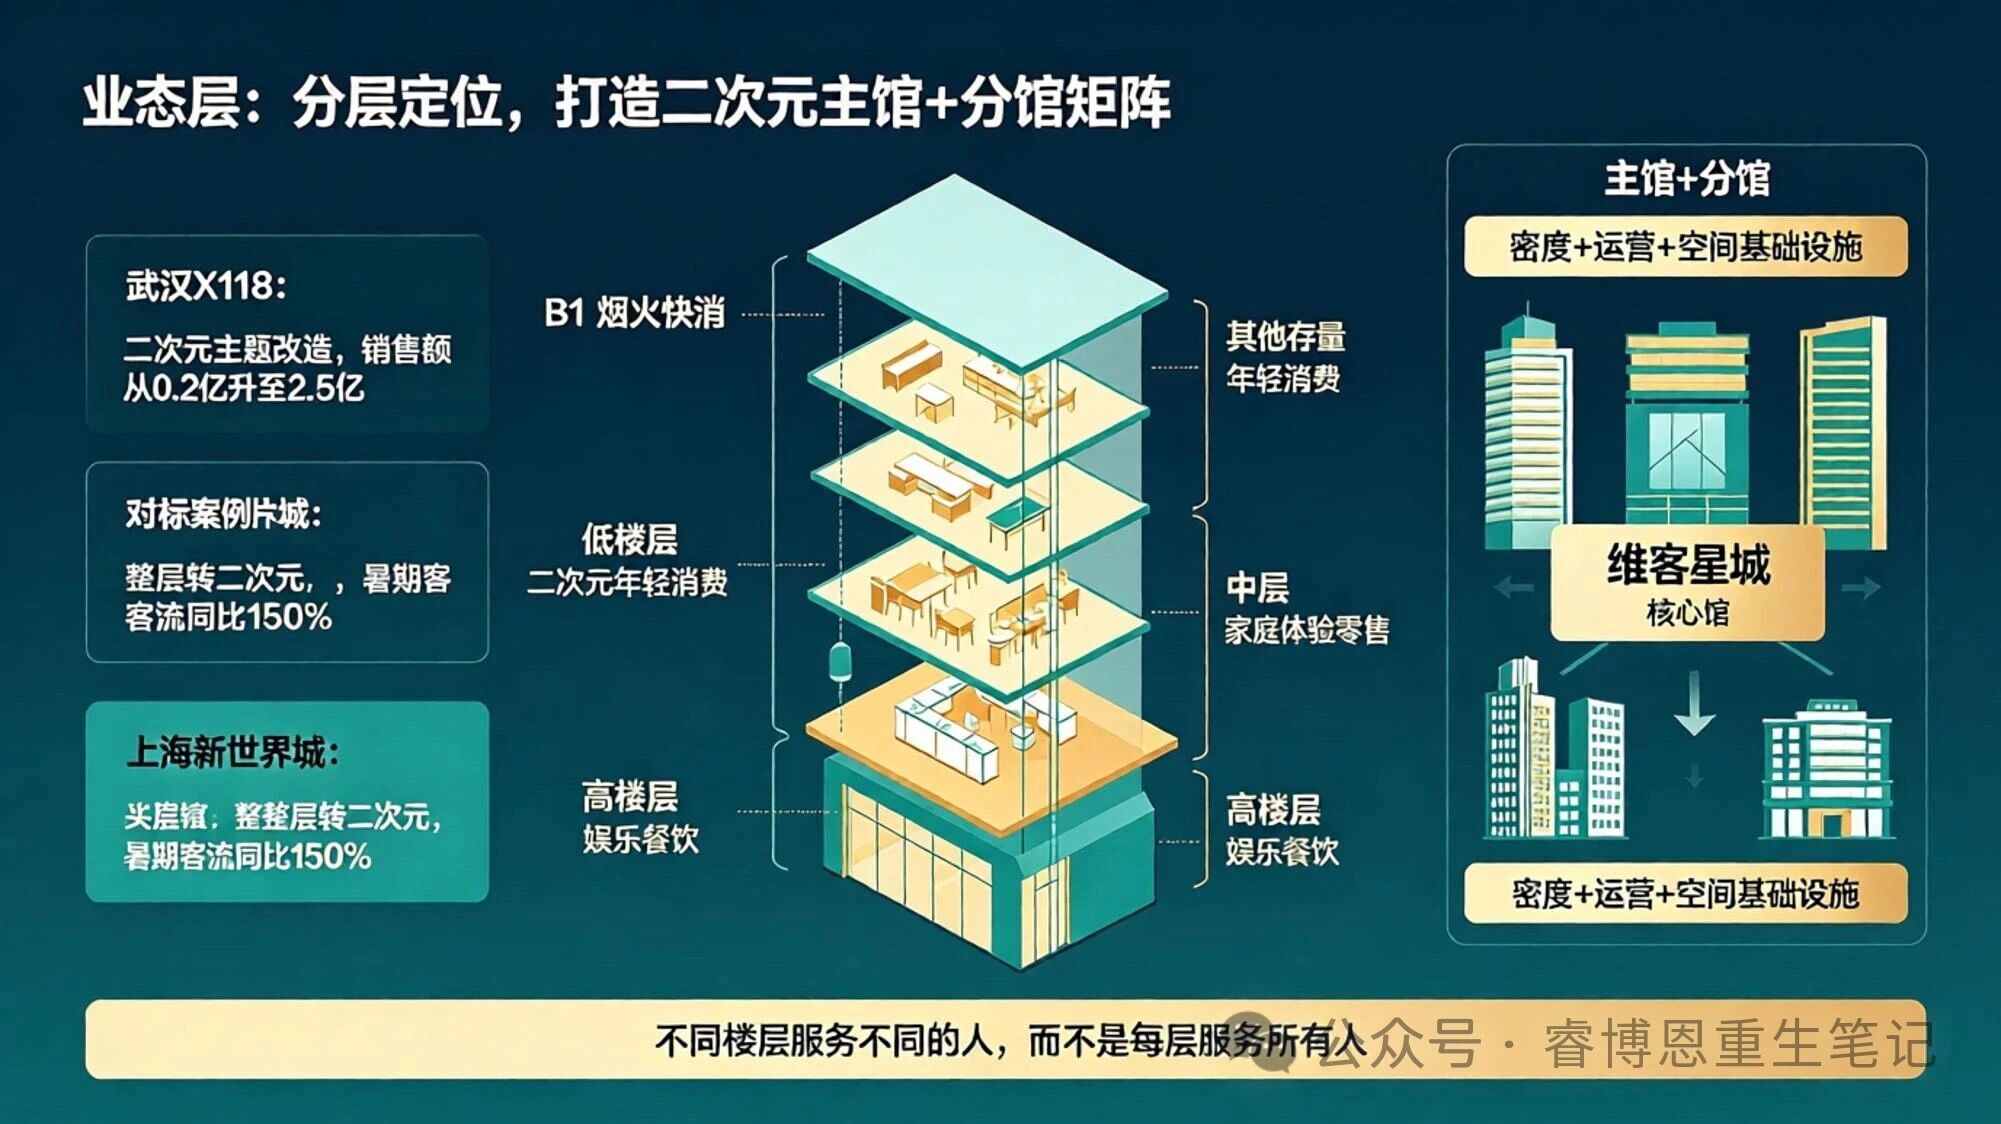
務實建議:把商圈內的存量資產按"樓層—體量—動線位置"做分層定位,而不是每個盒子都追求"全業態"。對標武漢X118的做法:一個占地約3.3萬平方米(經營面積約1.6萬平方米)的老百貨,改造時沒有試圖覆蓋所有客群,而是把目標客群鎖定潮流Z世代,做成華中首個二次元主題商業Mall,年銷售額從0.2億元升至2.5億元,日均客流從5000人次升至2.2萬人次。更關鍵的一個細節是:項目把15%的黃金區域放棄招租,專門用作二次元愛好者的化妝間、休息區、萌歌宅舞舞臺:這不是"浪費面積",是把空間當作社群運營的基礎設施來投入。
上海新世界城的路徑同樣值得參照:把四樓原本業績滑坡的少男少女服飾區整層轉為二次元主題,引入三麗鷗等品牌后,據新世界城方面披露,暑期客流實現同比150%增長。這說明二次元業態的有效性不取決于"體量大小",取決于在一個明確的樓層或區域里形成密度和氛圍。
對李村而言,二次元業態的機會并不取決于某個現存項目,而在于能否在一個動線可達、層高和荷載條件合適的低樓層或地下空間里,做成"二次元+谷子+社群活動"的垂直主題區,以規模密度形成集群效應——維客星城的前期嘗試說明,僅有概念不足以支撐經營,真正決定成敗的是運營資本與持續內容供給,這也是它當前由區政府介入推動改造的原因。武漢X118的數據證明,1000平方米的露營主題區改造為二次元空間后,客流量增長了35%(商務部零售業創新提升案例集),面積不是決定性的,密度和運營才是。
另一個需要被認真對待的業態方向是"家庭全品類+體驗化"。京東奧萊的成功說明李村最深厚的客群基礎仍然是家庭消費。但傳統百貨的"柜臺+貨架"邏輯已經失效,需要參照李村本地已經出現的轉型樣本:家電商場把傳統賣場升級為全場景體驗空間,按家居布局打造客廳、廚房、臥室體驗區,配合"國補"政策實現沉浸式逛店。蘇寧易購李村超級旗艦店(2025年9月煥新開業,近2.5萬平方米)從"賣產品"升級為"一站式家庭生活解決方案",增設電競專區、實景家居體驗區和社交空間,是同一邏輯的延伸。
分層定位的核心原則是:不同樓層、不同樓宇服務不同的人,而不是每一層都試圖服務所有人。B1做煙火氣和快消,低樓層做二次元和高頻年輕消費,中層做家庭體驗和目的性零售,高樓層做目的性娛樂(Livehouse、劇場、劇本殺)和餐飲。上街里MALL容匯城的"垂直街區分層邏輯"提供了一個直接可參照的模板:B1精致煙火、1—3潮流零售、4—5青年創意、6—9全時段餐飲,每層有獨立主題標簽和打卡場景。
運營層:把夜市流量"設計"進商業體,而不是讓它只是在街上流過
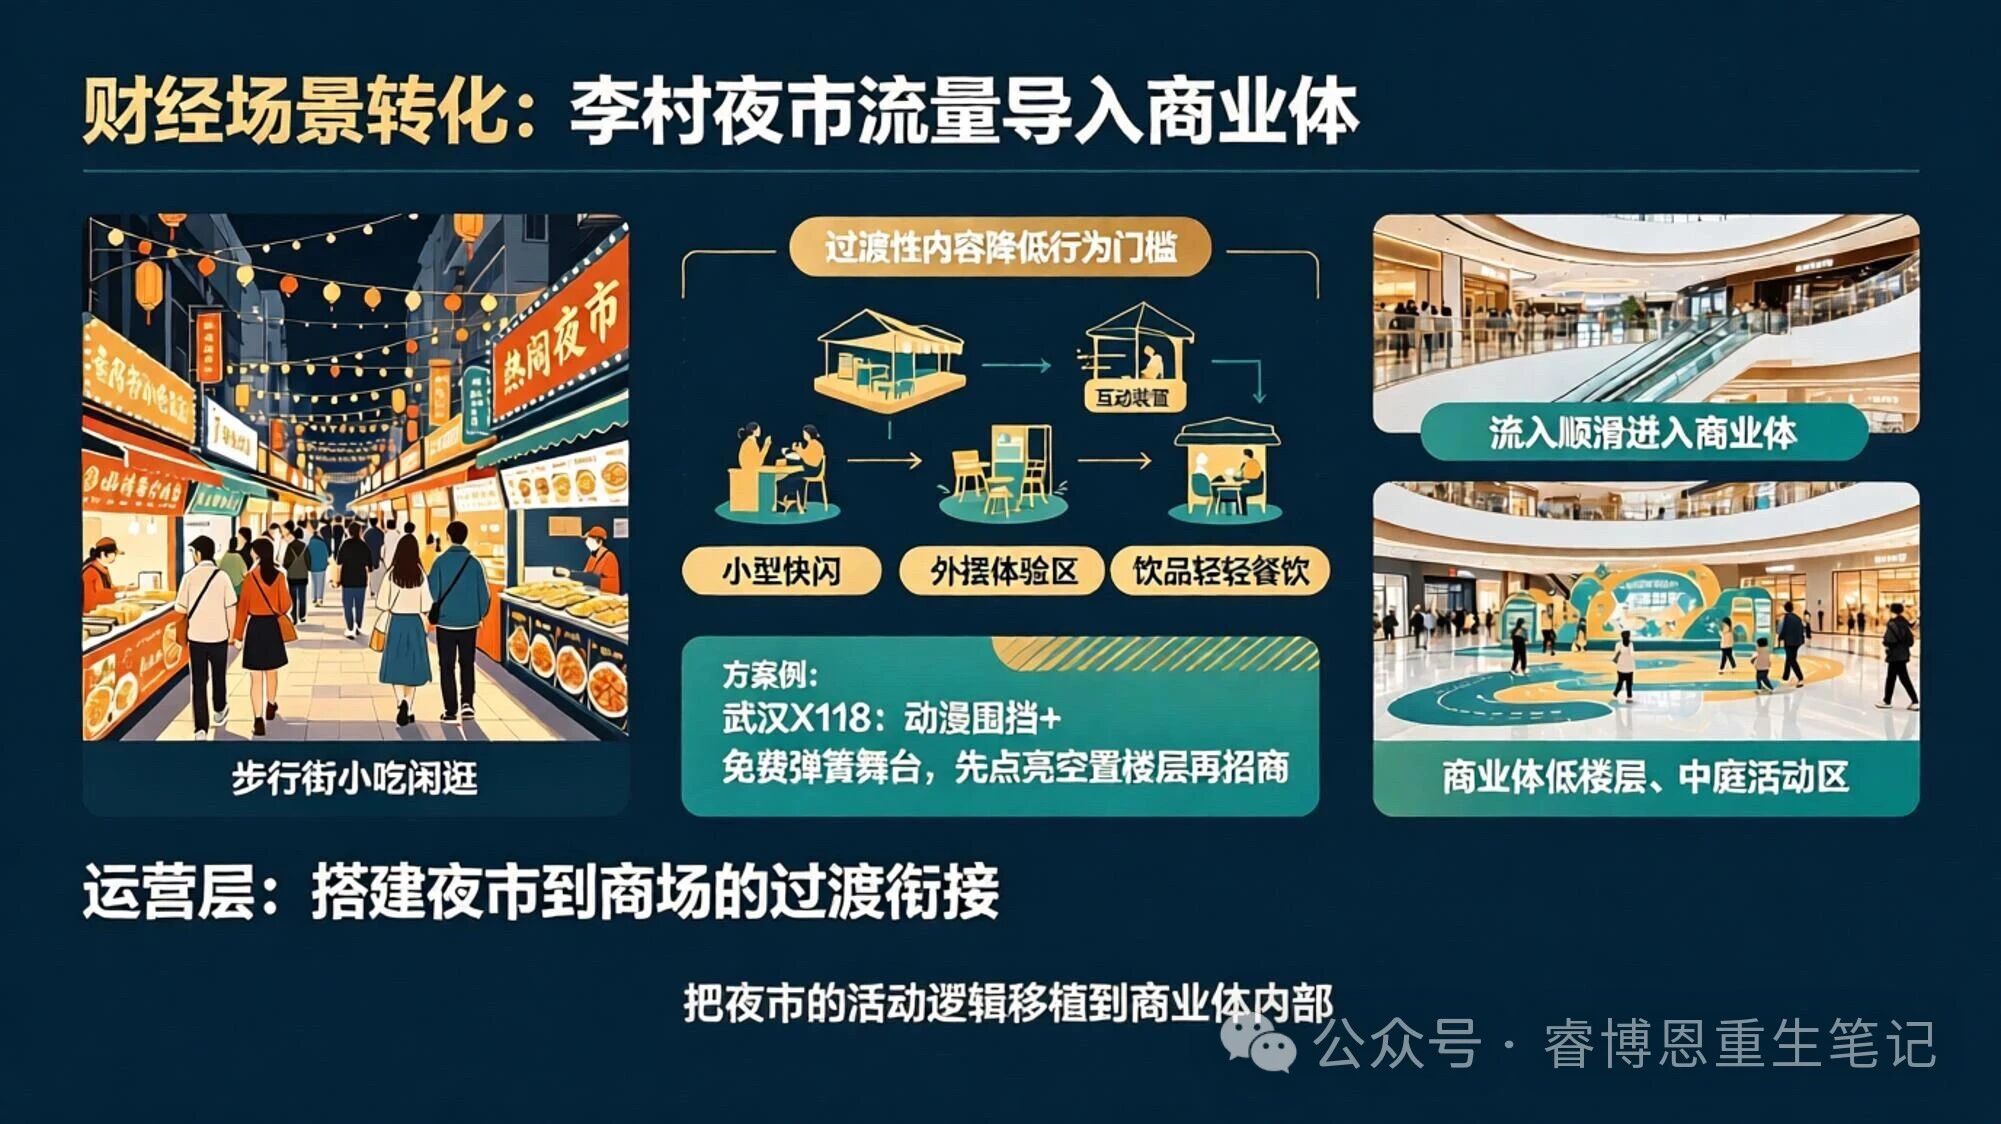
李村夜市每晚17點開市、22點30分收市(李滄區商務局口徑),官方統計每日客流量超1萬人次,夜間消費占比達到45%。但夜市的核心消費場景是"小吃+閑逛",客單價低、停留時間短,消費發生在攤位層面,沒有系統性地傳導到兩側商業體的零售和體驗業態中。
務實建議:做"夜市—商業體"的銜接產品,而不是指望消費者自己走進來。具體動作有三個方向。
第一,在夜市與目標商業體之間的路徑上設置"過渡性內容",不是廣告牌,而是可參與的小型快閃、互動裝置、外擺體驗區,把"從街上到樓里"的行為門檻降到最低。第二,推動商業體在夜市高峰時段(18:00—22:00)開放首層或低樓層的"夜市銜接業態":輕餐飲、飲品、文創、即時消費類攤位或店鋪,讓消費者在夜市已經形成的消費慣性可以"無感"延伸到建筑內部。第三,把夜市的"活動邏輯"移植到商業體內部:夜市的核心吸引力不是商品,是"熱鬧感"和"隨機性"。維客星城曾采用的"周周有活動、月月有主題"正是這一思路,其活動邏輯本身有效,問題在于資本與內容供給能否持續;商業體可以在周末和節假日的中庭或外擺區做小型演出、隨舞、快閃,讓"進來看看"本身成為一個不需要決策的動作。
一個值得參照的運營細節來自武漢X118:即使三樓大部分空置,項目仍然投入近50萬元把圍擋全部替換成熱門動漫的授權畫面,打造彈簧舞臺免費提供給愛好者舉辦隨舞和IP活動,把空置樓層裝扮成一個免費的巨型打卡地,先吸引來人,再談招商。李村的存量資產在空置率較高的樓層,完全可以復制這個邏輯:先用內容和活動把動線末端"點亮",讓消費者愿意走到那里,招商才有談判的籌碼。
財務層:首店不是招來的是"用條件換來的"

李村商圈已有40多家首店,京東奧萊、耐克RISE 750、安仰喜劇等構成了首店矩陣。但首店經濟的可持續性,取決于用什么條件換首店、換什么樣的首店、首店進來之后如何形成集群效應。
對標西安小寨原力場(前身小寨百盛,約4.8萬平方米):61家門店中有41家首進品牌,官方稱首店占比超八成,商圈19—29歲客群占比約39%;小寨商圈整體日均客流已達50萬—70萬人次(需注意:該量級在項目開業前即已達成,屬商圈整體口徑,不宜單點歸因)。達美樂西北首店開業當日銷售額32萬元,刷新全球單日紀錄;名創優品MINISO LAND西北首店試營業期間日均銷售破30萬元(據名創優品方面披露)。務實建議:首店策略需要從"數量導向"轉向"結構導向"。
第一,區分"流量型首店"和"租金型首店"。流量型首店(區域首店、旗艦店、主題店)短期租金貢獻有限,但帶來的是客流和傳播;租金型首店(成熟品牌的常規門店)貢獻穩定租金但缺乏話題性。李村當前階段更需要前者,但需要用后者的租金來平衡前者的讓利。成都COSMO的做法是:首店率達30%(商務部零售業創新提升案例集),其中60%以上為全國或西南首店(據項目方披露,截至2025年7月),年輕客群占比超80%,年輕人平均停留時間據媒體報道超3小時,遠超傳統商場水平(第三方客流統計顯示全國購物中心平均停留約81分鐘,券商測算約1.2—1.5小時)。停留時長才是首店策略真正應該考核的指標:不是"招了多少家首店",是"首店讓人多待了多久"。
第二,把首店政策和"主理人品牌扶持"結合。西安小寨原力場在引入41家連鎖首店的同時,專門扶持復古咖啡館、潮牌等主理人品牌,形成"連鎖首店定調、主理人品牌造內容"的組合。李村的二次元街區、Livehouse、劇本殺等業態天然適合主理人邏輯,可以用"短期租金減免+活動資源置換"的方式,把空置面積轉化為內容孵化空間,而不是單純降租招商。
節奏層:京東MALL入市之前,存量資產需要先完成"動線卡位"
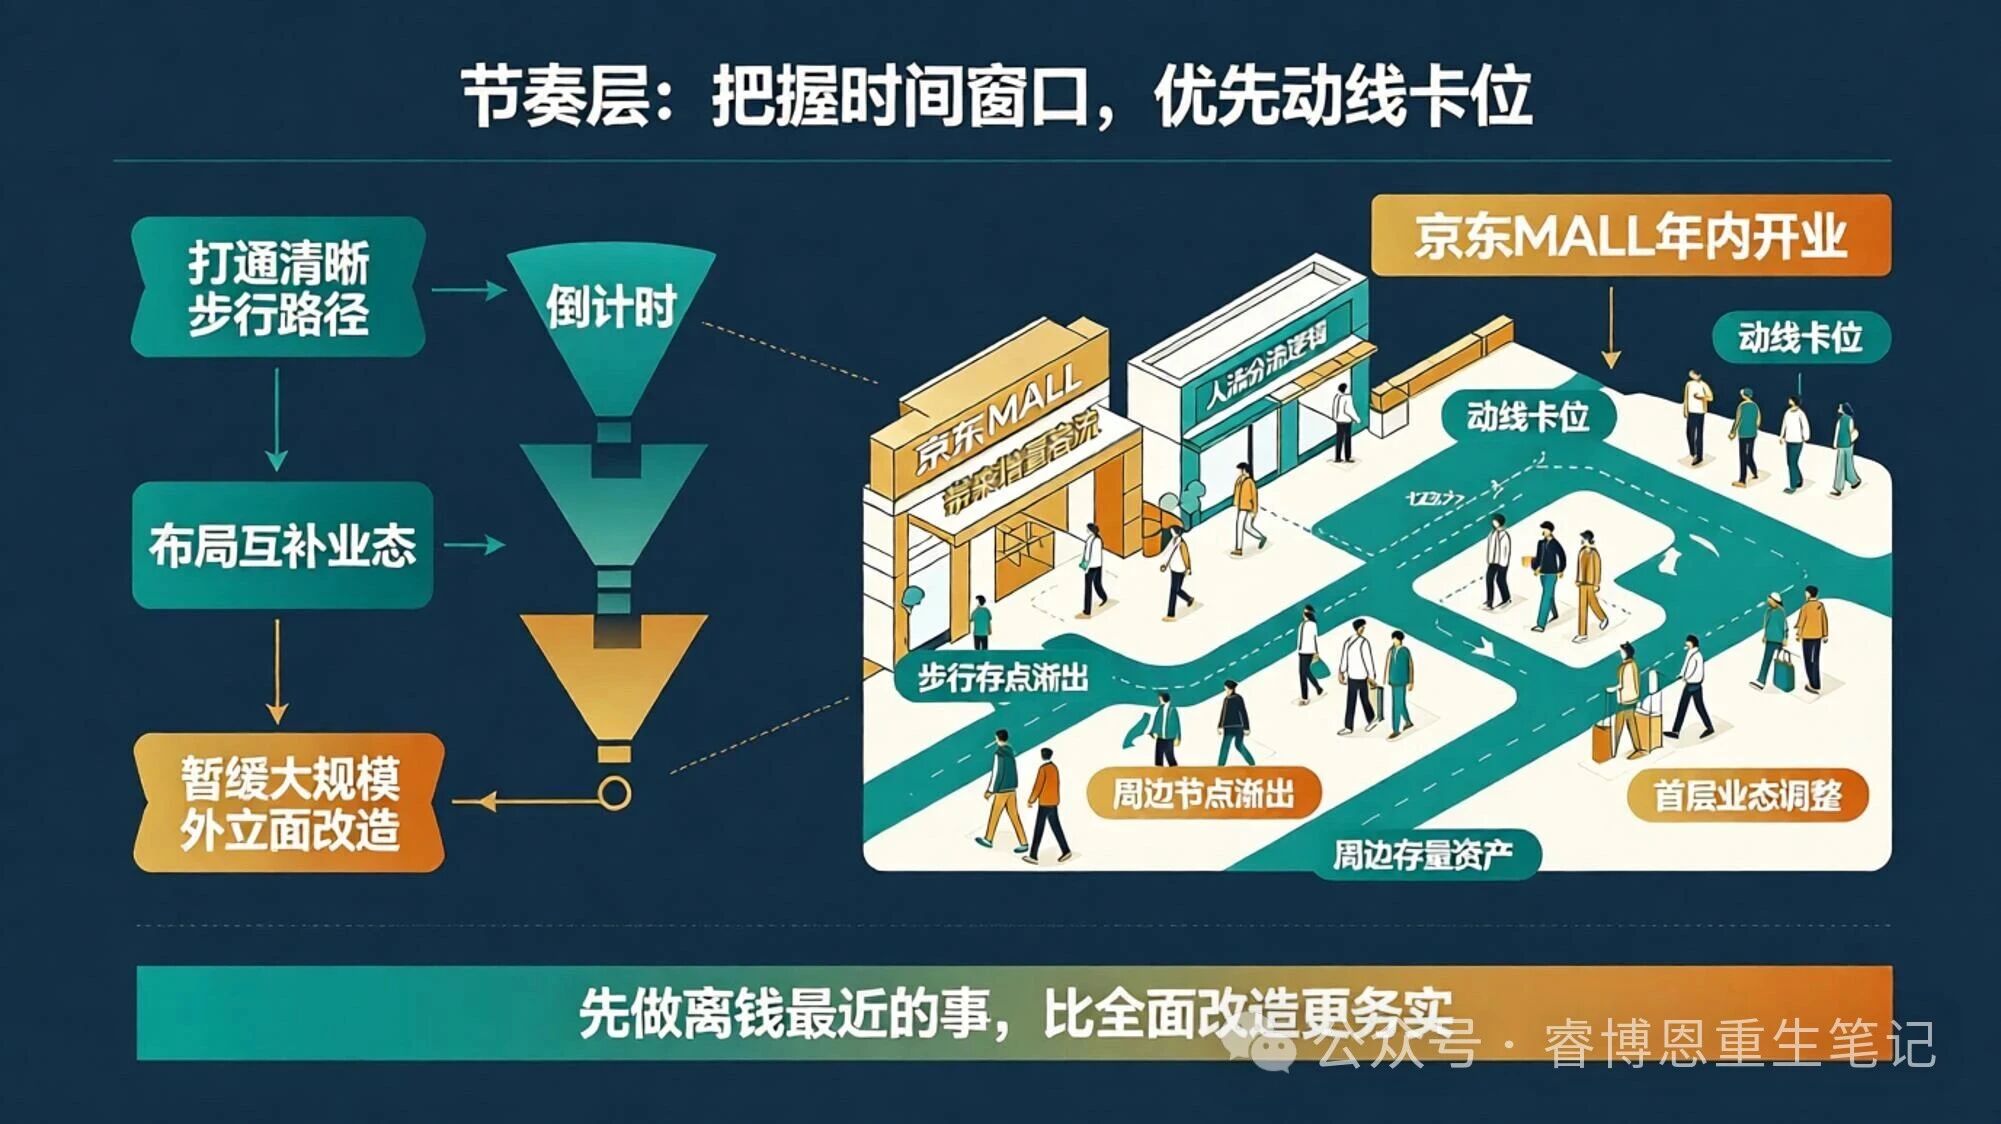
京東MALL李村書院路萬達店計劃年內開業,總面積約2.6萬平方米,定位家電超級體驗店,規劃智能家居實景展廳、全屋整裝定制區、數碼3C互動體驗空間、廚電衛浴實景樣板間。這會進一步做大商圈的流量基數,但也會重新分配流量:如果存量資產的步行可達性和業態內容沒有同步改善,新增供給可能加速而非緩解分化。
務實建議:把"京東MALL開業前的時間窗口"作為存量資產改造的倒排節點。優先做三件事,而不是全面鋪開。
第一,在京東MALL與目標存量資產之間打通一條清晰的步行路徑,確保新增流量可以"溢出"到周邊,而不是被京東MALL自身的閉環消化。第二,在緊鄰京東MALL的存量樓宇中,布局與家電家居體驗形成互補而非競爭的業態:京東MALL做"目的性家電消費",存量資產可以做"目的性消費之后的社交和停留"(餐飲、飲品、體驗、社群活動),形成"京東MALL帶人來,存量資產留人消費"的分工。第三,暫緩大規模外立面改造,把資金優先投向動線節點屬地和首層業態調整:外立面是"讓人另行看見",動線和內容是"讓人進來",后者對空置率的邊際改善更直接。
睿博恩思考
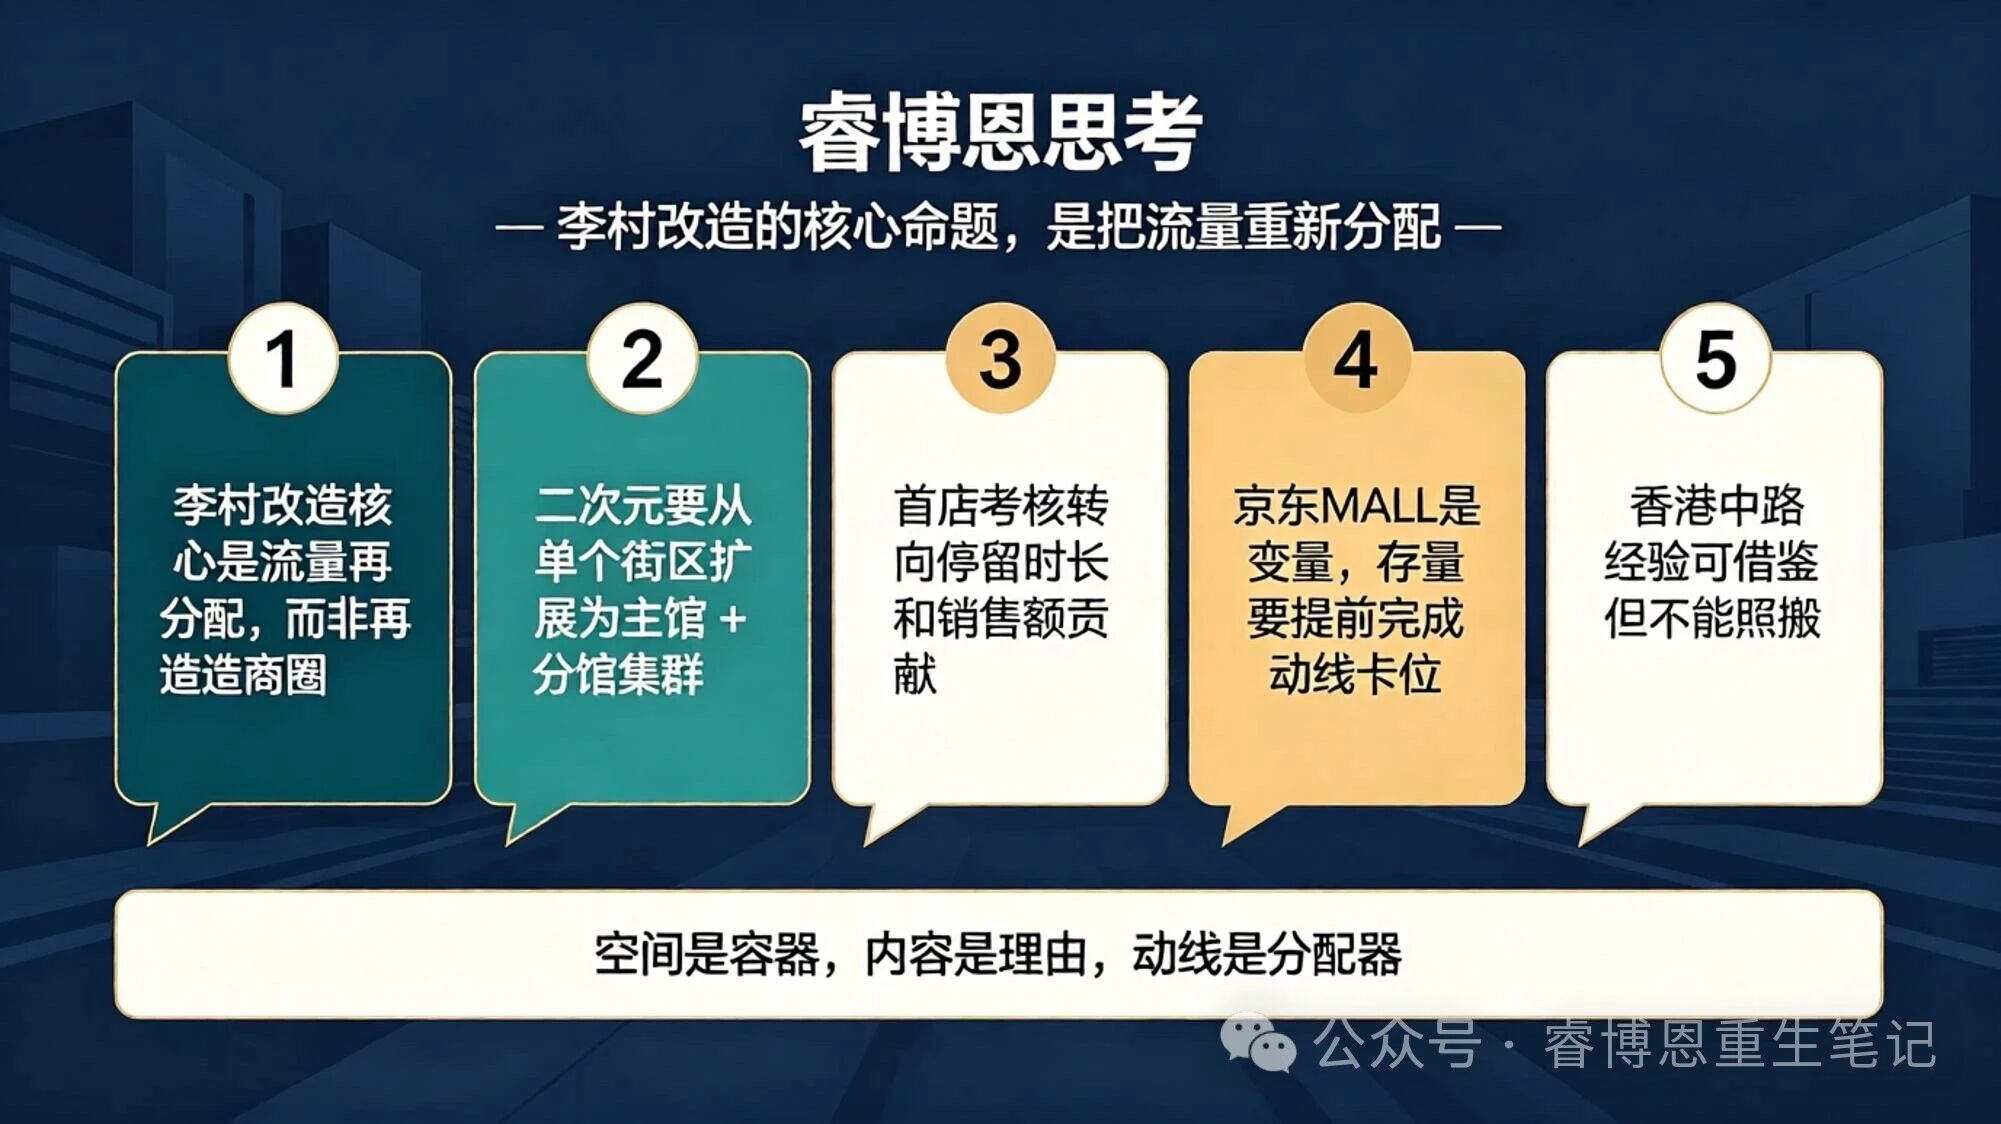
第一,李村改造的核心命題不是"升級",是"再分配"。4000萬客流(2026年4月李滄區商務局新口徑,此前政府與媒體長期口徑為"突破2100萬人次")、82.1萬平方米存量、14.84%空置率這三個數字放在一起,說明的不是"沒人來",是"人來了但沒被分到該去的地方"。步行連通性修補、夜市流量銜接、分層業態定位,本質上都是在做同一件事:把已有的流量從"經過"重新分配到"進入"和"停留"。這比"再造一個新商圈"的投入產出比更高,也更符合李村當前的資源條件。
第二,二次元是李村有潛力的差異化方向,但"需求存在"不等于"模式已成功"。維客星城的嘗試說明了需求真實存在,也暴露了模式的脆弱:當運營資本不足、內容供給中斷時,流量優勢也無法兌現為可持續經營。武漢X118從0.2億到2.5億的銷售額變化、上海新世界城暑期150%的客流增長(據項目方披露)、成都COSMO 80%以上的年輕客群占比和超3小時的停留時長(據媒體報道),共同指向一個結論:年輕力業態的有效性取決于"密度+運營+空間基礎設施"的三位一體,而不是簡單的品牌堆砌。李村若要做二次元,需要先在資本與運營上想清楚"誰能持續供給",再談把"點"擴展為覆蓋多個存量樓宇特定樓層的"線"、以集群效應形成主館—分館的矩陣。
第三,首店經濟的考核指標應該從"數量"轉向"停留時長"和"首店銷售額貢獻占比"。西安小寨原力場把首店率做到超八成,成都COSMO把年輕客群占比做到超80%、停留時間拉到3小時以上,這些才是首店策略真正應該追求的結果。李村已經有40多家首店的基礎,下一步不是繼續追求數量,而是把首店嵌入分層定位的框架里:流量型首店放在動線關鍵節點制造話題,租金型首店放在高樓層提供穩定現金流,主理人品牌填充空置面積孵化內容。
第四,京東MALL是變量,不是答案。2.6萬平方米的家電超級體驗店會帶來增量客流,但如果存量資產的動線沒有提前卡位,這部分增量很可能只是在京東MALL內部閉環,甚至加速周邊同質化資產的"流量漏出"。時間窗口是真實存在的,但它的長度取決于存量資產在多快的時間內完成"動線銜接+首層業態調整"這兩個動作。先做離錢最近的事:打通路徑、調整首層、設置過渡性內容,比全面改造更務實。
第五,香港中路商圈的經驗值得參照,但不能照搬。香港中路的盤活邏輯是"一樓一策"的存量再定價:國敦大酒店裙樓(約1.1萬平方米)改造為"亞洲市集",品牌以東南亞、日韓首店為主,與浮山灣商圈內其他商業體形成差異化;15座老舊樓宇的改造以"產業定位先行"為前提。李村與香港中路的本質區別在于:香港中路的核心問題是"存量價值被低估",需要重新定價;李村的核心問題是"流量分布不均衡",需要重新分配。香港中路的首店策略可以借鑒,但李村更需要的是動線層面的系統修補和分層業態的精細運營,而不是簡單地復制"招首店、改外立面"的動作。
??風險提示:本文基于戴德梁行公開市場數據、青島市及李滄區政府公開信息、企業信用公開信息、贏商網實探報道、商務部零售業創新提升案例集及公開媒體報道整理,數據截至2026年10月。文中涉及的李村商圈數據存在不同統計口徑(戴德梁行優質零售存量82.1萬平方米與商圈商業總面積超200萬平方米分屬兩個統計范圍;空置率本文統一采用戴德梁行口徑14.84%),引用時已標注來源,讀者應結合多源信息自行判斷。部分對標案例數據(上海新世界城暑期客流增速、名創優品西北首店銷售、成都COSMO首店占比與停留時長)源自項目方或媒體報道口徑,已在正文標注。維客集團及其關聯項目(維客星城、嶗山百貨)的經營與司法風險信息來源于企業信用公開數據與公開報道,截至2026年10月仍處動態變化中。文中涉及的商業項目均為行業觀察與案例研究展示,不構成任何投資建議。存量商業資產的盤活涉及產權、債務、規劃、消防等多重復雜因素,具體改造方案需結合專業盡調和論證。
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“睿博恩重生筆記”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!
原標題: 李村商圈改造處方:不造新只把流量重新分配