睿博恩重生筆記
作者:李坤澤
來源:睿博恩重生筆記
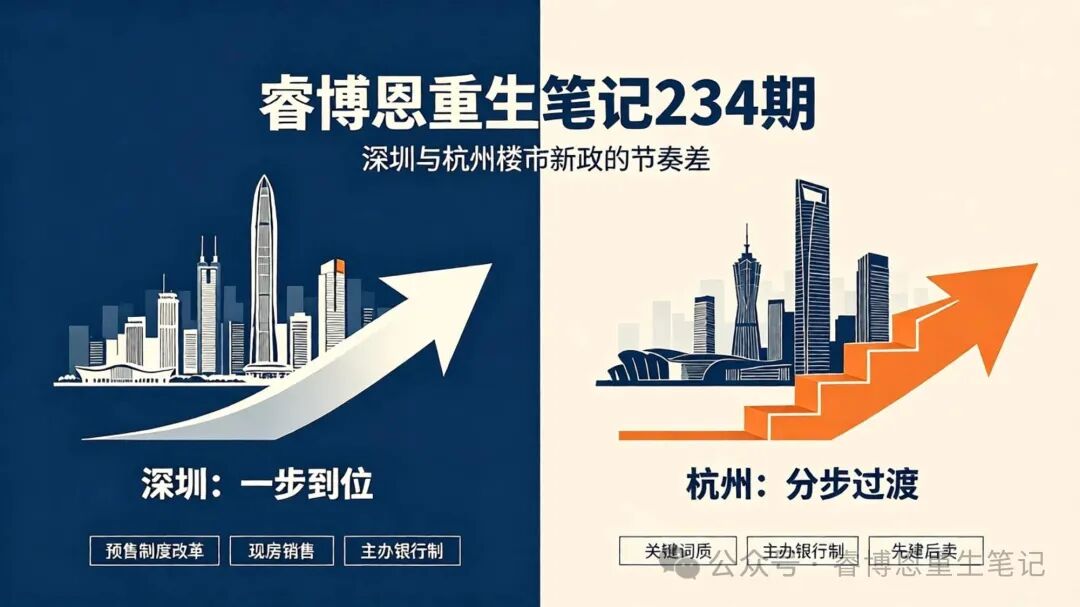
但兩份文件落地的“節奏”,差異明顯。深圳的細則,原則清晰、執行剛性,對新項目“封頂才能賣、竣工才放貸”,幾乎沒有商量余地。杭州的細則,在守住底線的同時,給了開發企業和市場更多的“呼吸空間”:允許自主選擇預售或現房銷售,給出了比深圳更長的過渡期,還配套了一份力度不小的公積金支持政策。睿博恩把這期筆記的主題定為“節奏差”。不是誰對誰錯,而是兩種城市治理邏輯的差異:深圳選擇“一步到位”,杭州選擇“分步過渡”。
深圳細則全拆解:封頂才能賣,竣工才放貸
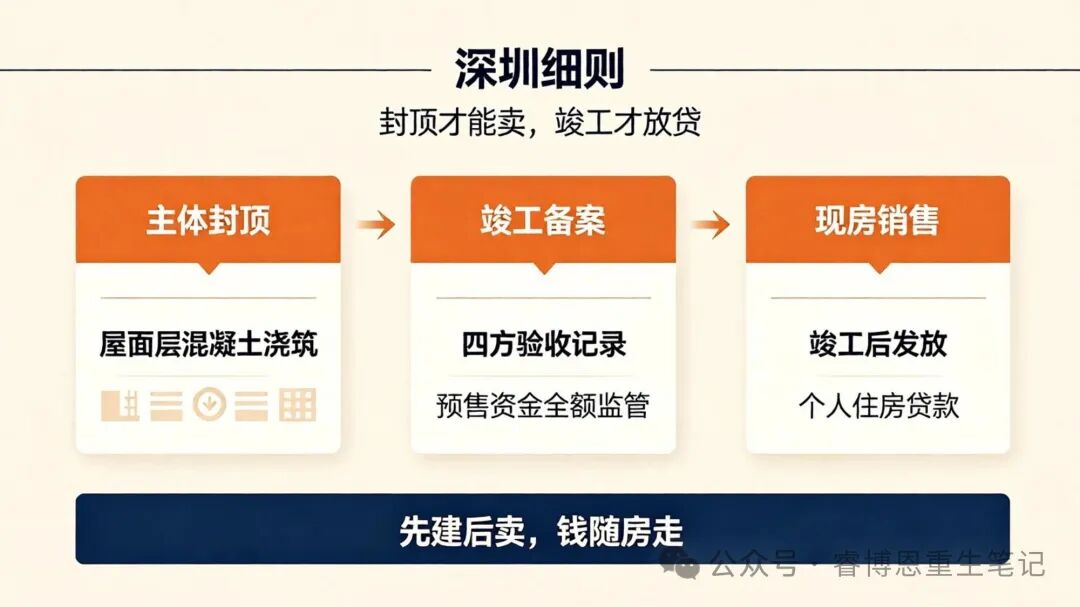
深圳的細則(深建文〔2026〕131號),核心邏輯可以用八個字概括:先建后賣,錢隨房走。
1.1 新老劃斷:8月28日是一道分水嶺
新項目(8月28日后新出讓土地):
申請預售,單體建筑必須完成主體結構封頂。標準是樓棟完成屋面層結構混凝土澆筑,并提交建設、設計、施工、監理四方簽字蓋章的《主體結構分部工程質量驗收記錄》。
預售資金全額、全過程監管,直到項目聯合竣工驗收備案、水電氣等配套具備交付條件后,才能解除監管。
個人住房貸款(含公積金貸款)竣工備案后才能發放,貸款資金通過受托支付直接進入資金監管賬戶。
在途項目(8月28日前已取得規劃許可證):
已取得建設工程規劃許可證但未辦預售許可的,按原有政策執行,不追溯。
已取得土地使用權但未取得規劃許可證的,原則上執行新政策;但各區政府確保能按時交付的,報市住建局備案后,2027年12月31日前仍可按原有預售條件申請預售。
“三舊”改造歷史遺留項目: 由有關部門另行研究。
1.2 現房銷售:從“鼓勵”到“優先”
文件明確:8月28日后新公告出讓土地的商品住房項目,優先選擇現房銷售。 通過招拍掛方式出讓、土地出讓公告中明確要求實行現房銷售的項目,開發企業應當實行現房銷售。對于現房銷售項目,開發企業在取得房屋首次登記后,將現房銷售方案和具備交付條件的有關證明報區住建部門備案后,即可組織銷售。現房定金: 已取得住宅樓棟主體結構工程施工許可的現售項目,開發企業可與購房人簽訂定金合同,定金一般不超過購房總價款的3%。開發企業違約不能按期交房的,購房人有權解除合同,開發企業返還定金并承擔違約責任。
1.3 主辦銀行制:一個項目,一家銀行,一個賬戶
8月28日后簽訂開發貸合同的項目,實行主辦銀行制。
一個項目確定一家主辦銀行,主辦銀行單獨或牽頭組建銀團提供開發貸款。
開發企業在主辦銀行開立資金賬戶,項目存續期間,開發貸款、項目自有資金、現房銷售資金等與項目相關的全部資金,均須納入該賬戶管理。
區住建部門履行預售資金和現房定金監管職責,深圳市住房公積金管理中心在主辦銀行開立資金監管賬戶,承擔具體監管工作。
1.4 個人房貸:竣工備案后才能發放
8月28日后取得預售許可證的項目,竣工備案后方可發放個人住房貸款(含公積金貸款)。 貸款資金通過受托支付方式支付至資金監管賬戶。這意味著,房子沒建好,銀行的錢不會出。購房人不再需要為“爛尾樓”還貸。
1.5 土地供應:分期繳款,但預售與繳款掛鉤
土地出讓價款可按國家規定分期繳納:
首期款在合同簽訂之日起30個自然日內繳清,繳納比例不低于50%
余款原則上一年內繳清,特殊項目經集體決策后可在兩年內繳清
分期繳納的,不計利息
但有一條硬約束:分期繳款項目在土地出讓價款繳清后,方可辦理國有建設用地使用權首次登記,核發該出讓合同范圍內第一批次的商品住房預售許可。
1.6 質量監管與市場規范
統籌推進“好房子”建設,建立健全商品住房項目工程質量保障體系。
優化項目行政審批流程,提高管理服務效能。
規范市場秩序,加大對違法違規行為的查處力度。
睿博恩判斷: 深圳的細則,本質上是一次制度層面的“硬切換”。它沒有給開發商“邊建邊賣”的余地:想賣房,先把樓建到封頂;想拿貸款,先把樓建到竣工。過去“挖個坑就賣房、賣了房再蓋樓”的循環,被兩個閘門同時卡死。
杭州細則全拆解:守住底線,給足空間
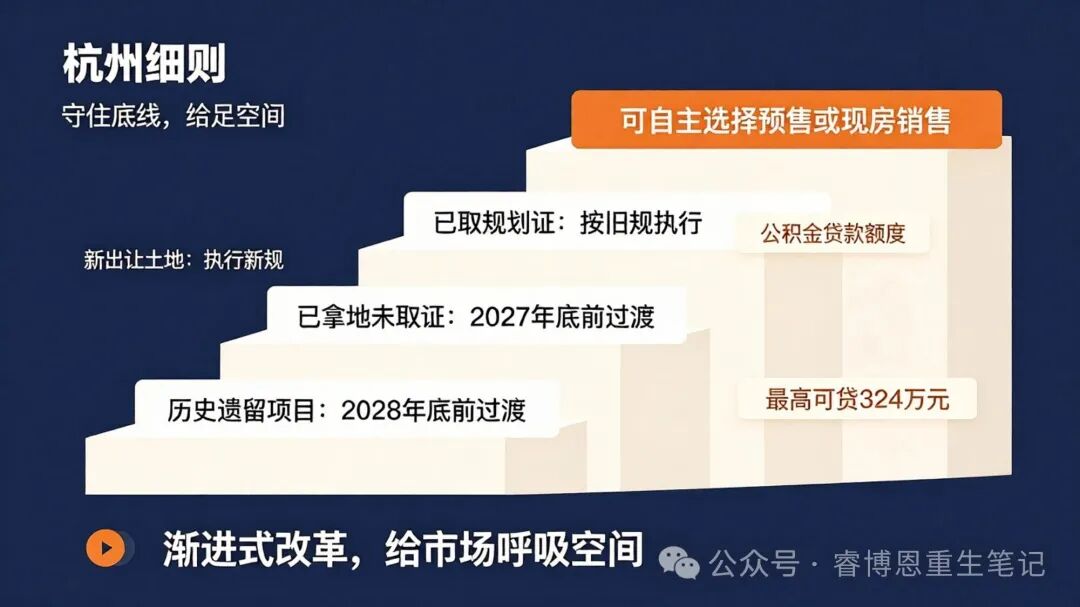
杭州在同一天發布了兩份文件:一份是《關于貫徹落實〈關于完善商品住房銷售制度的通知〉的實施意見(試行)》,另一份是《關于推動我市房地產高質量發展的通知》。杭州細則的核心邏輯,同樣可以用八個字概括:守住底線,給足空間。
2.1 新老劃斷的“四類分層”設計
杭州沒有像深圳那樣“一刀切”,而是把項目分成了四類,差異化安排:第一類:8月28日前已取得建設工程規劃許可證的:完全按原有預售政策執行,不受新規影響。第二類:8月28日前已拿地、但未取得規劃許可證的:原則上執行新規(封頂才可預售),但經區縣風險評估、加強資金監管并報市主管部門備案后,2027年底前仍可按舊條件預售。第三類:8月28日后新出讓土地:預售須封頂,資金監管執行新標準。第四類:8月28日前拿地的歷史遺留問題項目:經評估備案后,2028年底前仍可按舊條件預售。最關鍵的一條差異: 杭州明確“除在土地出讓公告中明確實行現房銷售的項目外,房地產開發企業可自主選擇預售或現房銷售”。深圳是“優先選擇現房銷售”,杭州是“你選”。
2.2 現房銷售定金:上限5%
杭州的現房銷售定金上限為5%,深圳為3%。這是兩城在現房銷售制度上的唯一實質性差異。
2.3 公積金政策:力度罕見,最高可貸324萬
這是本次新政中對購房者最直接、最有感的利好,多項調整從10月14日起就已施行:
貸款次數限制取消:購買首套或第二套住房時,只要沒有未結清的公積金貸款,即可申請,不受貸款次數限制。
多子女家庭額度上浮:貸款額度上浮比例從50%提高到60%。
額度疊加:多子女家庭若同時符合“以舊換新”等條件,疊加后最高可貸額度達到324萬元。
裝修可提取:憑裝修發票可提取公積金,最高不超過25萬元。老舊住房翻新可按1000元/平方米定額提取。
支持危舊房改造:允許用公積金貸款用于城市危舊房自主更新。
2.4 土地與政務服務:給房企“松綁”
土地款分期:繳納不低于50%的土地出讓價款后,即可辦理交地。
審批提速:企業拿地后,除自身原因外,15天內完成規劃方案聯審并啟動公示。
睿博恩判斷: 杭州的細則,本質上是一次 “漸進式改革”。它給出了比深圳更長的過渡期(2027年底、2028年底兩檔),允許開發商自主選擇銷售方式,還用公積金政策為購房需求“托底”。杭州的邏輯很清楚:改革的方向不能變,但節奏可以調。
兩座城市的“節奏差”,根源在哪里?
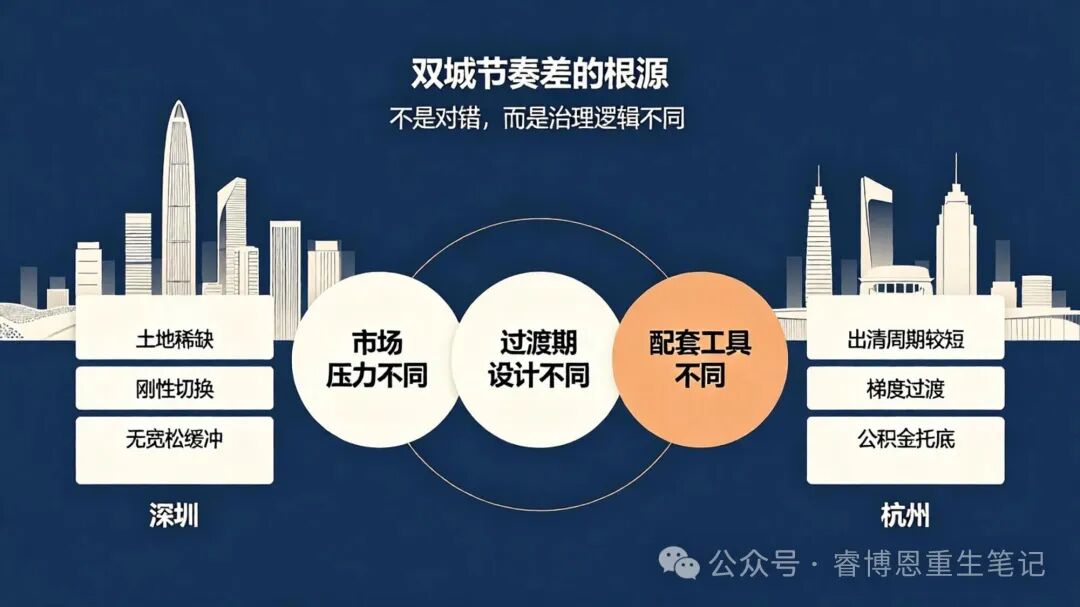
同一天發布、同一個政策源頭,為什么深圳和杭州走出了兩種節奏?
3.1 市場壓力不同
杭州的二手房出清周期僅9.02個月,為全國最短,市場本身處于相對健康的狀態,有空間“慢一點”。深圳的二手房占比61.9%,是全國最低的,意味著深圳對新房制度變化的“邊際影響”最為直接,必須“穩一點”,這個“穩”,就是一步到位、不留模糊地帶。
3.2 過渡期的設計邏輯不同
深圳的政策,來自鳳凰網房產的評論是“原則性很強,但靈活性嚴重不足”。廣州有“分期分棟辦理許可”,武漢有“最小單元分批竣工備案”,杭州延續了武漢的做法并加了一條“分期開發要先建設公配設施”。深圳的細則里,沒有“分期”二字。 這不是深圳不懂變通,是深圳選擇了“不做變通”。深圳的土地資源極度稀缺,新房供應本就有限,制度改革的“試錯成本”相對可控。與其給過渡期,不如一步到位,讓市場盡快適應新規則。
3.3 配套工具的選擇不同
杭州在發布細則的同一天,同步推出了公積金新政和購房補貼措施。深圳的細則里,沒有公積金配套政策。這不是深圳不重視購房者,而是深圳的公積金資金池和房價水平決定了,它不可能像杭州那樣給出“324萬”的額度,深圳一套房的總價,可能是杭州的兩到三倍。
七城細則落地:全國一盤棋
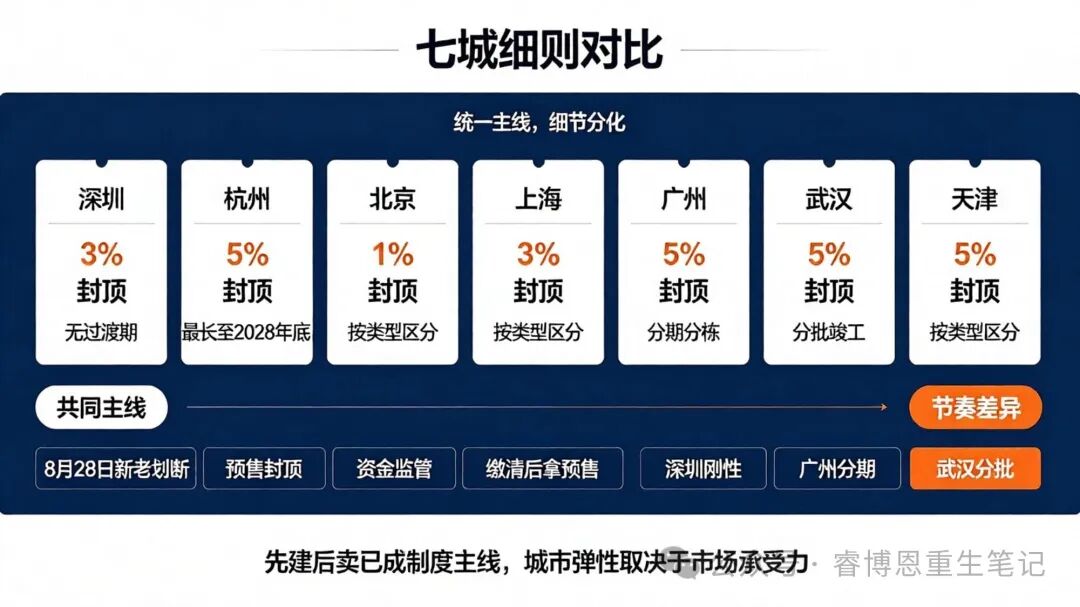
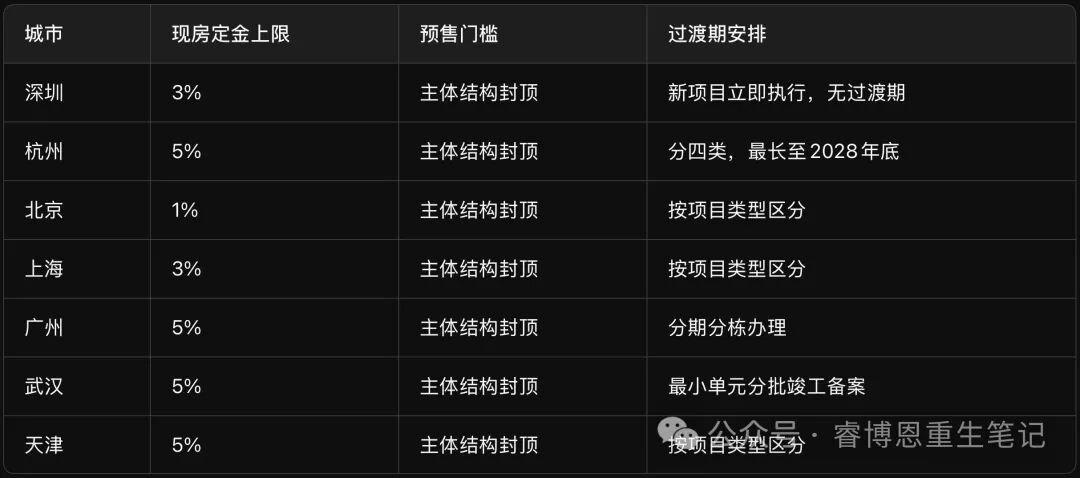
至此,北京、上海、廣州、深圳四大一線城市,加上杭州、武漢、天津,七個城市的地方實施細則已全部落地。七城細則的核心主線完全一致:· 新老劃斷以8月28日為界· 預售門檻統一抬升至主體結構封頂· 預售資金全額全過程監管· 土地款分期繳納但繳清后才拿預售證差異在執行細節:
對困境資產處置行業的參照價值
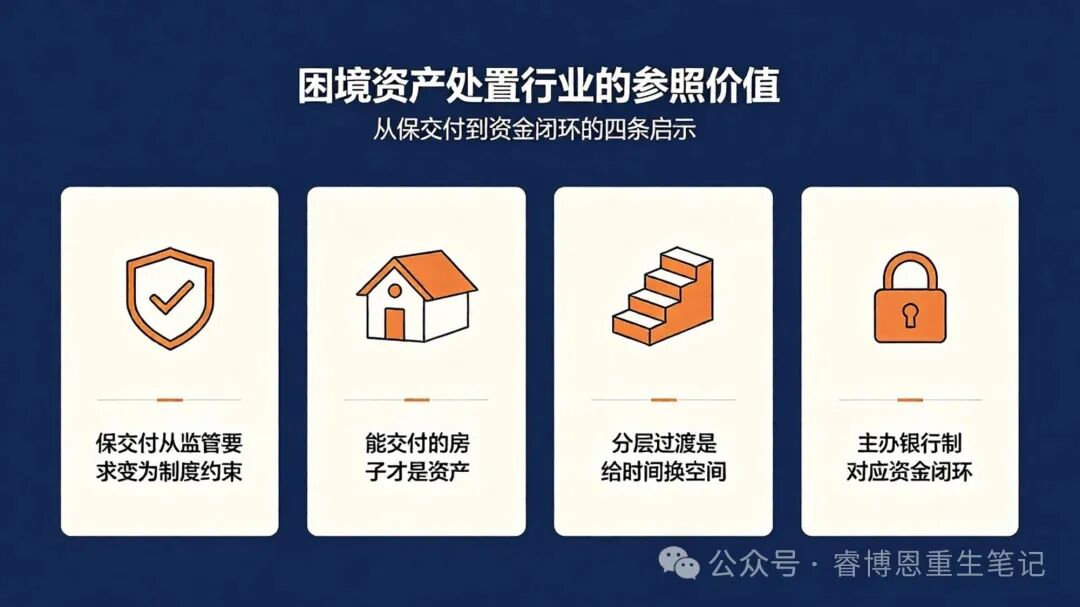
睿博恩關注這兩份文件,不是因為房價,而是因為它們指向了困境資產處置的底層邏輯變化。第一,“保交付”從監管要求變成了制度約束。過去爛尾樓的根源,是“先賣房、再建房”的資金循環。開發商拿地—挖坑—賣期房—回款—挪作他用—項目爛尾。深圳和杭州的新規,從制度上切斷了這條循環。封頂才能賣,意味著開發商必須自己先墊資把樓建到封頂;竣工才放貸,意味著銀行的錢只在項目基本建成后才進入。 兩個閘門同時收緊,“保交付”不再是一句口號,而是寫進了預售許可的審批條件里。第二,對困境資產處置而言,“能交付的房子才是資產”。睿博恩在評估困境資產時,始終強調一個判斷:不看賬面數字,看可交付的實物。 深圳和杭州的新規,從政策層面印證了這個判斷。過去開發商把土地當作融資工具、把期房當作回款工具,最終導致大量爛尾。新規之后,不能交付的房子只是負債,能交付的房子才是資產。第三,杭州的“分層過渡”設計,為困境資產處置提供了方法參照。睿博恩在服務困境企業時,反復遇到一個問題:改革的方向是對的,但企業的承受能力是有限的。 如果“一刀切”推進,很多企業會在改革過程中“死掉”;如果不推進,問題會一直積累。杭州的“四類分層”設計:已拿規劃許可證的按老政策、已拿地未拿證的給兩年過渡期、歷史遺留問題給三年過渡期,本質上是一種 “給時間換空間” 的紓困思路。這與睿博恩在祥光銅業、齊魯特鋼等案例中采用的“先止血、再輸血、后換血”的階梯式紓困路徑,邏輯完全一致。第四,主辦銀行制與困境資產處置中的“資金閉環”邏輯相通。深圳和杭州都實行主辦銀行制:一個項目對應一家銀行,全部資金納入該行賬戶管理。這與睿博恩在共益債投資中強調的“共管賬戶、專款專用、動態監控”的風控邏輯完全一致。錢在賬上,賬在銀行,銀行盯著項目,這是所有困境資產盤活方案中最核心的資金安全機制。
睿博恩觀點提煉
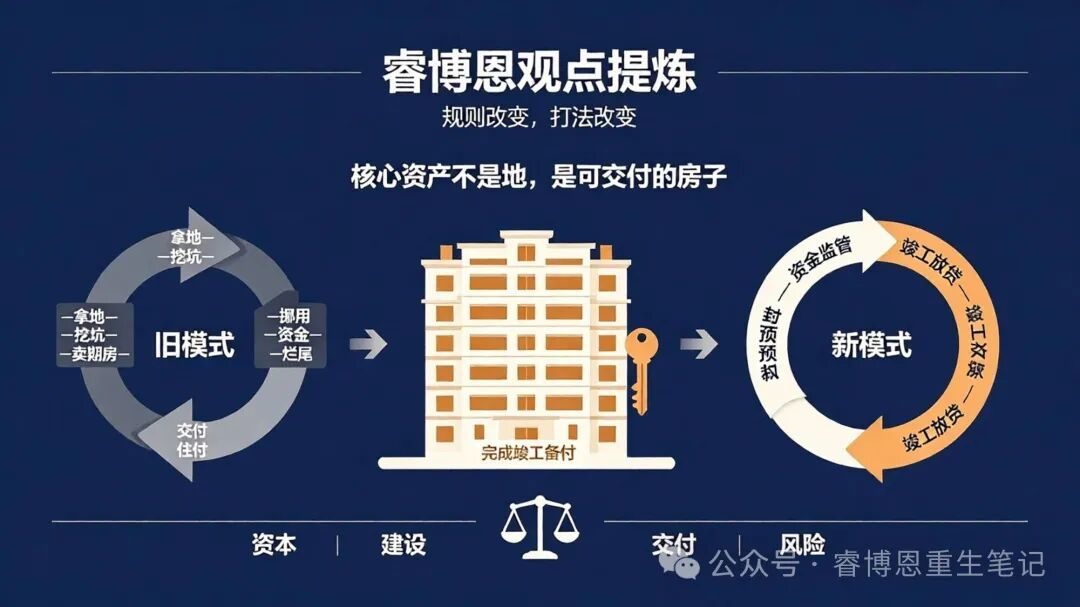
深圳和杭州在同一天發布樓市新政,是2026年中國房地產制度變革的一個重要節點。兩份文件的核心主線完全一致:先建后賣,錢隨房走。 差異在執行節奏:深圳“一步到位”,杭州“分步過渡”。對困境資產處置行業而言,這兩份文件釋放的核心信號是:“先建后賣”正在從政策倡導變為制度約束。 過去依賴“期房回款—滾動開發”模式的困境房企,將面臨更剛性的交付要求。而具備真實產業運營能力、能夠用自有資金或產業資本完成建設的市場主體,將獲得更大的生存空間。規則變了,打法就得變。 睿博恩在困境資產處置領域的核心判斷:核心資產不是“地”,是“可交付的房子”,正在被政策層面系統性地印證。
??風險提示: 本文基于深圳市住房和建設局、深圳市規劃和自然資源局、國家金融監督管理總局深圳監管局聯合發布的《關于貫徹落實〈關于完善商品住房銷售制度的通知〉的實施意見》(深建文〔2026〕131號),以及杭州市發布的《關于貫徹落實〈關于完善商品住房銷售制度的通知〉的實施意見(試行)》和《關于推動我市房地產高質量發展的通知》整理,數據截至2026年10月。文中分析僅作政策解讀與行業觀察,不構成任何投資建議或購房建議。
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“睿博恩重生筆記”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!
原標題: 深圳與杭州樓市新政的“節奏差”