睿博恩重生筆記
作者:李坤澤
來源:睿博恩重生筆記
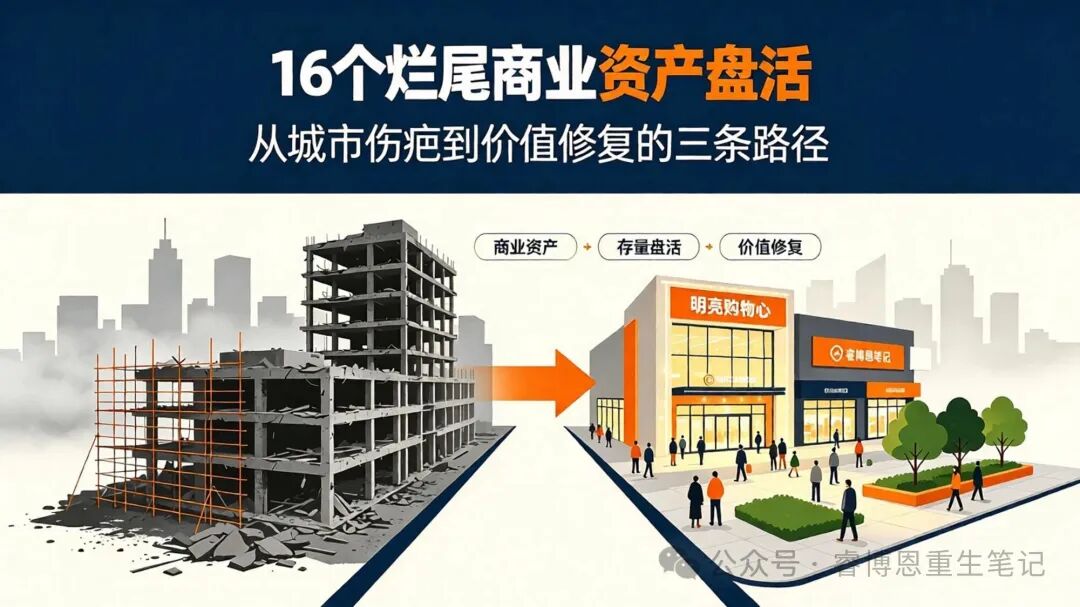
這些項目分布在上海、深圳、杭州、珠海、合肥、南寧、重慶、廣州、青島、開封、鹽城、金華等多地,覆蓋城市綜合體、家居商業體、地標級大型商業、文旅Mall等多種業態。
睿博恩將這16個案例按盤活模式分為三類:重資產接盤、輕資產運營、多元紓困,逐一拆解其路徑與邏輯。這不是一份"項目清單",而是一份關于"困境資產如何被重新激活"的方法論圖譜。
重資產模式:產權轉移后的價值再造
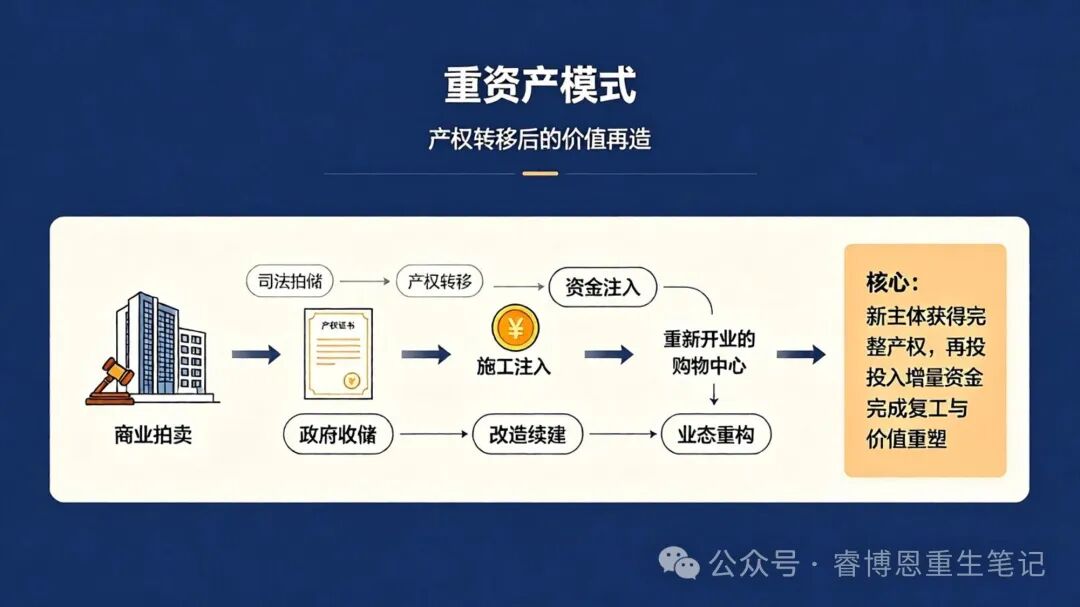
重資產模式的核心,在于產權有序轉移與資產價值重塑。通過司法拍賣、破產重整、政府統籌出讓等方式,將項目完整產權從陷入債務和經營困境的原開發商手中,轉移至具備資金實力與商業運營能力的新主體,再由新業主投入增量資金完成復工續建、硬件改造和業態重構。在16個案例中,共有6個采用重資產模式實現盤活。
1. 深港國際中心:700米地標的"政府收儲+央企接盤"
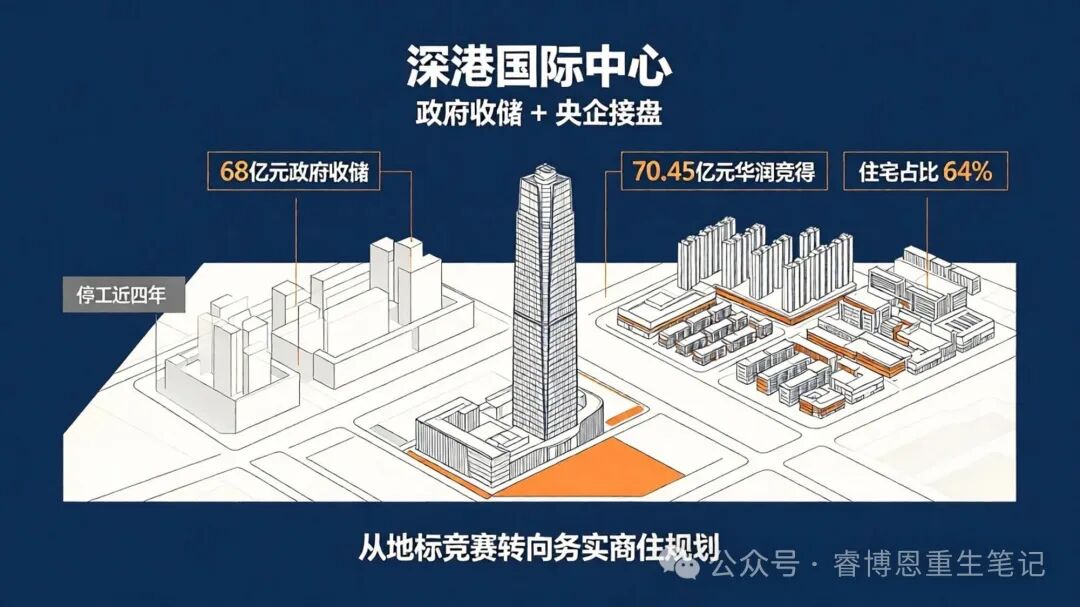
原為世茂集團"深港國際中心"項目核心部分,曾規劃建造約700米的"中國第一高樓",2017年世茂以239.43億元天價競得。后因開發商流動性危機停工近四年,歷經兩次司法拍賣流拍(起拍價從約130億元降至約104億元),最終由深圳市龍崗區政府以68億元完成收儲。
2026年5月6日,華潤置地以70.45億元底價競得該地塊,總建筑面積約47.68萬平方米,整體樓面價約14775元/㎡。規劃已從純商業用地調整為"二類居住+商業+城市道路",住宅面積占比提升至64%,商業縮減至14.35萬平方米,并引入"分宗開發、分期建設"模式。
睿博恩判斷:這是重資產盤活的標準范式。政府收儲解決了產權糾紛和歷史債務的隔離,央企接盤解決了資金實力和運營能力。從"中國第一高樓"到務實的商住社區,規劃調整本身就是一種價值修復,不是所有地標都需要"更高",有時候"更對"比"更高"更重要。
2. 南寧信悅匯:15年爛尾項目的"共益債+債轉股"閉環
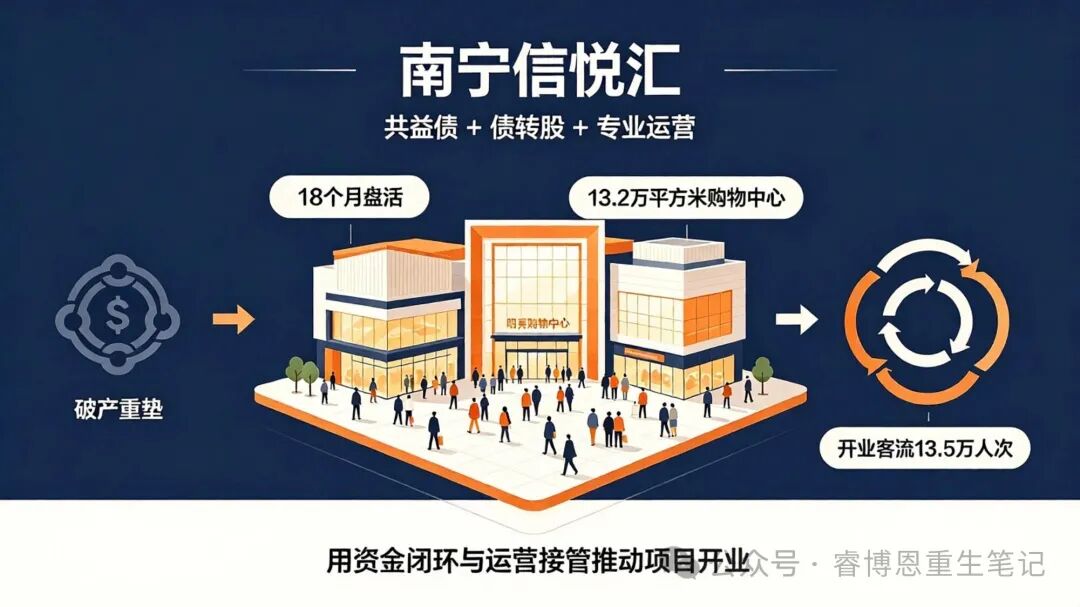
前身五象航洋城,2010年以6.05億元拿下地塊,計劃投入26億元建設,購物中心計劃2018年開業,此后多次延期被市場戲稱為"鴿王"。2023年原開發商面臨破產重整。
中信集團旗下中信城開、中信金融資產、中信信托、中信銀行等多家公司組成聯合艦隊,采用"司法重整+實質性重組",綜合運用"債轉股強控制、共益債投入保開業、專業團隊優運營"的交易結構,經過18個月盤活,項目以"信悅匯"品牌于2025年5月30日正式開業,購物中心體量13.2萬平方米,引入萬達影城、樂道匯精品超市南寧首店等品牌,開業當天客流突破13.5萬人次。
睿博恩判斷:這是多元紓困模式的標桿。共益債解決了"開業前沒有現金流"的死結,債轉股讓原債權人與新項目形成利益共同體,專業運營團隊確保盤活后的持續經營能力。三層結構環環相扣,缺一環都可能讓項目回到爛尾原點。
3. 上海閔行金盛家居二期:砂之船5.78億"撿漏",打造上海最大奧萊
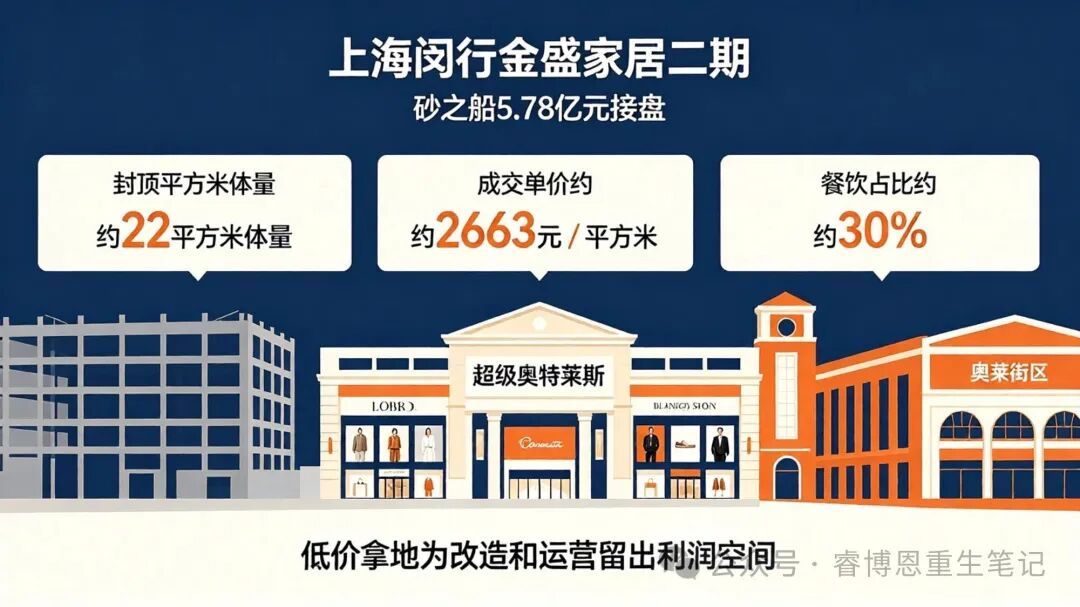
總建筑面積約22萬平方米,商業面積約14.7萬平方米,主體結構已封頂,此前因開發商問題長期停滯。2026年4月,砂之船關聯企業以約5.78億元拍下,成交單價僅約2663元/平方米。規劃改造為超級奧特萊斯,未來將超越青浦百聯奧特萊斯成為上海最大的奧萊項目,餐飲業態占比約30%。
睿博恩判斷:成交單價2663元/平方米,在當前上海商業地產市場中屬于極低水平。砂之船的低價拿地策略,為后續改造和運營留出了充足的利潤空間。這一案例說明:重資產盤活的核心不是"買得貴不貴",而是"買得值不值"。
4. 合肥蘇寧廣場:華潤6.57億競得,較評估價折價35.6%
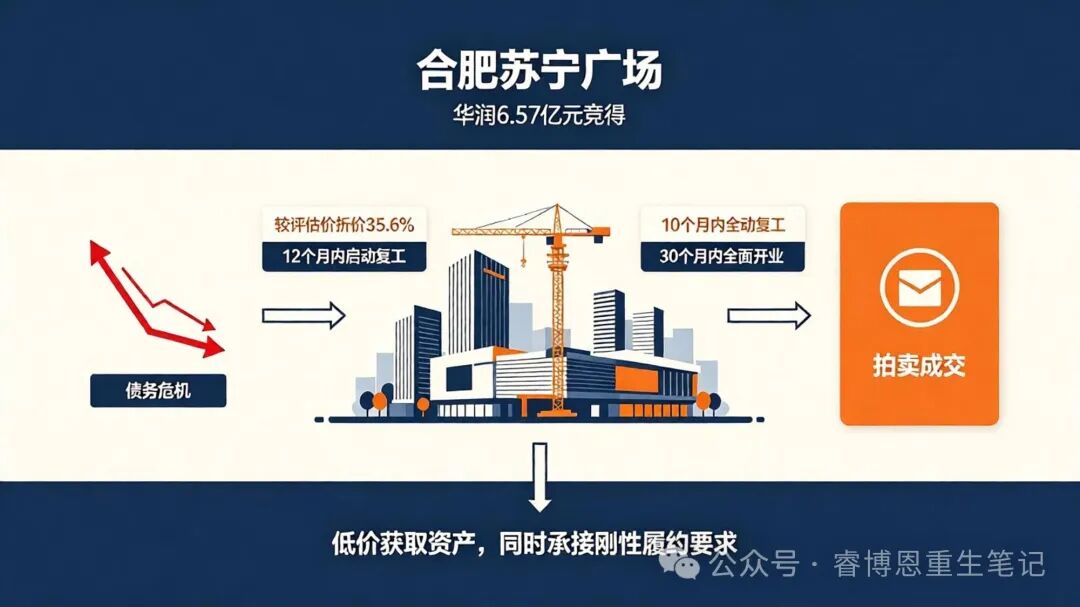
原合肥蘇寧廣場,2018年蘇寧置業斥資15.36億元拿下地塊,規劃總體量27萬平方米,純商業建筑面積17.6萬平方米,宣稱總投資50億元。2021年蘇寧集團債務危機全面爆發后停工,一停就是近5年。
項目評估價10.21億元,歷經三次拍賣:首次以10.21億元起拍流拍,二次下調至8.17億元仍流拍,第三次起拍價降至6.534億元,最終華潤置地全資子公司以6.57億元競得,較原始評估價折價35.6%。拍賣設置嚴格履約要求:競得方需在12個月內啟動復工續建,30個月內完成全面開業運營。
睿博恩判斷:華潤的"抄底價"體現了困境資產處置中時間與價格的反向關系,項目擱置時間越長、原業主債務越復雜,接盤方的議價能力越強。但低價不等于低風險,12個月內復工的剛性約束,考驗的是華潤的工程組織和資金調度能力。
5. 杭州和睦里:8次法拍7次流拍的"最慘商場"重生
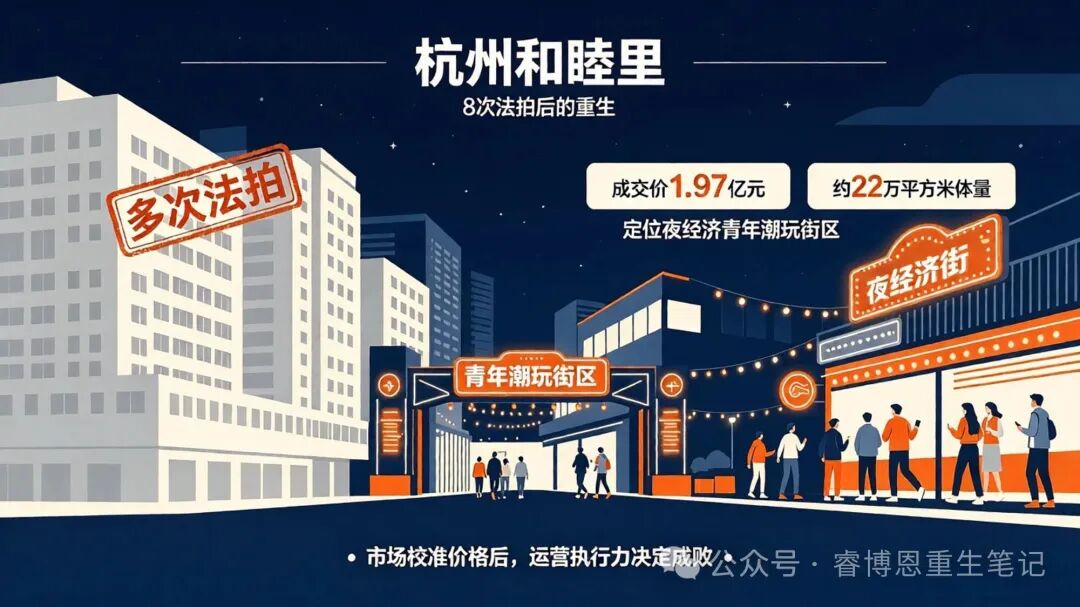
前身藍鉆天成,綜合體總建筑面積約22萬平方米,2017年開業后迅速蕭條,因小業主返租體系崩盤進入破產清算,經歷8次法拍、7次流拍,最終以1.97億元成交。2024年易主后更名為"和睦里",由杭州怡光商管運營,規劃打造以夜經濟為主的青年潮玩街區。截至2026年9月,項目仍在施工改造中,尚未開業,新的開業時間待定。
睿博恩判斷:8次法拍、7次流拍,說明這個項目的定價經歷了漫長的"市場校準"。最終1.97億元的成交價,對應22萬平方米的體量,每平方米不到900元,市場用最殘酷的方式為"先天缺陷"定了價。夜經濟街區的定位能否跑通,取決于周邊客群的消費力和項目的運營執行力。
6. 上海浦西佳程廣場:四度流拍后,信達8.86億"抄底"
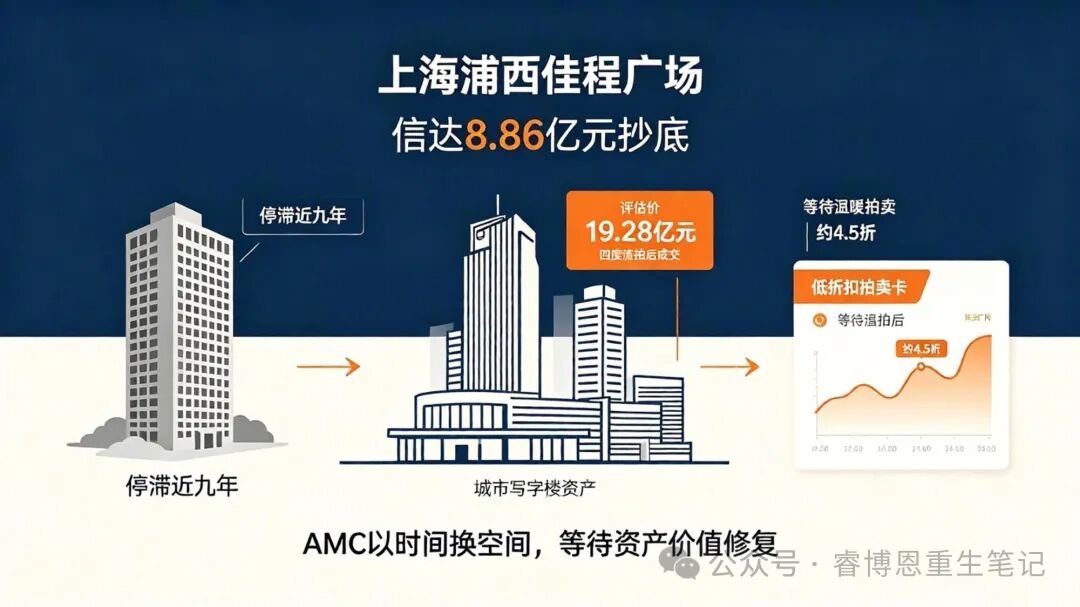
項目2012年開工,2016年底因資金問題停建,停滯時間接近九年。2022年因佳程集團破產進入司法處置程序,評估價19.28億元,歷經四度流拍后,2025年8月被中國信達旗下公司以8.86億元底價拿下,約為評估價的4.5折。
睿博恩判斷:信達作為AMC機構接盤,本質上是"以時間換空間":先以極低價格鎖定資產,再等待市場回暖或產業方入場。這與睿博恩在祥光銅業、齊魯特鋼等案例中觀察到的AMC紓困邏輯完全一致:AMC的優勢不在于"會運營",而在于"等得起"。
輕資產模式:品牌與運營能力的輸出
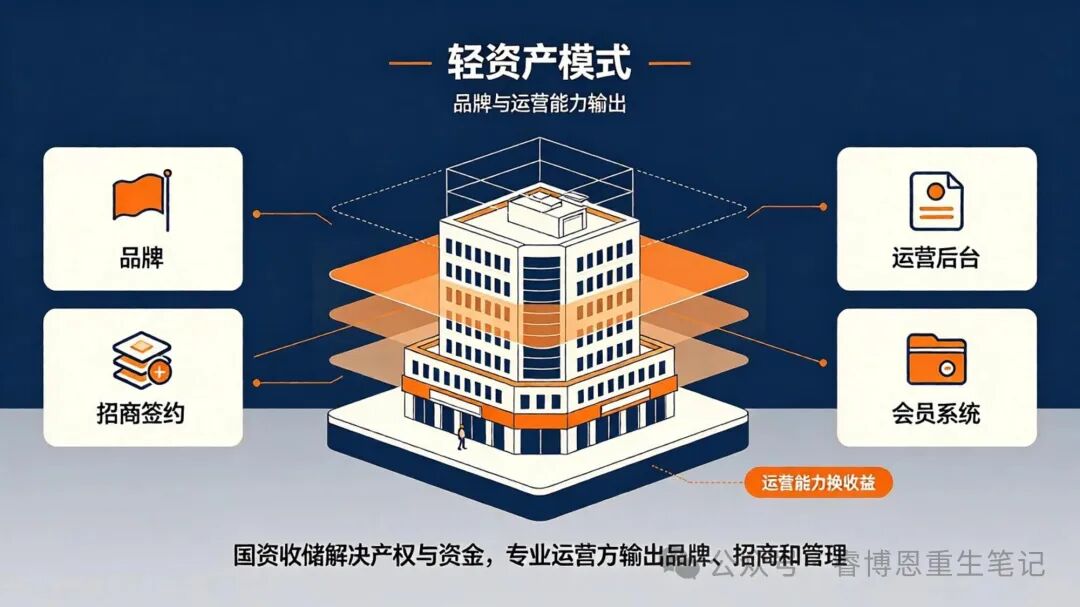
輕資產模式下,無論產權歷經收儲、重整還是股權調整,運營方通過品牌、招商和運營管理輸出推動項目盤活。
7. Hi·重慶(原"中國摩"):50萬方爛尾Mall,復星旅文輕資產受托運營
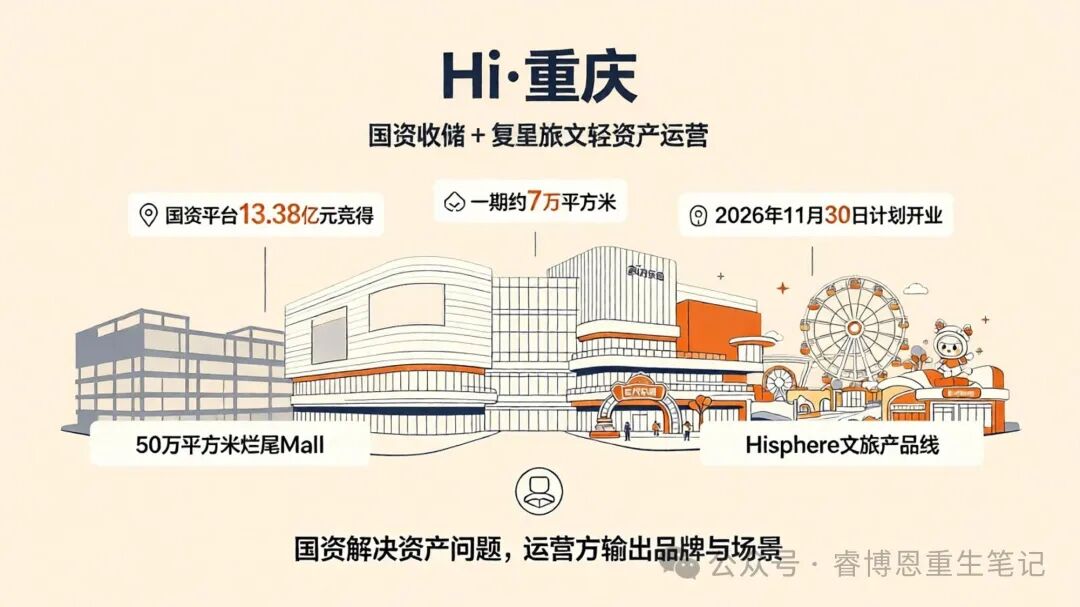
前身是重慶最大商業爛尾項目之一"中國摩",總體量達50萬平方米,曾規劃為亞洲級室內主題游樂綜合體,2022年因資金鏈斷裂停工。2024年12月,當地國資平臺經司法拍賣以13.38億元競得資產,引入復星旅文負責整體改造和運營,項目更名為"Hi·重慶",導入HiSphere超級文旅Mall產品線,由保稅港集團國企投資建設、復星旅文輕資產受托運營。一期商業配套總面積約7萬平方米,圍繞六大主題場景打造,包含"白丁集"美食街、"21工坊"非遺體驗,以及約3.2萬平方米的"森林嘉年華"室內樂園,一期計劃于2026年11月30日開業。
睿博恩判斷:這是"國資收儲+專業運營"的典型組合:國資解決產權和資金問題,復星旅文輸出品牌和運營能力。輕資產模式的核心,不是"不出錢",而是"用運營能力換收益"。復星旅文的收益來自管理費和業績分成,與項目經營結果深度綁定。
8. 廣州凱達爾樞紐國際廣場:兩次法拍無人接盤,庭外重組尋求代建
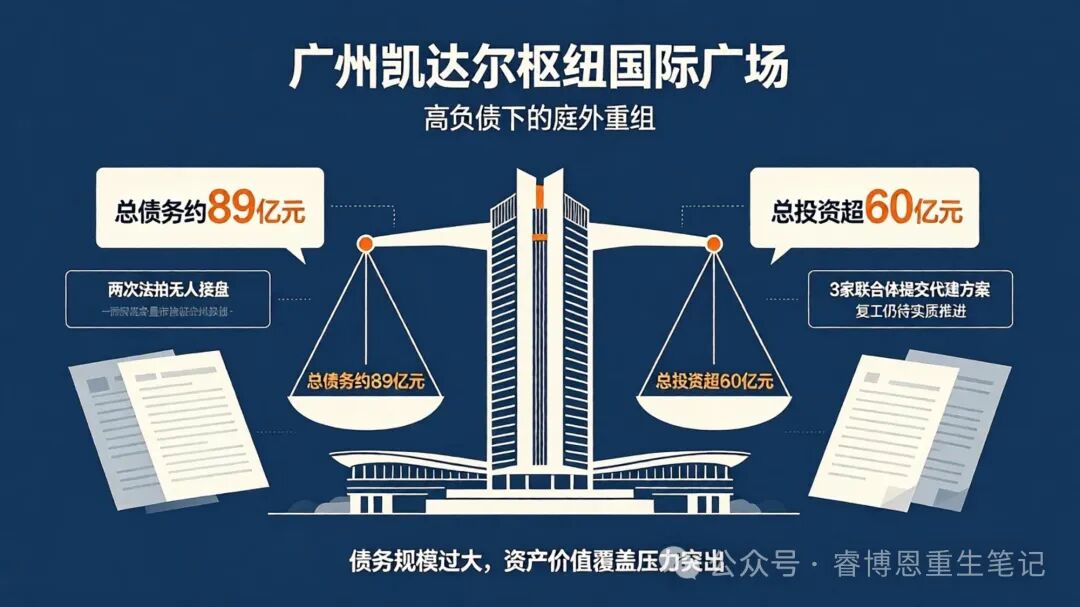
位于廣州增城新塘,因資金鏈斷裂爛尾超5年,曾兩次法拍均無人接盤。項目總投資超60億元,總債務約89億元。目前重整推進中,已收到3家聯合體提交的代建運營方案,但工地至今仍無復工跡象。
睿博恩判斷:凱達爾是16個案例中盤活難度最大的一個。負債規模(約89億元)遠超項目投資額(超60億元),意味著即便項目建成,資產價值也難以覆蓋債務。庭外重組中心已介入,但"代建方案提交"和"實質性復工"之間,還有巨大的不確定性。
多元紓困模式:工具組合的精準運用
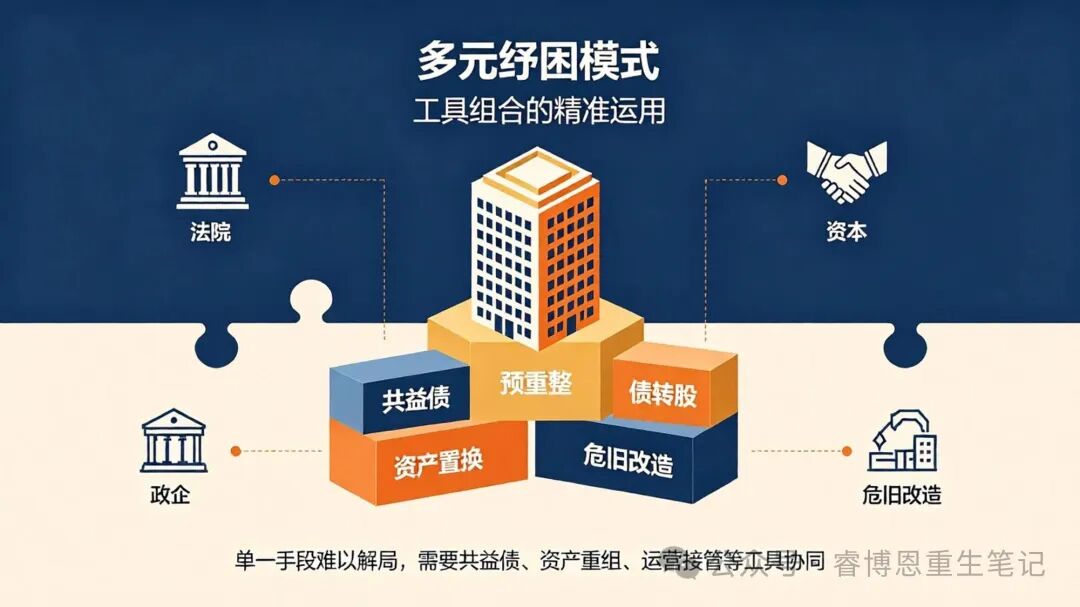
多元紓困模式通過共益債融資、注資入股、危舊改造、資產置換等手段推動項目重啟。
9. 鹽城中南世紀城:年銷售峰值14億的"運營不停產"重整
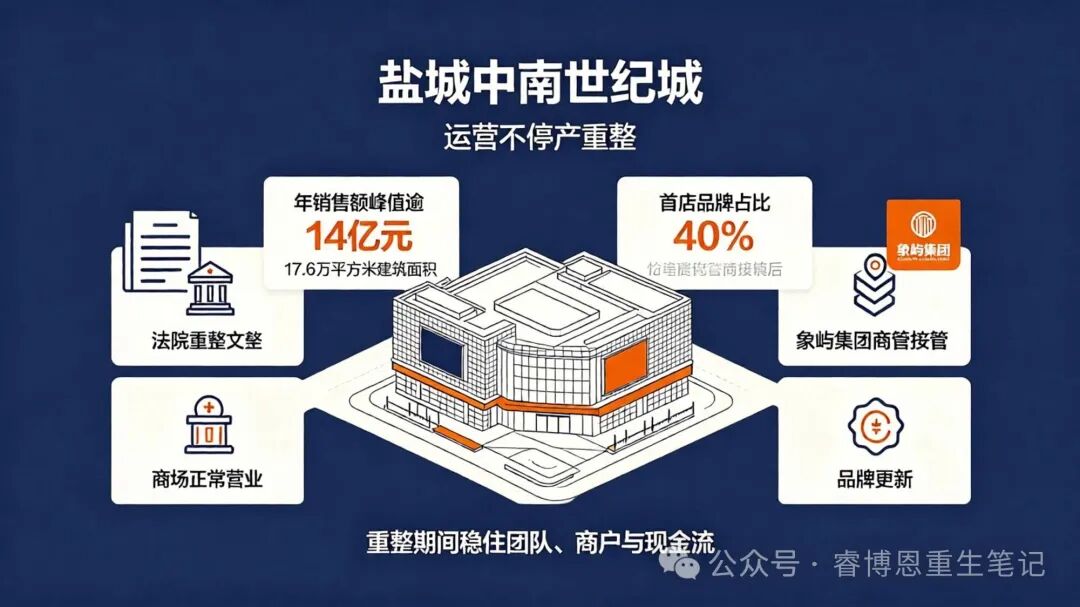
名下"大有境"商業綜合體緊鄰鹽城奧體中心,年銷售額峰值逾14億元,單日最高客流突破12萬人次,凈營運收入率一度超過50%。2025年7月被法院裁定受理重整。
管理人依法接管后,監督公司自主管理,同步穩定核心管理團隊,確保商場在重整期間運營穩定有序。2026年9月,象嶼集團旗下象嶼商發宣布全面接管運營,項目建筑面積約17.6萬平方米,商業面積約11.5萬平方米,首店品牌占比高達40%,歷史年客流突破2400萬人次。
睿博恩判斷:這個案例的核心價值在于"運營不停產":商業綜合體一旦停業,商戶撤場、客源流失、資產快速貶值。管理人在重整期間維持運營、留住團隊、穩住供應鏈,這與睿博恩在祥光銅業、齊魯特鋼等制造業案例中反復驗證的邏輯完全一致:破產可以,停產不行。
10. 金華世貿城市廣場:6個月化解債務的"金華速度"
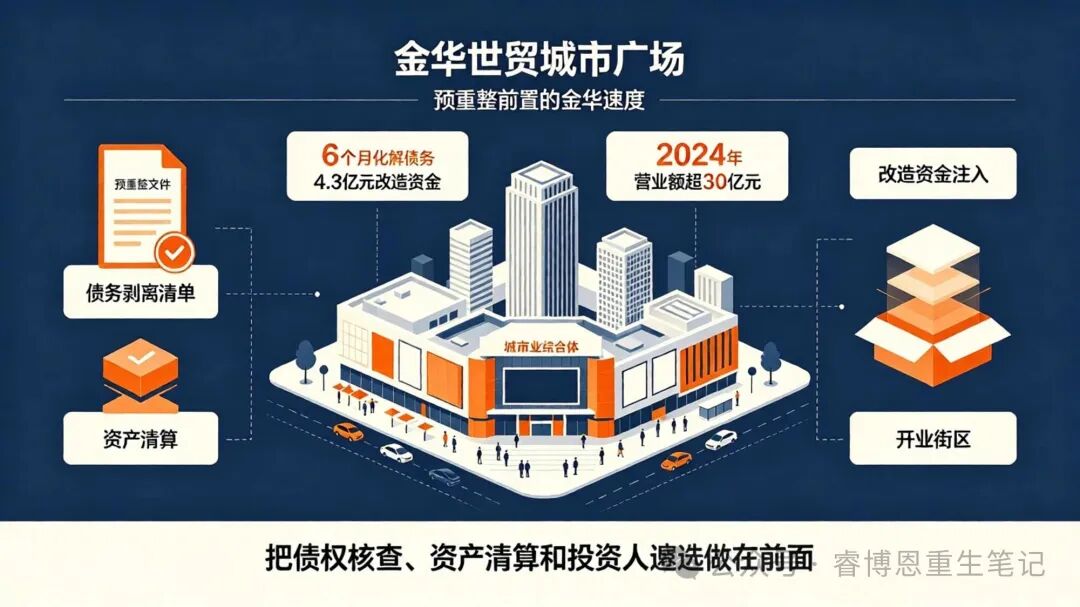
前身"金華世貿中心"2014年倉促開業,因業態定位與江南商圈以"家庭消費"為主的核心需求嚴重錯配(過度側重高端商務),2016年陷入全面閑置狀態。
金華市政府主導,創新采用破產預重整機制,通過專業化資產清算、債務剝離及投資人遴選程序,6個月內高效完成債務化解,選定金華第一百貨集團作為重整方,專項投入改造資金4.3億元。改造后項目商業建筑面積達18.56萬平方米,日均客流穩定超6萬人次,峰值達12萬人次,2024年營業額超30億元,直接創造就業崗位2800個。
睿博恩判斷:"金華速度"的核心是"預重整前置":把債權核查、資產清算、投資人遴選等核心工作做在正式進入司法程序之前。這與廣州中院企業重整平臺探索的"庭外重組+庭內重整"銜接機制高度一致:把最難的工作做在進法院之前。
11. 開封恒大童世界:2.83億"白菜價"國資接盤,更名"鄭開童話世界"
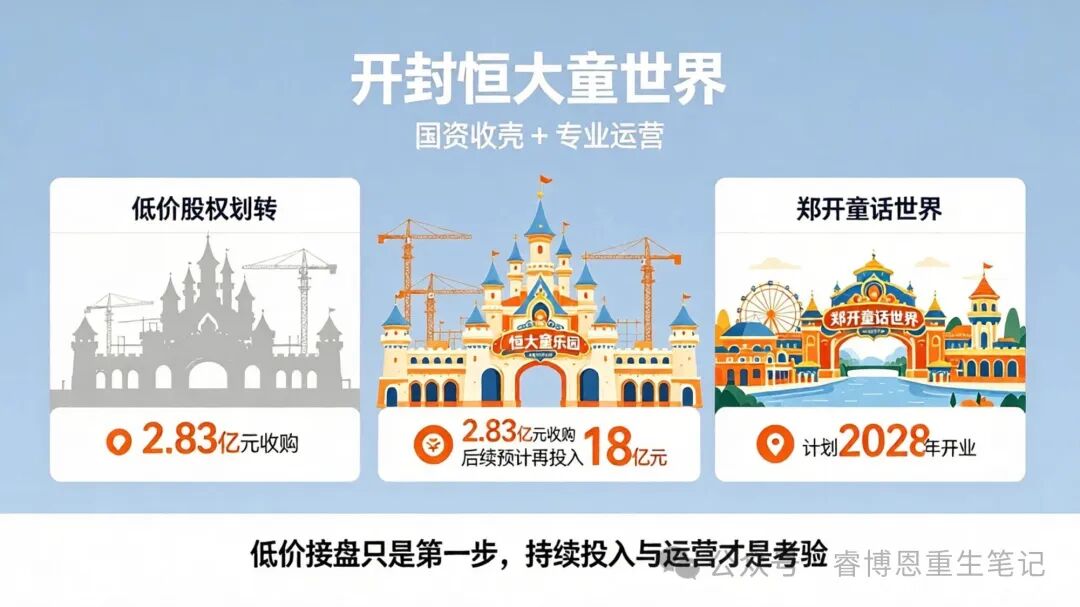
2025年12月31日,開封市平穩基金以2.83億元收購文旅核心地塊與在建工程,完成項目公司全部股權劃轉,項目債務剝離、資產歸屬國資。原主體工程已完工約70%,后續預計再投入18億元建設,由開封市文投集團聯合萬歲山公司接盤,計劃2028年開業。
睿博恩判斷:2.83億元的收購價,相對于恒大童世界的千億投資,幾乎是"白菜價"。但低價接盤只是第一步,18億元的后續投入才是真正的考驗。國資負責"收殼",萬歲山負責"運營",兩者分工明確。但2028年的開業節點能否兌現,取決于后續資金的持續到位和運營方的執行力。
其他五個案例
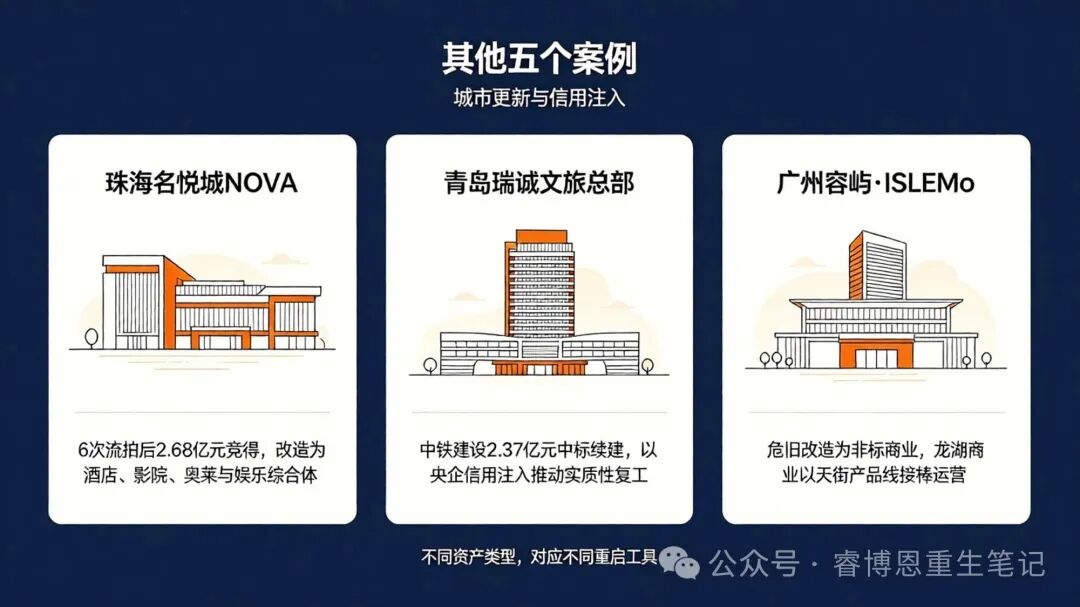
12. 珠海名悅城NOVA:6次流拍,2.68億"絕地求生"
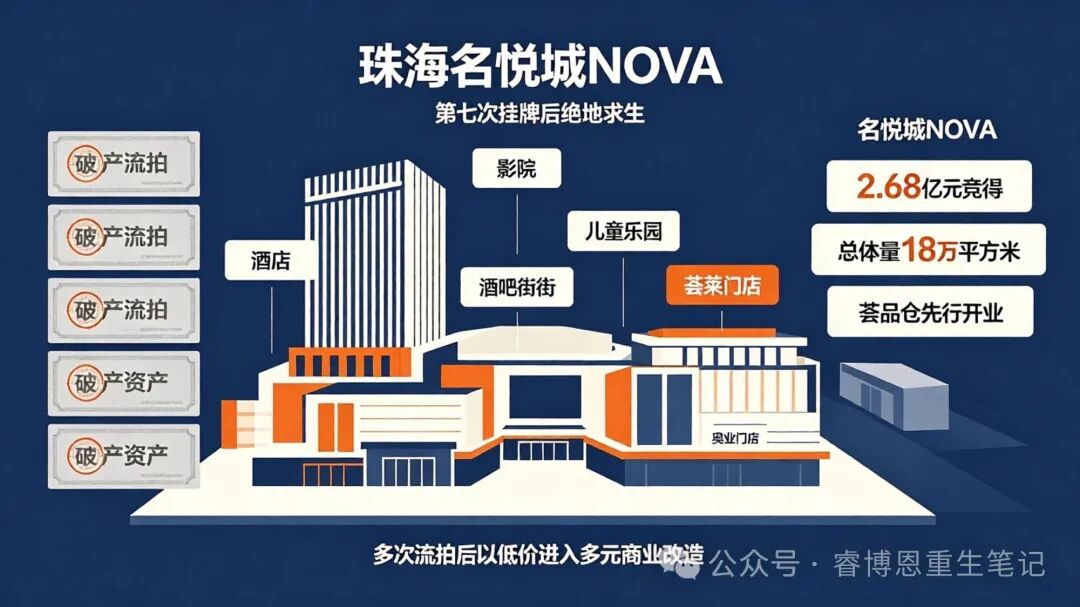
項目占地6.4萬平方米,因原公司破產曾6次流拍,2025年1月第七次掛牌后由珠海市銘天科技以2.68億元競得,更名"名悅城NOVA"。新規劃總體量18萬平方米,配套1500個停車位,將引入酒店、影院、兒童樂園、酒吧街、電競娛樂等多元業態,預計2026年下半年整體開業;其中"薈品倉·城市奧萊"已于2026年9月底先行開業。
13. 青島瑞誠文旅總部:中鐵建設2.37億中標續建,央企信用注入
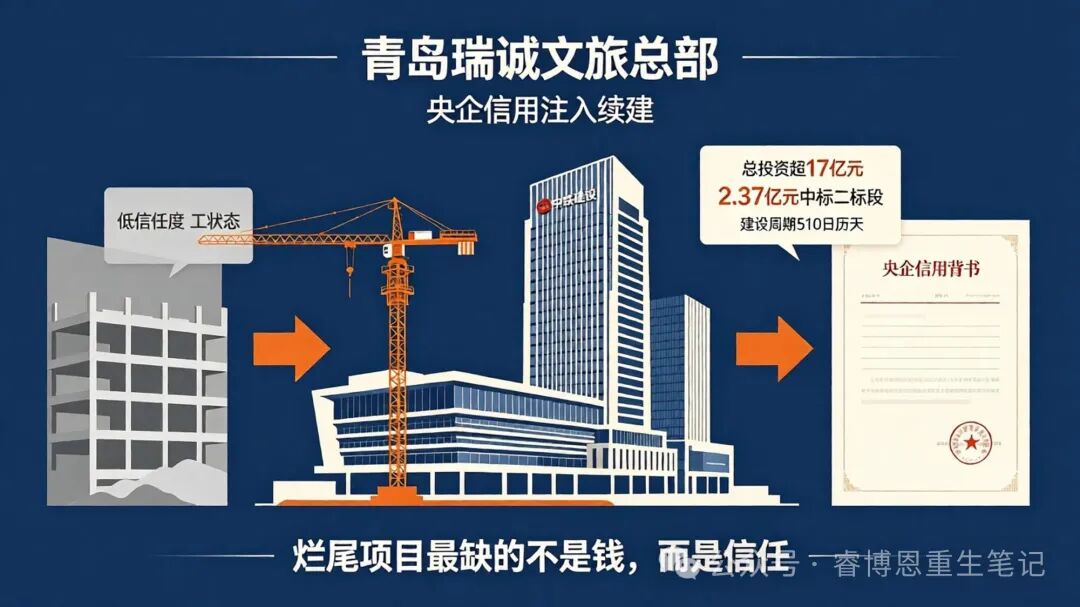
總投資超17億元的文旅總部項目,停滯多年后,2026年3月中鐵建設集團以2.37億元中標二標段續建,項目正式進入實質性續建階段,建設周期510日歷天。
睿博恩判斷:央企的信用注入是爛尾項目盤活的關鍵。中鐵建設并非簡單"接盤施工",而是用央企信用為項目全面兜底:爛尾項目最缺的不是錢,是信任。
14. 廣州容嶼·ISLEMo(原麗江明珠酒店):危舊改造的"非標商業"實驗
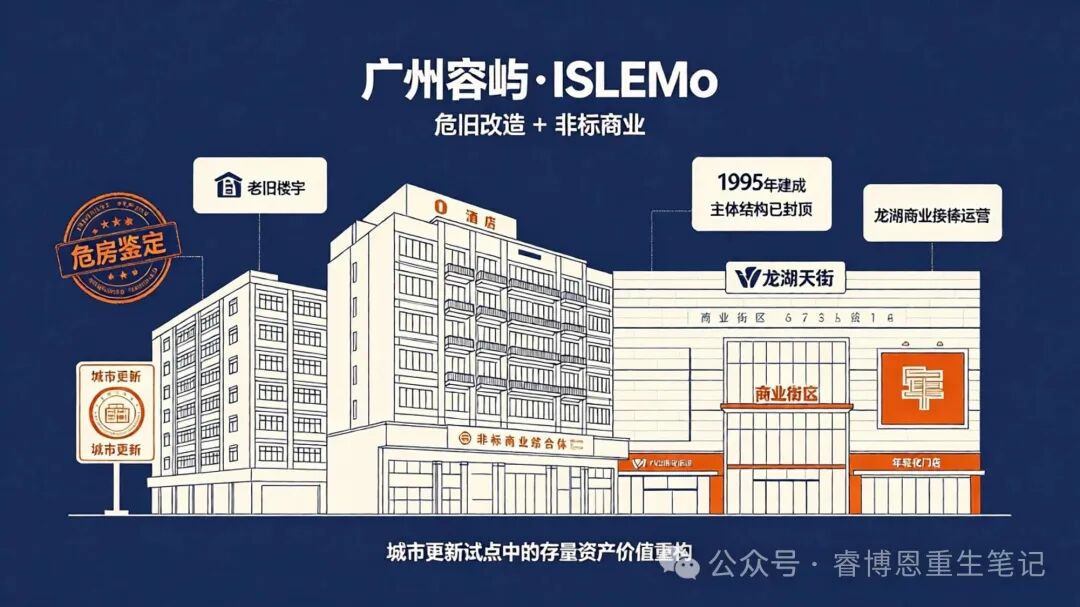
1995年建成的麗江明珠酒店因設施老化被鑒定為危舊房,納入城市更新試點后改造為非標商業綜合體。項目主體結構已于2025年6月封頂,后續龍湖商業已接棒,將以天街產品線操盤,打造為廣州第二座"天街"。
15. 合肥天鵝湖購物中心:更名"合·星紀",擴建4層商業裙樓
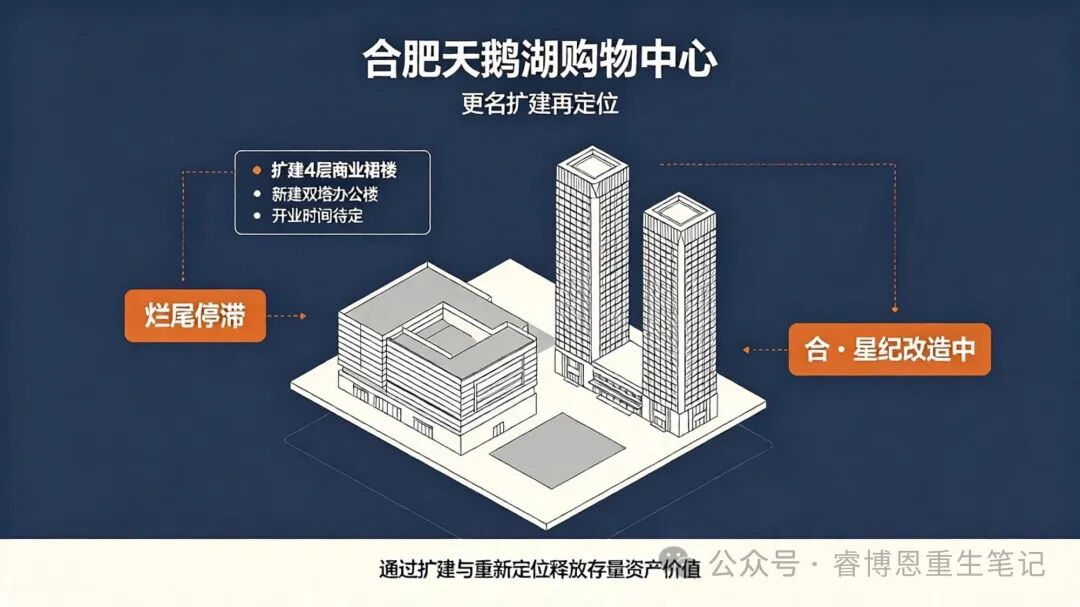
合肥爛尾天鵝湖購物中心更名為"合·星紀"文旅商綜合體,將擴建4層商業裙樓,新建雙塔辦公樓。目前仍在改造中,尚未公布具體開業時間。
16. 上海城隍廟廣場:核心地段的重整重生樣本
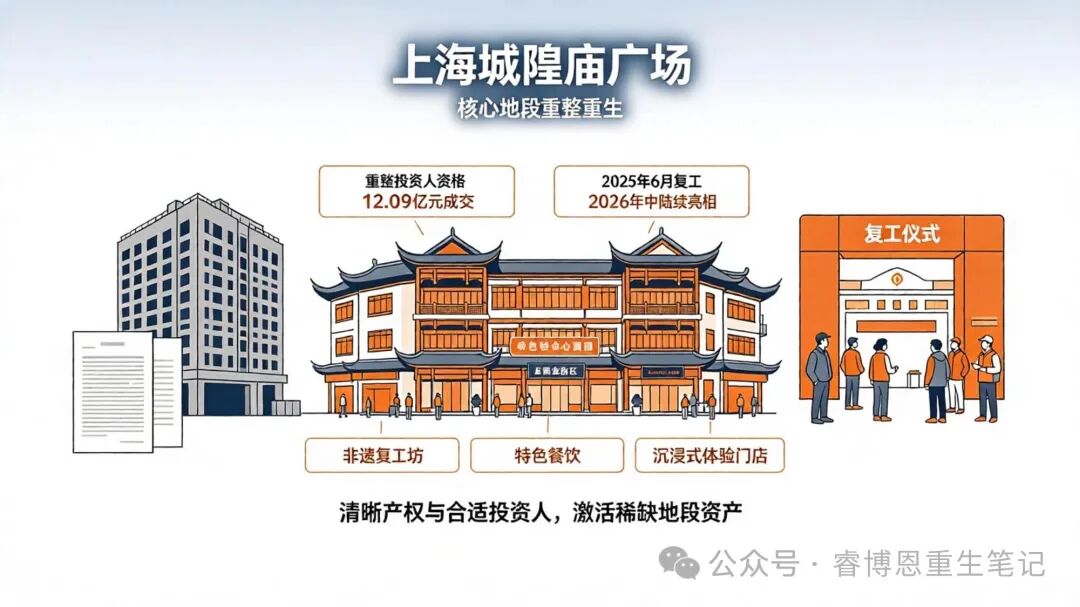
位于上海核心商圈,因內部經營動蕩停工多年。2025年2月,項目重整投資人資格以12.09億元成交;2025年6月26日舉行復工儀式。據項目方披露,將引入非遺工坊、特色餐飲、沉浸式體驗等業態,官方口徑2025年底竣工、2026年中店鋪陸續亮相。
睿博恩判斷:城隍廟廣場證明了一個樸素的道理:地段永遠是最稀缺的資產。只要產權和債務關系理清、有合適的重整投資人入場,哪怕停工多年,核心地段項目依然能快速重啟。這也解釋了為什么它能在16個案例中最早從"等待盤活"轉入"重生落地"。
睿博恩的思考
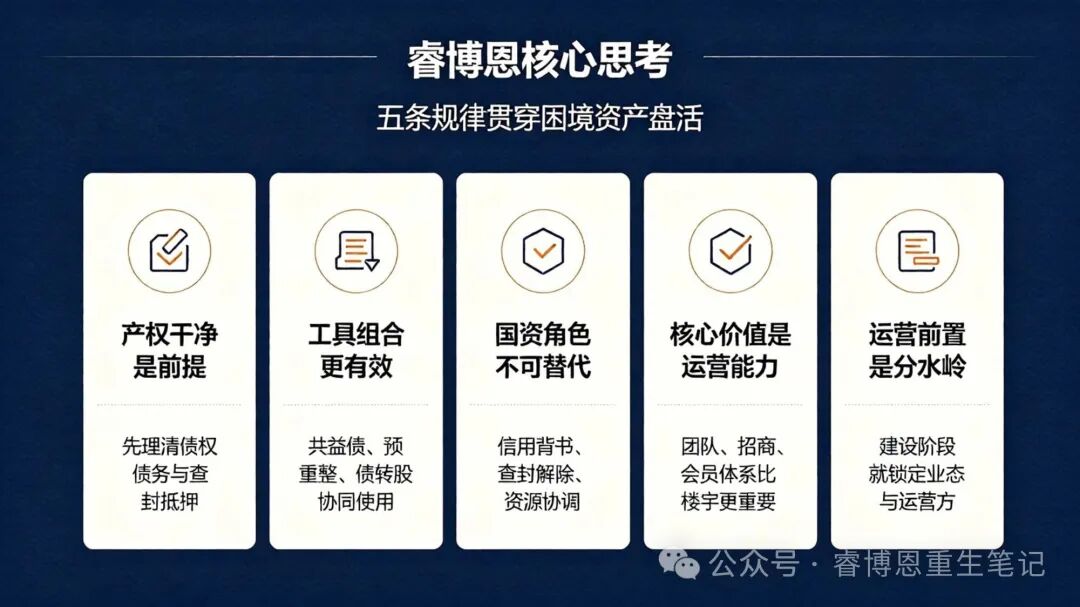
第一,產權干凈是第一前提。
無論是深圳的政府收儲、杭州的多輪法拍,還是南寧的共益債投入,所有成功盤活的案例都有一個共同起點:先把產權債務關系理清楚。上海浦西佳程廣場四度流拍、廣州凱達爾兩次法拍無人接盤,本質原因都是產權債務關系過于復雜,接盤方無法估算真實的"入場成本"。睿博恩在評估困境資產時,第一條判斷標準始終是:債權債務是否清晰?抵押查封是否能解除?
第二,工具組合比單一手段更有效。
南寧信悅匯的"債轉股+共益債+專業運營"三層結構、金華的"預重整+資產重組"組合拳、深圳的"政府收儲+央企接盤"兩步走——單一的債務展期或產權拍賣難以解決復雜困境資產的盤活問題。困境資產的處置,需要像搭積木一樣組合使用多種工具。
第三,國資在盤活中的角色不可替代。
16個案例中,政府收儲、國資集團競拍、地方國企接盤等國資參與路徑反復出現。國資的優勢不在于"有錢",而在于信用背書和協調能力——解除司法查封、協調債權關系、引入產業資源,這些事只有國資能推動。
第四,商業資產的盤活邏輯,與制造業困境企業高度一致。
睿博恩在祥光銅業、齊魯特鋼、金科股份等案例中反復驗證的判斷,在商業資產領域同樣適用:核心資產不是"樓",是"品牌+系統+運營能力"。一家購物中心可以換業主、換品牌,但只要運營團隊還在、招商能力還在、會員體系還在,資產的價值就能被重新激活。
第五,運營前置是盤活成敗的分水嶺。
鹽城中南世紀城在重整期間維持運營、南寧信悅匯在盤活階段就引入萬達影城、Hi·重慶在建設階段就鎖定復星旅文——這些案例共同證明:商業資產的盤活,不能等到"建好了再招商",要在盤活方案設計階段就確定業態和運營方。
睿博恩觀點提煉
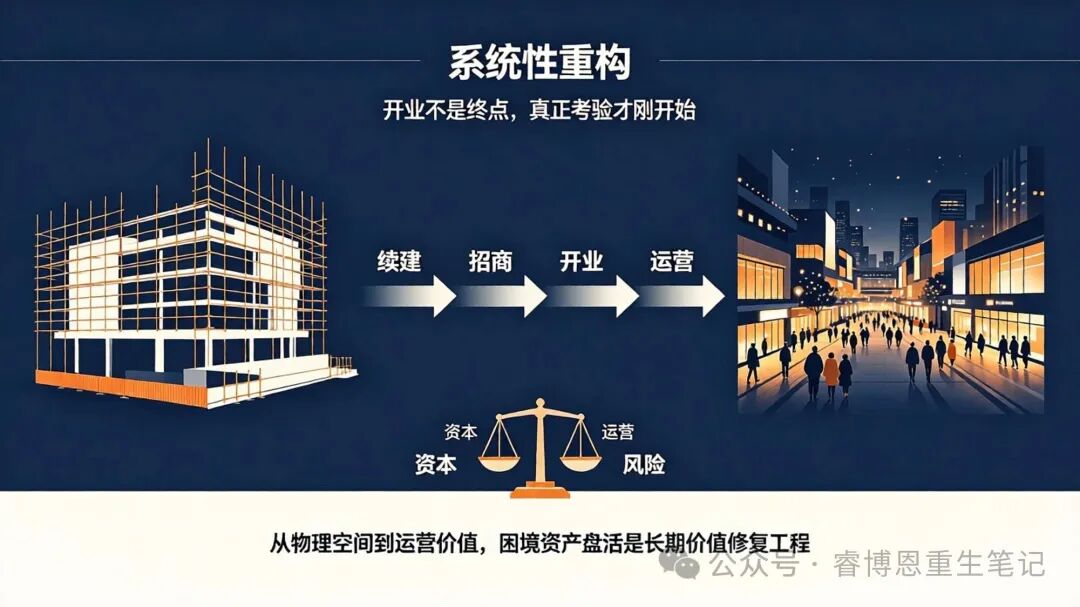
16個爛尾商業項目的盤活路徑,表面上是"誰出錢、誰接盤"的資本故事,實質上是困境資產從"物理空間"到"運營價值"的系統性重構。
三種模式各有適用場景:重資產模式適合產權清晰、資產質量較高的項目;輕資產模式適合產權復雜但運營價值突出的項目;多元紓困模式適合債務關系復雜、需要多方協同的項目。
產權干凈是前提,運營前置是核心,工具組合比單一手段更有效,國資在盤活中的角色不可替代。這四條規律,和睿博恩在困境資產處置行業十三年的實踐結論完全一致。
截至目前,16個項目中多數仍在建設或籌備期,預計2026年至2028年陸續開業,個別項目已開業或即將亮相。開業不是終點,而是真正考驗的開始。
??風險提示:本文基于公開信息及各公司公告、公開媒體報道整理,數據截至2026年10月。文中涉及的案例均引自公開披露信息,部分項目尚處于盤活推進階段,最終結果存在不確定性。文中分析僅作行業觀察與公司內部實務觀點分享,不構成任何投資建議。
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“睿博恩重生筆記”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!