睿博恩重生筆記
作者:李坤澤
來源:睿博恩重生筆記
但"大"不等于"強"。2026年上半年,錦江、華住、首旅如家、亞朵四大上市酒店集團合計實現營收約298億元,歸母凈利潤約44億元。利潤增長的來源,財報里寫得很清楚:"有效控制運營成本",而不是"提升房價"。
錦江上半年營收同比增長僅4.21%,歸母凈利潤卻大增47.05%;首旅營收同比下滑2.22%,歸母凈利潤反而增長10.98%。收入幾乎不漲,利潤卻雙位數增長:錢不是靠"多賺"來的,是靠"省"出來的。
衡量酒店經營質量的核心指標RevPAR(平均可出租客房收入),幾乎原地踏步。錦江境內有限服務型酒店RevPAR同比僅增長0.46%;首旅剔除輕管理酒店后RevPAR微增0.1%,若計入輕管理口徑則整體下滑約1%。規模還在擴張,賺錢卻越來越靠"省"。這是國產酒店集團十強當下的真實底色。
十強全景:465萬間客房占連鎖市場近六成
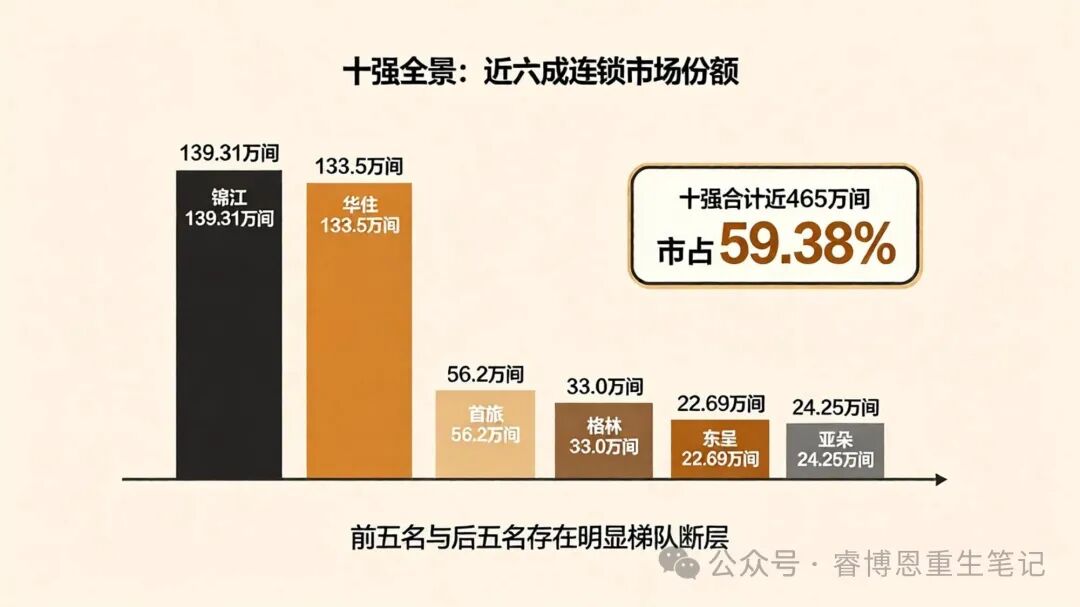
依據中國飯店協會《2026中國酒店集團及品牌發展報告》"2025年度中國前50家酒店集團規模榜單",規模前十的酒店集團依次為:錦江酒店、華住集團、首旅酒店、格林酒店集團、東呈集團、亞朵集團、藝龍酒店科技、尚美數智酒店集團、逸柏酒店集團、廣州嶺南國際。這十家酒店集團的客房總數近465萬間,在連鎖酒店市場占有率達59.38%,相比2024年度前十家的約428萬間增長8.71%。
前五名與后五名之間,存在明顯的梯隊斷層。錦江和華住兩大集團的客房數量均超120萬間,而第六名亞朵約24萬間客房,僅為錦江的六分之一。
頭部雙雄:錦江與華住
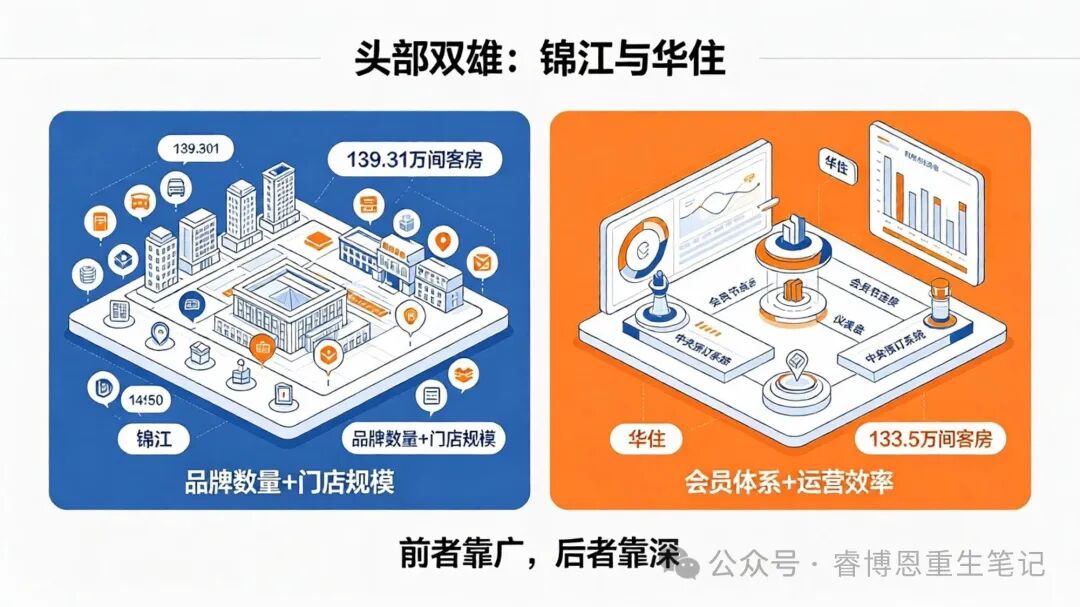
第1名 · 錦江國際:139.31萬間客房,全球門店第一
總部上海,截至2026年6月30日14404家門店、139.31萬間客房,簽約酒店已超18400家、簽約客房超173萬間,會員超2.3億。按已開業門店數計是全球門店數量最多的酒店集團;按客房數計,位居全球第二。
上半年實現營業收入68.01億元,同比增長4.21%;歸母凈利潤5.45億元,同比增長47.05%;扣非凈利潤5.93億元,同比增長45.16%;經營活動現金流凈額21.03億元,同比增長57.95%。品牌數量43個,加盟占比約95%:本質是一家"品牌管理和系統輸出公司",而非酒店運營商。
但利潤的高增長,靠的是成本端而非需求端:境內有限服務型酒店RevPAR同比僅增長0.46%。"增收靠擴張、增利靠省錢",是錦江上半年最直白的注腳。
第2名 · 華住集團:133.5萬間客房,運營效率最高
總部上海,截至2026年6月30日在營13539家門店、133.5萬間客房。漢庭、全季、桔子構成基本盤,向上延伸至施柏閣、花間堂、宋品。
2026年上半年,華住實現營業收入131.17億元,同比增長11%;歸母凈利潤23.94億元;經調整凈利潤27.86億元,同比增長31.2%。二季度酒店營業額305億元,同比增長13.2%;營收71.21億元,同比增長10.8%。
華住最核心的競爭力不是規模,是運營效率。會員間夜占比約73%、自有渠道訂單占比約77%,中央預訂系統大幅降低了對OTA的依賴。收入結構上,加盟管理(M&F)收入二季度同比增長25.2%,而租賃直營收入同比下降:華住在用"輕"換"快"。
但經營質量同樣承壓:二季度RevPAR為238元,同比增長1.1%;入住率79.8%,較去年同期下降1.2個百分點,已連續第六個季度同比下降。華住把全年收入增速指引從2%-6%上調至4%-8%,并推出三年25億美元股東回報計劃。
睿博恩判斷:錦江的護城河是"品牌數量+門店規模",華住的護城河是"會員體系+運營效率"。前者靠"廣",后者靠"深"。從估值看,華住市銷率約3.3-3.5倍,錦江約1.4倍:資本市場對"運營效率"的定價,明顯高于"規模數量"。
腰部四家:差異化樣本
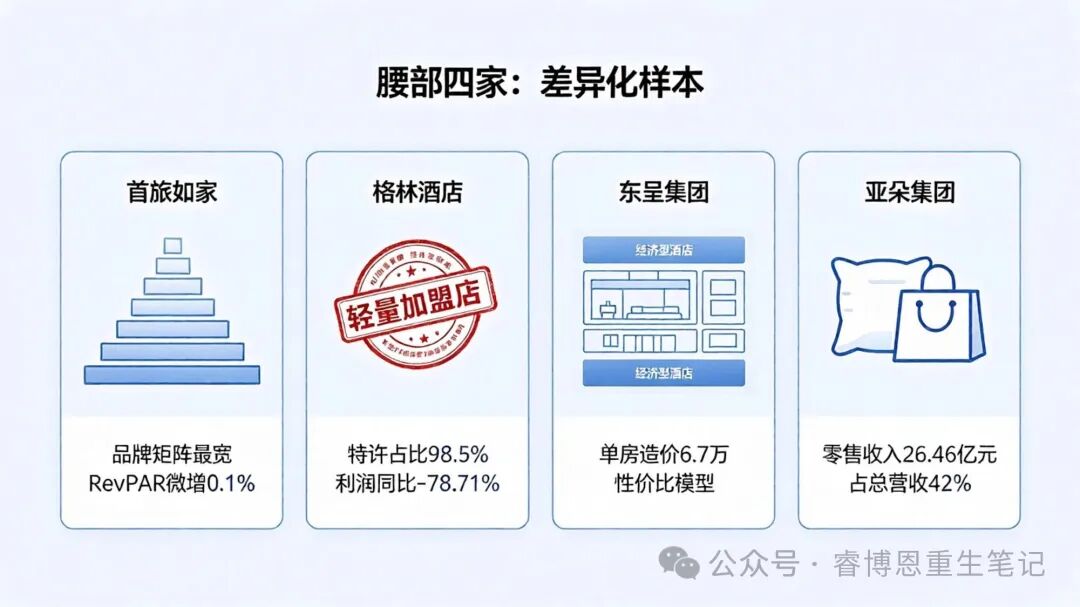
第3名 · 首旅如家:品牌矩陣最寬,經營指標疲軟
總部北京,8013家門店、56.2萬間客房。從如家、莫泰到如家商旅、建國飯店、諾金、安麓,品牌層次跨度最大。
2026年上半年,首旅實現營業收入35.80億元,同比下降2.22%;歸母凈利潤4.41億元,同比增長10.98%;扣非凈利潤3.68億元,同比增長9.64%。收入下滑、利潤雙位數增長,這份"剪刀差"靠的是輕資產轉型和降本增效:經濟型新開142家,中高端新開158家,中高端房間占比提升至42.3%。
但經營指標疲軟:剔除輕管理酒店后,上半年RevPAR同比微增0.1%;若計入輕管理口徑,整體RevPAR同比下滑約1%。輕管理酒店的大規模擴張,正在稀釋首旅的存量經營質量。
第4名 · 格林酒店:特許占比98.5%"輕"到極致
總部上海,4615家門店、33.0萬間客房,特許經營占比約98.5%,是十強中"最輕"的集團。格林豪泰是招牌。
但2026年上半年歸屬股東應占溢利3630萬元,同比下降78.71%。極度依賴加盟的模式在行業下行期,特許經營收入的抗風險能力反而最弱:"輕資產"能放大上行,也會放大下行。
第5名 · 東呈集團:經濟型"性價比之王",單房造價6.7萬
總部廣州,2687家門店、22.69萬間客房。核心品牌城市便捷,單房造價下探至6.7萬元起,顯著低于同檔次競品,在經濟型酒店性價比指數榜單中位列第一。宜尚酒店回本周期約3.5年。
東呈的邏輯很簡單:讓加盟商以最低門檻入局,用確定性的現金流回報吸引投資。這在縣域和城區老店翻牌場景中,是最務實的產品模型。
第6名 · 亞朵集團:零售收入逼近主業,第二曲線最"硬"
總部上海,2175家門店、24.25萬間客房。2026年上半年凈收入63.02億元,歸母凈利潤10.11億元,同比增長51.3%。
亞朵真正的變量不在酒店,在零售。上半年零售收入26.46億元,同比增長59.5%,占總營收的42%;加盟酒店業務收入32.93億元,兩者差距已縮小至約6.5億元。深睡枕Pro系列累計銷量超過1200萬只,被芯品類GMV同比增長超80%。
這是十強中唯一一個"非房收入"真正跑出來的案例。華住已推出M1記憶枕(269元)和M3Plus(369元)上線華住商城,正面爭奪亞朵的零售份額。
下沉與存量:三家"非典型"十強
第7名 · 藝龍酒店科技:同程旅行孵化的"互聯網酒店平臺"
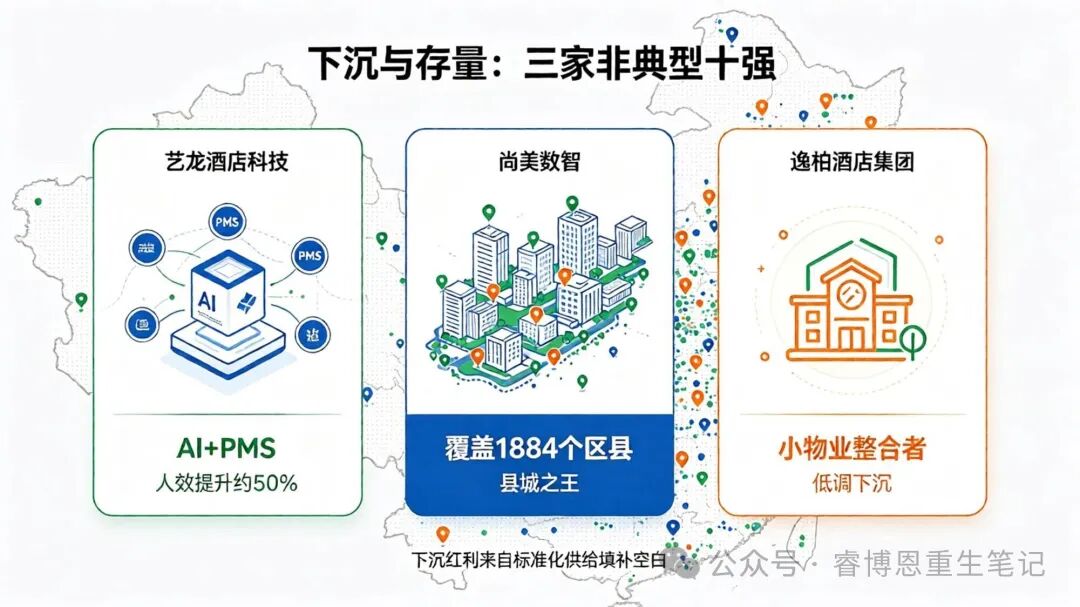
總部蘇州,2809家門店、21.56萬間客房。2021年由同程旅行孵化,僅用四年多便躋身十強,2026年排名較去年上升兩位,位列第7。簽約酒店超4500家,開業超3000家,覆蓋國內300余個城市,并拓展至馬來西亞、印尼等9個海外市場。旗下四大酒店PMS系統已全面接入AI大模型,帶動人效提升約50%。
第8名 · 尚美數智:覆蓋1884個區縣的"縣城之王"
總部青島,4245家門店、20.39萬間客房。截至2026年7月,覆蓋全國327個城市、1884個區縣,會員數達1.37億。十一期間,尚客優酒店連續滿房3天以上的門店達1090家,累計2107家門店出現滿房。過去三年,在行業平均ADR和入住率雙降的背景下,尚客優新開門店出租率增長了12%,平均房價上漲超40元。
這說明一個被低估的事實:下沉市場的連鎖化紅利,不是"便宜的生意",是"用標準化產品去填補縣域市場供給空白"的生意。當地沒有像樣的品牌酒店時,一個200-300元價位的標準化連鎖酒店,就是當地最好的選擇。
第9名 · 逸柏酒店集團:低調的"城鎮化小酒店整合者"
總部上海,中國飯店協會認證的中國規模前十強酒店集團,連續多年穩居全球酒店集團前20強。覆蓋全國300余座城市,管理酒店超2000家,在營客房約14.85萬間,擁有2800萬+付費會員。旗下涵蓋君奢酒店、途客系列、銳思特系列和易佰酒店等20個品牌。
逸柏的起點是一家開在溫州的汽車旅館。2005年,創始人吳躍春注意到國內汽車保有量快速增長,判斷自駕游會成為趨勢;2010年正式成立公司(前身易佰連鎖旅店)。它的定位是中國城鎮化小規模酒店的整合者:別人看不上的低線城市、小體量物業,它用標準化方式收編改造。旗下易佰酒店入選邁點平價酒店品牌指數第一,途客中國入選中國前十大中端酒店品牌。在"縣城之王"尚美的光環比下,逸柏代表的是另一種下沉打法:不追求品牌聲量,只追求把小物業整合出規模。
第10名:國資酒店的區域樣本
第10名 · 廣州嶺南國際:國資背景的區域龍頭
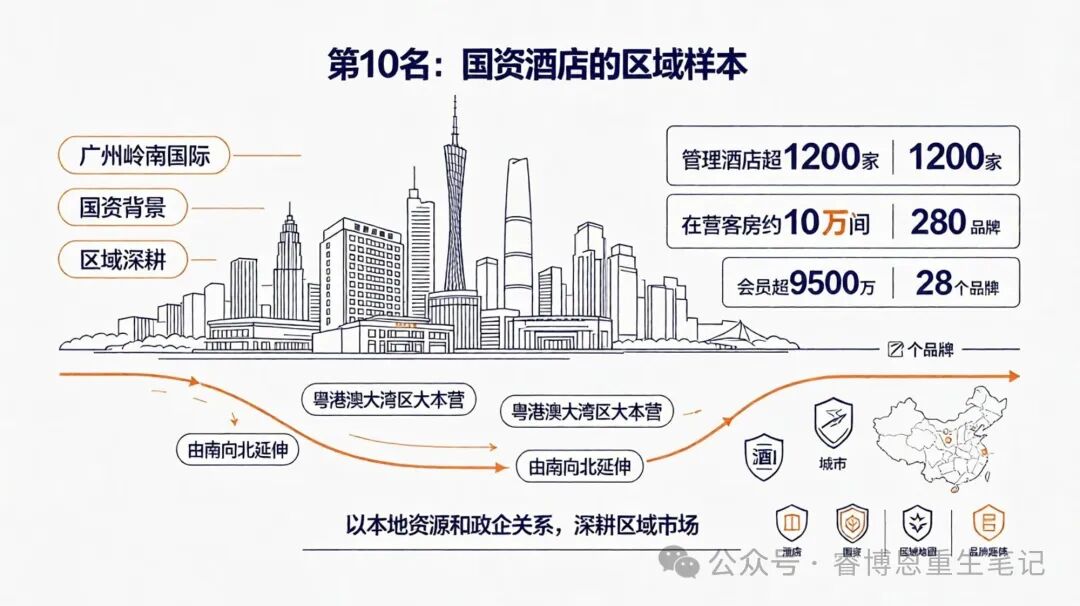
總部廣州,隸屬嶺南集團,是上市公司嶺南控股(000524)旗下核心資產。連續2年位列"中國飯店集團60強"第14位,并躋身《HOTELS》2025年度全球酒店集團19強(酒店數第19、客房數第25)。
管理酒店超1200家,在營客房約10萬間(套),會員超9500萬,旗下經營"花園酒店""中國大酒店""東方賓館""嶺南東方酒店""嶺南五號""嶺居創享公寓""都市花園""嶺業"等28個品牌,覆蓋從白金五星(廣州花園酒店)、城央商務、休閑度假、城市連鎖、長租公寓到非標住宿的全譜系。
它是十強中唯一的"純國資+區域深耕"樣本:以粵港澳大灣區為大本營,"由南向北"延伸全國布局。在錦江、華住等民營/混合所有制集團全國跑馬圈地時,嶺南代表的是國資酒店依托本地資源和政企關系、深耕區域市場的另一種路徑。
睿博恩的思考
第一,規模排名和經營質量之間,存在系統性錯位。錦江門店數是華住的1.1倍,但市銷率只有華住的1/2.5。格林特許占比98.5%,利潤卻暴跌近八成。首旅如家品牌矩陣最寬,經營指標卻全面疲軟。規模可以靠加盟"買"來,但運營效率買不來。
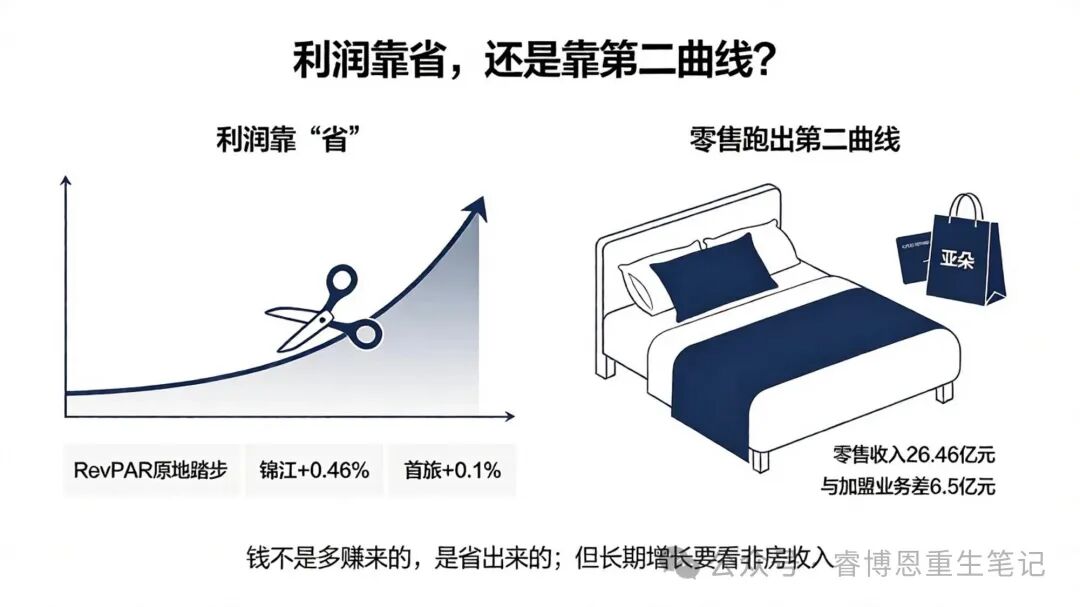
第二,利潤靠"省"能撐一時,撐不了一世。這期十強財報最一致的特征,是"收入微增/下滑、利潤卻雙位數增長":錦江凈利+47%、首旅凈利+11%、華住經調整凈利+31%。這幾乎全部來自成本控制、輕資產轉型和直營轉加盟,而不是RevPAR回升。但RevPAR才是行業景氣度的真相:它幾乎原地踏步。當"省"的空間挖盡、存量物業的RevPAR繼續承壓時,這種"利潤幻覺"就會現形。
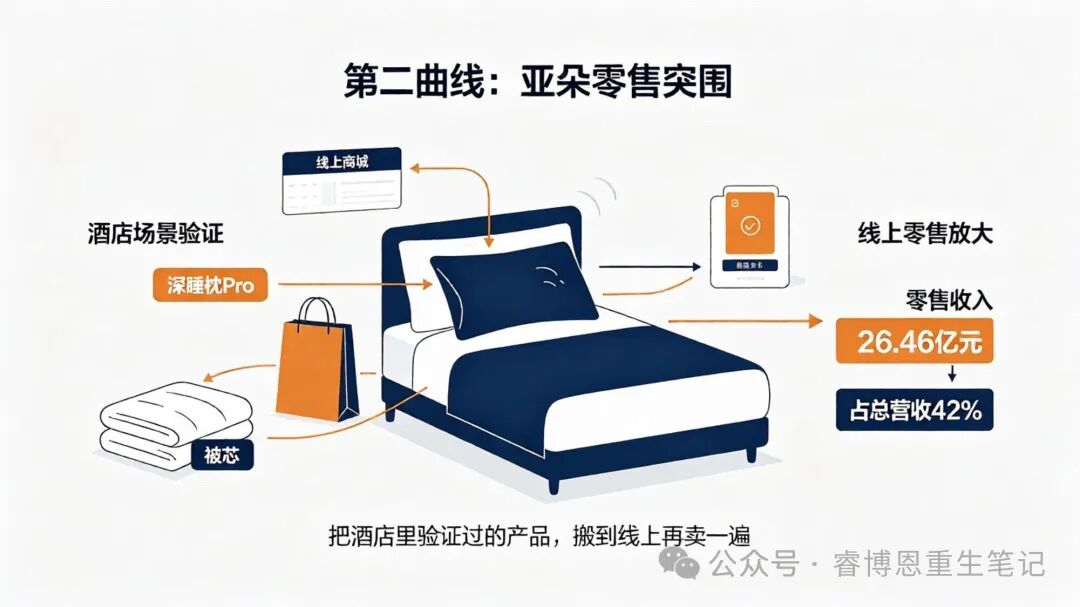
第三,零售是酒店集團唯一的"第二曲線",但只有亞朵跑通了。亞朵零售收入占比突破42%,加盟酒店業務和零售收入的差距縮小到6.5億元。華住已經跟進,推出自有枕頭產品。但大多數酒店集團的"非房收入"仍然停留在"客房里的迷你吧"和"前臺特產"的階段。零售的本質不是"賣東西",是"把酒店場景里驗證過的產品,搬到線上再賣一遍"。亞朵的深睡枕在酒店場景中經過了大量住客的真實體驗和反饋,這種"場景驗證"是純電商品牌不具備的優勢。
第四,下沉市場是真實紅利,但"縣城之王"的護城河不在價格,在密度。尚美覆蓋1884個區縣,逸柏整合300余城的小物業,核心不是"便宜",是"別人不去的地方它去"。當錦江、華住在一二線城市爭奪存量物業時,下沉玩家在縣域和低線城市建立了先發優勢。但縣域市場的風險同樣真實:人口外流、消費力有限、物業標準化程度低。尚美十一滿房門店集中在河南確山、安徽鳳陽等縣域,但客房收益(RevPAR)的可持續性,仍然依賴當地的旅游資源和客流結構。
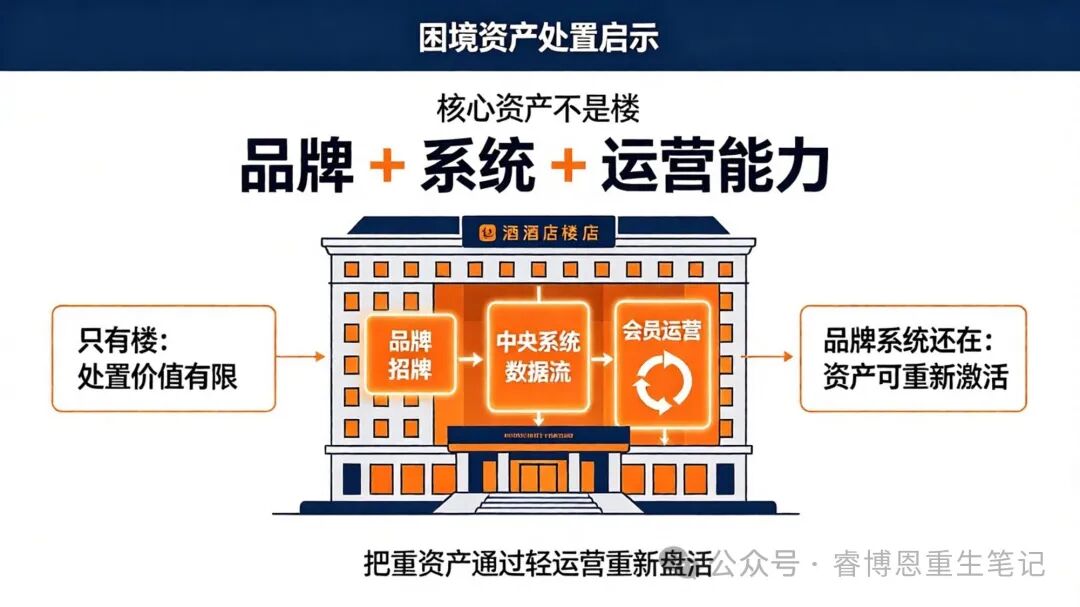
第五,對困境資產處置行業的參照價值。酒店集團的擴張路徑,本質上和睿博恩在困境資產處置中的邏輯高度相似:核心資產不是"樓",是"品牌+系統+運營能力"。一家酒店可以換業主、換品牌,但只要會員體系還在、中央預訂系統還在、標準化運營流程還在,資產的價值就能被重新激活。反過來,如果一家酒店只有"樓",沒有品牌和系統,它的處置價值就會大打折扣。這期十強里,華住把直營轉加盟、首旅做輕資產轉型,本質都是在"降低重資產依賴",而這也正是困境資產處置的核心命題:把"重"的資產,通過"輕"的運營重新盤活。
睿博恩觀點提煉
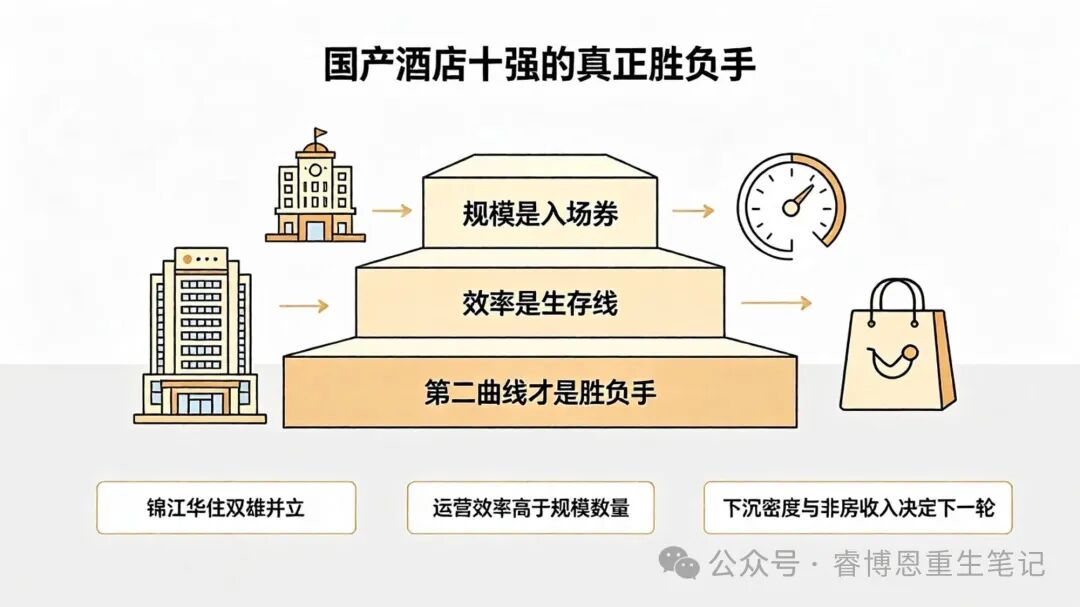
國產酒店十強的格局,表面上是"錦江華住雙雄并立",實質上是三種不同商業模式的對峙:錦江和首旅靠品牌數量和歷史積累的規模優勢,華住和東呈靠運營效率和產品模型,亞朵和尚美靠第二曲線和下沉密度。
利潤靠"省"、RevPAR原地踏步、加盟占比持續攀升:這些信號共同指向一個結論:酒店行業已經從"增量紅利期"進入"存量博弈期"。在這個階段,誰能把"非房收入"做起來,誰能把"會員體系"的效率再提一檔,誰能在"下沉市場"找到可持續的單店模型,誰就能在下一輪競爭中占據主動。規模是入場券,效率是生存線,第二曲線才是真正的勝負手。
??風險提示:本文基于各公司2026年半年度報告及業績公告、中國飯店協會《2026中國酒店集團及品牌發展報告》及公開媒體報道整理,數據截至2026年10月。文中涉及的上市公司均為指數成分股展示,文中分析僅作行業觀察與公司內部實務觀點分享,不構成任何投資建議。
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“睿博恩重生筆記”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!
原標題: 國產酒店十強拆解:規模狂飆,盈利靠省