地產大爆炸
作者:炸天團
來源:地產大爆炸
9月23日,北京太陽宮宸園139首開,首批101套,當天成交52套。到9月底,累計網簽36套、成交金額約18億元,單看這個情況已經令人欣喜。
但把時間往前撥四年,同板塊的中建玖合府,412套房源開盤即售罄。
一個賣了一半,一個曾經日光。
難道四年之間,連5000萬級豪宅的購買力都撐不住了?
未必。
塔尖客群從來就和剛需、首改不是一套算法。
其中值得琢磨的是:從“日光”到“賣一半”,消失的可能不只是購買力,更是過去那種閉眼買房的理由。
8月28日,三部門聯合發文,推進商品房現房銷售。
如果說過去的期房市場,開發商賣的是效果圖、規劃和一個未來,那么現房時代,買家終于可以把這些承諾逐項驗收。
而最先被檢驗的,就是三四千萬、五千萬級的塔尖市場。
因為這群人最懂產品,也最有能力比較產品;普通住宅可以靠價格解釋,塔尖住宅必須靠兌現解釋。
也正是在這個節點上,中建智地、中建壹品、中建東孚三個同出一脈、打法卻越來越不同的房企,值得放在一起看。
三家都在自己的塔尖旗艦線上持續加碼,但市場反饋并不一樣:外灘元境47天清盤,御璟園整體去化約七成;宸園139首開成交過半,紫京宸園銷售節奏則相對緩慢。
三條定位相似、同樣下了功夫的路線,為什么市場答案不一樣?
今天,就跟炸天團一起看看中建三兄弟,到底在塔尖押注什么。
01
座次換位:壹品領跑,東孚緊咬,智地守擂
先把三家的銷售數據放到同一時間刻度來對比一下。
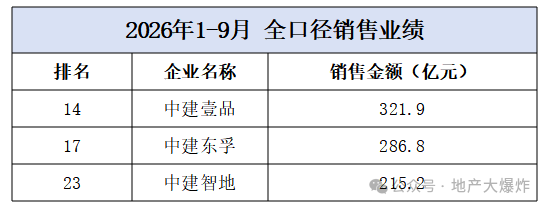
中建壹品2026年1—9月權益銷售額321.9億元,排名行業第14位;東孚286.8億元,排名第17位;兩家差距也就維持在40億上下。
籠統的數據之下還有更值得看的東西。
比如中建壹品的銷售結構,其一線城市銷售貢獻超過50%,增長重心已經明顯向京滬核心城市傾斜。
東孚則屬于漲幅驚人,重新回到頭部區間,但這輪回升究竟有多少來自產品力,還有待驗證。
智地的戰場則更集中,銷售額基本都來自于北京。
其9月以46.64億元網簽金額拿下北京房企權益銷售金額TOP1,宸園139、紫京宸園、亦莊國賢府等多盤同步發力。
三家當下的狀態很清楚:壹品在進攻,東孚在緊咬,智地在守擂。
但銷售只是結果。
真正值得看的,是它們近三年如何做自己的塔尖產品。
02
三條塔尖路線:元境押文化,宸系押體系,御系押景觀
把三家的產品線拉到2024~2026年,會發現它們已經不是各自做一個爆款,而是在建立不同的策略。
扎根北京的中建智地塔尖宸系已經形成一條完整的“北京宸園三部曲”。
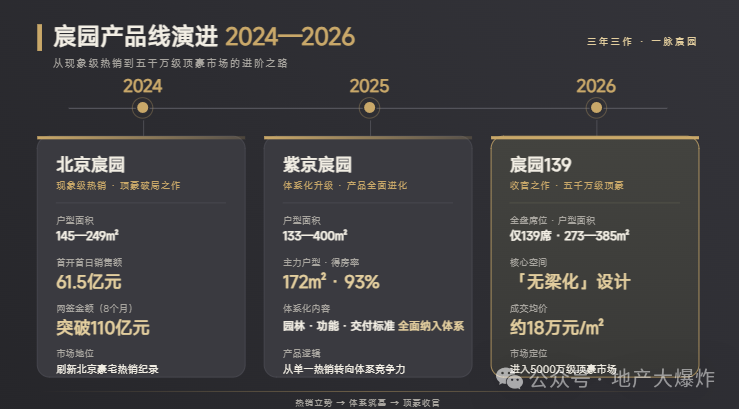
三代產品放在一起看,宸系想證明的并非單個爆款,押注的是同一套高端產品邏輯,能不能一代代升級。
說白了,走的就是體系路線。
三大宸園完整展示了其“文化營宅”體系的落地過程。從初代作品到最新旗艦,核心始終是 “文化游心、傳世宅園、超極交付”三大理念。
目標:不論落地哪個位置,都做出自己的風骨氣質。
中建壹品的元境系則完全不同,每一個項目都不大相同。
它不固定一種豪宅形態,轉而尋找城市最稀缺的地脈,再把文化和資源翻譯成產品。
北京海宸元境是低密洋房;上海外灘元境變成退臺風貌洋房;前灘元境又轉向濱江低密藏品。
最典型當屬外灘元境。東外灘核心區、約12米限高、約1.4容積率,最終形成三層退臺洋房,并把修仁坊、利民里等城市記憶寫進社區。首開136套去化82%,47天清盤,銷售額超21億元。
前灘元境同樣表現強勢:首開68套認購率超260%,36分鐘售罄。
所以元境的優勢就在這樣一種靈活度上,換一塊好地,就換出一套新答案去適應市場。
但它的問題也在這里,外灘、前灘這樣的地脈很難再生。
元境也很難證明項目的成功到底多少是產品線的頂級,多少是拿地的幸運。
東孚的御系更直接,理論上也更保險,押城市獨特資源。
御華園綁定張江TOD產業優勢,御璟園綁定上海之魚文化景觀優勢,御溪臻山墅綁定半山生態資源優勢。
御璟園容積率1.2,約10萬平方米低密濱水墅境,2024年首開后持續推售,目前整體去化約七成,已接近現房。
它不追求短期爆發,更像靠資源和時間慢慢兌現。
但廣州御溪臻山墅卻把另一面暴露出來,總貨量超過1600套,截至2026年9月僅網簽約32套。
同一個御系,在上海可以依靠湖景形成溢價,到了遠郊,資源的價值卻很難支撐同樣的產品邏輯。
三家看似同樣做高端塔尖產品,但背后的邏輯分化越拉越大:壹品押文化轉譯,智地押體系迭代,東孚押資源獨占。
03
拿地:一個押未來,一個算當下,一個補過去
土儲決定未來的發展機會。
相比之下,中建壹品明顯是最敢下注的那一個。
2025年權益拿地約174億元,三家中最高。上海連續進入三林濱江、前灘等核心區域,2026年又落子北京海淀、上海楊浦。
它的邏輯很直接,核心城市的稀缺地塊,永遠有人為稀缺性買單。
細節上來說,拿地方式上,協議出讓(上海I10-01)和股權收購(深圳福嘉)仍是主力,公開市場競拍(楊浦江灣地塊)雖有參與但未最終獲取。
主動和被動兩方面,看來都延續了其“繞開公開競價、鎖定稀缺資源”的一貫打法。
深圳文化創意園舊改規劃,股權轉讓項目,澐海元境府效果圖
中建智地則明顯收縮。
2026年至今僅拿下4塊地。
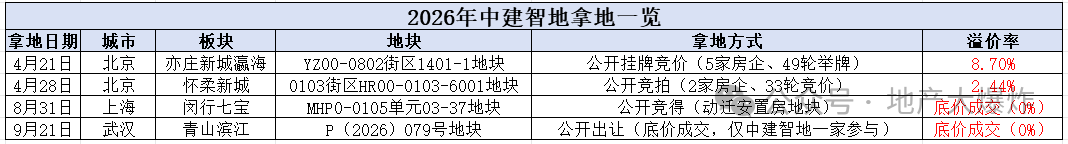
對比一下,2025年宸園139那塊太陽宮地塊,競得時經歷339輪競價,溢價39.18%,樓面價8.53萬元/平方米。
可以看出智地的打法是:平時少下注,真正下注時只挑最確定的牌。
中建東孚則更像在補課。
2025年權益拿地約僅68億元;2026年以聯合體30.29億元拿下普陀真如,并繼續關注上海核心地塊。
中環麓島的熱銷翻身之后,它首先要做的是把上海大本營重新做厚,塔尖產品的重倉也只能是等一等。
盡管產品力和拿地策略不一樣,但三家其實都面臨著同樣的風險:沒有試錯機會了。
智地的問題是體系能不能持續被市場接受。
紫京宸園銷售節奏相對緩慢,證明高得房率、園林和交付標準的體系優勢,并不會自動轉化成熱銷。
但現房時代也可能給它新的機會,值得持續關注。
宸園139如果在未來交付中把“宸系標準”一項項兌現,也有可能重振塔尖產品品牌溢價能力。
壹品的問題,則是如何證明元境不是“找好地、做定制”的單點強項。
當核心地脈本身不可復制的時候,什么又能延續元境的價值口碑?
這方面,東孚的問題大概最直接。
御璟園證明,好資源可以讓非傳統核心區的豪宅穩步去化;但廣州御溪臻山墅則證明,資源型產品一旦選錯地,產品再好也救不回來。
塔尖品牌影響力也會隨之衰減。
中建東孚策略下,地才是關鍵。既要價格可控,又要市場認可,還要在非核心地段擁有優勢資源。
這樣的地,比豪宅本身還稀缺。
04
現房時代,豪宅開始重新計算“稀缺”
再回到開頭。
四年前,412套日光;四年后,101套首開成交52套。
如果只看數字,很容易把答案歸結為購買力下降。
但把三家近三年的產品線放在一起看,會發現真正變化的是豪宅的價值排序。
未來的新房一定是地段核心、產品迭代明顯、交付細節到位、口碑持續可信,才能實現熱銷。
3000萬級買家缺的從來不是幾個平方,而是城市發展中扛得住周期的確定性和絕對稀缺性。
所謂絕對稀缺,不是斷供后的重新開閘,也不是產品力上的絕無僅有,而是沒有短板:多項優勢疊加之后,還有一項能夠形成市場的絕對統治力。
塔尖系列真正難的,從來不是做出一次驚艷,而是第二次、第三次還能不能交出同樣的答案。
所以塔尖生意正在發生一個短時的開發困難境地:快錢變難,慢功變貴。
一個房企真正的塔尖話事權,也不再來自某一個爆款。
它來自一次又一次,把自己承諾過的東西,真的交出來。
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“地產大爆炸”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!
原標題: 中建三兄弟的塔尖賭局,有人危險