 地產(chǎn)資管網(wǎng)
作者:睿和智庫
來源:地產(chǎn)資管網(wǎng)(ID:thefutureX)
當(dāng)前,一線城市辦公需求大幅提升的同時,由于租金昂貴,部分企業(yè)會優(yōu)先考慮強(qiáng)二線城市入駐。比如武漢、南京、杭州等地,TMT、傳統(tǒng)金融成為兩大主力需求。盡管如此,由于新增供應(yīng)增多,短期內(nèi)去化仍存一定壓力。
01
杭州:寫字樓市場穩(wěn)中向好,短期仍有去化壓力
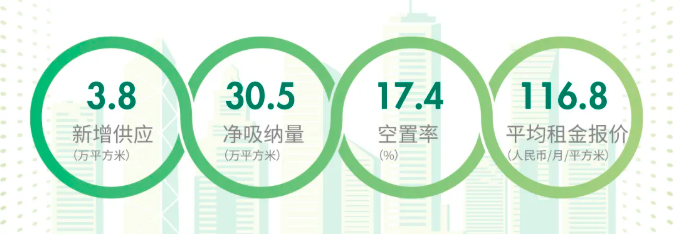
2021年上半年,杭州優(yōu)質(zhì)寫字樓市場共錄得一處新增供應(yīng)項目——萬通時尚公館,該項目總體量約3.8萬平方米。
數(shù)據(jù)來源:世邦魏理仕
上半年凈吸納量累計為30.5萬平方米,空置率較2020年末整體下降3個百分點至17.4%,杭州寫字樓市場整體發(fā)展態(tài)勢呈穩(wěn)中向好。
至2021上半年,杭州優(yōu)質(zhì)寫字樓市場平均租金報每月每平方米116.8元,較2020年末上浮0.8%,季度環(huán)比上漲0.6%。業(yè)主方紛紛根據(jù)自身樓宇租賃情況,保留優(yōu)越區(qū)位的大面積戶型以吸引優(yōu)質(zhì)企業(yè)入駐。
從租戶行業(yè)分析,TMT(65.5%)及傳統(tǒng)金融(13.1%)為上半年兩大主力需求。TMT行業(yè)作為全市租賃市場成交核心主力,如字節(jié)跳動、快手等多元化的綜合信息技術(shù)企業(yè)都有逾萬平方米的大體量成交發(fā)生。此外,傳統(tǒng)金融行業(yè)在核心區(qū)位也表現(xiàn)活躍,尤以證券、基金類公司為主。
從大宗交易來看,3月,杭州市寫字樓市場大宗交易成交項目有1個,標(biāo)的為臥龍電氣集團(tuán)杭州研究院100%股權(quán),收購方為浙江凱信,成交總價為41500萬元,該項目物業(yè)類型為工業(yè),成交單價9012元/平方米,成交面積46050平方米。
預(yù)計下半年,杭州寫字樓市場將迎來7個新項目入市,共計約60萬平方米。大量新增供應(yīng)項目集中入市,或?qū)⒃斐晌磥硪欢螘r間內(nèi)租金承壓,為短期內(nèi)的去化帶來一定壓力。
02
南京:大宗交易以商業(yè)物業(yè)為主
2021年上半年,南京商辦用地共成交17幅地塊,總出讓面積約137萬平方米,同比上漲42%,呈現(xiàn)爆發(fā)式增長。其中純商辦用地11幅,土地面積18.5萬平方米,占比13.52%。南京寫字樓市場供應(yīng)增多,市場租賃活動非常活躍,同時租戶的升級與擴(kuò)租需求也在租金讓利的窗口期得到集中釋放。
數(shù)據(jù)來源:世邦魏理仕
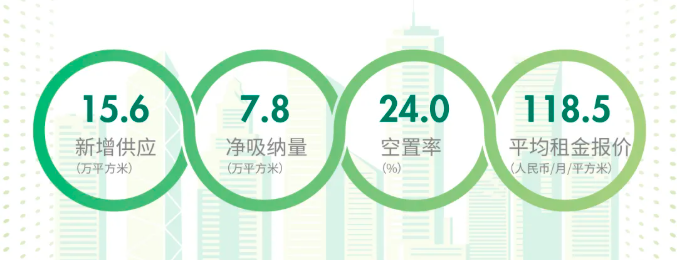
今年上半年寫字樓銷售市場新增供應(yīng)約38萬平方米,成交面積約24萬平方米,供應(yīng)和成交同比2020年上半年均有所上升。上半年錄得三個新增項目入市分別是熊貓中央廣場、河西金鷹天地A座以及華新城T6。截至六月末,全市空置率上升1.9個百分點至24.0%。平均租金報每月每平方米118.5元,同比下降2.0%,環(huán)比下跌0.4%,跌幅呈逐季收窄趨勢。
上半年凈吸納量累計約為7.78萬平方米,高于過去5年同期水平。其中甲級寫字樓需求復(fù)蘇趨勢明顯,凈吸納量高于乙級寫字樓,累計分別為4.22萬與3.56萬平方米。
從行業(yè)來看,TMT、傳統(tǒng)金融與房地產(chǎn)建筑為上半年三大主力需求,其中TMT互聯(lián)網(wǎng)類的租賃成交占到整體的31.6%,為優(yōu)質(zhì)寫字樓市場最活躍的租戶之一。此外保險、證券、信托及基金公司等金融租戶持續(xù)擴(kuò)張,租賃交易面積占比達(dá)全市的19.1%。
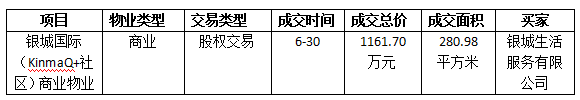
從大宗交易市場來看,除商業(yè)物業(yè)類型外,大宗交易資產(chǎn)類型還有養(yǎng)老物業(yè)。2月4日,銀城國際控股有限公司(簡稱“銀城國際”)發(fā)布公告稱,該公司間接全資附屬公司南京銀城房地產(chǎn)開發(fā)有限公司(簡稱“南京銀城”)將收購南京東方頤年健康產(chǎn)業(yè)發(fā)展有限公司(簡稱“東方頤年”)25%股權(quán),代價為3.35億元。
隨著下半年經(jīng)濟(jì)走勢逐漸明朗,南京未來市場總供應(yīng)體量超620萬平方米,核心區(qū)和新興商務(wù)區(qū)均有大體量商辦項目供應(yīng),短期市場租金和出租率依然承壓。長期看,內(nèi)資中大型企業(yè)及本地中小企業(yè)的租賃需求有望持續(xù)回升。受益于南京產(chǎn)業(yè)迭代升級,TMT、傳統(tǒng)金融、高端制造業(yè)將繼續(xù)扮演重要角色。
武漢:企業(yè)新設(shè)租賃需求占比寫字樓市場過半,租金跌幅收窄
2021年上半年,武漢優(yōu)質(zhì)寫字樓市場錄得位于光谷及王家墩共兩棟寫字樓交付使用,總存量累計已達(dá)550萬平方米。 因恒隆中心和泛悅中心T2兩大項目的入市,為武漢甲級寫字樓帶來約20.4萬平方米的優(yōu)質(zhì)新增供應(yīng),推動全市優(yōu)質(zhì)甲級寫字樓存量至245.0萬平方米。
數(shù)據(jù)來源:世邦魏理仕
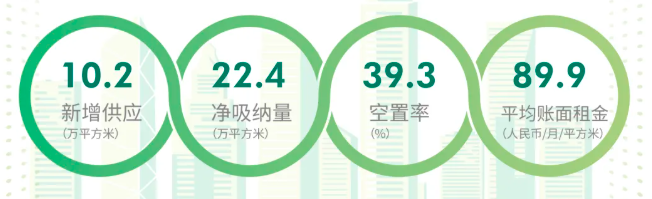
需求方面,疫情時期所積壓的市場需求延遲于上半年集中釋放,整體凈吸納量錄得22萬平方米,超過去年全年總量。核心商務(wù)區(qū)共錄得約9.0萬平方米的凈吸納量。另一方面,新項目的集中入市也推動了市場整體空置率的上升。截至二季度末,武漢核心商務(wù)區(qū)甲級寫字樓整體空置率34.6%,環(huán)比一季度下降約0.2個百分點,比去年同期上升約3.8個百分點。
面對新一輪的供應(yīng)井噴期,業(yè)主紛紛下調(diào)租金以加速去化。截至2021年二季度末,武漢全市寫字樓租金仍受較高空置率的影響,本季度環(huán)比下降0.5%,錄得每月每平方米89.9元。甲級寫字樓錄得平均租金107.1元/平方米,環(huán)比下降約1.9%,同比下降約4.0%。
有專家認(rèn)為,甲級寫字樓市場新設(shè)企業(yè)辦公需求正在逐步增長。新設(shè)租賃需求約占上半年武漢甲級寫字樓市場成交量的五成多。
從租戶行業(yè)看,TMT(65.4%)、金融業(yè)(15.0%)及房地產(chǎn)建筑業(yè)(7.3%)是支撐上半年整體寫字樓市場租賃需求的三大主力行業(yè)。未來寫字樓需求仍主要集中在TMT及線上教育行業(yè)。不管是新設(shè)需求,還是搬遷需求,均以核心片區(qū)為主。
預(yù)計下半年,武漢全市預(yù)計仍有約70萬供應(yīng)庫存有待于年內(nèi)釋放,核心商務(wù)區(qū)甲級寫字樓市場還將迎來約29.9萬平方米的優(yōu)質(zhì)辦公空間集中交付,主要包括武漢天地A1、首地王家墩、中海中心等。
短時間內(nèi)市場空置率仍會較高,但在市場活躍度穩(wěn)步提升及產(chǎn)業(yè)發(fā)展關(guān)聯(lián)政策相繼出臺的形勢下,預(yù)計寫字樓市場需求仍將延續(xù)上半年熱度,空置率將會回落,同時租金跌幅逐步收窄。
西安:在線教育、聯(lián)合辦公行業(yè)成辦公需求新增長點
2021年上半年西安寫字樓市場未錄得新入市項目,市場總量維持在近623萬平方米。其中甲級寫字樓體量為近163萬平方米,凈吸納量約5.7萬平方米,較去年同期增加近55%。甲級寫字樓市場空置率較去年底下降2.5個百分點至24.7%;平均賬面租金保持相對穩(wěn)定,環(huán)比微升0.1%至每月每平方米102.9元。
從行業(yè)需求看,TMT行業(yè)需求占新租需求的20%,特別是如美團(tuán)等互聯(lián)網(wǎng)平臺公司及國內(nèi)高科技技術(shù)應(yīng)用研發(fā)類公司的升級需求領(lǐng)跑行業(yè)新租需求。此外,金融行業(yè)也是一大需求行業(yè)。以金融行業(yè)來看,據(jù)《西安絲綢之路金融中心規(guī)劃》和《行動計劃》規(guī)劃,至2025年末,西安全市金融機(jī)構(gòu)將達(dá)到215家,未來或?qū)⒀苌噢k公需求。
和其他城市有區(qū)別的是,在線教育、聯(lián)合辦公行業(yè)是西安市場的重要活躍行業(yè)。在線教育類行業(yè)受到政策法規(guī)及資本布局影響,短期內(nèi)或?qū)⒂瓉硪惠唭?yōu)勝劣汰及企業(yè)并購,致使未來兩個季度甲級辦公樓租賃市場或?qū)⒊霈F(xiàn)較大波動。受部分聯(lián)合辦公品牌積極擴(kuò)張影響,來自第三方辦公品牌的需求在上半年表現(xiàn)活躍,錄得9.1%的占比。
值得一提的是,十四運(yùn)召開、二環(huán)、三環(huán)提升項目啟動以及地鐵11、12、17號線規(guī)劃建設(shè),加上產(chǎn)業(yè)賦能,營商向好吸引大量人才,西安寫字樓的建設(shè)和成交將不斷增長,市場潛力巨大。
預(yù)計2021年下半年,甲級樓宇可租賃面積的增加為租戶升級需求的釋放提供良機(jī)。同時業(yè)主也可借此機(jī)會優(yōu)化租戶組合,提升自身“韌性”。未來,隨著行業(yè)“洗牌”的完成,頭部企業(yè)的需求仍將持續(xù),但規(guī)模將持續(xù)回落。長期來看,空置率及租金或仍將保持穩(wěn)定。
結(jié)語
下半年,金融財稅、優(yōu)化營商環(huán)境、擴(kuò)大服務(wù)業(yè)開放等方面政策出臺將激發(fā)企業(yè)活力,預(yù)計年內(nèi)寫字樓需求將逐漸恢復(fù)到疫情前的水平。但供應(yīng)增加帶來的空置壓力、去化壓力仍存,預(yù)計2022年上半年將回歸上行通道。
注:文章為作者獨(dú)立觀點,不代表資產(chǎn)界立場。
題圖來自 Pexels,基于 CC0 協(xié)議
本文由“地產(chǎn)資管網(wǎng)”投稿資產(chǎn)界,并經(jīng)資產(chǎn)界編輯發(fā)布。版權(quán)歸原作者所有,未經(jīng)授權(quán),請勿轉(zhuǎn)載,謝謝!
原標(biāo)題: 供應(yīng)量不減,強(qiáng)二線城市不動產(chǎn)大宗去化難度不小丨睿和沙龍第20期預(yù)告