 費益昭講重整
作者:費益昭講重整
來源:費益昭講重整
—— 從監(jiān)管態(tài)度到行業(yè)結(jié)構(gòu),三本賬 ——
寫在前面
前幾天出差,碰到一位朋友。他手上有錢,也有團隊,正認真考慮把重整投資當成主業(yè)來做。
理由很直接:重整的標的越來越多了。去年比前年多,今年應(yīng)該比去年還高。公司主業(yè)做不下去,就靠重整把債化解掉,順便換個主業(yè),重新活過來。
從需求這頭看,他說得沒錯。但我還是把話直接說了:只憑數(shù)量在漲就決定進場,依據(jù)不夠;從長遠看、從監(jiān)管的方向看,這個判斷相當危險。
我不反對專業(yè)機構(gòu)做重整這個行當——病人不該常住 ICU,但醫(yī)生可以把重癥救治當職業(yè)。我反對的,是只憑“項目變多了”就決定進場。
三句話,是我當時跟他說的大意
第一,在途的重整項目確實不少,但在途數(shù)量不等于可投項目。2023 到 2025 三年,法院裁定批準重整計劃的上市公司加起來只有 41 家。
第二,重整是經(jīng)濟體的免疫系統(tǒng),是 ICU 里那臺手術(shù),救的是有重整價值的公司,不是所有出事的公司。
第三,結(jié)論不是這行不能做,而是進場的依據(jù)得從“數(shù)量”換成“本事”:能不能把企業(yè)救活,錢能不能等,退出想沒想清楚。
一、先承認他對的部分:需求是真的
先說他對的地方:風險公司確實在變多,化解債務(wù)的需求是真實的,這一點不用爭。
但“數(shù)量”得先拆開看。到今年 9 月底,申請或者被申請重整、法院還沒受理的,有 35 家;正在庭外重組的,46 家;正在招募投資人的,47 家。這幾類互相有交叉,不能簡單相加。
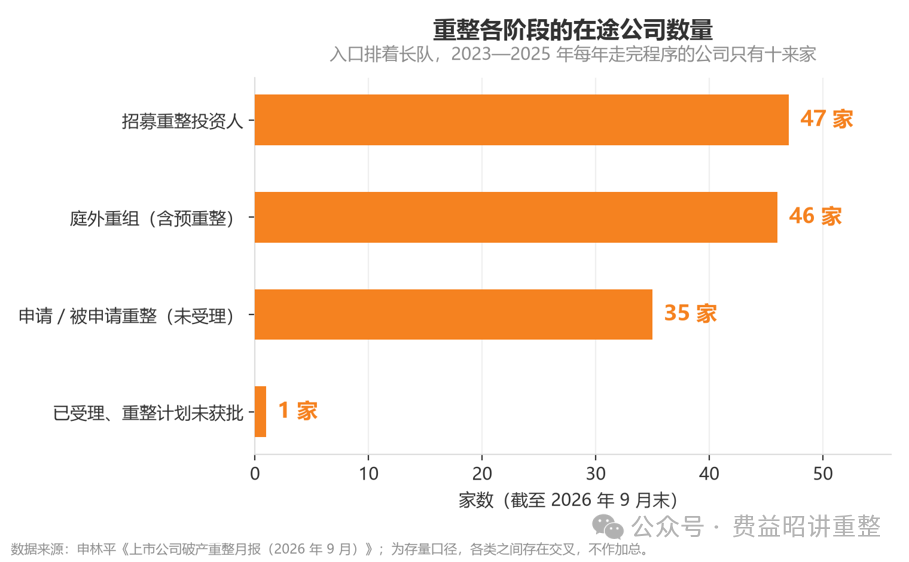
圖 1 · 重整各階段的在途公司數(shù)量
(數(shù)據(jù)來源:申林平《上市公司破產(chǎn)重整月報(2026年9月)》)
再看另一頭。同一個時點上,法院已受理、但計劃還沒批下來的只有 1 家(時點存量,已批的不在里面)。而 2023 到 2025 三年,法院裁定批準重整計劃的公司加起來 41 家,平均一年十來個。今年的數(shù)還沒出齊,不跟往年比。
一頭是在途的不少,另一頭是走完的很少。在途的數(shù)量,不能直接當成可投的機會。這句話我在今年 5 月的市場觀察里寫過:盤子穩(wěn),人變多,錢更難投出去。
二、第一本賬:重整是 ICU,不是保健品
破產(chǎn)重整是給誰用的?是給出大問題、但還值得救的企業(yè)用的。它是 ICU 里那臺手術(shù),擺在那里是為了救人,不是為了讓誰常住在上面。一家醫(yī)院的手術(shù)量年年創(chuàng)新高,誰也不該當成喜事。
制度設(shè)計的人心里很清楚。2024 年底最高法和證監(jiān)會聯(lián)合發(fā)的文件,開頭就寫明,要救的是“具有重整價值和市場前景的上市公司”。門檻不是“有困境”,是“有價值”。
結(jié)果也在印證。2019 到 2025 年,A 股一共 90 家公司做完重整,其中中銀絨業(yè)、龐大集團、貴人鳥等 11 家最后還是退了市——重整是篩子,篩的是值得救的公司,不是所有出事的。
這話我講了好幾年。2023 年初我就說過:企業(yè)真正該做的還是修好內(nèi)功、做好業(yè)務(wù),實在走到重整這一步,也必須有重整價值——保殼式的重整會成為歷史。現(xiàn)在這些新規(guī),無非是把這句話變成硬約束。
第一本賬的答案:這個制度會長期存在,但不該被當成常用工具。真正值得高興的不是重整做得多,而是需要重整的企業(yè)變少。
三、第二本賬:價格、義務(wù)和退出
同一個項目里,財務(wù)投資人的認購價比產(chǎn)業(yè)投資人高,這是常態(tài),不是定價失誤。拿到控制權(quán)的人鎖定期更長,還要擔產(chǎn)業(yè)整合的責任;只出錢、不參與經(jīng)營的人,鎖得短、擔得少,出價更高。價格背后是不同的權(quán)利和義務(wù),不能只比數(shù)字高低。
ST賽為是個例子:招商平安認購價 2.965 元一股,鎖三年;八家財務(wù)投資人的認購價在 3.66 到 4.803 元之間,鎖一年。順帶說一句,這八家鎖定期一樣,價格卻分了好幾檔。
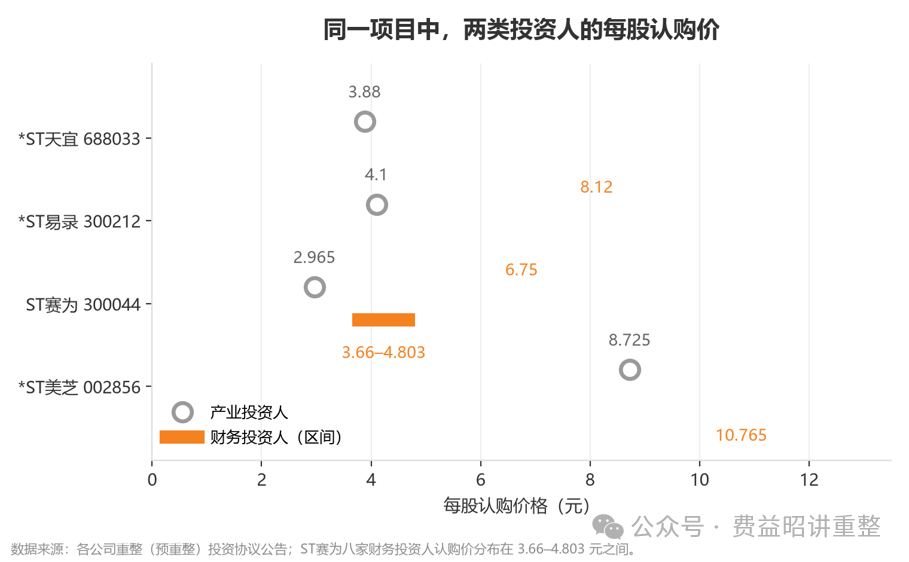
圖 2 · 同一項目中兩類投資人的每股認購價
(數(shù)據(jù)來源:各公司重整(預(yù)重整)投資協(xié)議公告)
價差本身說明不了什么。真正變的,是安全邊際。
① 折扣被規(guī)則壓窄了。證監(jiān)會 2025 年 3 月的新規(guī)要求,投資人入股價格不能低于市場參考價的五折,過去四折五折拿票的空間基本沒了。2025 年完成重整的 15 家公司里,財務(wù)投資人的平均認購價已經(jīng)升到參考價的六四折。
② 參考價本身也被炒高了。認購價拿協(xié)議簽訂前 20 個、60 個或 120 個交易日的均價做基準,二級市場一炒重整概念,基準就跟著上去,成本水漲船高。而財務(wù)投資人只鎖一年,到期能賣什么價,還得看那會兒的市場。
③ 有組數(shù)得說清楚。2023 到 2025 年,財務(wù)投資人投資當年的賬面浮盈分別是 89%、124%、112%。但這是歷史樣本的賬面浮盈,不是真金白銀的退出收益,更不能拿去推今天新項目的回報。拿昨天的浮盈算今天的賬,是這行里最危險的算法。
④ 參與的人也在變多。2023 到 2025 年,參與重整的投資人從 137 家漲到 183 家,最低出資額從 800 萬降到 150 萬。同一塊蛋糕,切的人多了,份額自然攤薄。
所以不是這筆賬算不過來,而是安全邊際比過去薄了,對判斷力的要求比過去高了。有困境不等于能重整,有錢也不等于能做重整投資。
四、第三本賬:監(jiān)管想讓重整往哪走
監(jiān)管的態(tài)度要分兩層看。
一層是長期機制。方向很明確:能進能出,優(yōu)勝劣汰,“應(yīng)退盡退”不會松。2024 年 A 股退了 52 家,2025 年 29 家,今年到 9 月底 21 家,加上同期 6 家 B 股一共 108 家,這個總數(shù)證監(jiān)會領(lǐng)導也公開講過。退市結(jié)構(gòu)也在變硬:今年這 21 家里,財務(wù)類和重大違法退市超過八成——過去多是跌破面值被動退,現(xiàn)在是造假、經(jīng)營不下去被制度性清出。
這個背景下,重整的位置就清楚了:它不是退市的替代品。做完重整的公司里照樣有 11 家最后退了市,該退的,重整也留不住。
另一層是當期的質(zhì)量要求。重整是提高上市公司質(zhì)量的一條路,但只是一條,不是主路。近兩年的規(guī)則把“審慎”寫到了每個環(huán)節(jié):
2024 年底|座談會紀要:違規(guī)占資、違規(guī)擔保原則上應(yīng)在進入重整程序前完成整改
2025 年 3 月|《監(jiān)管指引第 11 號》:轉(zhuǎn)增不超過 10 轉(zhuǎn) 15,入股價不低于參考價五折,鎖定期一般 12 個月,成為控股股東、實控人的 36 個月
2025 年 8 月|破產(chǎn)法修訂草案二審:細化投資人公開招募和信息披露(草案仍在審議,與已生效規(guī)則是兩回事)
今年的實踐也是這個方向:“重產(chǎn)業(yè)、輕資本、強賦能”,好幾家進入預(yù)重整的公司,在產(chǎn)業(yè)投資人的招募環(huán)節(jié)直接要求產(chǎn)業(yè)背景。
監(jiān)管的意思不難讀:重整要用,但要用在真正有價值、有產(chǎn)業(yè)方愿意接的公司上,而不是讓它變成保殼的常規(guī)通道。把“重整變多了”讀成“監(jiān)管在鼓勵重整”,是對政策方向最大的誤讀。
五、回到朋友那個問題
繞了一圈,還是回到我那位朋友。把這三本賬折成他自己的條件,其實就是三個問題。
Q1|你能不能把企業(yè)救活?
業(yè)務(wù)還有沒有市場,現(xiàn)金流能不能轉(zhuǎn)正,團隊接不接得住,決定了重整之后是重生還是二次探底。答案如果只是“先把殼拿到再說”,這題就沒過。
Q2|你的錢能等多久?
重整的回報周期,視角要從一兩年拉到三五年。拿短錢做長事,中間一次流動性緊張,就可能把浮盈變成被迫割肉。
Q3|你退出想清楚了嗎?
進價多少、鎖多久、解禁那天靠什么撐住價格、萬一往下走怎么辦——這些在簽協(xié)議之前就該有答案。
三個問題都過了,這行歡迎你。要是有一題答不上來,那“數(shù)量在增長”這件事,跟你沒關(guān)系。
結(jié)語
出差回來路上,我又想起這場爭論。在風險出清的壓力還在的這幾年,重整的案例數(shù)大概率還會往上走。但決定這門生意成色的,從來不是數(shù)量的曲線,而是三件事:制度把它用在什么地方,市場給它標什么價,監(jiān)管希望它往哪走。
重整越來越多,生意卻越來越難做,
說到底是一個原因:
門檻已經(jīng)從“有沒有錢”換成了“有沒有本事”。
先把這三本賬算清楚,再決定要不要把它當主業(yè)。這個順序,不能反。
(本文為「費益昭講重整」原創(chuàng)。在途家數(shù)引自申林平《上市公司破產(chǎn)重整月報(2026年9月)》,完成重整家數(shù)來自我們對 2023—2025 年樣本的統(tǒng)計,退市數(shù)據(jù)引自 Wind 及證監(jiān)會公開表述,認購價格引自各公司公告。文中判斷是作者個人觀點,不構(gòu)成投資建議。)
注:文章為作者獨立觀點,不代表資產(chǎn)界立場。
題圖來自 Pexels,基于 CC0 協(xié)議
本文由“費益昭講重整”投稿資產(chǎn)界,并經(jīng)資產(chǎn)界編輯發(fā)布。版權(quán)歸原作者所有,未經(jīng)授權(quán),請勿轉(zhuǎn)載,謝謝!
原標題: 重整越來越多了,為什么反而越來越難做?