 克而瑞地產(chǎn)研究
作者:克而瑞研究中心
來(lái)源:克而瑞地產(chǎn)研究
核心判斷:本輪地產(chǎn)股漲停潮是政策博弈驅(qū)動(dòng)的估值修復(fù)行情,而非基本面反轉(zhuǎn)。觸發(fā)點(diǎn)是9月17日高盛電話會(huì)與“930政策窗口”預(yù)期疊加,制度層面(存量時(shí)代定調(diào)、現(xiàn)房銷售細(xì)則傳聞)提供中期想象空間,機(jī)構(gòu)持倉(cāng)處于近十年冰點(diǎn)則為反彈提供低籌碼結(jié)構(gòu)。持續(xù)性取決于930政策是否兌現(xiàn)與“金九銀十”銷售數(shù)據(jù)能否接續(xù)。
01
行情與資金結(jié)構(gòu)
進(jìn)入9月下旬,A股房地產(chǎn)板塊突然爆發(fā)。9月21日,申萬(wàn)房地產(chǎn)指數(shù)收漲近4%,成交額超260億元,主力資金凈流入超40億元;綠地控股、華發(fā)股份、世聯(lián)行、我愛(ài)我家、金融街等多股漲停,港股內(nèi)房同步走強(qiáng)。A/H聯(lián)動(dòng)說(shuō)明,資金對(duì)地產(chǎn)板塊的定價(jià)正從個(gè)股博弈轉(zhuǎn)向系統(tǒng)性重估。
9月22日至23日,行情從權(quán)重股傳向連板梯隊(duì):華遠(yuǎn)控股開(kāi)盤不足一小時(shí)封漲停、3連板,華麗家族、我愛(ài)我家同為3連板,世聯(lián)行6天5板,萬(wàn)科A4天3板、近4日累計(jì)漲超38%。熱度外溢至地產(chǎn)鏈上游,中國(guó)建材漲近5%,福建水泥、國(guó)統(tǒng)股份等漲停。梯隊(duì)分工清晰:小市值打高度、服務(wù)股穩(wěn)情緒、權(quán)重股搭臺(tái)子。
圖1 地產(chǎn)鏈主要標(biāo)的近日漲幅
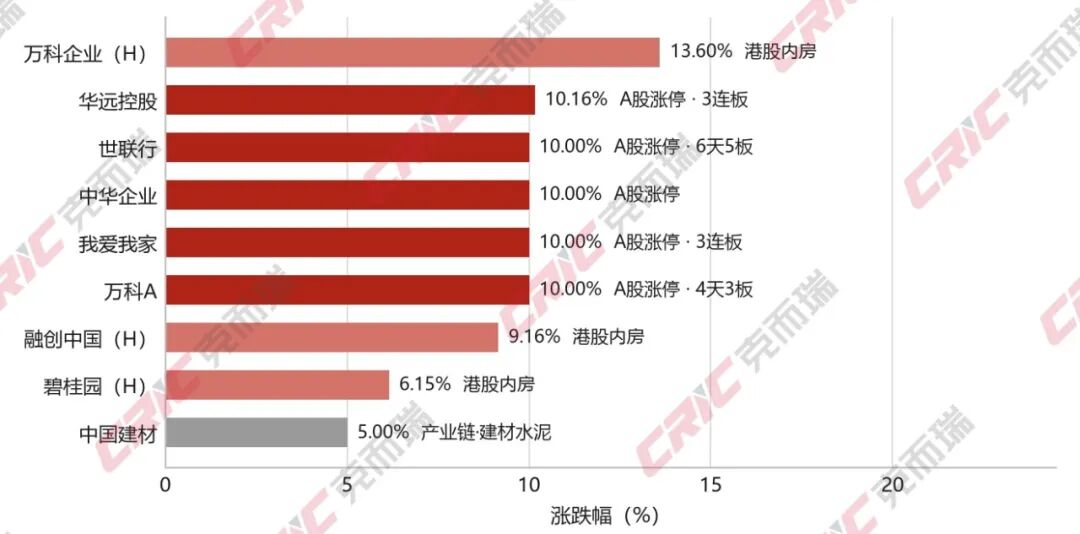
注:A股主板漲跌幅為10%,圖中以漲停計(jì);融信中國(guó)盤中漲超34%(市值約1.35億港元),因仙股噪音大未納入。
數(shù)據(jù)來(lái)源:交易行情,克而瑞研究中心整理。
表1 9.21—9.23地產(chǎn)板塊梯隊(duì)與個(gè)股表現(xiàn)
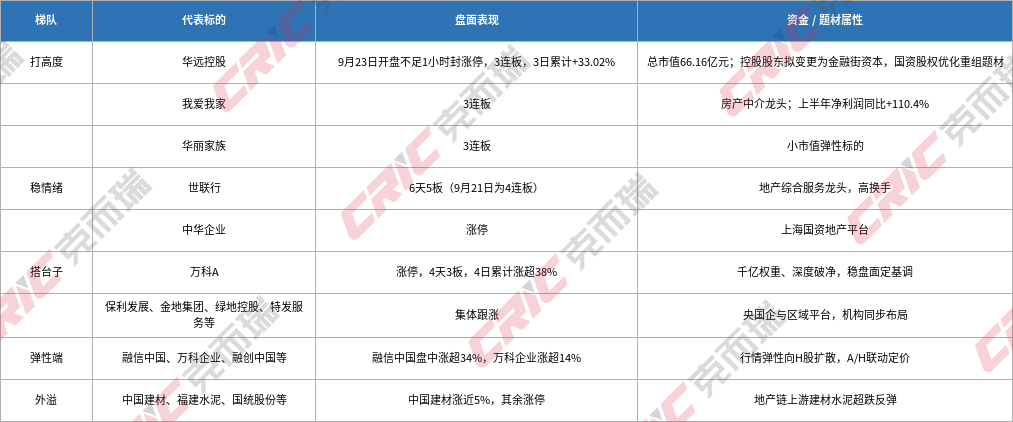
注:盤面表現(xiàn)據(jù)9月23日公開(kāi)報(bào)道整理,梯隊(duì)分工為市場(chǎng)特征歸納,非嚴(yán)格分類。
數(shù)據(jù)來(lái)源:克而瑞研究中心整理
領(lǐng)漲的不是萬(wàn)科、保利等頭部房企,而是華遠(yuǎn)控股、我愛(ài)我家等中小市值標(biāo)的,背后是兩層資金邏輯。其一,小市值先打開(kāi)空間:華遠(yuǎn)控股總市值僅66億元,疊加控股股東股權(quán)劃轉(zhuǎn)至金融街資本的重組預(yù)期,拉抬成本低、見(jiàn)效快;千億權(quán)重需巨量資金推動(dòng),更多承擔(dān)穩(wěn)盤面角色。其二,賽道邏輯不同:華遠(yuǎn)控股交易國(guó)資股權(quán)重組,我愛(ài)我家交易存量時(shí)代的服務(wù)賽道;傳統(tǒng)開(kāi)發(fā)房企仍受債務(wù)化解與去庫(kù)存約束,業(yè)績(jī)彈性更小。
資金結(jié)構(gòu)上,機(jī)構(gòu)持倉(cāng)仍處近十年冰點(diǎn)。財(cái)信證券數(shù)據(jù)顯示,2026年二季度公募基金房地產(chǎn)行業(yè)實(shí)際持倉(cāng)占比僅0.31%,環(huán)比降0.14個(gè)百分點(diǎn),創(chuàng)近10年新低,較標(biāo)準(zhǔn)配置比例0.84%低配約0.53個(gè)百分點(diǎn);持倉(cāng)總市值275.8億元。拋壓極小,資金只需少量回補(bǔ)便能撬動(dòng)板塊上行;部分基金已在“抱團(tuán)”地產(chǎn),工銀價(jià)值精選前十大重倉(cāng)股全部為地產(chǎn)股。
但要區(qū)分“抱團(tuán)”與“配置修復(fù)”。與2020—2021年那輪機(jī)構(gòu)抱團(tuán)不同,當(dāng)前機(jī)構(gòu)配置仍處極低水平,加倉(cāng)空間較大,也說(shuō)明機(jī)構(gòu)共識(shí)尚未形成;華創(chuàng)證券判斷克制:政策驅(qū)動(dòng)的階段性行情主要基于政策博弈,高彈性標(biāo)的回撤風(fēng)險(xiǎn)更大。一個(gè)細(xì)節(jié)可佐證資金屬性:9月23日打出板塊高度的華遠(yuǎn)控股,龍虎榜以營(yíng)業(yè)部席位凈買入1486萬(wàn)元為主,滬股通反而凈賣出417.5萬(wàn)元,席位結(jié)構(gòu)指向短線資金。
表2 機(jī)構(gòu)持倉(cāng)與估值坐標(biāo)
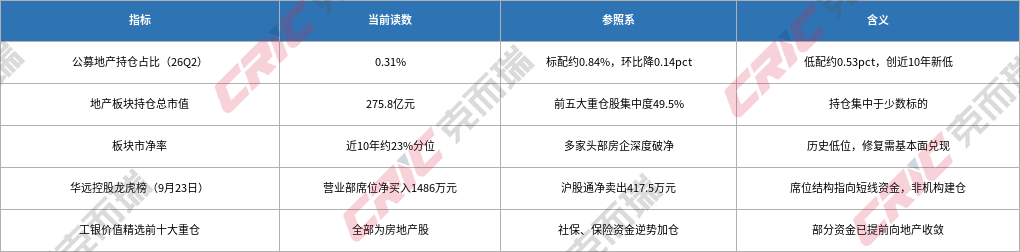
注:市凈率分位另有“0.78倍、3.51%分位”口徑,差異源于樣本與時(shí)間窗不同,引用請(qǐng)注明來(lái)源。
數(shù)據(jù)來(lái)源:克而瑞研究中心整理。
02
政策與制度驅(qū)動(dòng):三層敘事與“930窗口”
與以往單一政策驅(qū)動(dòng)不同,本輪催化劑呈多層疊加,可概括為三個(gè)層次。
第一層:存量時(shí)代定調(diào),制度層面的根本轉(zhuǎn)向。
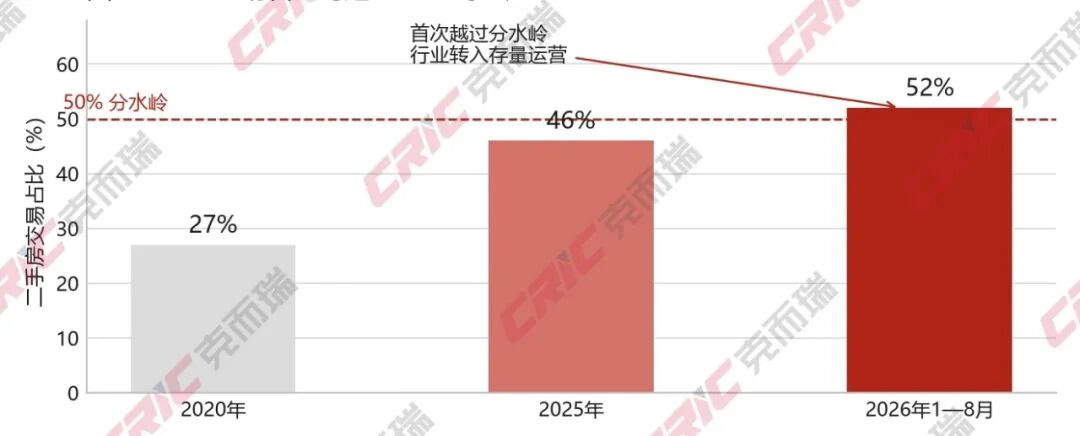
9月18日,住建部在國(guó)新辦發(fā)布會(huì)上判斷,供求關(guān)系發(fā)生重大變化,正式進(jìn)入存量時(shí)代。二手房交易占比從2020年的27%升至2025年的46%,今年前8個(gè)月已達(dá)52%,首次突破50%分水嶺。新房增量擴(kuò)張時(shí)代落幕,市場(chǎng)用漲停潮給出解讀:這不只是情緒宣泄,更是對(duì)新發(fā)展模式的重新定價(jià)。
圖2 二手房交易占比跨越50%分水嶺
數(shù)據(jù)來(lái)源:住房城鄉(xiāng)建設(shè)部,克而瑞研究中心整理。
第二層:現(xiàn)房銷售細(xì)則傳聞,制度對(duì)房企并非一味收緊。
市場(chǎng)流傳更廣的催化劑,是“828新政”(8月28日多部門房地產(chǎn)新政)后某地流出的首份現(xiàn)房銷售細(xì)則草案,核心包括土地出讓金可分期2年支付、新老劃斷、大盤拆小盤開(kāi)發(fā)、分棟交付。現(xiàn)房銷售會(huì)拉長(zhǎng)房企資金占用周期,但細(xì)則的拆解方案本質(zhì)上是在幫房企攤平資金壓力,市場(chǎng)買的是“制度層面對(duì)房企并非一味收緊”的確定性信號(hào)。
第三層:首套房財(cái)政貼息傳聞,情緒催化但落地存疑。
網(wǎng)傳綜合貼息力度在40到100個(gè)基點(diǎn)之間,但機(jī)構(gòu)口徑克制:“即使消息面有松動(dòng),距離真正落地應(yīng)該還有距離。”2025年11月和12月也曾出現(xiàn)類似揣測(cè),最終并無(wú)補(bǔ)貼政策公布。傳聞能點(diǎn)燃情緒,但當(dāng)成既定政策交易,風(fēng)險(xiǎn)不小。
9月17日高盛中國(guó)物業(yè)專家電話會(huì)為行情添了一把火:短期供應(yīng)大致平衡,但受銷售模式改革影響,自2027年3月起將出現(xiàn)為期12至18個(gè)月的顯著供應(yīng)短缺,其后約兩年逐步企穩(wěn);中端國(guó)企及強(qiáng)區(qū)域性本土房企有望主要受益。潛臺(tái)詞是:活下來(lái)的房企,未來(lái)份額和利潤(rùn)率可能更好。
高盛電話會(huì)能引爆市場(chǎng),根本原因在于政策面已形成共振氛圍。中央層面,2025年12月中央經(jīng)濟(jì)工作會(huì)議已將“著力穩(wěn)定房地產(chǎn)市場(chǎng)”列為重點(diǎn)任務(wù),“控增量、去庫(kù)存、優(yōu)供給”的提法意味著新房供應(yīng)主動(dòng)受約束,與“2027年出現(xiàn)供給缺口”的判斷形成邏輯閉環(huán)。地方層面,8月以來(lái)一線城市密集加碼:北京將購(gòu)房社保門檻統(tǒng)一縮短至1年,上海“滬八條”轉(zhuǎn)向“疏通賣舊買新置換鏈條”,9月20日《住房公積金管理?xiàng)l例》修訂施行,公積金轉(zhuǎn)向全周期保障。
但真正被市場(chǎng)押注的是“930政策窗口”。月底臨近,市場(chǎng)博弈四季度為保年度目標(biāo)、房地產(chǎn)需要出一把力。如果出,年底可能再刺激一波購(gòu)買力;如果不出,情緒脈沖之后大概率重回震蕩。這種“政策日歷博弈”的特征,意味著本輪行情持續(xù)性高度依賴政策信號(hào)的兌現(xiàn)節(jié)奏。
表3 政策與事件時(shí)間軸(8.28—9.23)
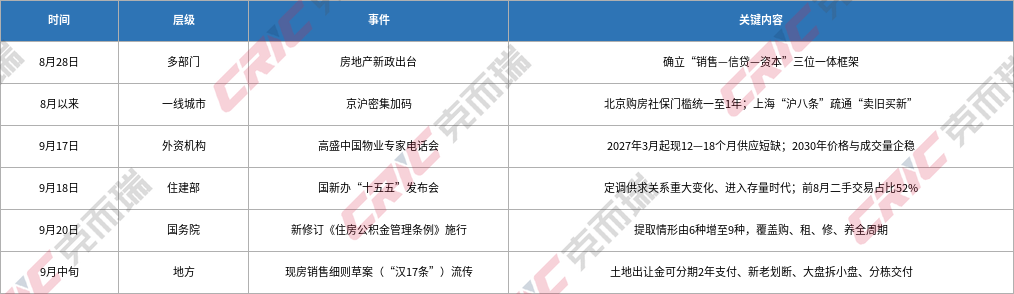
注:現(xiàn)房銷售細(xì)則與財(cái)政貼息均為未經(jīng)官方證實(shí)的傳聞,表中僅作信息梳理;政策時(shí)間以官方發(fā)布為準(zhǔn)。
數(shù)據(jù)來(lái)源:克而瑞研究中心整理。
政策博弈中最微妙的一環(huán)是國(guó)家隊(duì)收儲(chǔ)。2026年6月,央行3000億元保障性住房專項(xiàng)再貸款全面投放,全國(guó)70余城城投、安居集團(tuán)批量收購(gòu)滯銷現(xiàn)房與存量二手房。但收儲(chǔ)進(jìn)展并不順暢,癥結(jié)在于價(jià)格談不攏:地方希望低成本收購(gòu)以控制財(cái)政風(fēng)險(xiǎn),房企若售價(jià)不足以覆蓋已有融資則不愿出貨——賤賣意味著報(bào)表虧損,銀行還可能追加抵押。收儲(chǔ)對(duì)地產(chǎn)股估值傳導(dǎo)最間接,卻是判斷“政策底”能否轉(zhuǎn)為“市場(chǎng)底”的關(guān)鍵。
03
基本面驗(yàn)證:數(shù)據(jù)改善與隱憂并存
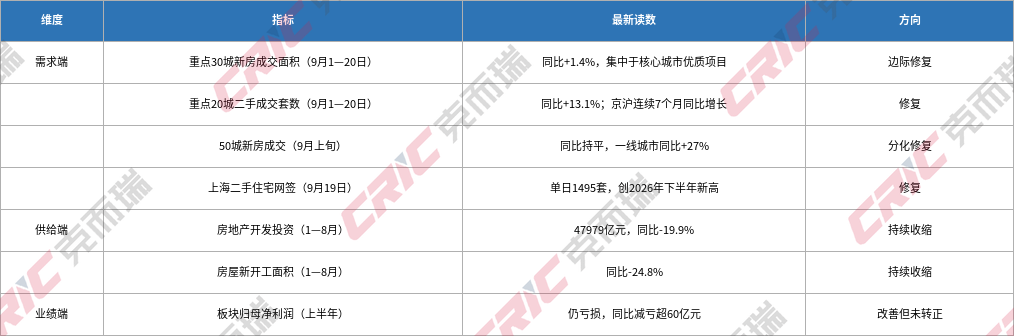
地產(chǎn)股上漲并非完全沒(méi)有基本面支撐,但結(jié)構(gòu)性分化值得警惕。“金九”旺季,上海二手房成交持續(xù)走高,9月19日單日網(wǎng)簽1495套,創(chuàng)2026年下半年以來(lái)單日新高;9月前十天50城新房成交同比持平,其中一線城市同比大增27%。9月1—20日重點(diǎn)30城新房成交面積同比微增1.4%,修復(fù)集中于核心城市優(yōu)質(zhì)板塊;重點(diǎn)20城二手住宅成交套數(shù)同比增長(zhǎng)13.1%,京滬已連續(xù)7個(gè)月同比增長(zhǎng)。
但隱憂同樣突出。1—8月,全國(guó)房地產(chǎn)開(kāi)發(fā)投資47979億元,同比下降19.9%;新開(kāi)工面積下降24.8%,房企投資意愿依然低迷。更關(guān)鍵的是,現(xiàn)房銷售制度的現(xiàn)金流沖擊是結(jié)構(gòu)性的——預(yù)售門檻提至主體結(jié)構(gòu)封頂、開(kāi)發(fā)貸還本后置,資金回籠周期大幅拉長(zhǎng),依靠預(yù)售回款滾動(dòng)開(kāi)發(fā)的模式難以為繼。這波漲的是估值,不是業(yè)績(jī):上半年板塊歸母凈利潤(rùn)仍虧損,同比減虧超60億元;市凈率處近10年約23%分位低位,多家頭部房企深度破凈。行情本質(zhì)是估值修復(fù)而非反轉(zhuǎn),銷售端若不能接續(xù),預(yù)期交易仍會(huì)反復(fù)。
表4 基本面數(shù)據(jù)對(duì)照:需求端修復(fù) vs 供給端收縮
數(shù)據(jù)來(lái)源:克而瑞研究中心整理。
04
綜合研判:三個(gè)維度的疊加與張力
匯率是被忽視的輔助變量。近期人民幣一度升破6.7關(guān)口,創(chuàng)三年半新高,驅(qū)動(dòng)力已從“中美利差”切換到“貿(mào)易順差+企業(yè)結(jié)匯”。地產(chǎn)股的核心邏輯不只是銷售數(shù)據(jù),還有資產(chǎn)價(jià)格的重估預(yù)期:人民幣升值既改善房企外債成本,也通過(guò)跨境資金流動(dòng)和預(yù)期重估傳導(dǎo)至資產(chǎn)價(jià)格。但它只是輔助變量,不構(gòu)成獨(dú)立驅(qū)動(dòng)。
本輪行情可概括為:短期政策博弈、中期制度重構(gòu)、長(zhǎng)期資產(chǎn)重估,三者疊加才有近期漲停潮;而其間的張力恰恰是最大的風(fēng)險(xiǎn)來(lái)源。政策博弈維度(貼息傳聞、930窗口)是“高彈性、低確定性”——傳聞能點(diǎn)燃情緒,落地節(jié)奏不可控;制度重構(gòu)維度(存量定調(diào)、現(xiàn)房銷售)是“方向明確、路徑漫長(zhǎng)”——制度轉(zhuǎn)向真實(shí),但影響房企報(bào)表需以年為單位;資產(chǎn)重估維度(人民幣升值)是“邏輯成立、傳導(dǎo)間接”——利好本幣資產(chǎn),但核心矛盾仍是銷售和現(xiàn)金流。
圖3:本輪行情的三層驅(qū)動(dòng):彈性與確定性的錯(cuò)配
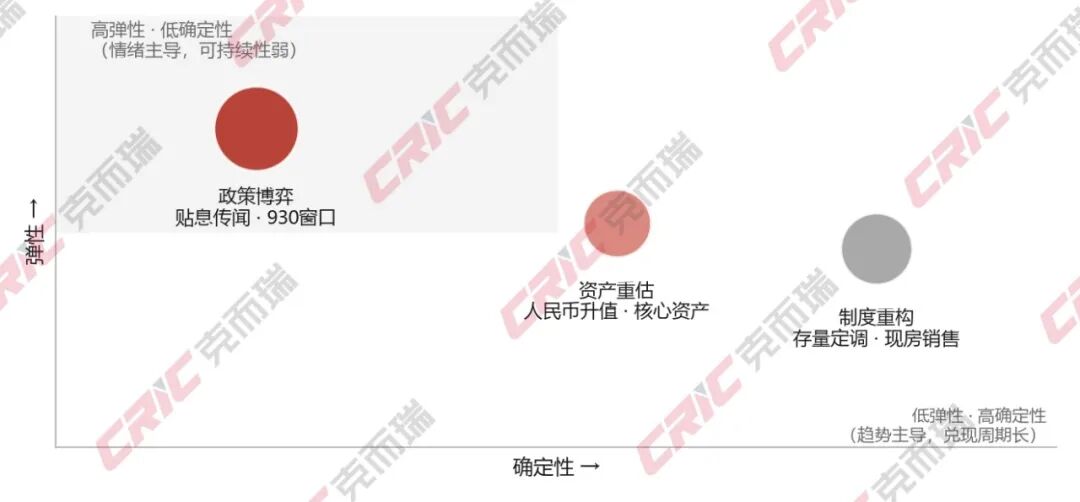
注:氣泡大小表示該維度對(duì)短期股價(jià)的解釋力,位置為定性判斷示意。
數(shù)據(jù)來(lái)源:克而瑞研究中心整理
三個(gè)維度疊加使短期情緒爆發(fā)力強(qiáng),但中期趨勢(shì)確立需等待更實(shí)質(zhì)性信號(hào):收儲(chǔ)實(shí)質(zhì)推進(jìn)、銷售數(shù)據(jù)持續(xù)改善而非單月脈沖、現(xiàn)房銷售對(duì)現(xiàn)金流的實(shí)際影響。漲停潮不代表趨勢(shì)反轉(zhuǎn),只代表一件事:市場(chǎng)對(duì)“政策底”的確認(rèn)正在加速。后續(xù)跟蹤930窗口、四季度銷售與收儲(chǔ)價(jià)格博弈。結(jié)構(gòu)上落點(diǎn)清晰:一是地產(chǎn)服務(wù)賽道——存量時(shí)代直接受益者;二是優(yōu)質(zhì)國(guó)資房企——成本低、資產(chǎn)質(zhì)量好,兼具政策紅利與出清中的并購(gòu)擴(kuò)張預(yù)期。可驗(yàn)證時(shí)點(diǎn)是10月“金九銀十”成交數(shù)據(jù),它把“政策題材”切換為“業(yè)績(jī)定價(jià)”。
風(fēng)險(xiǎn)提示:本文僅為行業(yè)盤面分析與邏輯梳理,所引數(shù)據(jù)均來(lái)自公開(kāi)渠道,不構(gòu)成任何投資建議。房地產(chǎn)行業(yè)受政策影響較大,銷售復(fù)蘇與政策落地均存在不確定性,連板個(gè)股波動(dòng)風(fēng)險(xiǎn)較高,請(qǐng)理性投資。
注:文章為作者獨(dú)立觀點(diǎn),不代表資產(chǎn)界立場(chǎng)。
題圖來(lái)自 Pexels,基于 CC0 協(xié)議
本文由“克而瑞地產(chǎn)研究”投稿資產(chǎn)界,并經(jīng)資產(chǎn)界編輯發(fā)布。版權(quán)歸原作者所有,未經(jīng)授權(quán),請(qǐng)勿轉(zhuǎn)載,謝謝!
原標(biāo)題: 近期地產(chǎn)股的爆發(fā)背后是三個(gè)維度的疊加與張力