 債市邦
作者:阿邦0504
來源:債市邦
文/債市邦
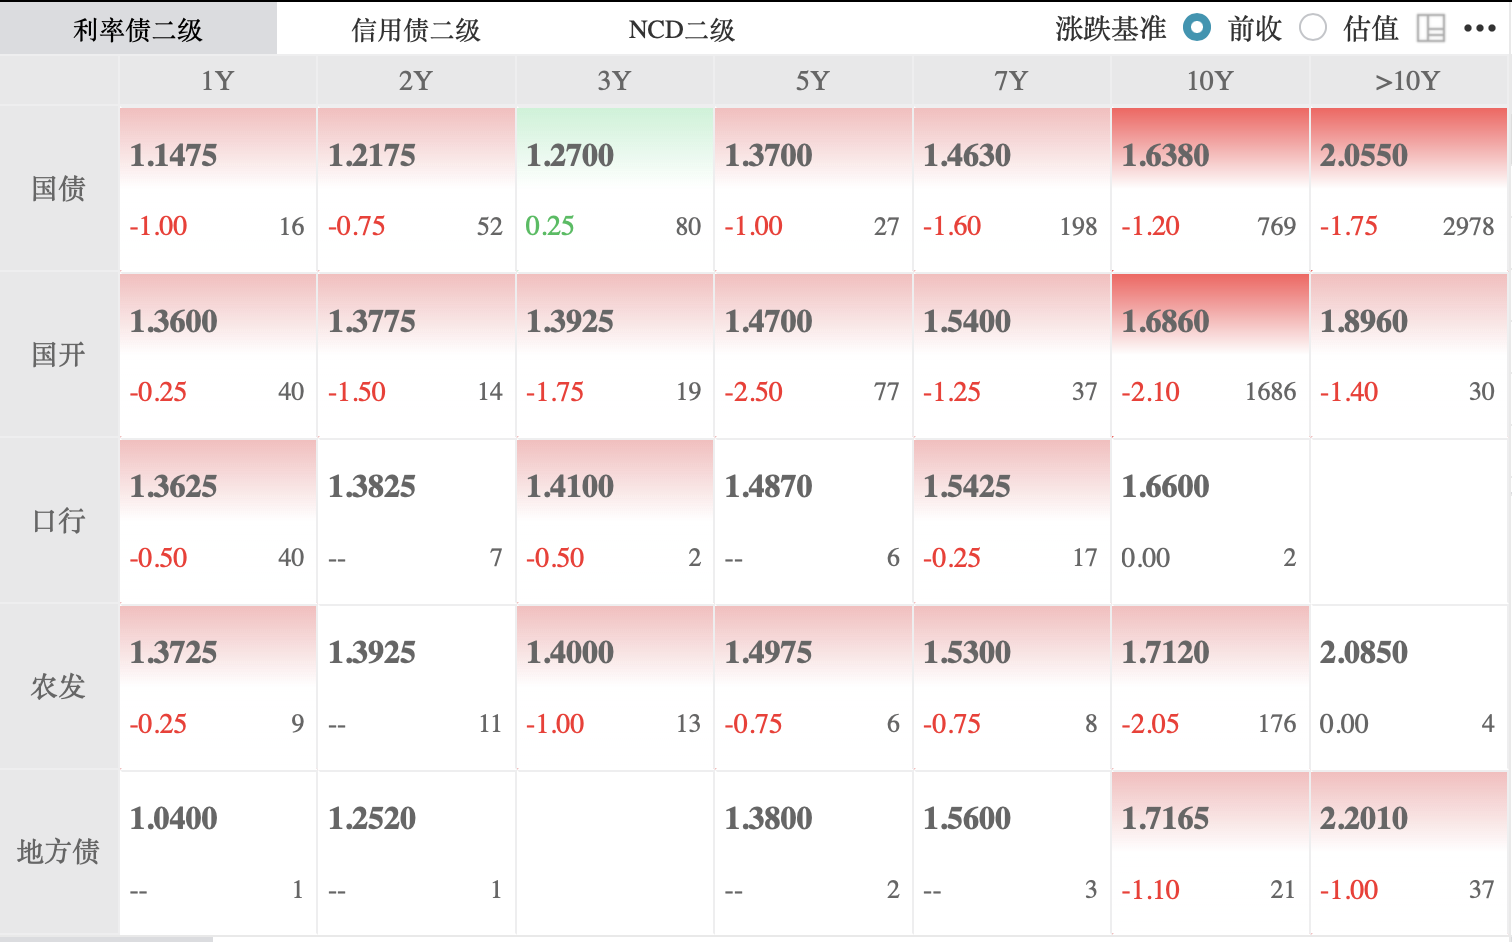
昨天長(zhǎng)債剛被監(jiān)管消息嚇出一身冷汗,今天上午30年國(guó)債延續(xù)昨天的跌勢(shì),上午11點(diǎn)半左右,收益率還一度沖到2.079%,比昨天收盤上行0.65BP,眼看著就要連續(xù)調(diào)整。
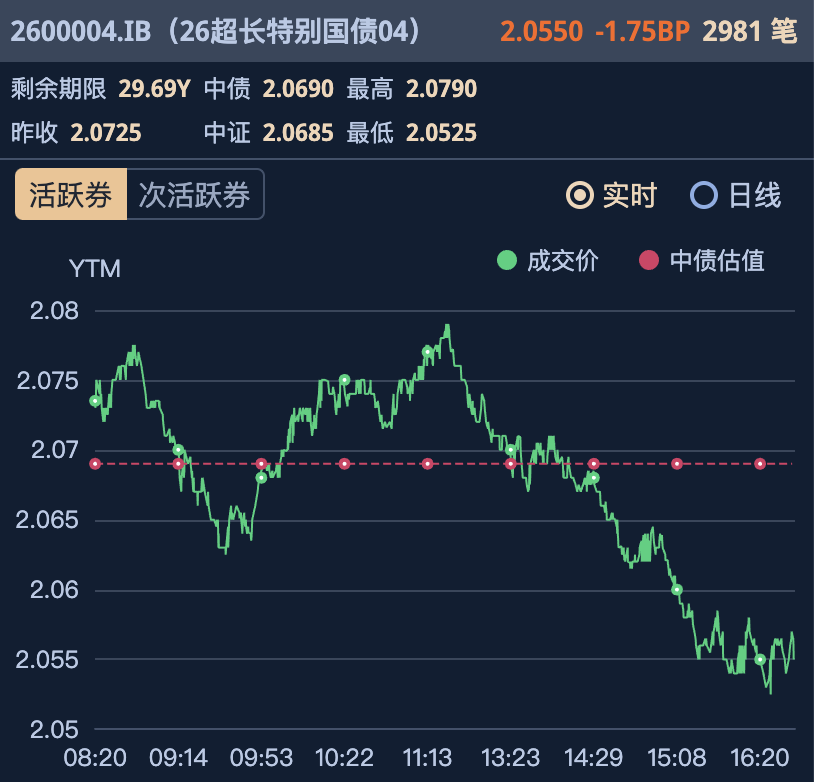
結(jié)果到了下午,行情突然反轉(zhuǎn),活躍券26超長(zhǎng)特別國(guó)債04開始加速下行,15點(diǎn)后跌破2.06%,最低觸及2.0525%。從日內(nèi)高點(diǎn)到低點(diǎn),收益率整整下行了2.65BP。
現(xiàn)券和期貨全線上漲,又是債狗們歡樂的一天。
隔壁股市也折騰了一天,但仰臥起坐全天白忙活。上證指數(shù)上午一度上漲接近1%,午后又把漲幅吐得差不多,最后靠著尾盤國(guó)家隊(duì)的“偷襲”,才勉強(qiáng)收漲0.24%,而沒有官軍支持的創(chuàng)業(yè)板繼續(xù)收綠,跌0.39%。
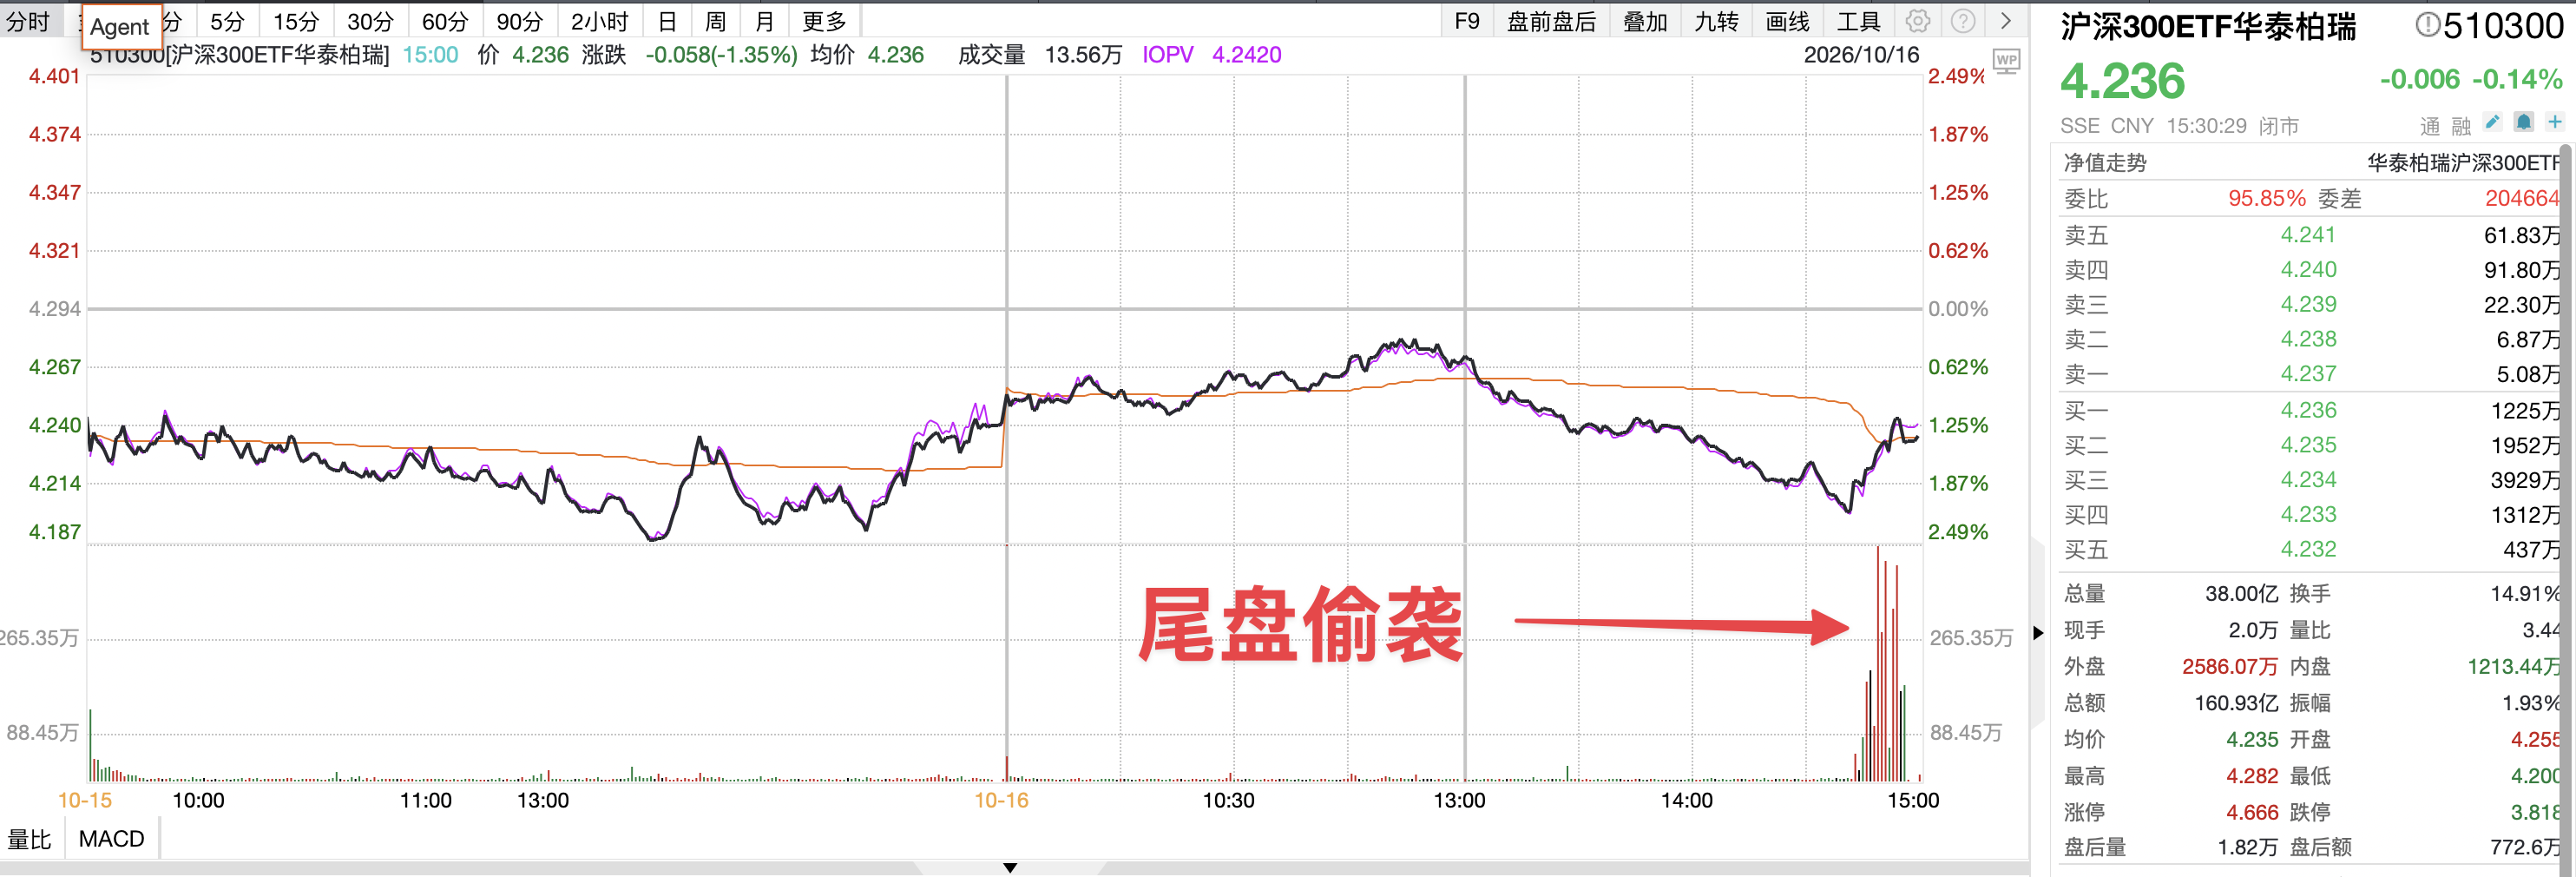
債市依然有人接盤,A股反彈還是那么費(fèi)勁,哎。
昨天晚上美國(guó)債市的表現(xiàn)也是讓人出乎意料。
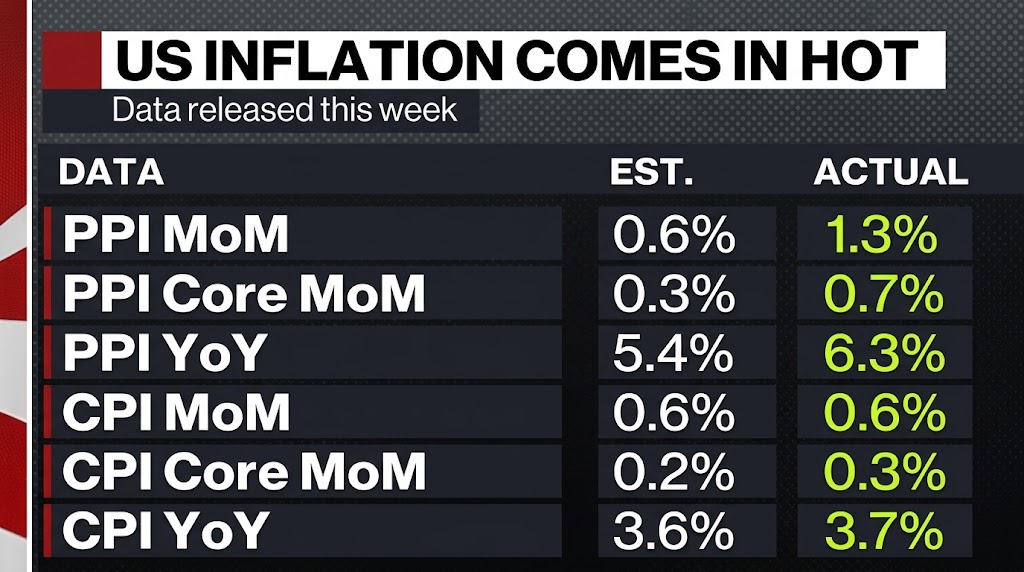
美國(guó)9月PPI同比大漲6.3%,環(huán)比上漲1.3%,都超過市場(chǎng)預(yù)期。前一天剛公布的CPI也超預(yù)期,美聯(lián)儲(chǔ)未來繼續(xù)加息的壓力顯然不小。
按理說,通脹越來越高,債券收益率應(yīng)該繼續(xù)往上走才對(duì)。
但昨晚10年期美債收益率不漲反跌,一口氣下行約10個(gè)基點(diǎn),回到5.09%附近。30年期收益率也下行接近10個(gè)基點(diǎn)。
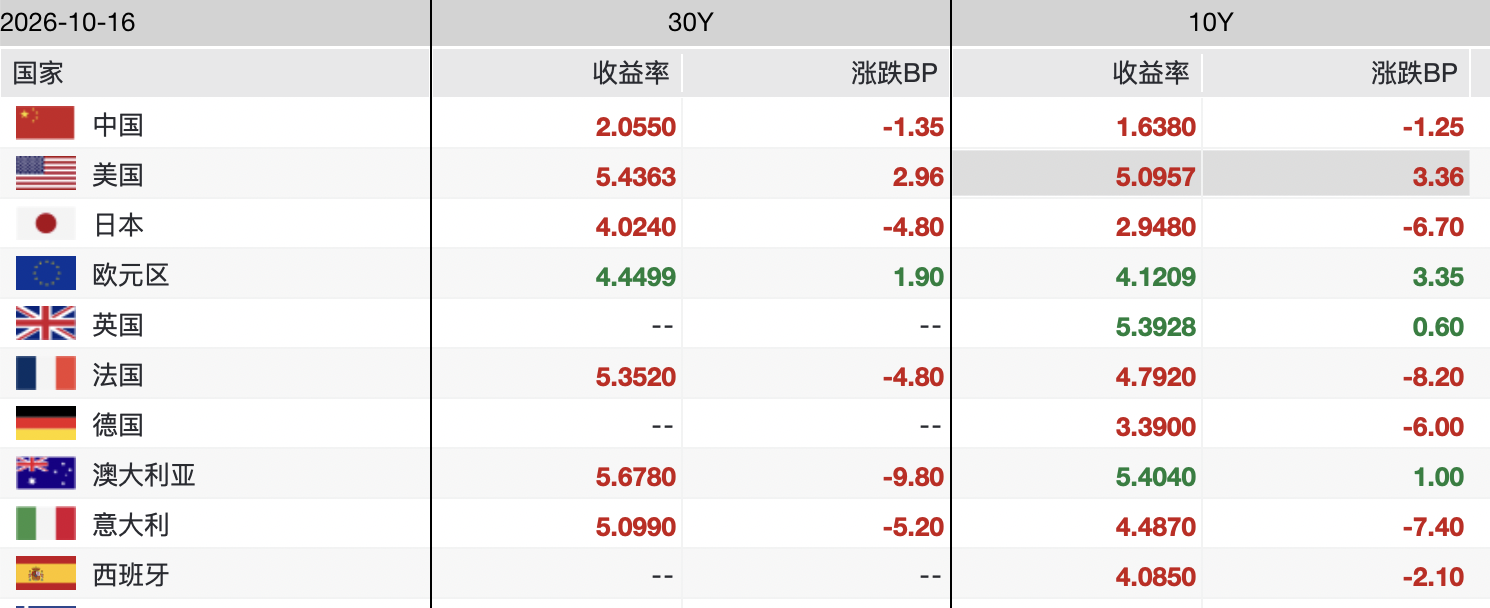
德國(guó)、法國(guó)等歐洲國(guó)家的政府債券同樣大漲。
通脹數(shù)據(jù)越難看,債券市場(chǎng)反倒越興奮。
過去一段時(shí)間,美國(guó)債市一直在交易經(jīng)濟(jì)過熱和美聯(lián)儲(chǔ)加息。
AI投資不斷擴(kuò)張,經(jīng)濟(jì)增長(zhǎng)韌性十足,通脹又遲遲壓不下去,長(zhǎng)期美債收益率一路走高。
但利率漲到一定程度,事情就開始變味了。
5%以上的10年期美債收益率,對(duì)債券投資者很有吸引力,對(duì)那些需要大量借錢的企業(yè)卻是沉重負(fù)擔(dān)。
尤其是最近AI信用債開始出現(xiàn)問題,高杠桿企業(yè)融資越來越困難,投資者開始擔(dān)心高利率最終會(huì)傷害經(jīng)濟(jì)增長(zhǎng)。
于是市場(chǎng)的關(guān)注點(diǎn)悄悄發(fā)生了變化。
原來擔(dān)心的是經(jīng)濟(jì)太好,通脹下不來;現(xiàn)在開始擔(dān)心利率太高,經(jīng)濟(jì)會(huì)不會(huì)被壓垮。
而前期美債空頭倉位比較擁擠,一旦資金轉(zhuǎn)向避險(xiǎn),空頭回補(bǔ)又會(huì)放大債券漲幅。
債券市場(chǎng)開始不再只盯著通脹,而是重新衡量高利率對(duì)經(jīng)濟(jì)的殺傷力。
當(dāng)然,一天的大漲還不足以證明美國(guó)加息周期即將結(jié)束。但通脹超預(yù)期卻壓不住債券價(jià)格,至少說明市場(chǎng)的交易邏輯正在松動(dòng)。
再回頭看國(guó)內(nèi),這幾天也是差不多的情形。
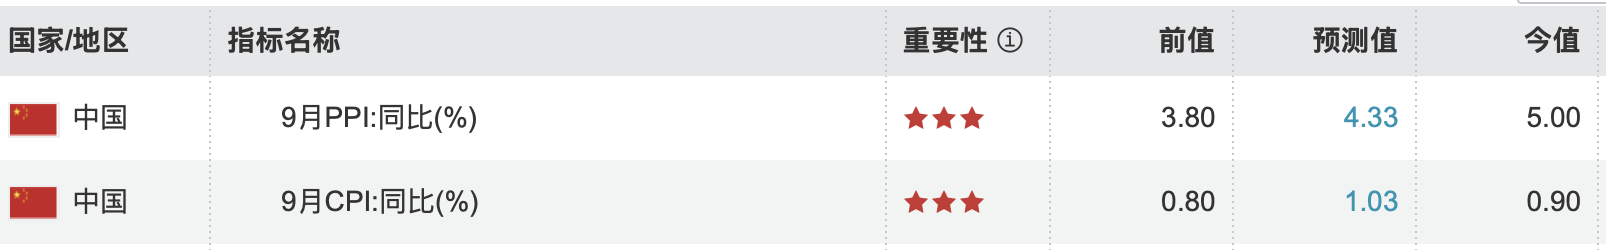
9月份PPI同比上漲5.0%,創(chuàng)下2022年6月以來的新高,比8月份又提高了1.2個(gè)百分點(diǎn),并且都超預(yù)期。
但仔細(xì)拆開數(shù)據(jù),就會(huì)發(fā)現(xiàn)這輪漲價(jià)的成色還是不足。
9月份生產(chǎn)資料價(jià)格同比上漲6.5%,生活資料價(jià)格卻下降0.1%。
說白了,上游原材料漲得很猛,終端消費(fèi)品卻沒什么漲價(jià)能力。
而且這次漲價(jià),有很大一部分來自中東局勢(shì)推高能源價(jià)格,以及有色金屬、部分AI相關(guān)電子產(chǎn)品需求走強(qiáng)。
原材料漲價(jià),不等于企業(yè)利潤(rùn)改善;PPI上漲,也不等于內(nèi)需已經(jīng)復(fù)蘇。
對(duì)不少中下游制造企業(yè)來說,反倒可能是成本先漲、利潤(rùn)被擠壓。
這也是為什么PPI已經(jīng)達(dá)到5%,CPI卻只有0.9%,核心CPI仍然只有1.0%。
工業(yè)品價(jià)格與終端消費(fèi)價(jià)格之間,存在一道明顯的裂縫。
債市牛馬們看得很清楚。
如果這輪PPI回升主要來自成本推動(dòng),而不是居民消費(fèi)和企業(yè)投資同步擴(kuò)張,那么它對(duì)貨幣政策的約束就沒有表面數(shù)字那么大。
甚至還有另一種風(fēng)險(xiǎn):上游價(jià)格漲得太快,進(jìn)一步擠壓中下游企業(yè)利潤(rùn),反而讓經(jīng)濟(jì)修復(fù)變得更加困難。
這也是阿邦認(rèn)為,有些朋友看到PPI漲到5%就判斷國(guó)內(nèi)債券牛市走到頭的線性思維不太靠譜的原因。
今天債市還有一件大事。2026年最后一期超長(zhǎng)期特別國(guó)債順利收官。
至此,今年1.3萬億元超長(zhǎng)期特別國(guó)債全部發(fā)行完畢。
今年最重要的一批超長(zhǎng)期國(guó)債供給,終于結(jié)束了。
對(duì)于長(zhǎng)期債券投資者來說,這意味著接下來超長(zhǎng)端面臨的供給壓力將有所緩解。
但是也別以為政府債券從此就不發(fā)了。
加上財(cái)政部近期安排使用的5500億元地方政府債務(wù)結(jié)存限額,后續(xù)新增地方債待發(fā)行規(guī)模合計(jì)還有1.45萬億元左右。
只是供給結(jié)構(gòu)開始變化,特別是超長(zhǎng)期特別國(guó)債集中發(fā)行結(jié)束,對(duì)30年、20年等超長(zhǎng)期期限的供需格局會(huì)形成一定改善。
債市對(duì)于新增財(cái)政政策的反應(yīng),也不能只看發(fā)債金額。
比如新增5500億元地方債結(jié)存限額,其中2500億元專項(xiàng)債用于具有實(shí)際資金需求的項(xiàng)目。
表面看,2500億元專項(xiàng)債似乎可以撬動(dòng)數(shù)倍投資。
但今年上半年,新增專項(xiàng)債真正用于項(xiàng)目資本金的比例只有8%左右。
如果按照這個(gè)比例,以及對(duì)應(yīng)項(xiàng)目的資本金要求估算,2500億元專項(xiàng)債直接帶動(dòng)的項(xiàng)目投資規(guī)模可能只有3100多億元。
遠(yuǎn)沒有想象中那么大的乘數(shù)效應(yīng)。
原因也很簡(jiǎn)單。
大量專項(xiàng)債直接用于項(xiàng)目建設(shè)、存量項(xiàng)目接續(xù)或者其他合規(guī)用途,并不是每一分錢都能充當(dāng)項(xiàng)目資本金,再從銀行撬出數(shù)倍貸款。
財(cái)政發(fā)債是確定的,財(cái)政資金轉(zhuǎn)化為多少新增投資,卻要看項(xiàng)目和融資需求。
這也是為什么新增財(cái)政政策不斷落地,債市卻沒有出現(xiàn)持續(xù)的大幅調(diào)整。
市場(chǎng)真正擔(dān)心的不是政府多發(fā)幾千億元債,而是這些錢能不能有效帶動(dòng)私人部門投資和消費(fèi)。
再看9月份金融數(shù)據(jù),另一個(gè)現(xiàn)象同樣值得琢磨。
非銀金融機(jī)構(gòu)存款當(dāng)月減少近2萬億元,居民和企業(yè)新增存款仍然存在定期化傾向。
一邊是股市持續(xù)調(diào)整,資金進(jìn)入風(fēng)險(xiǎn)資產(chǎn)的意愿下降;另一邊是居民和企業(yè)更愿意把錢放在期限較長(zhǎng)的存款里。
錢還在金融體系里,但周轉(zhuǎn)速度沒有明顯加快。
對(duì)于銀行來說,存款定期化雖然增加了一部分負(fù)債成本,卻也意味著負(fù)債穩(wěn)定性有所增強(qiáng)。
如果信貸投放依然偏弱,銀行就需要尋找其他資產(chǎn)承接這些資金。
高等級(jí)債券自然還是重要選擇,機(jī)構(gòu)配置需求依然沒有消失。
當(dāng)然,昨天監(jiān)管對(duì)部分機(jī)構(gòu)債券投資風(fēng)險(xiǎn)管理的提醒,也給交易盤敲了警鐘。
但阿邦覺得,不能把控制久期風(fēng)險(xiǎn)直接理解為央行準(zhǔn)備讓債券收益率大幅反彈。
監(jiān)管不希望機(jī)構(gòu)過度加杠桿、單邊押注長(zhǎng)債,與實(shí)體經(jīng)濟(jì)需要相對(duì)寬松的融資環(huán)境,本來就是兩回事。
而今天債市從上午下跌到下午反彈,至少說明多頭仍然有相當(dāng)強(qiáng)的承接能力。
把這些信息放到一起,阿邦對(duì)后續(xù)債市的判斷反而更加清楚了。
短期最大的壓力,來自監(jiān)管約束、交易擁擠和財(cái)政供給;中期最重要的支撐,仍然是實(shí)體融資需求不足,以及機(jī)構(gòu)持續(xù)存在的配置需求。
接下來真正需要觀察的,是漲價(jià)能否順利傳導(dǎo)到中下游企業(yè)利潤(rùn)、居民收入和消費(fèi)需求。
如果只有上游商品漲價(jià),而實(shí)體經(jīng)濟(jì)的內(nèi)生融資需求沒有明顯增強(qiáng),那么債券市場(chǎng)的基本面支撐就很難消失。
當(dāng)然,30年期國(guó)債已經(jīng)漲到這個(gè)位置,繼續(xù)依靠拉長(zhǎng)久期博取資本利得,風(fēng)險(xiǎn)收益比沒有前段時(shí)間那么舒服了。
相比之下,10年以內(nèi)的核心期限,可能更適合當(dāng)前既要保持債券倉位、又要控制利率波動(dòng)的投資者。
市場(chǎng)最有意思的地方就在這里。
美國(guó)通脹很高,美債開始擔(dān)心經(jīng)濟(jì)被高利率拖垮。
中國(guó)工業(yè)品價(jià)格也漲了不少,債市卻還在等待真正的需求復(fù)蘇。
同樣是漲價(jià),背后是兩種完全不同的經(jīng)濟(jì)故事。
注:文章為作者獨(dú)立觀點(diǎn),不代表資產(chǎn)界立場(chǎng)。
題圖來自 Pexels,基于 CC0 協(xié)議
本文由“債市邦”投稿資產(chǎn)界,并經(jīng)資產(chǎn)界編輯發(fā)布。版權(quán)歸原作者所有,未經(jīng)授權(quán),請(qǐng)勿轉(zhuǎn)載,謝謝!
原標(biāo)題: 通脹火熱,債市為什么還在漲?