資產(chǎn)界




最及時(shí)的信用債違約訊息,最犀利的債務(wù)危機(jī)剖析
作者:Osyth
來(lái)源:資產(chǎn)界
2026年上半年,金融圈一組低調(diào)數(shù)據(jù),慢慢揭開(kāi)所有人的債務(wù)底色。
銀登中心披露,24家持牌消費(fèi)金融機(jī)構(gòu)年內(nèi)集中掛出122期不良資產(chǎn)包,整體不良本息規(guī)模突破532億元,同比大幅增長(zhǎng)超七成,對(duì)應(yīng)超過(guò)1000萬(wàn)筆個(gè)人消費(fèi)貸款。
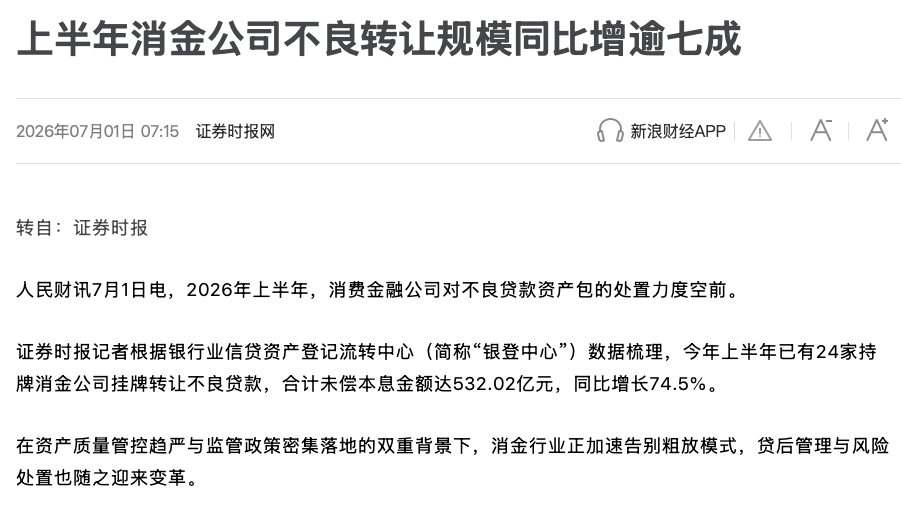
相比去年,掛牌機(jī)構(gòu)數(shù)量、資產(chǎn)規(guī)模、貸款筆數(shù)幾乎實(shí)現(xiàn)翻倍增長(zhǎng)。
不同于大眾固有印象里“年輕人超前消費(fèi)逾期”的故事,這千萬(wàn)筆壞賬的背后,真正的逾期主力軍,是平均年齡40歲左右的80后中年人。
他們是社會(huì)中堅(jiān)、家庭支柱,向來(lái)是金融機(jī)構(gòu)眼中的優(yōu)質(zhì)客群,如今卻集中陷入債務(wù)困境。
01
風(fēng)險(xiǎn)處置常態(tài)化
消費(fèi)金融行業(yè)正在經(jīng)歷一場(chǎng)從“快”到“穩(wěn)”的深刻轉(zhuǎn)型。
經(jīng)歷了多年高速擴(kuò)張,行業(yè)不再比拼誰(shuí)放貸更快,而是看誰(shuí)能更從容地消化存量風(fēng)險(xiǎn)。
2026年上半年,一個(gè)清晰的信號(hào)已經(jīng)釋放:開(kāi)展不良資產(chǎn)批量轉(zhuǎn)讓的持牌消費(fèi)金融機(jī)構(gòu)從去年的15家擴(kuò)大至24家,頭部與中小機(jī)構(gòu)同步加速出表。
風(fēng)險(xiǎn)處置,正在成為這個(gè)行業(yè)的常態(tài)化操作。
掛牌的不良資產(chǎn)呈現(xiàn)出清晰的兩極分化。
一部分是歷史遺留的“老賬”。
它們大多誕生于2015至2018年的高速擴(kuò)張期。
那時(shí)的信貸環(huán)境寬松,借錢(qián)容易,還款也看似輕松。
經(jīng)濟(jì)上行時(shí),一切都在良性循環(huán)里運(yùn)轉(zhuǎn)。
當(dāng)周期切換,那些缺乏足夠支撐的債務(wù)便開(kāi)始沉淀。
經(jīng)過(guò)多年清收無(wú)果后,如今集中進(jìn)入市場(chǎng)化處置通道。
另一部分則是“新賬”。
多家頭部機(jī)構(gòu)開(kāi)始將僅逾期百余天的債權(quán)批量掛出。
這與此前“能拖則拖、緩慢消化”的做法截然不同。
與其持續(xù)占用資本金、長(zhǎng)期投入清收成本,不如主動(dòng)斷舍離,通過(guò)市場(chǎng)化轉(zhuǎn)讓及時(shí)止損,輕裝上陣。
處置方式也在同步迭代。
無(wú)抵押個(gè)人消費(fèi)貸單筆金額小、借款分散,靠傳統(tǒng)催收或訴訟成本高、效率低。
通過(guò)銀登中心批量轉(zhuǎn)讓給地方AMC,已成為主流選擇。
長(zhǎng)賬齡資產(chǎn)低價(jià)成交的特征,也客觀暴露了個(gè)人信用不良的處置難度,倒逼行業(yè)尋找更精細(xì)、多元的解決路徑。
02
逾期主力換人了
這一輪不良出清,最值得關(guān)注的不是532億的規(guī)模,而是逾期人群畫(huà)像的徹底反轉(zhuǎn)。
過(guò)往消金不良多集中在年輕客群,超前消費(fèi)、無(wú)規(guī)劃借貸是主因。
但本輪頭部機(jī)構(gòu)公開(kāi)數(shù)據(jù)表明,逾期主力已經(jīng)轉(zhuǎn)向中年群體。
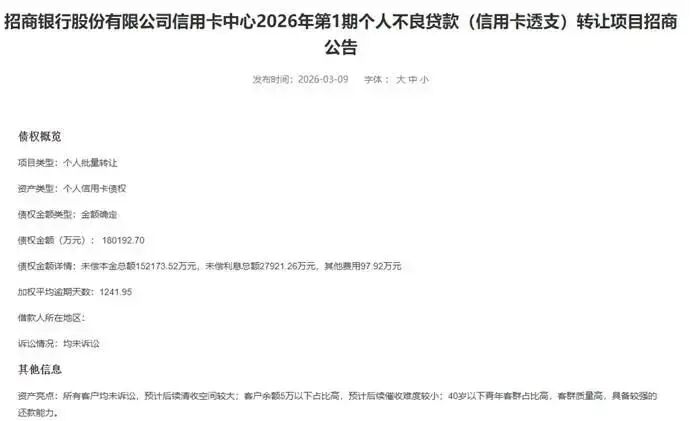
招行18億元信用卡不良包,借款人平均年齡39.96歲。
中銀消金的長(zhǎng)期逾期客群,集中在46歲左右。
中年家庭,正在成為債務(wù)承壓的核心群體。
這些人并非惡意逾期,壓力都來(lái)自現(xiàn)實(shí)生活的剛性支出。
從多個(gè)資產(chǎn)包的借款人畫(huà)像中,可以提煉出兩類(lèi)典型場(chǎng)景:一類(lèi)是普通工薪家庭。
一對(duì)80后夫妻,背著百萬(wàn)房貸,孩子要擇校補(bǔ)課,老人有慢病需要長(zhǎng)期吃藥,每月固定支出壓得死死的。
原本收支剛好平衡,一旦一方收入下調(diào),現(xiàn)金流立刻收緊。
為了填月度缺口,陸續(xù)借了多筆短期信貸周轉(zhuǎn),債務(wù)層層疊加,最終出現(xiàn)逾期。
另一類(lèi)是小微經(jīng)營(yíng)者。
做建筑、零售、餐飲的中年個(gè)體戶(hù),常年面臨墊資回款周期長(zhǎng)、應(yīng)酬開(kāi)支大的問(wèn)題。
員工工資要發(fā),店鋪要維持運(yùn)轉(zhuǎn),只能靠網(wǎng)貸、消金貸款周轉(zhuǎn)。
行情好時(shí)還能覆蓋本息,一旦淡季或回款延遲,高息債務(wù)快速堆積,周轉(zhuǎn)不動(dòng)了。
深究下去,這些困境源于同一個(gè)結(jié)構(gòu)性問(wèn)題:多重剛性支出與收入波動(dòng)之間的錯(cuò)配。
80后是商品房市場(chǎng)化后最大的一批置業(yè)人群,大多背負(fù)二三十年房貸,月供是固定支出里的大頭。
同時(shí)作為獨(dú)生子女一代,贍養(yǎng)老人、撫育子女的雙重責(zé)任全壓在身上,醫(yī)療、教育都是割不掉的剛需。
地產(chǎn)、互聯(lián)網(wǎng)、教培等80后集中就業(yè)的行業(yè),近幾年持續(xù)調(diào)整,崗位迭代、薪資浮動(dòng)成了常態(tài)。
收入不確定,支出固定,只能靠信貸來(lái)平滑資金缺口。
這種基于生活維穩(wěn)、經(jīng)營(yíng)周轉(zhuǎn)的借貸,和年輕人的透支消費(fèi),本質(zhì)上是兩回事。
截至2025年11月末,央行征信系統(tǒng)已經(jīng)收錄8.1億自然人的信貸信息。
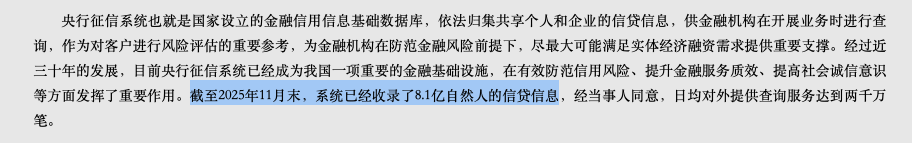
截圖自:中國(guó)人民銀行
龐大的信貸人群基數(shù)之下,當(dāng)大量分散的信用風(fēng)險(xiǎn)陸續(xù)暴露,對(duì)行業(yè)處置能力提出不小的現(xiàn)實(shí)考驗(yàn)。
03
風(fēng)控邏輯迭代,個(gè)貸處置能力成關(guān)鍵
這一輪大規(guī)模不良集中出清,給零售信貸行業(yè)上了一課。
過(guò)去授信,機(jī)構(gòu)看的是房產(chǎn)、流水、工作單位這些靜態(tài)指標(biāo)。
有房、有穩(wěn)定工作、中年,就被劃進(jìn)優(yōu)質(zhì)客群。
沒(méi)人追問(wèn)一句:房貸還剩多少?
家里有幾個(gè)老人要養(yǎng)?
行業(yè)萬(wàn)一波動(dòng),收入能撐多久?
粗放授信埋下的隱患,現(xiàn)在集中暴露了。
風(fēng)險(xiǎn)釋放之后,風(fēng)控邏輯也在迭代。
從“看靜態(tài)資質(zhì)”轉(zhuǎn)向“測(cè)動(dòng)態(tài)現(xiàn)金流”,精細(xì)化授信正在成為新標(biāo)準(zhǔn)。
與此同時(shí),個(gè)貸不良賽道的長(zhǎng)期增量?jī)r(jià)值也在凸顯。
532億只是表層供給,信用卡不良、個(gè)人經(jīng)營(yíng)貸壞賬、表內(nèi)核銷(xiāo)債權(quán),大批資產(chǎn)還在外面等著入市。
市場(chǎng)擴(kuò)容,門(mén)檻也在抬升。
合規(guī)收緊、債務(wù)人維權(quán)意識(shí)增強(qiáng)、個(gè)案處置越來(lái)越復(fù)雜。
對(duì)不良資產(chǎn)行業(yè)來(lái)說(shuō),拿到資產(chǎn)只是第一步,真正的難點(diǎn)在于后續(xù)盤(pán)活變現(xiàn)。
行業(yè)缺的不是資產(chǎn),是能搞定資產(chǎn)的人。
懂合規(guī)、懂談判、懂訴訟、懂定價(jià)的實(shí)戰(zhàn)型人才,才是當(dāng)下的稀缺資源。
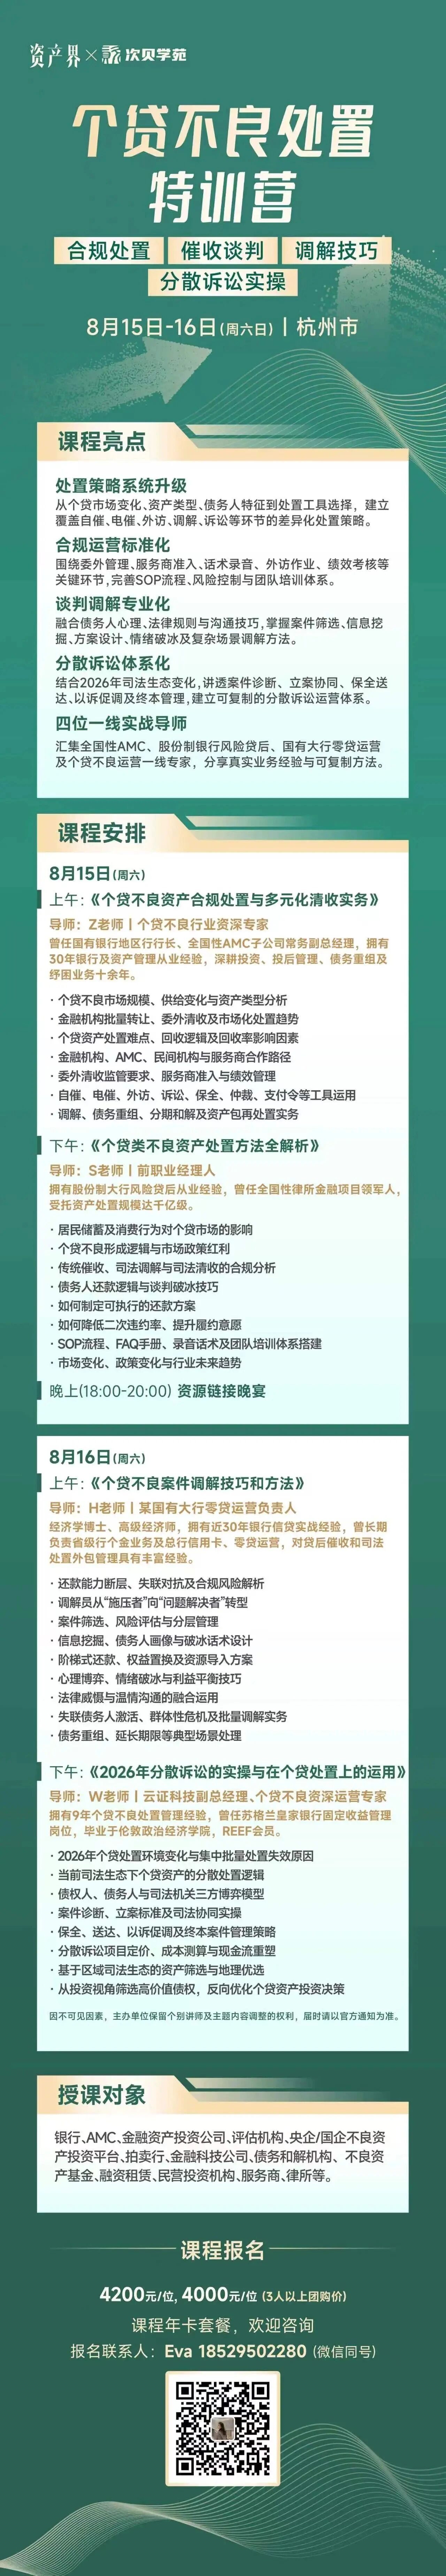
針對(duì)這些短板,資產(chǎn)界聯(lián)合次貝學(xué)苑,集合國(guó)有銀行、頭部AMC、金融律所、個(gè)貸科技運(yùn)營(yíng)的一線專(zhuān)家,推出個(gè)貸不良處置特訓(xùn)營(yíng)。
不講虛的,只拆實(shí)操:資產(chǎn)定價(jià)、合規(guī)清收、債務(wù)人談判、訴前調(diào)解、分散訴訟、機(jī)構(gòu)合作,每一條都是能直接用的方法論。
8月15日-16日,杭州,線下開(kāi)課。
同步安排行業(yè)閉門(mén)晚宴,資產(chǎn)、資金、渠道一次性對(duì)接。
存量時(shí)代的打法,該更新了。
*添加主編微信:wjki200921領(lǐng)資料進(jìn)特殊資產(chǎn)投資處置交流群
注:文章為作者獨(dú)立觀點(diǎn),不代表資產(chǎn)界立場(chǎng)。
題圖來(lái)自 Pexels,基于 CC0 協(xié)議
本文由“資產(chǎn)界”投稿資產(chǎn)界,并經(jīng)資產(chǎn)界編輯發(fā)布。版權(quán)歸原作者所有,未經(jīng)授權(quán),請(qǐng)勿轉(zhuǎn)載,謝謝!
原標(biāo)題: 消金圈大反轉(zhuǎn),這批人正成為逾期主力