 克而瑞地產(chǎn)研究
作者:克而瑞研究中心
來(lái)源:克而瑞地產(chǎn)研究
【核心觀點(diǎn)】
1
止跌回穩(wěn)目標(biāo)尚未達(dá)成,這是增量政策仍然存在的前提。2026年1—8月商品房銷售面積4.99億平方米,同比下降12.1%;銷售金額4.75萬(wàn)億元,同比下降13.0%;8月末待售7.53億平方米,北京、廣州等城市商品房去化周期普遍超出18個(gè)月合理區(qū)間上限。
2
中央層面的工具箱仍在擴(kuò)容,這是本輪盤點(diǎn)的基本背景。3月土地出讓增存掛鉤、7月住房公積金條例修訂、8月五部門同日出臺(tái)8份文件并推出三項(xiàng)基礎(chǔ)性制度、9月購(gòu)房貼息。供地、信貸、制度、財(cái)政四個(gè)方向七個(gè)月內(nèi)接續(xù)落地。
3
增量空間并未耗盡,但性質(zhì)已經(jīng)切換。總量型、貨幣型、行政型三類傳統(tǒng)工具的余量明顯收窄;結(jié)構(gòu)性、財(cái)政型、制度型三類才剛開(kāi)局,財(cái)政工具以929貼息首次進(jìn)場(chǎng),制度工具以828三項(xiàng)制度為代表鋪開(kāi)。各方向的余量極不均衡,且各有各的時(shí)間刻度。政策余量比較大的兩塊是收儲(chǔ)與貼息,政策緊迫性較強(qiáng)的是房企融資展期和換購(gòu)?fù)硕惱m(xù)期。
4
余量最大的方向,恰是約束最硬的方向,可兌現(xiàn)規(guī)模因此不由余量大小決定,而由約束硬度決定。存量房貸協(xié)商調(diào)整量級(jí)居首卻受凈息差約束,中央收儲(chǔ)資金機(jī)制同樣量級(jí)大而受收益自求平衡約束;成本低、不占銀行資本的方向推進(jìn)阻力最小。
5
政策增量空間不僅存在于工具箱內(nèi)部,更存在于與宏觀政策的協(xié)同接口上——住房租賃與存量房貸協(xié)商調(diào)整是修復(fù)居民資產(chǎn)負(fù)債表的兩個(gè)新接口,效力取決于就業(yè)與收入預(yù)期的修復(fù)。
6
政策降得了購(gòu)房的“財(cái)務(wù)門檻”,降不了“心理門檻”。居民看漲房?jī)r(jià)比例持續(xù)低位,房貸余額連續(xù)13個(gè)季度負(fù)增長(zhǎng),約束更多落在收入與房?jī)r(jià)預(yù)期一側(cè)。
7
政策空間不等于市場(chǎng)修復(fù)空間。貼息、個(gè)稅、公積金偏交易刺激;存量房貸調(diào)整偏資產(chǎn)負(fù)債表修復(fù);收儲(chǔ)偏庫(kù)存去化;展期、預(yù)售監(jiān)管偏風(fēng)險(xiǎn)緩釋;REITs稅制、城市更新立法、住房租賃偏制度供給。按“穩(wěn)市場(chǎng)”統(tǒng)一比較會(huì)高估短期效果。真正能形成凈新增購(gòu)房需求的工具有限,市場(chǎng)修復(fù)更取決于收入、就業(yè)與房?jī)r(jià)預(yù)期。
01
DEMAND
需求端
四條通道已接通,加碼空間取決于成本分擔(dān)與凈息差
需求端是本輪加碼最密集的一側(cè)。財(cái)政貼息、個(gè)稅扣除、公積金、存量房貸協(xié)商調(diào)整四條通道已全部接通,擴(kuò)圍余量基本寫(xiě)在現(xiàn)行文件里,能走多遠(yuǎn)主要取決于成本由誰(shuí)承擔(dān)。
購(gòu)房貼息
9月29日財(cái)金〔2026〕95號(hào)的核心安排是:限定首套住房、套型面積120平方米及以下且總價(jià)150萬(wàn)元及以下,貼息1個(gè)百分點(diǎn),暫定1年,中央與地方按9:1分擔(dān),明確不包括存量貸款置換。政策采取“免申即享”,六大行已于2026年9月30日公告,符合條件的貸款在每月收息時(shí)自動(dòng)扣減。這是中央財(cái)政資金第一次以“貼息”形式直接進(jìn)入居民購(gòu)房環(huán)節(jié)。
四類接口都可在現(xiàn)行框架內(nèi)調(diào)整:門檻上,雙門檻瞄準(zhǔn)庫(kù)存壓力最重、財(cái)政能力最弱的三四線城市,放寬上限或擴(kuò)展至改善性需求與“賣一買一”置換都不改變政策框架;力度上,1個(gè)百分點(diǎn)是可調(diào)參數(shù);期限上,“暫定1年”本質(zhì)是觀察窗口而非終止條款;對(duì)象上,排除存量貸款意味著存量是預(yù)留選項(xiàng)而非否定選項(xiàng)。這是需求端較容易加碼的一項(xiàng)。
成本是最主要的硬約束。廣發(fā)證券測(cè)算符合條件的交易金額約3.9萬(wàn)億元,年貼息成本約214億元;國(guó)聯(lián)民生證券估算年度區(qū)間為100億至300億元。兩項(xiàng)口徑不同,共同指向年成本200億元量級(jí),處于可承受區(qū)間。但如果覆蓋基數(shù)從年新增交易轉(zhuǎn)為存量余額,成本將從百億元級(jí)升至千億元級(jí),因此存量方向有兩條路徑:財(cái)政貼息擴(kuò)至存量(受赤字約束)與存量房貸利率協(xié)商調(diào)整(銀行讓利,不占赤字額度)。除成本約束外,政策余量還取決于政策目標(biāo)、符合條件的實(shí)際貸款規(guī)模、財(cái)政預(yù)算安排、中央地方分擔(dān)機(jī)制以及刺激需求的實(shí)際效率等。
如果后續(xù)市場(chǎng)持續(xù)調(diào)整,購(gòu)房貼息“暫定1年”到期后延期或轉(zhuǎn)入常態(tài)化工具箱,屬擴(kuò)圍型的遠(yuǎn)期形態(tài);2026年政府工作報(bào)告設(shè)立的1000億元財(cái)政金融協(xié)同促內(nèi)需專項(xiàng)資金,為常態(tài)化提供了現(xiàn)成歸口。
個(gè)稅
需求端的稅收工具不止貼息。個(gè)人所得稅環(huán)節(jié)已有兩條現(xiàn)行通道,均屬擴(kuò)圍型。
住房貸款利息扣除等的是提標(biāo)。國(guó)發(fā)〔2018〕41號(hào)第十四條規(guī)定首套住房貸款利息按每月1000元定額扣除、最長(zhǎng)240個(gè)月、只能享受一次,標(biāo)準(zhǔn)自2018年未變。提高扣除標(biāo)準(zhǔn)、將范圍從首套擴(kuò)至二套,都不需要新設(shè)稅目。
換購(gòu)住房個(gè)人所得稅退稅等的是續(xù)期,這是第二個(gè)已設(shè)到期日的缺口。財(cái)政部、稅務(wù)總局、住房城鄉(xiāng)建設(shè)部2026年第3號(hào)公告將執(zhí)行期明確為2026年1月1日至2027年12月31日。到期后續(xù)期在技術(shù)層面具備條件,是否續(xù)、何時(shí)續(xù)取決于稅收政策的整體取向。
公積金
《住房公積金管理?xiàng)l例(修訂)》(國(guó)務(wù)院令第844號(hào))于2026年7月31日通過(guò)、9月20日施行,其中,提取情形由6種拓展至9種,新增裝修自住住房、支付物業(yè)費(fèi),并設(shè)置“國(guó)務(wù)院批準(zhǔn)的其他住房消費(fèi)情形”作為兜底條款;靈活就業(yè)人員可自愿繳存(我國(guó)靈活就業(yè)人員規(guī)模已超2億),36個(gè)試點(diǎn)城市已有超200萬(wàn)人參加;提取審批壓至3日、貸款審批壓至10日。
兜底條款是最值得關(guān)注的開(kāi)放接口——租房、適老化改造、房屋安全體檢等新增用途只需國(guó)務(wù)院層面一次批準(zhǔn)即可納入。繳存擴(kuò)面轉(zhuǎn)化率仍低,繳存補(bǔ)貼與權(quán)益對(duì)等是可擴(kuò)展工具;與房屋三項(xiàng)制度的銜接已在地方出現(xiàn),長(zhǎng)沙從廉租房建設(shè)補(bǔ)充資金中按2%計(jì)提購(gòu)買房屋體檢和保險(xiǎn)服務(wù)。公積金正從“購(gòu)房金融工具”演變?yōu)椤熬幼∠M(fèi)的準(zhǔn)財(cái)政賬戶”。
卡點(diǎn)在資金池的地區(qū)分布。公積金屬地化管理,樓市冷的城市資金沉淀多而需求弱,需求強(qiáng)的城市反而資金緊張;全國(guó)統(tǒng)籌機(jī)制缺位,同樣的擴(kuò)圍動(dòng)作在不同城市效果差異極大。
存量房貸
在盤點(diǎn)的擴(kuò)圍型工具中,其影響量級(jí)居首。2026年8月28日,央行、金融監(jiān)管總局印發(fā)《關(guān)于改革完善房地產(chǎn)信貸管理推動(dòng)加快構(gòu)建房地產(chǎn)發(fā)展新模式的意見(jiàn)》,明確建立存量房貸利率協(xié)商調(diào)整機(jī)制:偏離幅度閾值由央行、金融監(jiān)管總局動(dòng)態(tài)調(diào)整,借款人可主動(dòng)申請(qǐng),銀行應(yīng)在合理期限內(nèi)響應(yīng),置換貸款按新發(fā)放貸款管理但不得突破首付比例與利率下限。
當(dāng)前多數(shù)存量房貸利率仍在3.5%以上,而2026年二季度新發(fā)放商業(yè)性個(gè)人住房貸款加權(quán)平均利率約3.06%,偏離幅度已超過(guò)2023年啟動(dòng)下調(diào)時(shí)的水平。若按2023年先例估算,每年減少借款人利息支出可達(dá)1600億至1700億元——這是盤點(diǎn)的工具中唯一能對(duì)居民現(xiàn)金流量表產(chǎn)生千億元級(jí)影響的一項(xiàng)。
凈息差主要影響推進(jìn)節(jié)奏而非改變方向。2026年二季度商業(yè)銀行凈息差為1.41%,處于歷史低位;5年期以上LPR為3.5%已連續(xù)16個(gè)月未變,銀行讓利空間有限。可行方式是“分檔、分步、定向”——先覆蓋利率最高的存量部分、先針對(duì)壓力最大的群體。若偏離閾值動(dòng)態(tài)調(diào)整機(jī)制運(yùn)行平穩(wěn),下一步可能從“協(xié)商調(diào)整”走向“自動(dòng)調(diào)整”,即偏離達(dá)到閾值時(shí)系統(tǒng)自動(dòng)觸發(fā)利率變更。
02
SUPPLY
存量與供給端
收儲(chǔ)落差最大,供地規(guī)則時(shí)間最長(zhǎng)
存量消化與增量管控是同一問(wèn)題的兩端。收儲(chǔ)講的是已經(jīng)建出來(lái)的房子怎么辦,供地規(guī)則講的是今后還建多少。兩端都不缺政策授權(quán),缺的是把授權(quán)變成規(guī)模的條件。
收儲(chǔ)
同樣是專項(xiàng)債收儲(chǔ),兩端的進(jìn)度相差約35倍。據(jù)第三方市場(chǎng)研究機(jī)構(gòu)統(tǒng)計(jì),截至2026年9月底,用于收購(gòu)存量商品房的專項(xiàng)債累計(jì)僅超135億元,超2.3萬(wàn)套、超190萬(wàn)平方米,2026年以來(lái)發(fā)行76億元;用于收回收購(gòu)存量閑置土地的已發(fā)行約4787億元,公示超6000宗、用地超3.1億平方米,總金額超8100億元,發(fā)行進(jìn)度約58%。
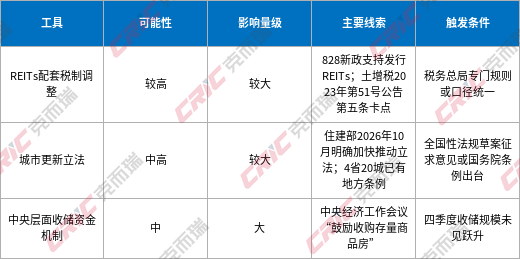
圖1 專項(xiàng)債收儲(chǔ)規(guī)模差異
數(shù)據(jù)來(lái)源:克而瑞研究中心整理。
這不能歸因?yàn)轭~度不足。專項(xiàng)債“自審自發(fā)”試點(diǎn)已擴(kuò)至十四個(gè)省市,保障性住房再貸款與PSL利率年內(nèi)均有下調(diào),政策實(shí)施規(guī)模差異顯著,反映兩類資產(chǎn)在定價(jià)和收益實(shí)現(xiàn)機(jī)制上的不同。具體來(lái)看:
一是定價(jià)博弈。多地以“同地段保障性住房重置價(jià)格”(劃撥土地成本+建安成本+不超過(guò)5%利潤(rùn))為參考上限,與房企市場(chǎng)預(yù)期存在系統(tǒng)性價(jià)差;揚(yáng)州“政府指導(dǎo)價(jià)+市場(chǎng)競(jìng)價(jià)”、廣州重點(diǎn)收購(gòu)市場(chǎng)價(jià)下浮20%左右的房源是可復(fù)制的探索。
二是收益自求平衡。專項(xiàng)債要求項(xiàng)目收益覆蓋本息,土地收儲(chǔ)能放量是因?yàn)槭諆?chǔ)后再出讓有明確現(xiàn)金流,商品房收儲(chǔ)放不出來(lái)是因?yàn)樽饨鸹貓?bào)無(wú)法覆蓋成本——這是兩端分化的根本原因。擴(kuò)圍路徑包括擴(kuò)大保障性住房再貸款使用范圍、允許省級(jí)統(tǒng)籌調(diào)配專項(xiàng)債額度向收儲(chǔ)傾斜、通過(guò)保租房REITs打通退出(北京市已于2026年4月落地試點(diǎn))。
三是與保交樓銜接。現(xiàn)房銷售制僅適用于新出讓土地項(xiàng)目,存量在建項(xiàng)目的保交樓需求仍在——白名單項(xiàng)目貸款已超7萬(wàn)億元(金融監(jiān)管總局),但專項(xiàng)債收儲(chǔ)能否覆蓋“已售未交付”項(xiàng)目尚未形成制度性安排。
收儲(chǔ)的落差最大且已有明確政策授權(quán),量級(jí)能否躍升取決于定價(jià)機(jī)制能否松動(dòng)、項(xiàng)目收益能否覆蓋本息。
供地規(guī)則與商改住
2026年3月,自然資源部會(huì)同國(guó)家林草局印發(fā)《關(guān)于進(jìn)一步做好自然資源要素保障的通知》,把供地規(guī)則的口徑推到近年最緊的一檔:實(shí)行“盤活一畝才能新增一畝”的增存掛鉤,新增建設(shè)用地原則上不用于經(jīng)營(yíng)性房地產(chǎn)開(kāi)發(fā)。同期,自然資發(fā)〔2025〕226號(hào)為土地用途依法轉(zhuǎn)換提供了上位依據(jù),此后深圳等地出臺(tái)既有非居住房屋轉(zhuǎn)換辦法,商改住從個(gè)案走向“一城一辦法”。
這是盤點(diǎn)工具中唯一的規(guī)則型余量——不需要新增財(cái)政資金,也不占用銀行資本,靠改寫(xiě)規(guī)則即可改變供給結(jié)構(gòu),成本主要落在地方財(cái)政一側(cè):土地出讓收入仍是地方可支配財(cái)力的重要來(lái)源,控增量意味著短期出讓收入進(jìn)一步承壓。
兩個(gè)可調(diào)尺度都在中央層面。其一,“原則上不用于”是留了口子的表述,例外清單如何界定、由誰(shuí)核定,是中央可直接調(diào)節(jié)的尺度;其二,商改住目前以地方辦法為主,從“一城一辦法”上升為全國(guó)性規(guī)則屬范圍擴(kuò)面,涉及地價(jià)補(bǔ)繳標(biāo)準(zhǔn)、規(guī)劃調(diào)整程序、稅費(fèi)處理三項(xiàng)統(tǒng)一。共同點(diǎn)是緊迫性不高而確定性較高——不占額度、不占資本,改寫(xiě)的是三到五年的供給曲線而非當(dāng)期成交量。
城市更新
“十五五”任務(wù)已經(jīng)落定:改造城鎮(zhèn)老舊小區(qū)11.5萬(wàn)個(gè)、5000個(gè)社區(qū)實(shí)施完整社區(qū)建設(shè)、更新加裝電梯57.5萬(wàn)臺(tái)、建設(shè)改造地下管網(wǎng)約77萬(wàn)公里,以及1500個(gè)老舊街區(qū)廠區(qū)與300片歷史文化街區(qū)改造提升。任務(wù)端已明確,懸念在資金。
2026年中央預(yù)算內(nèi)投資安排970億元支持老舊小區(qū)與危舊房改造,超長(zhǎng)期特別國(guó)債投放1600億元支持地下管網(wǎng),連同其他事項(xiàng)全年中央層面投入約3300億元。對(duì)照五年任務(wù)量,中央財(cái)政是“引導(dǎo)”而非“兜底”,缺口需由地方專項(xiàng)債、政策性金融與社會(huì)資本填補(bǔ)。
金融工具端已開(kāi)了口子:《城市更新項(xiàng)目貸款管理辦法(試行)》首次設(shè)立城市更新專屬貸款品種。范圍端,城中村改造已在35個(gè)城市試點(diǎn),擴(kuò)圍方向?yàn)楦脑旆秶鷶U(kuò)展、安置方式向貨幣化與房票安置傾斜,后者可直接對(duì)接存量商品房去化。
短板是資金到位率:超70%的城市更新項(xiàng)目依賴政策性資金(行業(yè)調(diào)研),地方配套能力受債務(wù)率約束。這一條短期確定性弱于收儲(chǔ),但它是少數(shù)同時(shí)具備“任務(wù)已定、工具已設(shè)、資金渠道已開(kāi)”三項(xiàng)條件的方向。
03
FUNDING
資金端
四條通道齊備,缺的是能算得過(guò)賬的項(xiàng)目
額度端已經(jīng)在松,項(xiàng)目端才是真約束
2026年4月財(cái)政部將專項(xiàng)債“自審自發(fā)”試點(diǎn)擴(kuò)大至十四個(gè)省市,年初央行將保障性住房再貸款利率降至1.25%,2026年9月29日PSL利率下調(diào)25個(gè)基點(diǎn)至1.5%、年內(nèi)累計(jì)50個(gè)基點(diǎn)。歷史先例證明這條通道量級(jí)足夠大:PSL于2014年創(chuàng)設(shè),2014—2019年累計(jì)凈新增超3.5萬(wàn)億元,是上一輪棚改貨幣化安置的主要資金來(lái)源;2023年12月凈新增3500億元定向支持“三大工程”。
但專項(xiàng)債要求項(xiàng)目收益覆蓋本息,這條硬性要求把“給額度”和“形成實(shí)物工作量”隔開(kāi)了。化解著力點(diǎn)應(yīng)從“給額度”轉(zhuǎn)向“改機(jī)制”:擴(kuò)大專項(xiàng)債用作項(xiàng)目資本金的范圍、允許跨項(xiàng)目統(tǒng)籌收益、通過(guò)貼息與擔(dān)保降低項(xiàng)目對(duì)自身現(xiàn)金流的要求、用REITs與資產(chǎn)證券化打通退出。
PSL的下一步是投向擴(kuò)面。工具本身已存在,將投向從棚改、“三大工程”擴(kuò)至收儲(chǔ)與城市更新屬擴(kuò)圍而非創(chuàng)設(shè);年內(nèi)利率下調(diào)50個(gè)基點(diǎn)已為定向投放預(yù)留價(jià)格空間,觸發(fā)條件為資金缺口信號(hào)明確且赤字約束上升,卡點(diǎn)是需有明確項(xiàng)目池與償還安排。
政策性金融工具
這一通道必須單獨(dú)識(shí)別,因?yàn)樗鉀Q的是專項(xiàng)債與再貸款都解決不了的問(wèn)題——項(xiàng)目資本金。2026年安排的新型政策性金融工具規(guī)模為8000億元,由政策性金融機(jī)構(gòu)通過(guò)股權(quán)投資、股東貸款等方式投放,資金全部用作項(xiàng)目資本金,重點(diǎn)投向“六張網(wǎng)”、交通物流、城市更新、新型工業(yè)化等領(lǐng)域。先例已驗(yàn)證其撬動(dòng)效果:2025年5000億元工具支持2300多個(gè)項(xiàng)目,撬動(dòng)項(xiàng)目總投資約7萬(wàn)億元。
對(duì)房地產(chǎn)的意義有兩點(diǎn)。其一,城市更新明確在投向清單內(nèi),補(bǔ)上了“資金到位率”缺口的一個(gè)來(lái)源——專項(xiàng)債受收益自求平衡約束、地方配套受債務(wù)率約束,資本金工具恰好落在兩者都不覆蓋的位置。其二,工具已創(chuàng)設(shè)并連續(xù)兩年安排,可調(diào)的是額度與投向清單,屬擴(kuò)圍型。卡點(diǎn)在項(xiàng)目?jī)?chǔ)備質(zhì)量而非資金:資本金工具同樣要求項(xiàng)目現(xiàn)金流可覆蓋,只是卡在鏈條更前端。
不動(dòng)產(chǎn)私募基金
828新政中證監(jiān)會(huì)《關(guān)于資本市場(chǎng)支持構(gòu)建房地產(chǎn)發(fā)展新模式的意見(jiàn)》明確提出“持續(xù)推進(jìn)不動(dòng)產(chǎn)私募投資基金試點(diǎn)工作”。它與REITs互補(bǔ):REITs解決存量資產(chǎn)的退出(需要稅制破題),不動(dòng)產(chǎn)私募基金解決增量項(xiàng)目的資本金注入(工具已創(chuàng)設(shè),可調(diào)的是試點(diǎn)范圍、管理人資質(zhì)門檻和投向清單)。
擴(kuò)圍方向清晰——擴(kuò)大試點(diǎn)范圍、放寬投向清單將城市更新與保租房納入、允許與REITs銜接退出。卡點(diǎn)有三:稅收中性、合格投資者范圍、退出通道依賴REITs或并購(gòu)市場(chǎng)。其中,退出端若遲遲不通,資本金端的資金進(jìn)入意愿會(huì)持續(xù)受限。
04
INSTITUTION
制度與房企端
框架已成,執(zhí)行尺度與到期時(shí)點(diǎn)決定節(jié)奏
828新政重構(gòu)了商品房銷售的制度底座,留下一批可調(diào)參數(shù)。這一端的共同特征是框架已成、差的是執(zhí)行尺度與一次明確,其中兩項(xiàng)掛著明確的到期日。
預(yù)售資金監(jiān)管
828新政《關(guān)于完善商品住房銷售制度的通知》(建房規(guī)〔2026〕3號(hào))對(duì)預(yù)售資金監(jiān)管做了實(shí)質(zhì)性重構(gòu):預(yù)售門檻從“±0以上”提高到主體結(jié)構(gòu)封頂;監(jiān)管資金從“重點(diǎn)監(jiān)管”擴(kuò)展為“全程監(jiān)管”,首付款與按揭全部進(jìn)入監(jiān)管賬戶直至竣工驗(yàn)收;監(jiān)管額度按工程造價(jià)的一定比例核定,可根據(jù)企業(yè)信用等級(jí)和項(xiàng)目風(fēng)險(xiǎn)狀況動(dòng)態(tài)調(diào)整;允許以銀行保函替代部分監(jiān)管資金,但保函額度不得超過(guò)監(jiān)管總額的30%。
兩個(gè)參數(shù)都在可調(diào)區(qū)間。監(jiān)管額度目前按工程造價(jià)的一定比例統(tǒng)一核定,可按企業(yè)信用等級(jí)、項(xiàng)目風(fēng)險(xiǎn)等級(jí)、區(qū)域市場(chǎng)狀況分檔設(shè)定;保函替代比例30%的上限同樣是參數(shù),可逐步提高,但需配套銀行風(fēng)險(xiǎn)定價(jià)能力。差異化監(jiān)管有助于提高項(xiàng)目資金使用效率,實(shí)際釋放規(guī)模取決于監(jiān)管額度、工程進(jìn)度及賬戶余額等因素。
落地障礙在執(zhí)行端:各地對(duì)“主體結(jié)構(gòu)封頂”的認(rèn)定標(biāo)準(zhǔn)、撥付節(jié)點(diǎn)、保函接受度不一,銀行風(fēng)險(xiǎn)定價(jià)能力不足,中小銀行尤為明顯。擴(kuò)圍方向是以差異化監(jiān)管替代一刀切。
房屋體檢等三項(xiàng)制度
房屋體檢、房屋安全管理資金(房屋養(yǎng)老金)、房屋保險(xiǎn)三項(xiàng)制度的推進(jìn)鏈條清晰:2023年3月住房城鄉(xiāng)建設(shè)部等15部門聯(lián)合發(fā)文要求各地開(kāi)展試點(diǎn);2026年初發(fā)布《關(guān)于加強(qiáng)房齡25年以上住宅管理的指導(dǎo)意見(jiàn)》,明確房齡25年以上住宅小區(qū)須每5年體檢一次。目前全國(guó)已有上海、北京、寧波等20多個(gè)城市納入試點(diǎn)。
地方樣本已經(jīng)跑通。長(zhǎng)沙將“為6萬(wàn)棟老舊房屋安全體檢”列入2026年十大重點(diǎn)民生實(shí)事,實(shí)際覆蓋6.3萬(wàn)棟;建立“公共賬戶+個(gè)人賬戶”雙賬戶機(jī)制——公共賬戶從住房公積金廉租房建設(shè)補(bǔ)充資金中按2%計(jì)提,用于購(gòu)買房屋體檢及倒塌損失、人身傷亡、臨時(shí)安置、應(yīng)急加固維修四類基礎(chǔ)險(xiǎn)種。
下一步是全國(guó)性文件推廣。“建立房屋全生命周期管理制度”已寫(xiě)入“十五五”規(guī)劃建議,住房城鄉(xiāng)建設(shè)部部長(zhǎng)倪虹2026年1月明確“建立房屋體檢、房屋安全管理資金、房屋保險(xiǎn)等制度”,框架已基本成型。但仍有三項(xiàng)未統(tǒng)一:公共賬戶的計(jì)提比例、基數(shù)與跨地區(qū)調(diào)劑規(guī)則,個(gè)人賬戶(維修資金)的使用范圍與續(xù)籌機(jī)制,體檢發(fā)現(xiàn)隱患后的整改責(zé)任與資金歸屬。
住房租賃
《住房租賃條例》(國(guó)務(wù)院令第812號(hào))已于2025年9月15日施行,是住房租賃領(lǐng)域首部國(guó)家級(jí)行政法規(guī)。核心安排包括:租賃資金監(jiān)管賬戶制度(租金、押金應(yīng)存入監(jiān)管賬戶);租金監(jiān)測(cè)與指導(dǎo)機(jī)制,城市政府可發(fā)布租金參考價(jià);對(duì)租賃企業(yè)分級(jí)分類管理;經(jīng)紀(jì)機(jī)構(gòu)不得賺取租金差價(jià)。
制度框架已到位,配套細(xì)則仍以地方為主:租賃資金監(jiān)管賬戶的開(kāi)設(shè)、使用、撥付節(jié)點(diǎn)全國(guó)尚無(wú)統(tǒng)一規(guī)則,租金參考價(jià)的發(fā)布頻率、覆蓋范圍、約束力待細(xì)化。擴(kuò)圍方向包括將租賃住房納入專項(xiàng)債支持范圍、擴(kuò)大保障性住房再貸款使用、推動(dòng)“租購(gòu)?fù)瑱?quán)”實(shí)質(zhì)落地,以及通過(guò)保租房REITs擴(kuò)募形成“收儲(chǔ)—改造—運(yùn)營(yíng)—退出”閉環(huán)。
制約在回報(bào)率。機(jī)構(gòu)化租賃滲透率仍低,多數(shù)城市租金回報(bào)率不足2%,低于融資成本,這是比制度缺失更硬的約束。租賃制度與購(gòu)房貼息、公積金共同構(gòu)成居住消費(fèi)三根支柱,政策目標(biāo)從“鼓勵(lì)買房”轉(zhuǎn)向“支持居住”,但這一轉(zhuǎn)向能否成立取決于租金回報(bào)率能否修復(fù)。
房企融資展期
本項(xiàng)是到期日最近、也最緊迫的一個(gè)。929貼息的“暫定1年”屬觀察期設(shè)置而非截止日期,單列為觀察窗口。開(kāi)發(fā)貸款、信托貸款等存量融資合理展期政策的適用期限,已由中國(guó)人民銀行、金融監(jiān)管總局2024年9月24日通知延長(zhǎng)至2026年12月31日;828新政同步配套,個(gè)人住房貸款最長(zhǎng)期限由30年延長(zhǎng)至40年,開(kāi)發(fā)貸期限拉長(zhǎng)至覆蓋開(kāi)工到竣工備案,預(yù)售項(xiàng)目開(kāi)發(fā)貸最長(zhǎng)5年、現(xiàn)房銷售項(xiàng)目7年。
時(shí)間缺口本身即構(gòu)成擴(kuò)圍接口。距到期不足三個(gè)月,若年底前不發(fā)布新一輪展期安排,2027年初可能面臨存量開(kāi)發(fā)貸與信托貸款到期壓力集中釋放。參照白名單貸款“期限最長(zhǎng)可接續(xù)至5年”的已有設(shè)計(jì),續(xù)接在技術(shù)上具備條件,但是否以發(fā)文形式明確、于何時(shí)明確,尚待觀察。
卡點(diǎn)不是能力問(wèn)題,是時(shí)點(diǎn)問(wèn)題——不續(xù)作則風(fēng)險(xiǎn)自動(dòng)釋放。四季度國(guó)務(wù)院常務(wù)會(huì)議與中央經(jīng)濟(jì)工作會(huì)議是兩個(gè)可能的明確時(shí)點(diǎn)。
行政工具退出
截至目前,全國(guó)尚未全面取消限購(gòu)的只剩北京、上海、深圳核心區(qū)域和海南部分地區(qū)。行政工具的邊際效力遞減,中央層面可做的更多是“確認(rèn)”而非“加碼”,參數(shù)調(diào)整權(quán)已主要下沉到城市一級(jí)。
05
NEW FRONTIERS
三個(gè)從無(wú)到有的方向
前四部分按政策作用的板塊展開(kāi),本部分換用另一個(gè)維度:按“是否存在現(xiàn)行政策框架”分類,二者是交叉關(guān)系而非并列關(guān)系,判斷依據(jù)為三條線索:官方表態(tài)、試點(diǎn)經(jīng)驗(yàn)、歷史先例。
REITs配套稅制
828新政中證監(jiān)會(huì)明確支持依托租賃住房、城市更新等項(xiàng)目發(fā)行REITs或作為擴(kuò)募資產(chǎn),通道已經(jīng)打開(kāi);但《財(cái)政部 稅務(wù)總局關(guān)于繼續(xù)實(shí)施企業(yè)改制重組有關(guān)土地增值稅政策的公告》(2023年第51號(hào))第五條明確,改制重組暫不征收土地增值稅的政策“不適用于房地產(chǎn)轉(zhuǎn)移任意一方為房地產(chǎn)開(kāi)發(fā)企業(yè)的情形”,直接卡住房企將存量資產(chǎn)裝入REITs的通道。
這是三項(xiàng)中唯一純規(guī)則型缺口——不需要新增資金,只需要打開(kāi)一條被現(xiàn)行規(guī)則堵住的通道。觸發(fā)條件為稅務(wù)總局出臺(tái)專門規(guī)則或統(tǒng)一認(rèn)定口徑(涉稅政策沿革:財(cái)政部、稅務(wù)總局2022年第3號(hào)、2023年第51號(hào)、2026年第13號(hào)公告)。其溢出效應(yīng)不止于REITs本身:退出端打通,不動(dòng)產(chǎn)私募基金的資金才敢進(jìn)。
中央層面收儲(chǔ)資金機(jī)制
中央經(jīng)濟(jì)工作會(huì)議已提出“鼓勵(lì)收購(gòu)存量商品房”,但資金安排目前主要落在地方專項(xiàng)債上,中央層面尚無(wú)對(duì)應(yīng)工具。這是三項(xiàng)中影響量級(jí)最大的一項(xiàng),與收儲(chǔ)落差直接對(duì)應(yīng),中央是否出手,將在很大程度上決定這一方向能否形成量級(jí)。
更可能的形態(tài)是貼息、擔(dān)保或風(fēng)險(xiǎn)補(bǔ)償,而非本金投入:中央財(cái)政直接出資難度大,而收益自求平衡的約束并不因出資方換成中央而解除。
城市更新立法
住建部2026年10月明確“國(guó)家層面目前正在研究制定城市更新相關(guān)法規(guī),地方已有超20個(gè)城市出臺(tái)了地方城市更新條例”。地方先行的格局已經(jīng)形成,缺的是一部全國(guó)性法規(guī)。
立法解決的是四項(xiàng)制度性堵點(diǎn):產(chǎn)權(quán)登記、規(guī)劃調(diào)整、利益分配、歷史遺留問(wèn)題。這些堵點(diǎn)難以靠政策性資金繞過(guò),也是城市更新“任務(wù)已定、資金待配”在制度層面的根因。觸發(fā)條件為全國(guó)性法規(guī)草案公開(kāi)征求意見(jiàn),或國(guó)務(wù)院《城市更新條例》出臺(tái)。
表1 三個(gè)從無(wú)到有的方向:可能性與觸發(fā)條件
數(shù)據(jù)來(lái)源:克而瑞研究中心整理。
06
EFFECTIVENESS
政策空間不等于市場(chǎng)修復(fù)空間
增量政策的邊際效力評(píng)估
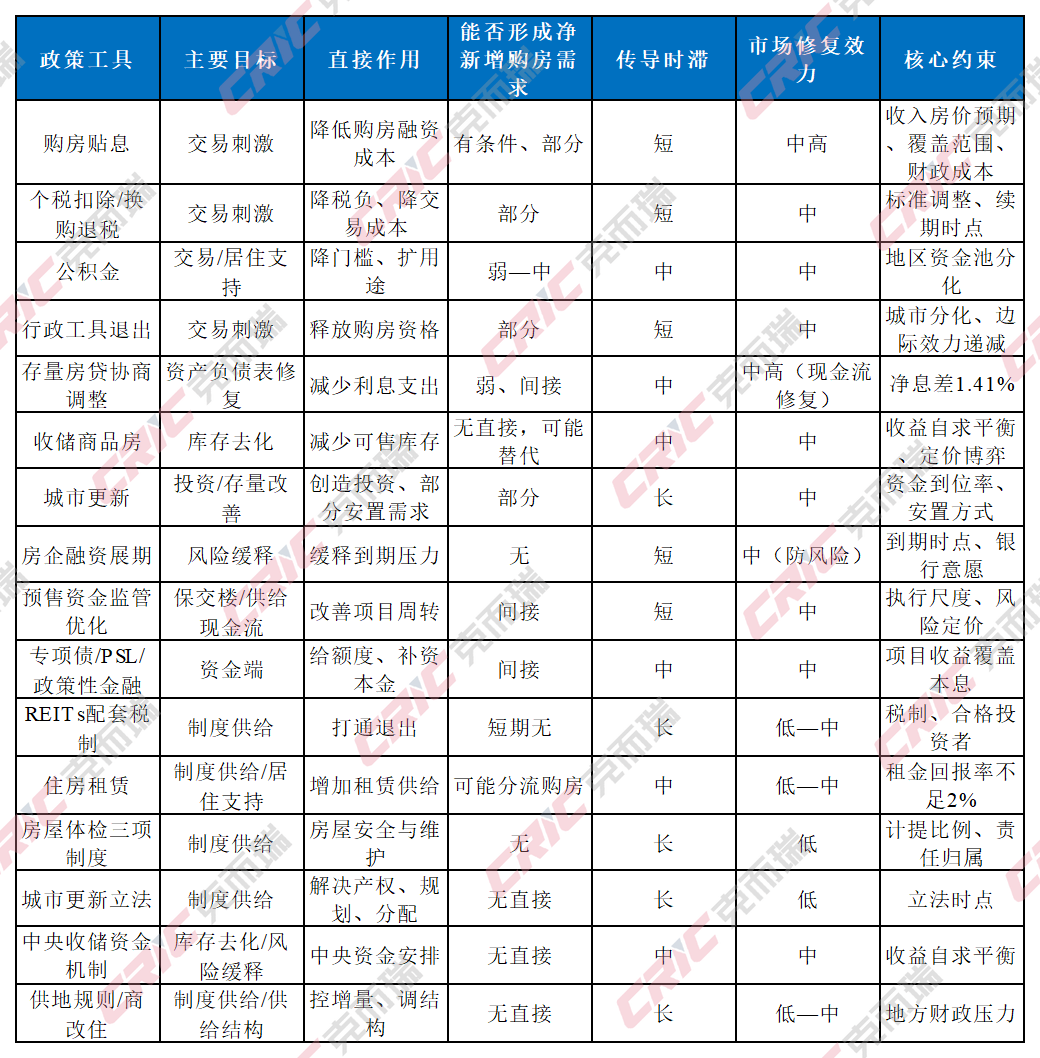
政策空間是政府能力概念,市場(chǎng)修復(fù)空間是傳導(dǎo)效果概念。兩者之間至少隔著四道漏損:目標(biāo)錯(cuò)配、凈新增不足、傳導(dǎo)時(shí)滯、預(yù)期約束。若把全部工具放在“穩(wěn)市場(chǎng)”一個(gè)目標(biāo)下比較,容易高估部分政策的短期效果。
表2 增量政策目標(biāo)分類與市場(chǎng)修復(fù)效力評(píng)估
數(shù)據(jù)來(lái)源:克而瑞研究中心整理。
07
BOUNDARIES
四條邊界與優(yōu)先級(jí)判斷
四條邊界
財(cái)政約束:總量有余量,成本分擔(dān)結(jié)構(gòu)是關(guān)鍵。根據(jù)當(dāng)前房地產(chǎn)市場(chǎng)銷售規(guī)模測(cè)算,929貼息年成本在200億元量級(jí),尚在可承受區(qū)間;但若向存量延伸或收儲(chǔ)全面放量,成本將躍升至數(shù)千億元級(jí)。核心不在總量而在分擔(dān)結(jié)構(gòu)——中央與地方9:1的分擔(dān)模式能否復(fù)制到其他工具取決于地方財(cái)力,這個(gè)比例本身反映出地方配套能力不足。2026年赤字率與上年持平、新增專項(xiàng)債與超長(zhǎng)期特別國(guó)債規(guī)模上升,意味著增量財(cái)政資源更多通過(guò)債務(wù)而非赤字投放,工具形態(tài)將偏向?qū)m?xiàng)債、政策性金融與貼息擔(dān)保。
地方債務(wù)約束:缺的不是額度,是能算得過(guò)賬的項(xiàng)目。收儲(chǔ)、城市更新、保障房均以專項(xiàng)債為主要資金來(lái)源,卡點(diǎn)主要在項(xiàng)目收益覆蓋本息這一硬性要求。
銀行約束:1.41%的凈息差(2026年二季度,數(shù)據(jù)與影響測(cè)算見(jiàn)“存量房貸”一節(jié))明顯壓縮了存量房貸協(xié)商調(diào)整這一“影響量級(jí)居首”工具的可行性;融資邏輯從主體信用切換為項(xiàng)目信用后,銀行的項(xiàng)目評(píng)估與風(fēng)險(xiǎn)定價(jià)能力面臨新要求,構(gòu)成一條隱性約束。
預(yù)期約束:政策可以降低購(gòu)房成本,但無(wú)法單獨(dú)改變居民對(duì)收入、就業(yè)和房?jī)r(jià)的長(zhǎng)期預(yù)期。這是四條中最難被政策直接作用的一條。據(jù)中國(guó)人民銀行儲(chǔ)戶調(diào)查(2025年四季度),看漲房?jī)r(jià)的比例僅8.5%;截至2026年6月末,個(gè)人住房貸款余額已連續(xù)13個(gè)季度負(fù)增長(zhǎng)——約束更多來(lái)自收入與房?jī)r(jià)預(yù)期,而非利率與首付。
優(yōu)先級(jí)
兩類政策空間合并排序,需同時(shí)考慮時(shí)間緊迫性、落地確定性與市場(chǎng)修復(fù)效力。時(shí)間緊迫性看是否已設(shè)定到期日,落地確定性看資金與規(guī)則是否已有安排,市場(chǎng)修復(fù)效力看能否形成凈新增需求或防止風(fēng)險(xiǎn)釋放。
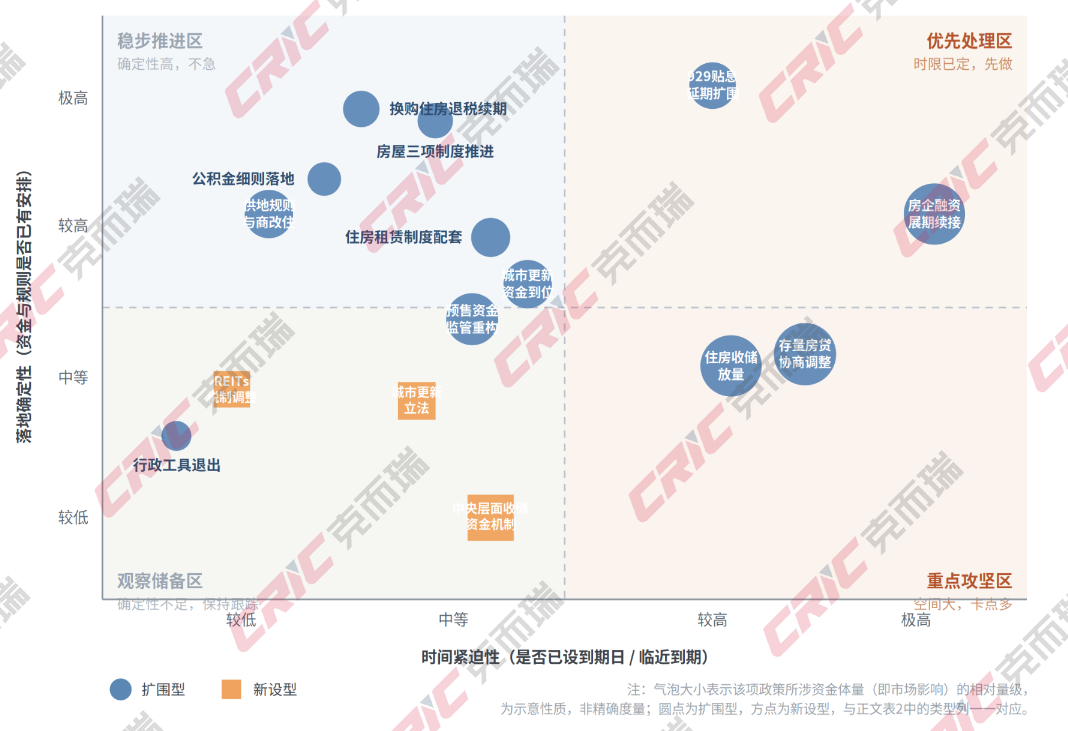
圖2 增量政策優(yōu)先級(jí)排序
數(shù)據(jù)來(lái)源:克而瑞研究中心整理。
分階段判斷:
短期(2026Q4—2027H1)優(yōu)先處理展期續(xù)接、收儲(chǔ)放量、貼息延期三項(xiàng)。其中,展期續(xù)接是防風(fēng)險(xiǎn),收儲(chǔ)放量是去庫(kù)存,貼息延期是降成本,三者市場(chǎng)修復(fù)路徑不同,不宜用同一“穩(wěn)市場(chǎng)”口徑評(píng)價(jià)。
中期(2027—2028)依次為存量房貸協(xié)商調(diào)整、房屋體檢等三項(xiàng)制度全國(guó)推開(kāi)、住房租賃配套、城市更新資金到位、供地規(guī)則與商改住全國(guó)性規(guī)則、REITs配套稅制改革、城市更新立法。按市場(chǎng)修復(fù)效力,應(yīng)先存量房貸和城市更新資金,后制度型工具。
更準(zhǔn)確地說(shuō),中央政策空間仍有結(jié)構(gòu)性余量,但市場(chǎng)修復(fù)空間并不由余量大小決定。短期政策應(yīng)優(yōu)先選擇傳導(dǎo)鏈條短、凈新增需求明確、不占銀行資本、不形成大規(guī)模財(cái)政敞口的工具;中長(zhǎng)期則需通過(guò)收入、就業(yè)、資產(chǎn)負(fù)債表修復(fù)和制度供給,打開(kāi)預(yù)期約束。政策空間的最大增量,可能不在房地產(chǎn)工具箱內(nèi)部,而在就業(yè)、收入、財(cái)政金融協(xié)同等宏觀接口。
注:文章為作者獨(dú)立觀點(diǎn),不代表資產(chǎn)界立場(chǎng)。
題圖來(lái)自 Pexels,基于 CC0 協(xié)議
本文由“克而瑞地產(chǎn)研究”投稿資產(chǎn)界,并經(jīng)資產(chǎn)界編輯發(fā)布。版權(quán)歸原作者所有,未經(jīng)授權(quán),請(qǐng)勿轉(zhuǎn)載,謝謝!
原標(biāo)題: 中央層面房地產(chǎn)增量政策可用空間評(píng)估