 克而瑞地產研究
作者:克而瑞研究中心
來源:克而瑞地產研究
核心摘要
“金九”收官,市場再次呈現“旺季不旺”的慣性。8月末“828新政”開啟供給端制度重構,9月末財政貼息接棒落地,政策密度為近年罕見;但9月50個重點城市新建商品住宅成交約1020萬平方米,環比僅增2.4%、同比降幅擴大至20.1%,降幅較8月擴大9.6個百分點,而同期新增供應1368萬平方米,環比翻倍,供應放量亦未能帶動成交企穩,“金九”成色處于近年同期低位。
總量平淡之下,城市分化加劇:北京、天津、沈陽、合肥、蘇州等15城成交同比正增,成都、杭州、青島、長沙等16城同比跌超三成。本文選取北京、上海、成都、西安、武漢、珠海六座重點城市作為觀測樣本,覆蓋一線、強二線及三四線三個能級,且均為8月以來密集出臺公積金優化、購房補貼等政策工具的城市。數據顯示,六城表現高度分化:北京因8月先行松綁,成為一線唯一同環比雙增的城市;上海旺季紅利未及兌現;西安、武漢在供應放量下成交環比改善,成都則呈典型的“供強需弱”;珠海則供應自8月低基數大幅回補,成交卻延續下行、同比跌超四成。整體來看,政策紅利向成交的傳導存在明顯時滯,疊加二手分流與居民杠桿意愿偏弱,政策對成交的帶動整體弱化。
01 “金九”市場總覽:供應脈沖與成交修復的“溫差”
9月新房供應呈現典型的季節性脈沖特征。據CRIC監測,50個重點城市9月新增供應1368萬平方米,環比大幅增長103.6%,創年內單月新高。這一放量主要受兩方面因素驅動:一是房企為沖刺年度業績目標,在“金九”傳統旺季集中推盤;二是前期集中供地形成的項目儲備在三季度末集中取證、扎堆入市。
成交端的表現則更為疲弱。50個重點城市9月新建商品住宅成交約1020萬平方米,環比僅增長2.4%,同比降幅反而擴大至20.1%,“金九”成色明顯不足。回顧三季度整體表現,7月成交1120萬平方米為季度高點,8月回落至996萬平方米,9月在前期政策余溫與房企營銷促單的雙重作用下才勉強回升至1020萬平方米。整個三季度新房成交3136萬平方米,環比下降26.3%、同比下降10.6%,整體延續筑底行情。
9月新房成交創近四年同期新低,并非單月偶然,而是長周期坐標下的必然延續。以50城口徑觀察,2023-2026年9月,新房成交四年累計收縮40.6%;供應端累計收縮43.0%。供給與需求的雙雙收縮,意味著“金九”作為傳統旺季的季節性脈沖正在系統性弱化。
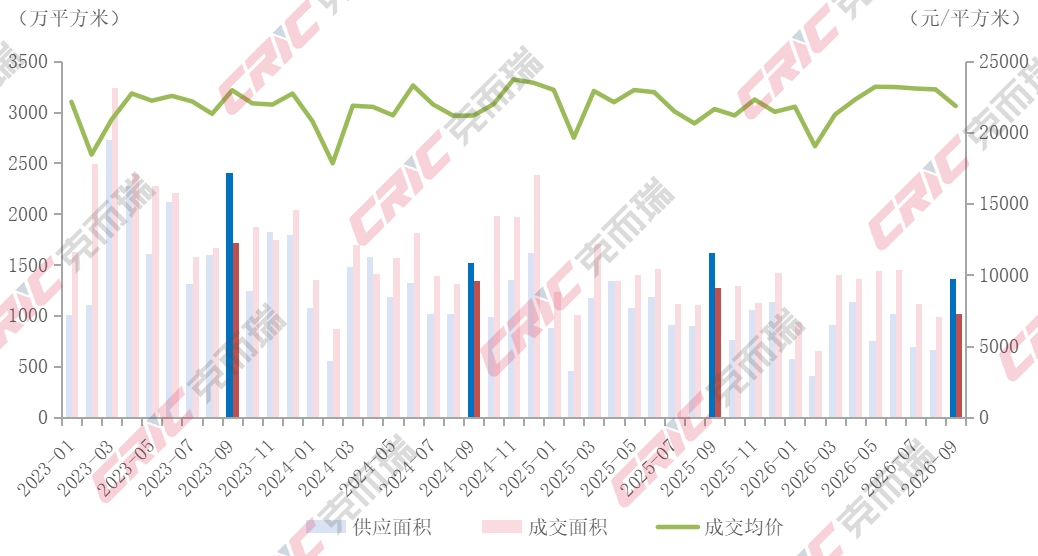
圖1 2023年-2026年9月50個重點城市新建商品住宅月度供求量價走勢
數據來源:CRIC 中國房地產決策咨詢系統。
02 重點城市聚焦:六城樣本下的“金九”分化
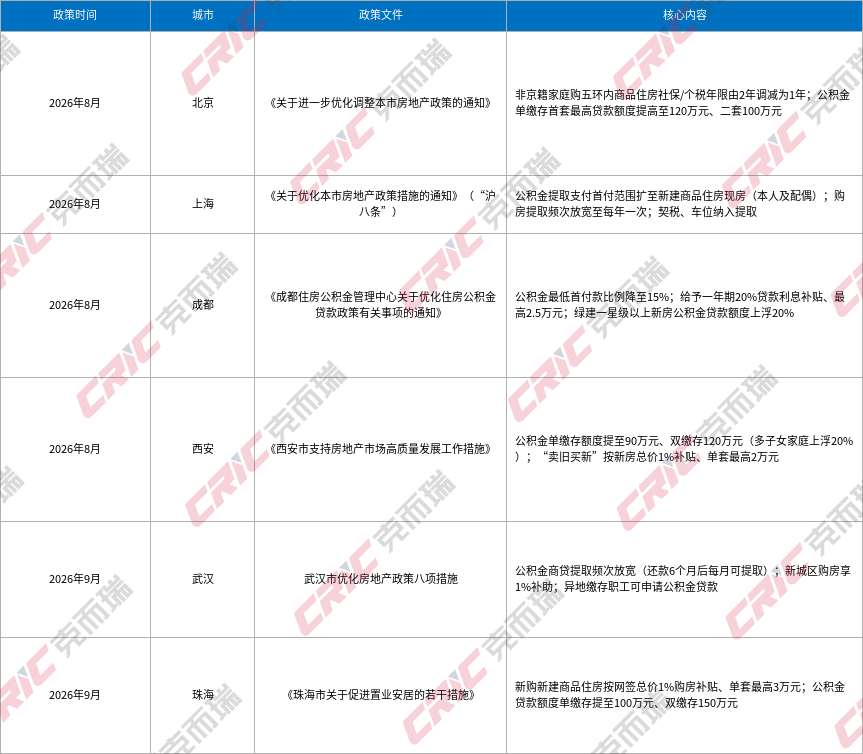
六城樣本的供求表現同樣高度分化。本章按能級逐一拆解六城9月成交,重點考察“政策出臺—成交兌現”的傳導效率:一線看北京先行松綁的兌現成色與上海“滬八條”的落地效果,強二線看成都、西安、武漢供應放量下的修復程度,三四線看珠海高庫存約束下的政策傳導邊界。上述分化的背后,是政策紅利向不同城市傳導效率的顯著差異,為“政策窗口開啟、市場尚未兌現”提供了微觀印證。
表1 2026年8月以來6個樣本城市重點房地產政策梳理
資料來源:各城市人民政府及住建、公積金管理部門官網文件,克而瑞整理。
2.1 一線城市:北京、上海
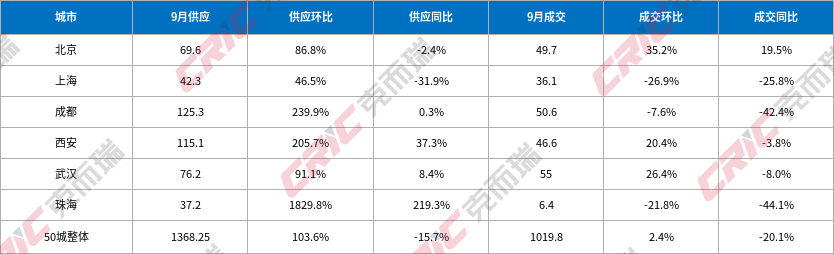
北京為一線乃至六城中唯一同環比雙增的城市。其政策基礎在于8月先行放松五環內非戶籍購房社保年限(2年→1年)并大幅提高公積金貸款額度,政策紅利于9月集中釋放,疊加改善盤放量入市的支撐,9月新房成交49.7萬平方米,環比增長35.2%、同比增長19.5%。需關注的是,北京9月二手房成交130.5萬平方米、同比仍下降9.8%,“賣舊買新”置換鏈條尚未同步修復,新房熱度部分依賴結構性推盤。
上海9月新房成交36.1萬平方米,環比下降26.9%、同比下降25.8%,“滬八條”落地首月新房未見放量;同期二手住宅成交193.4萬平方米,同比增長26.3%,居20城之首。新房與二手的一降一升,呈現典型的“蹺蹺板”現象:政策降低置換成本后,改善需求優先通過二手市場實現“賣舊”,而“買新”環節因期房交付預期與價格比價約束仍在觀望。
2.2 二線城市:成都、西安、武漢
整體呈現供應放量、成交溫和修復的特征,但內部分化顯著。
成都作為西部核心城市,9月新房供應125.3萬平方米(環比增長239.9%)居六城之首,但成交僅50.6萬平方米,環比下降7.6%、同比下降42.4%,高基數與去化承壓疊加,“供強需弱”特征最為典型,二手房同比亦下降8.8%。
西安、武漢走勢相對均衡。西安9月新房供應115.1萬平方米(環比增長205.7%)、成交46.6萬平方米(環比增長20.4%、同比微降3.8%)、二手房同比增長7.0%;武漢9月新房供應76.2萬平方米(環比增長91.1%)、成交55.0萬平方米(環比增長26.4%、同比下降8.0%)、二手房同比增長5.5%,中部核心城市環比改善最為明顯,與地方房票安置、公積金托底等工具見效有關。
2.3 三線城市:珠海
珠海作為三四線樣本,集中體現了供應回補與需求承接不足的疊加制約。9月供應37.2萬平方米、環比大幅增長1829.8%(實質為8月極低基數上的回補),但成交僅6.4萬平方米,環比下降21.8%、同比下降44.1%,去化周期仍超50個月。此類城市即便存在局部政策松動,需求端承接能力依然薄弱,政策傳導近乎失靈,去庫存仍為長期命題。
表2 2026年9月6個樣本城市新建商品住宅成交情況
數據來源:CRIC 中國房地產決策咨詢系統。
六城分化背后,呈現出一條清晰的“政策兌現梯度”:北京憑8月先行松綁實現同環比雙增,西安、武漢環比明顯改善;而上海、成都、珠海成交環比仍在下行,其中成都、珠海同比跌幅均超四成。
03 旺季為何失靈:政策時滯、二手分流與杠桿約束的三重擠壓
“金九”供需數據的嚴重背離,可歸因于政策時滯、二手分流、杠桿約束三重擠壓的疊加,共同削弱了傳統旺季的成色。
3.1 政策時滯與工具箱的結構性局限
9月正處于“制度框架已建、財政工具剛啟”的過渡期。三季度,政策主線是“制度奠基”——8月28日銷售、信貸、融資“三箭齊發”完成框架搭建,9月20日公積金條例修訂正式施行;9月下旬的政策節奏,則明確釋放出“從建框架到見實效”的轉向信號。
這一轉向的標志性動作,是9月29日財政部、中國人民銀行、金融監管總局聯合印發居民購房貸款貼息政策通知:自10月1日起施行,實施期暫定1年。這是需求端支持首次由金融端讓利擴展至財政端直補,也是“住房納入大宗耐用消費品”戰略定位的首個財政配套落地。政策聚焦首套剛需,對建筑面積120平方米及以下、總價150萬元及以下的住房,給予年化1個百分點、最長5年的財政貼息,資金由中央財政承擔90%。
但政策傳導到市場端需要時間。銷售端“封頂預售、現房銷售優先”的規則重構需要時間滲透至項目端,信貸端“40年個貸上限、償債收入比上調”對購房門檻的降低效應尚需市場消化,財政貼息政策更是10月1日方才啟動——9月的市場表現,本質上仍是上一輪政策周期下的運行結果,這也是很多城市在“金九”未能兌現紅利的根本原因。
更關鍵的是,當前政策工具箱本身存在結構性局限:財政貼息聚焦首套剛需、中小套型、中低價位住房,對一二線城市核心區覆蓋有限;公積金優化雖在提取場景擴容上取得突破,但多數城市額度已處相對高位,增量創新空間有限;LPR連續16個月保持不變,總量寬松難現,結構性工具成為主要發力方向,但邊際效果遞減。政策工具的多點投放難以形成合力,短期內對市場預期的扭轉作用仍然有限。
3.2 二手分流,需求優先流向存量
與新房持續縮量形成對照,三季度20城二手房成交4431萬平方米、同比增長6.7%,9月單月1411萬平方米、同比增長3.1%。在價格預期與期房交付顧慮影響下,更多需求沉淀至價格調整較為充分的二手市場,對新房尤其是剛需盤的客源形成分流。六城樣本中,上海、西安、武漢二手房同比正增長,北京、成都仍為負增長,存量市場冷熱分化同樣顯著。
3.3 居民杠桿意愿的底層約束
需求端疲弱的根本原因,在于居民部門加杠桿意愿的持續偏弱。據金融統計數據,1-8月住戶貸款減少1.03萬億元,其中短期貸款減少1.05萬億元,中長期貸款僅增加188億元;居民“去杠桿”延續,低利率未能有效激發加杠桿意愿。
這一現象的背后,是居民收入預期與房價預期的雙重承壓:一方面,宏觀修復節奏偏緩、就業回暖不及預期,居民對未來收入增長的信心不足,抑制了大額消費的決策意愿;另一方面,房價預期尚未企穩,部分城市房價仍在調整通道,購房者“買漲不買跌”的心理令入市時機一再推遲。
單純依靠降息促需求的空間已十分有限,需求側政策重心正從“降利率”向“擴場景、提可得、財政直補”擴圍。9月29日推出的居民購房貸款貼息政策,正是這一轉向的財政端落地,繞開利率傳導環節,由財政直接對沖居民利息支出。但政策實際效果仍需觀察,居民杠桿意愿能否被財政直補有效撬動,尚有待市場檢驗。
04 結構洞察:改善主導下的市場新邏輯
總量疲弱之下,需求并非全面退潮,而是加速向改善端集中。“金九”數據背后,結構性趨勢已然清晰:“總量收縮、結構升級”成為市場主基調。
從成交結構看,2026年1至9月,90平方米以下小戶型成交占比僅18.5%,較2023年下降3.3個百分點;110至130平方米剛改戶型占比26.3%,提升1.4個百分點;150平方米以上大戶型占比13.6%,提升2.9個百分點,結構重心持續上移。50個重點城市中35個城市150平方米以上新房成交占比提升,蘇州、杭州、南昌等城市提升幅度超5個百分點;上海(提升2.0個百分點)、廣州(提升1.3個百分點)、深圳(提升2.8個百分點)三大一線同步上行,改善需求已成為核心城市新房成交的主力支撐。
這一結構性上行,既是“好房子”政策引導下供給適配的結果,也是需求端改善傾向的集中體現。40年個貸上限與債務收入比上調等新政,進一步降低了改善換房的門檻。但也要看到,改善需求的釋放規模有限,難以對沖需求退潮帶來的總量缺口。
05 展望:政策效應待釋放,市場筑底仍需時間
綜合來看,9月市場呈現出“供應脈沖強、成交修復弱”的典型筑底特征。“金九”成色不足的核心原因在于:政策效應傳導存在時滯,“828新政”的制度重構需要時間滲透至市場端;居民部門加杠桿意愿仍偏弱,收入預期與房價預期的企穩回升尚需時日;房企“以銷定產”的經營慣性下,供應脈沖難以轉化為持續的成交動能。
展望后續,有幾個關鍵變量值得跟蹤:
一是財政貼息政策的實際落地效果。10月1日啟動的居民購房貸款貼息政策,聚焦首套剛需、中小套型、中低價位住房,對三四線及一二線遠郊剛需板塊的去化提振相對直接,但150萬元的房價門檻意味著對一線和重點二線城市核心區受益有限。政策效果取決于地方配套跟進力度與金融機構經辦效率。需關注貼息是否向改善性需求延伸、實施期到期后是否延期或轉為常態化安排。
二是現房銷售制度的漸進式推進。隨著“828新政”中銷售制度改革在各地陸續出臺實施細則——北京已率先于9月24日成為全國首個出臺落地政策的城市,上海、廣州分別于9月28日、30日跟進——新建住房“竣工備案后放款”、“交房即交證”等規則將逐步落地。短期可能加劇房企資金壓力,中長期則有助于修復購房者信心。核心博弈點集中在新出讓土地優先現房銷售如何落地執行,以及存量在途項目的過渡銜接規則。
三是庫存結構性風險的化解進度。總量層面庫存已進入低位平臺期,50城狹義庫存約30221萬平方米,同比下降6.7%,與2023年1月末相比下降約兩成。但去化周期不降反升,9月末升至26.9個月,壓力向三四線及弱二線城市集中。國資收儲、房票安置、“商改住”等存量盤活工具的使用頻次上升,能否有效緩解結構性庫存壓力,將決定市場筑底的時長。
四是土地市場分化對供應端的長期約束。土地成交縮量對可售貨值的制約已傳導至開工端,疊加現房銷售制度推進導致銷售回款時點后移,2027年新房供應彈性可能進一步受限。
結語
“金九”的平淡,進一步印證了市場筑底尚未完成。政策端已從“應急式糾偏”邁入“制度性定型”階段,核心制度框架基本確立,但制度框架的搭建不等于市場信心的自動修復。在居民收入預期與房價預期同步企穩之前,市場大概率延續“結構性分化、緩慢磨底”的格局——核心城市改善盤仍有韌性,而部分三四線城市仍需在去庫存深水區中艱難前行。新政為下一輪周期劃定了制度框架,但短期信心修復仍需時間。
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“克而瑞地產研究”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!