 聯合資信
作者:結構評級三部
來源:聯合資信
摘要
REPORT SUMMARYREPORT SUMMARY
近年來監管持續推動多層次REITs市場的建設及發展,各類REITs產品定位互補,良好的市場生態正在逐步建立。本研究主要對比不同REITs產品的異同,通過梳理歸納各類 REITs 產品的核心屬性并回顧相關的發行情況,從評級的視角為發行人選擇對應的REITs產品提供參考。
一、市場概況
1.中國REITs市場發展歷程
近年來監管持續推動REITs市場擴容,我國已經形成了多層次的REITs生態,各類REITs產品定位互補,也為存量私募REITs轉型退出打開了政策通道。
自2020年以來,我國REITs市場進入高速發展階段,2022年5月,國務院辦公廳發布《關于進一步盤活存量資產擴大有效投資的意見》(國辦發〔2022〕19號),明確提出探索建立多層次基礎設施不動產投資信托基金(REITs)市場。在監管政策的系統性引導與市場需求的雙重驅動下,目前中國REITs市場已逐步形成了涵蓋Pre-REITs、基礎設施公募REITs、商業不動產REITs、機構間REITs及類REITs的多元化產品體系。
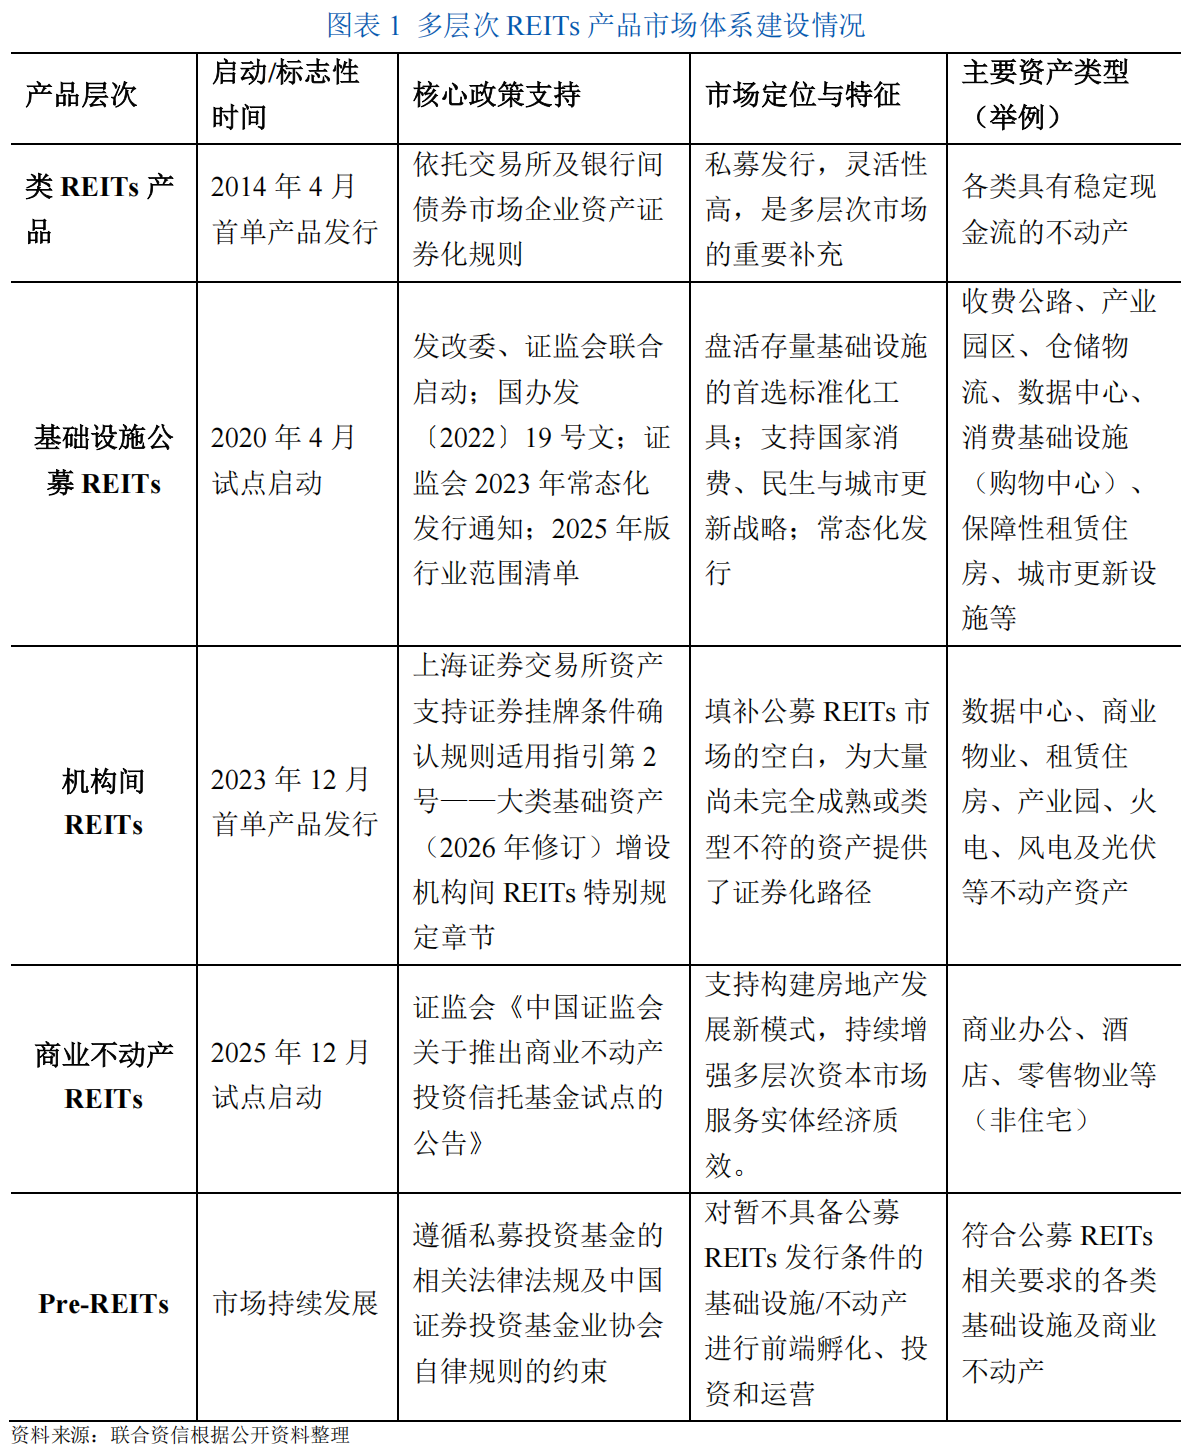
從監管設計層面來說,加快布局多層次REITs市場體系最終落腳點為助力實體經濟高質量發展。對于市場的參與者而言,多層次的REITs市場發展,為行業提供了從“增量開發”到“存量運營”轉型的通道。一方面,REITs市場依托市場化定價機制,幫助發行人高效盤活存量資產;另一方面,也為投資者提供了更加豐富的權益類投資工具。隨著產品類型、底層資產范圍持續擴容,差異化監管機制不斷完善,各類參與機構專業能力穩步提升,一個良性多元的市場生態正逐步成型。多層次的REITs市場本身互為補充也形成了良好的互動,私募REITs向公募REITs轉板的退出路徑逐步健全,有助于實現投資資金的良性退出。
2.中國REITs市場規模
近年來,REITs產品市場發展迅速,參與主體持續增多,社會各界參與度顯著提升。
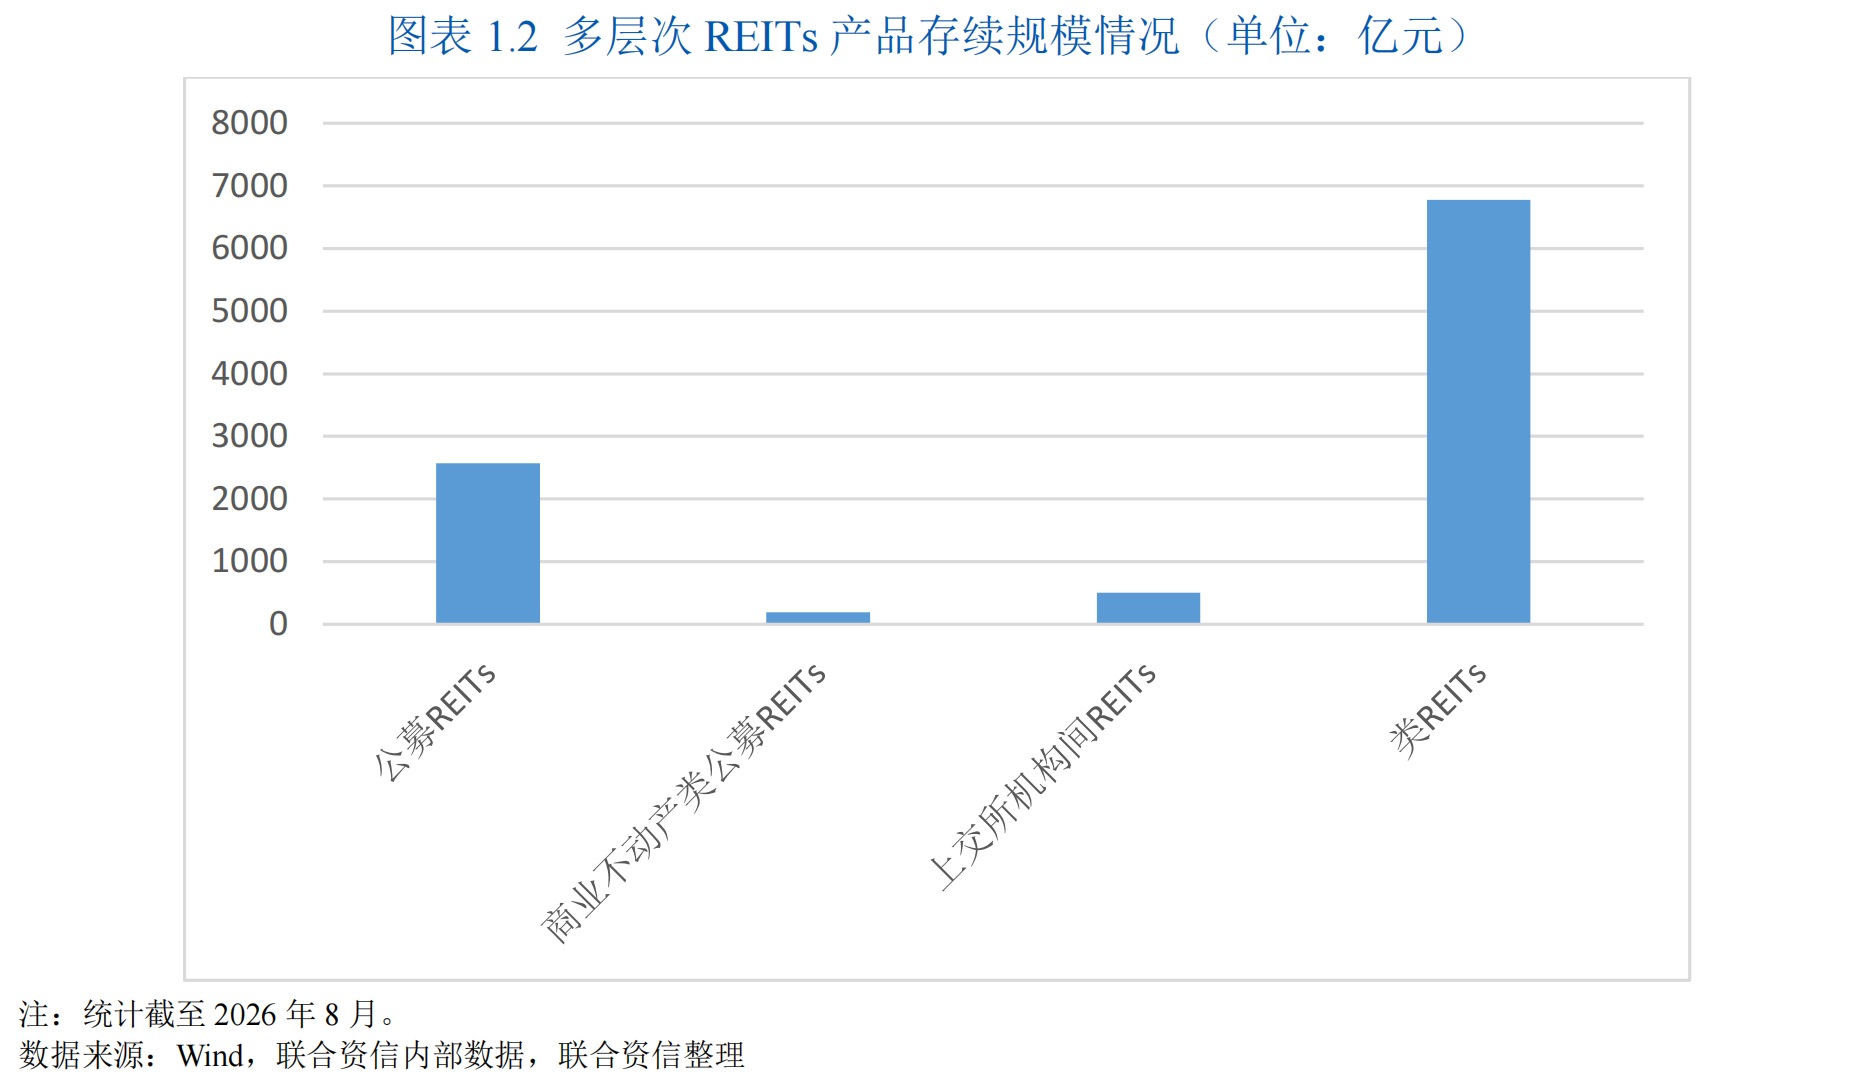
從發行情況來看,類REITs產品自2014年首單推出以來,已發展為不動產融資的主力品種,存量規模和單數都較大。公募REITs作為多層次REITs市場唯一公開發行產品,其中基礎設施公募REITs先后將倉儲物流、收費公路、市政設施等納入發行范圍,后續逐步擴圍至清潔能源、數據中心、保障性租賃住房等12大行業、52個資產類型。2026年作為商業不動產REITs元年,購物中心、百貨商場、寫字樓、酒店等商業物業將陸續成為公募REITs底層資產的重要組成部分。同時,機構間REITs發行規模快速增長,正成為多層次市場的重要支撐。
二、多層次REITs體系總覽
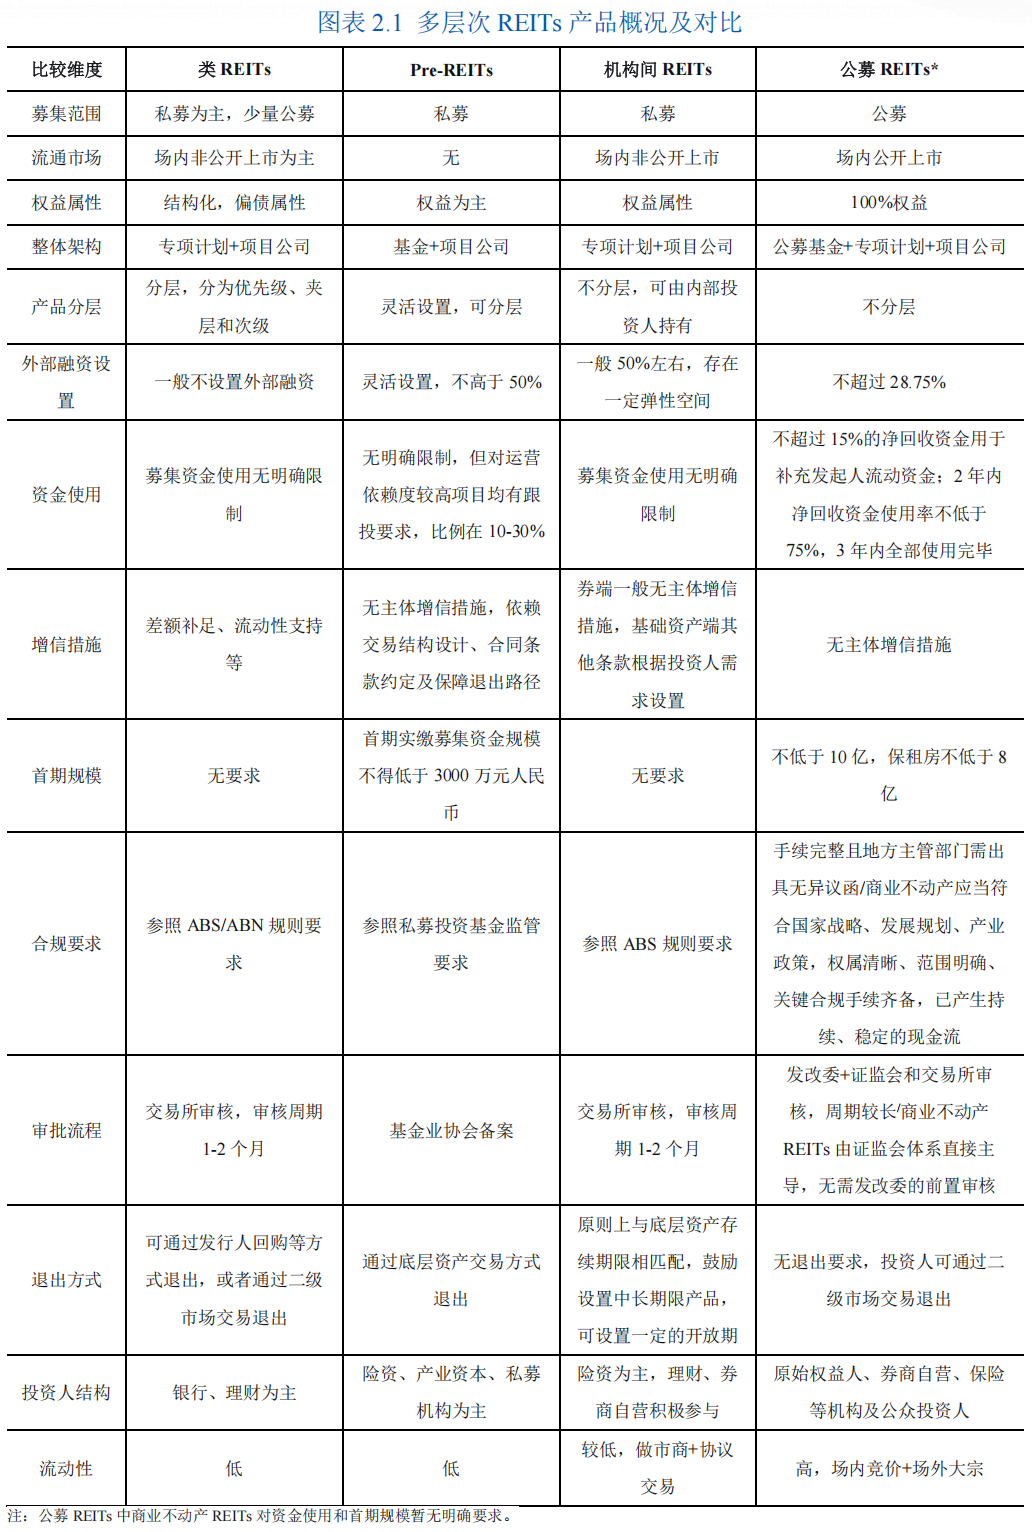
基于多層次REITs市場的特征,本報告梳理歸納各類REITs產品的核心屬性,并從發行人視角對不同產品類型展開對比分析。
1.類REITs
類REITs經過長期發展,底層資產類型與參與主體覆蓋較廣。在多層次REITs體系內,該產品債性顯著,過往信用較為依賴增信主體信用;后續類REITs應更加突出底層資產本身的信用價值。
類REITs采用私募發行方式,面向合格機構投資者,主要依托交易所資產支持證券(ABS)及銀行間資產支持票據(ABN)等資產證券化業務規則監管框架運行。類REITs是REITs市場中債性最明顯的產品,通過優先級/次級結構化分層設計,優先級證券投資者獲取固定收益,原始權益人或實際融資方通常會設置增信并承諾期間/到期回購,以保障投資人獲得固定收益。類REITs暫不適合作為擬發行權益型公募REITs底層資產的融資渠道,但對發行人而言,該工具可實現擴大融資規模、降低融資成本、優化財務報表等多重效果。從發行人融資目標出發,市場常見交易安排可劃分為以下三類:
? 融資型類REITs:拓寬融資渠道,對報表無優化作用,強主體增信的情況下相較CMBS項目融資規模和資金價格更優
? 出表型類REITs(無主體/主體有限增信):降低杠桿,增加當期利潤,相較強主體增信的融資型產品來說更看重資產信用質量
? 并表型類REITs:對財務杠桿的優化作用更大,需關注政策風險,實操中融資人資信水平有較高門檻限制
從底層資產來看,類REITs主要資產以商業不動產、基礎設施類等能產生穩定現金流的不動產為主,其中商業地產行業周期持續下行對商業地產類REITs發行產生一定影響。近年來,基礎設施類REITs發行規模大幅增長,能源類主體一度成為最為活躍的類REITs發行主體,該類主體發行產品又以并表類REITs為主。相較于商業地產類REITs,其產品邏輯更加側重于強主體對自身資產負債表的管理。
2026年7月24日,滬深交易所修訂發布ABS相關指引,以專章規范不動產基礎資產的準入標準和信息披露要求。修訂突出“資產信用”導向,壓實管理人和中介機構對基礎資產現金流獨立性、關聯交易公允性等的核查要求。提高了類REITs中資產的屬性,資產信用的突出有利于加強類REITs與多層次REITs市場其他產品的聯系。
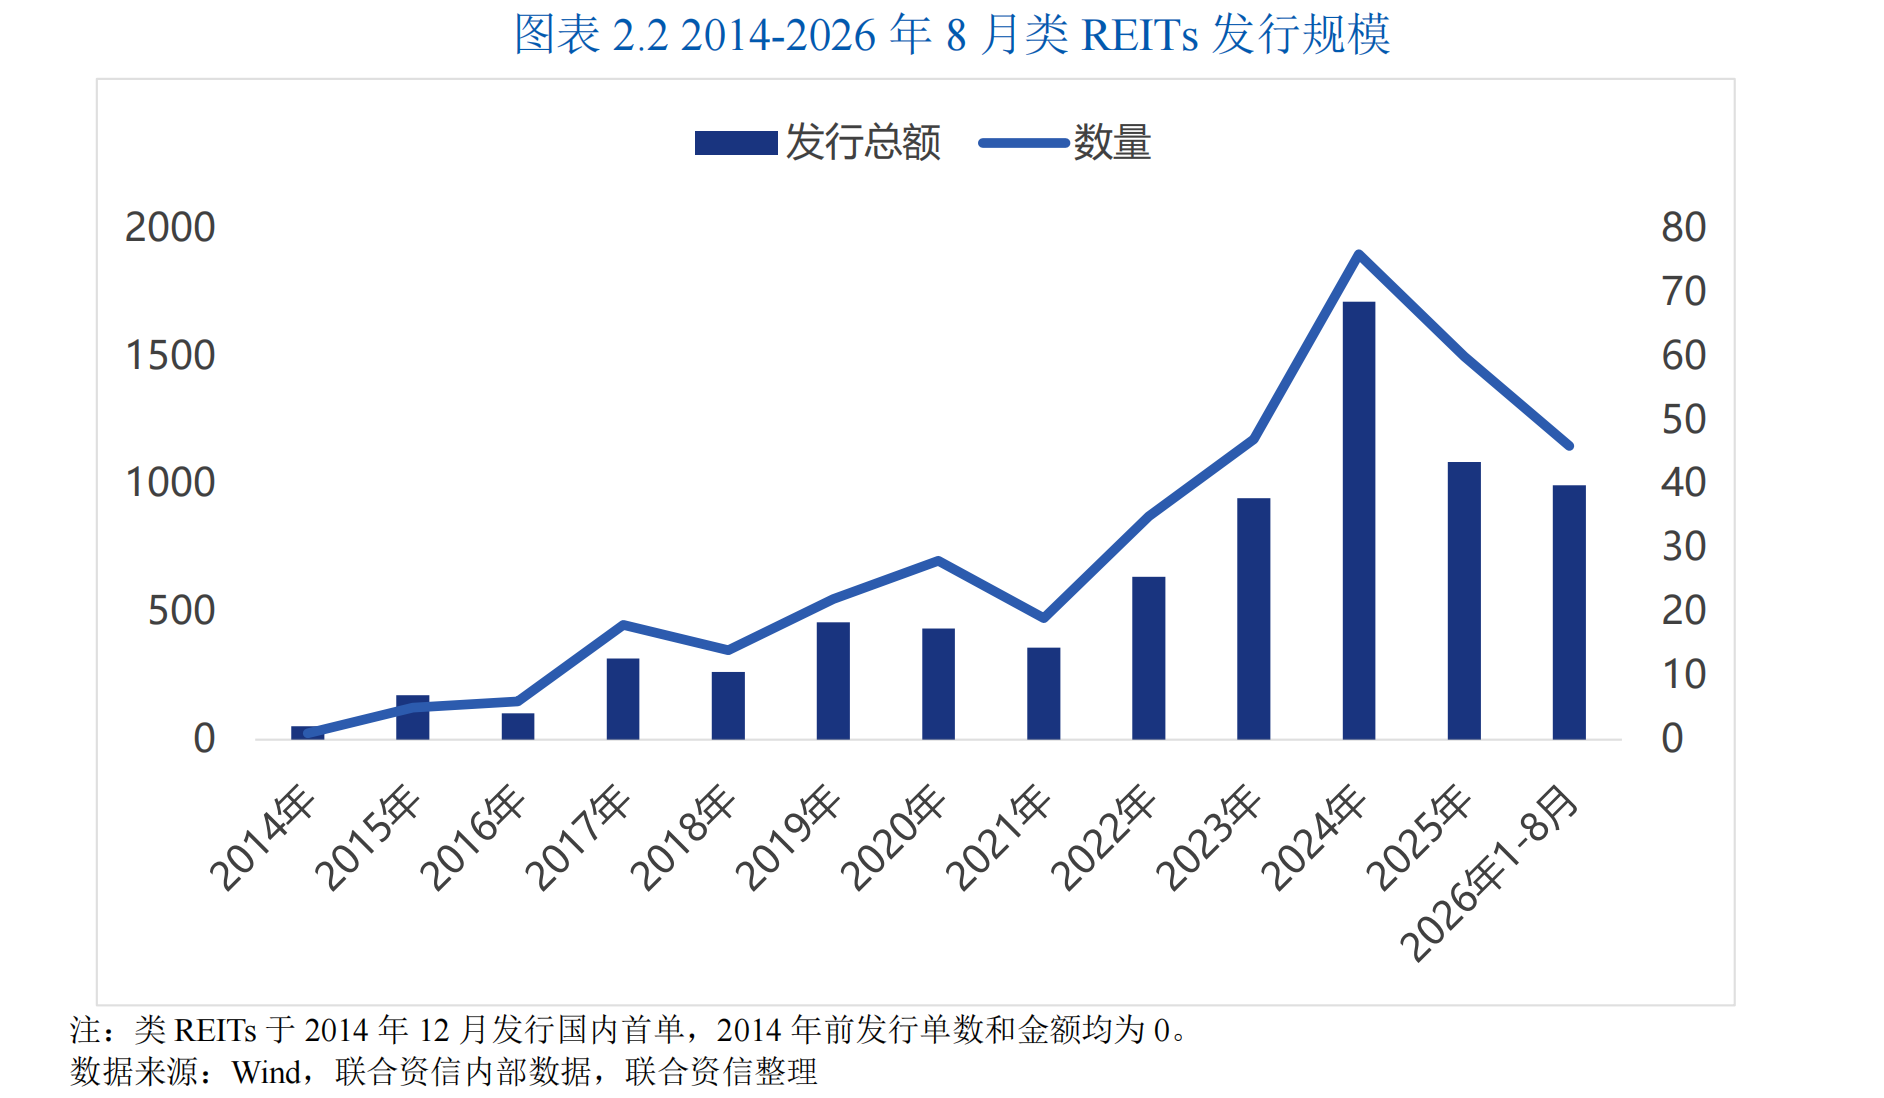
2014年隨著市場首單類REITs產品“中信啟航專項資產管理計劃”的發行,開啟了我國類REITs市場的序幕。自首次發行后近10年,我國類REITs市場呈震蕩上行態勢,市場逐步擴容,2024年發行總額達到1714.46億元,發行數量為76單。2025年類REITs發行規模和數量較2024年有所下降,但整體體量仍顯著高于2023年之前水平。整體來看,國內類REITs發行規模經歷了從初創培育、波動增長并之后維持較高水平。
2. Pre-REITs
Pre-REITs是不動產項目的前端價值孵化器,以私募股權基金形式投向尚在培育期、暫未達到REITs發行標準的資產,通過前端介入實現資產篩選、培育和運營提升,使其達到標準化退出條件,為后續對接機構間REITs或公募REITs儲備合格標的。
Pre-REITs市場整體仍處于發展初期,目前尚無公開的標準化發行統計數據。Pre-REITs市場主要參與者為地方國資、園區平臺和專業私募基金管理人。代表性案例包括:上海漕河涇開發區于2024年6月設立漕河涇新思產業園Pre-REITs專項投資基金,由上海國際信托聯合漕河涇開發區總公司、上海國有存量盤活基金共同出資;2025年12月,信達地產與嘉定新城公司合作將爛尾十年的中旭大廈改造為保障性租賃住房,成為全國首個Pre-REITs基金改造爛尾樓為保租房的案例。以往Pre-REITs主要資產聚焦產業園區、保障性租賃住房等處于培育期的不動產,優先布局核心城市及經濟活躍區域,其基金資金主要來源于保險資金、產業資本等長期資本,投資周期一般可達5至7年。隨著首批商業不動產REITs完成上市,為頭部開發商、地方國資平臺、城投公司所持有的大量存量商業不動產資產和已發行的商業不動產類REITs提供了退出路徑,極大完善了Pre-REITs基金在商業不動產領域的投資邏輯。
Pre-REITs目前尚未形成全國統一的專項監管規則,主要依托私募股權基金監管框架運作。地方層面,2026年7月河南省提出探索基礎設施REITs上市發行“分步走”模式,指導相關主體先行發起設立Pre-REITs開展培育孵化,逐步過渡至公募REITs階段。“十五五”規劃提出“盤活存量、穩步發展資產證券化”,為Pre-REITs提供了頂層政策支撐。
3. 機構間REITs
機構間REITs的出現填充了多層次REITs的重要空缺。機構間REITs為央國企等強信用主體提供了盤活通道,其權益屬性也為諸多持有優質、新興業態資產的民營/海外企業提供了發行機會,展現出供需兩旺的狀態。
機構間REITs(即持有型不動產ABS,市場俗稱“私募REITs”)定位于Pre-REITs至公募REITs的中間標準化層,已成為連接Pre-REITs培育與公募REITs退出的關鍵中間層,共同構成我國多層次REITs市場的基礎架構。2026年4月,上交所發布《機構間REITs產品示例》與《機構間REITs業務問答》,初步明確產品定位。2026年7月24日,滬深交易所同日發布修訂后的ABS審核指引,以專章形式正式確立了“機構間REITs”的產品地位。上交所修訂發布《上海證券交易所資產支持證券掛牌條件確認規則適用指引第2號——大類基礎資產(2026年修訂)》,從制度層面明確將具備權益屬性的不動產ABS命名為機構間REITs(原持有型不動產ABS),明確了其權益屬性的產品定位和要求。指引要求機構間REITs需符合無外部增信、平層結構(不設優先級/次級)、無強制回購、主動管理等核心特征。此外,指引規定分紅比例原則上應當達到90%以上,擴募申請不設間隔期要求,允許項目公司適度負債,但收益傾斜分配、運營績效對賭等條款設置不得違反權益屬性。
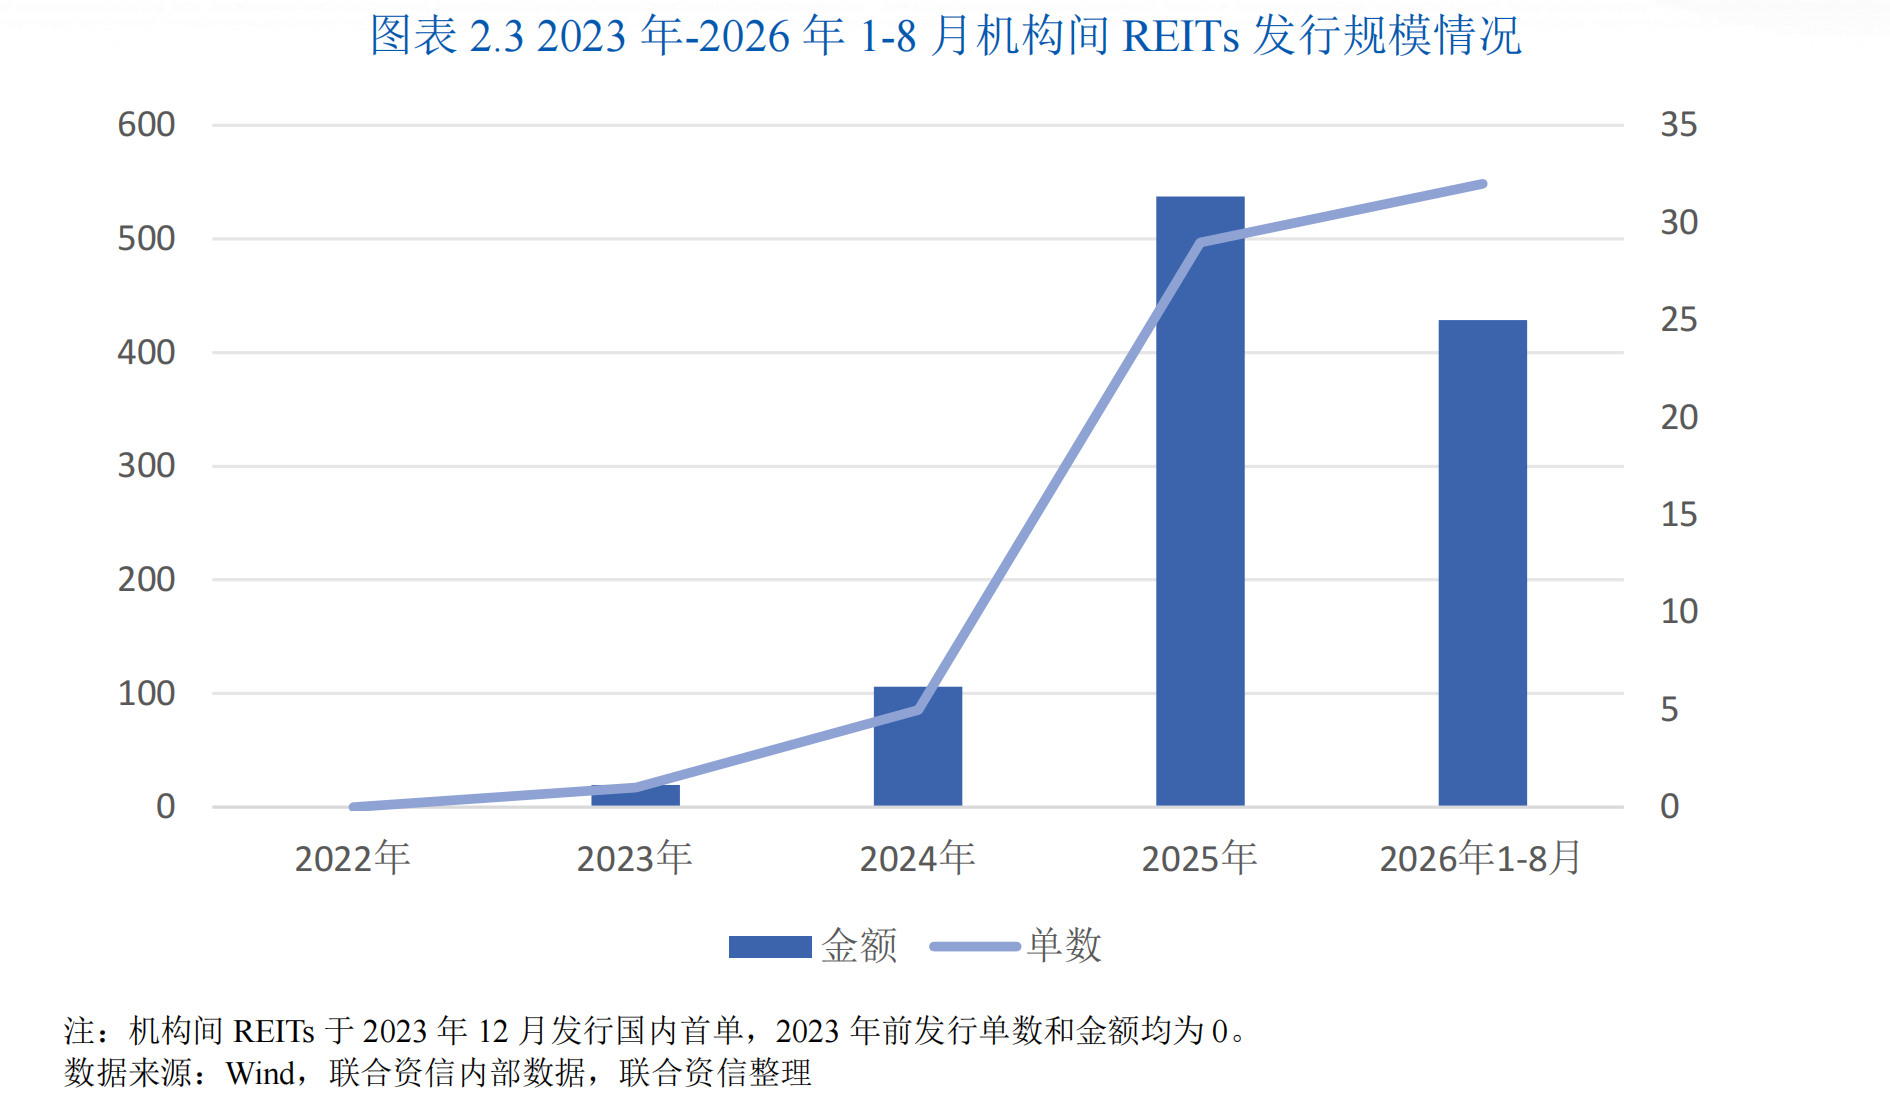
自2023年12月首單產品落地以來,機構間REITs在兩年多時間里快速成長為多層次REITs市場的重要一環并在2025年迎來爆發式增長,發行總額達537.50億元,發行數量為29單,均較上年呈現大幅增長。2026年上半年,市場延續高景氣態勢,合計發行24單,發行規模330億元,分別同比增長11倍、24倍。截至2026年6月底,上交所受理項目近80單,申報規模超1500億元,預計短期內發行規模仍將維持較快增速。
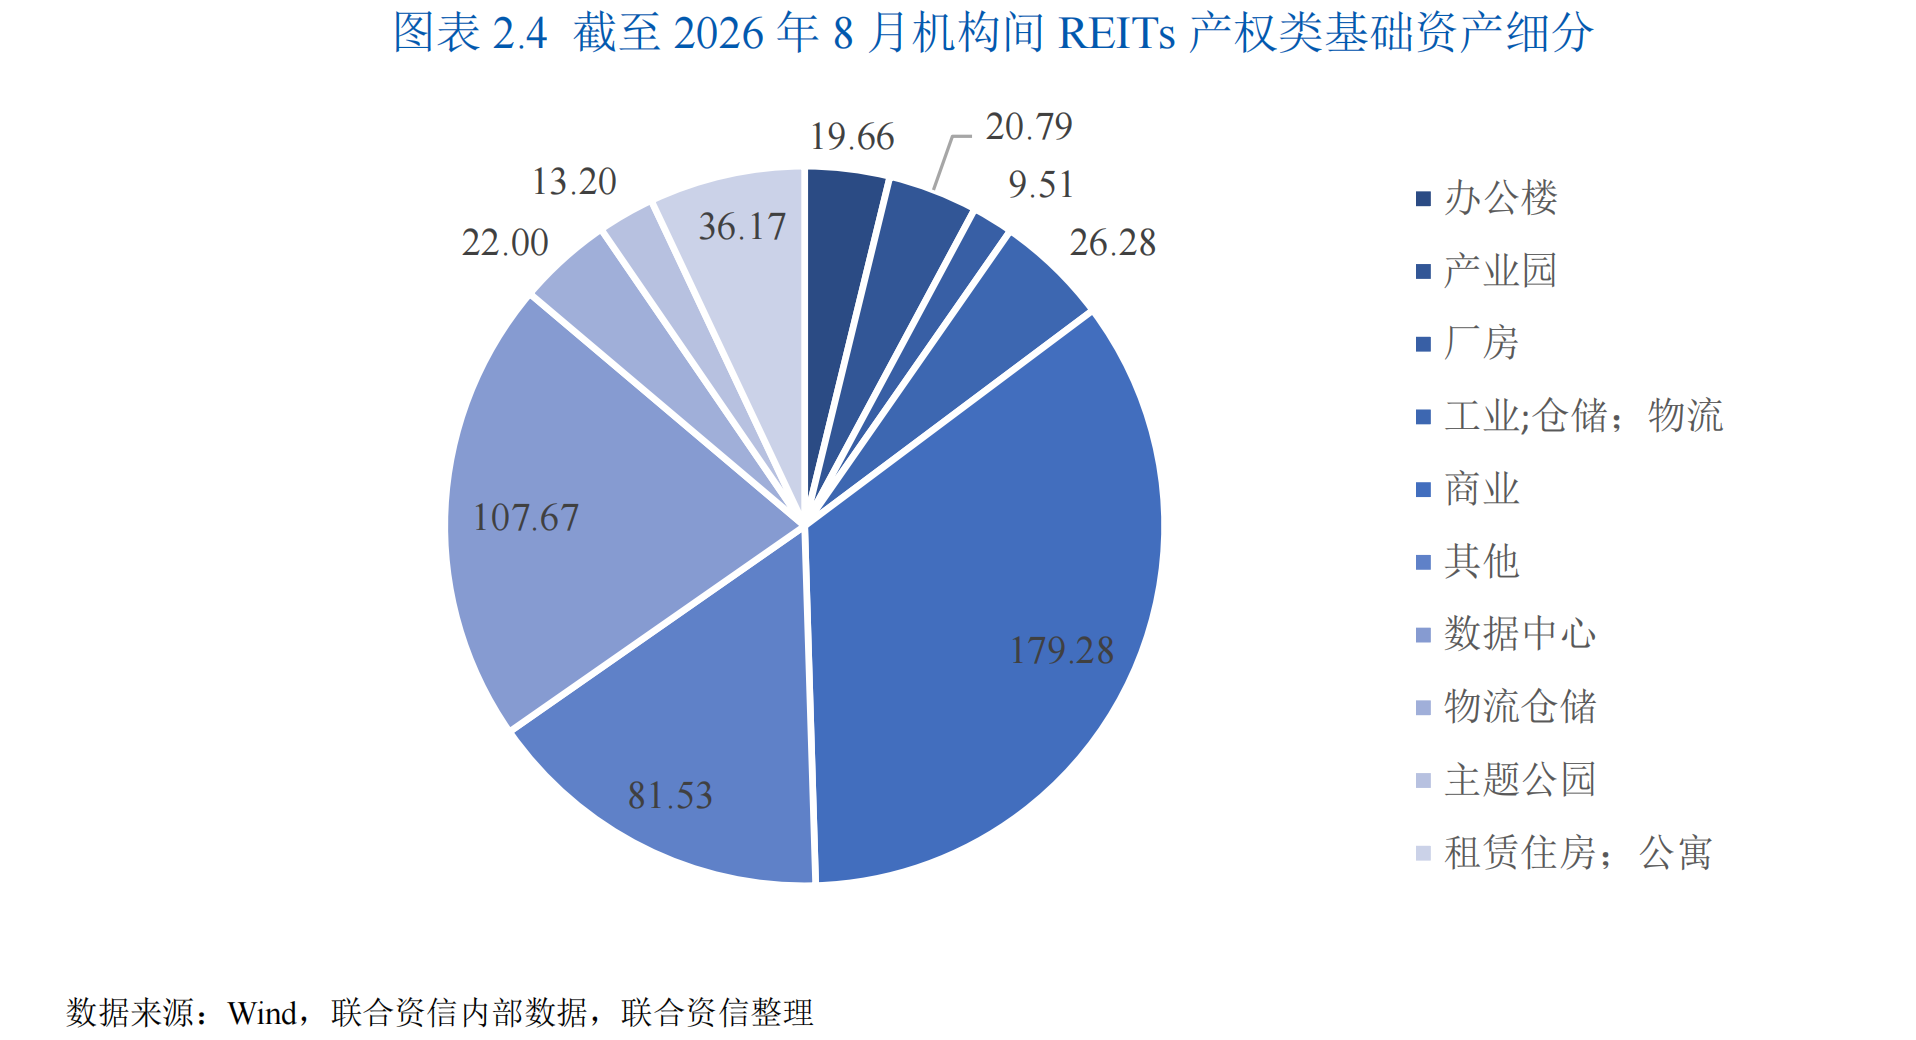
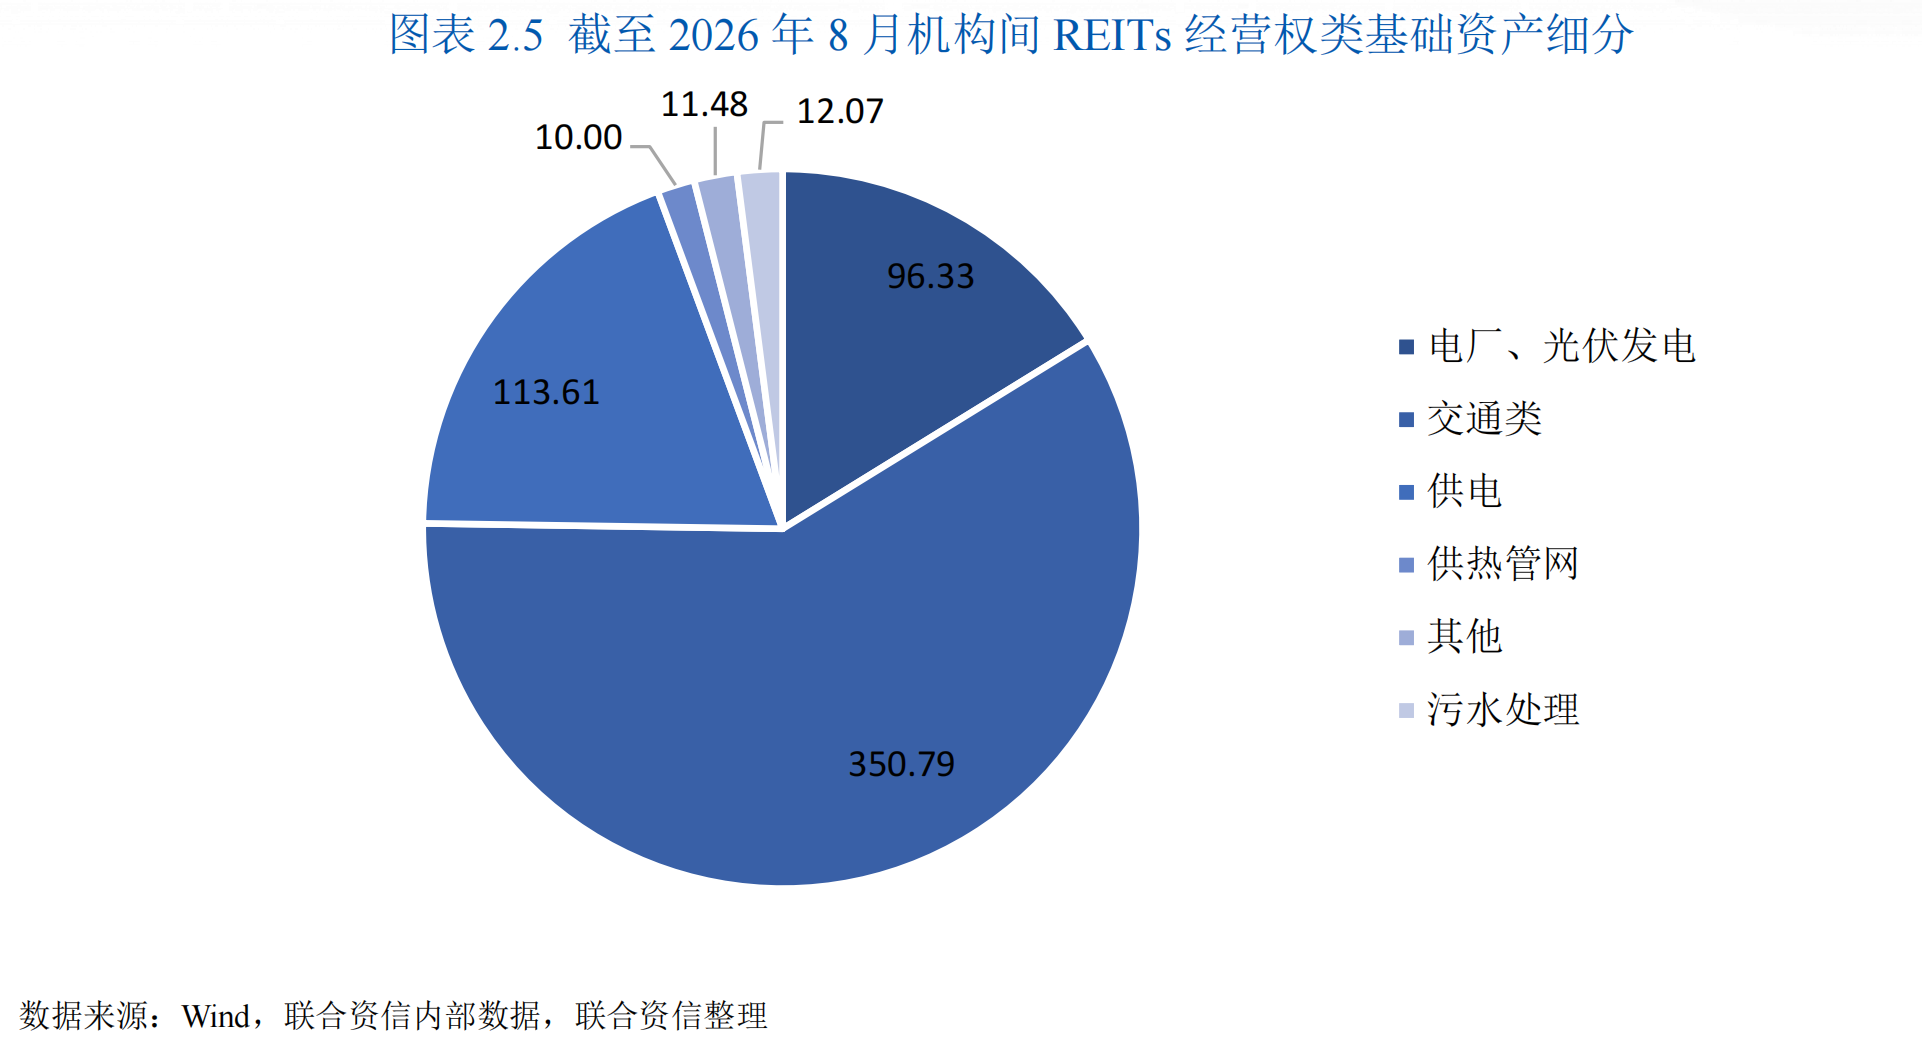
從資產類型來看,機構間REITs底層資產涵蓋高速公路、租賃住房、倉儲物流、數據中心、商業物業、新能源基礎設施等15個細分業態。從數量和規模來看,底層資產主要包括:(1)經營權類—共30單、資產規模593.28億元,單均約19.78億元。以高速公路、大型能源基建等資產為主。其中,交通類資產規模331.19億元,單均38.87億元,規模居首位,主要為央企高速公路、公路橋梁等項目(2)產權類—共39單、資產規模516.08億元,單均約13.78億元。以商業地產、商業園區/廠房和數據中心等資產為主。其中,商業地產單數和規模最多,共16單、規模約240.66億元。
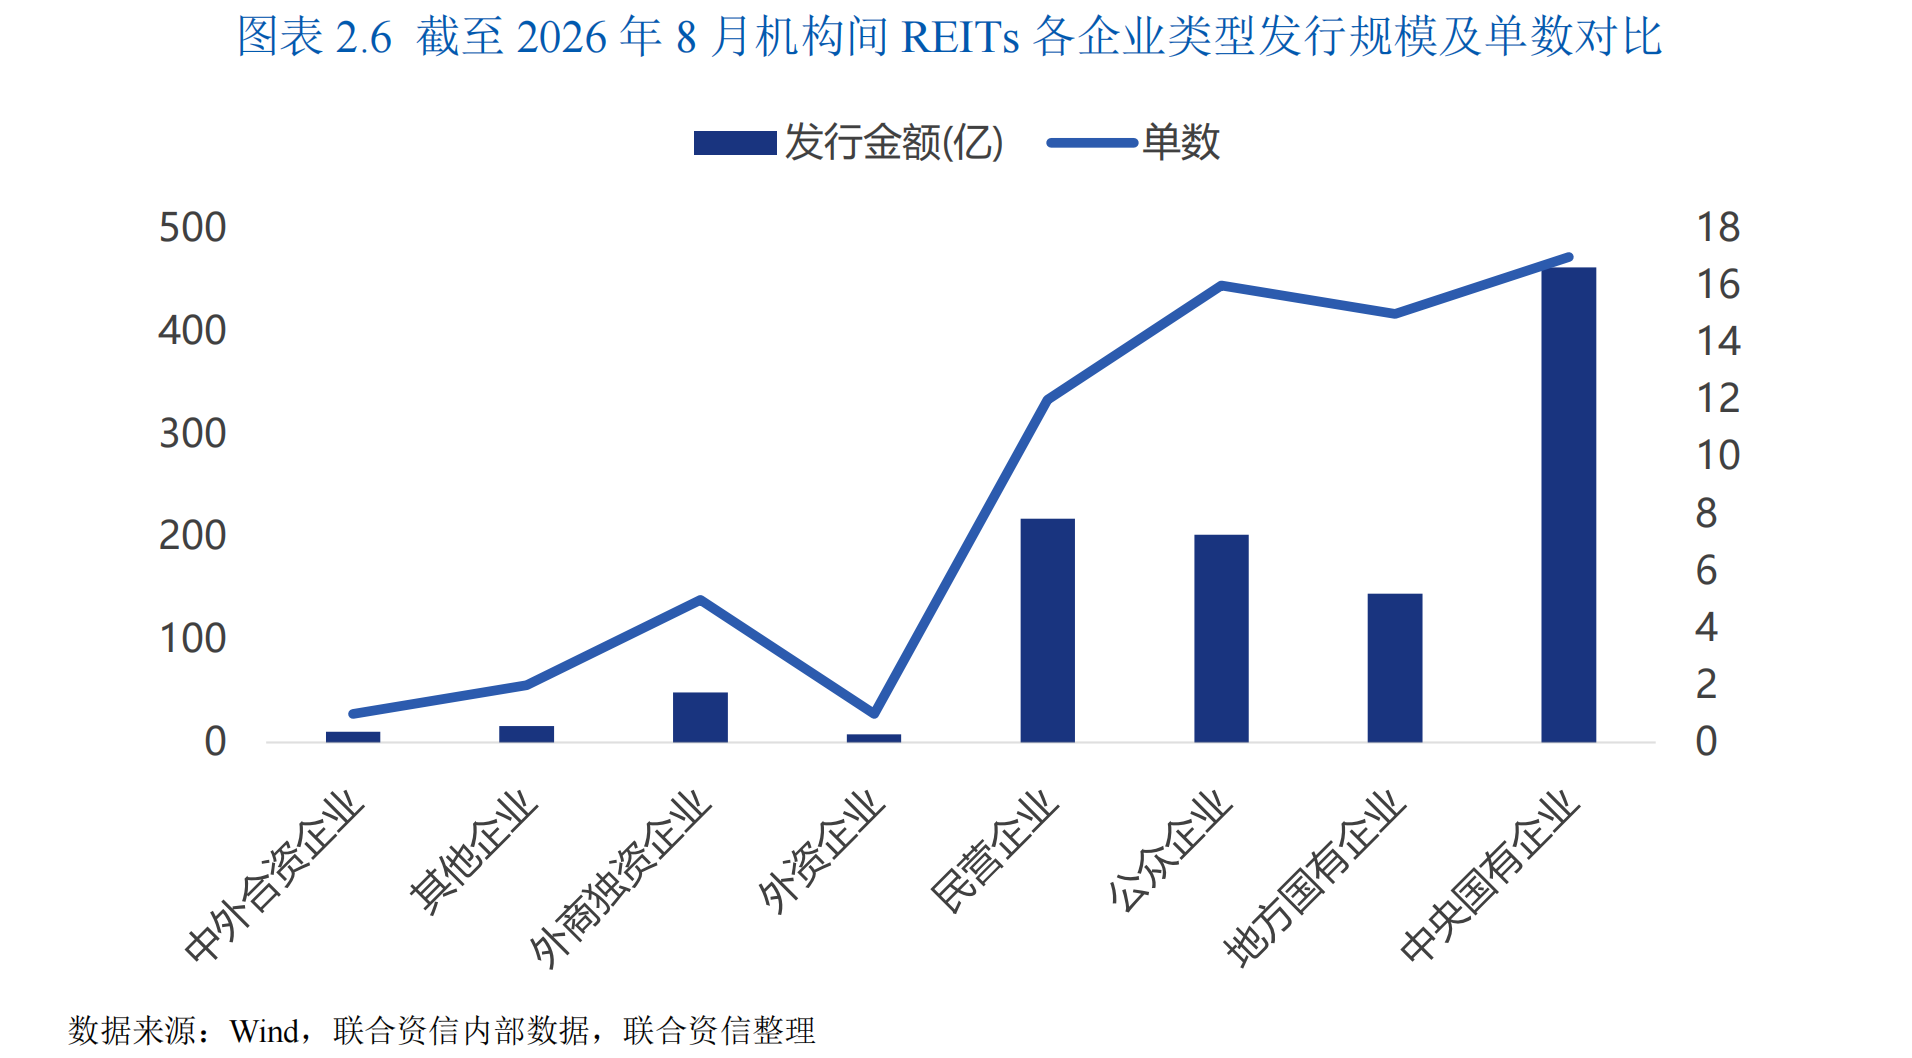
從發行主體來看,截至2026年8月17日,根據Wind統計,在機構間REITs已受理項目中,中央國有企業項目17單、擬發行規模461.94億元,單筆平均規模達24.54億元,資產以高速公路、收費大橋、能源基礎設施等大型資產為主;地方國有企業項目約15單、擬發行規模約144.60億元。央企國企發行規模合計占比54.67%,是機構間REITs發行端最主要的參與方。與此同時,民企及外資合計26單,發行規模為268.85億元,規模占比達24.70%,底層資產主要集中于數據中心、儲能、新能源、倉儲物流等新興業態。
2026年7月24日,凱德投資發起的中金凱德商業持有型不動產資產支持專項計劃正式完成設立,發行規模為31.5億元,為目前市場規模最大的外資機構間REITs。擴募機制方面,2025年9月建信長租項目完成首次擴募,成為全市場首單機構間REITs擴募項目,擴募規模合計4.53億元。本次擴募吸引了33家各類機構投資者參與,認購倍數高達7.8倍。機構間REITs作為私募產品,交易流動性雖低于公募REITs,但相較于其他私募ABS產品,本身的交易屬性已有所提升。截至2026年8月23日,機構間REITs累計成交115.8億元,合計237筆;其中2026年成交占比超四成,成交金額49.4億元,共121筆。同時,不同項目之間流動性分化仍然較大,成交活躍度僅對少數個券成立。
4.公募REITs
公募REITs在政策推動下有效契合了近年來國民經濟由開發建設到存量管理的發展周期,相較其他REITs產品,公募REITs定價市場化程度和流動性最高,進而為其他REITs產品提供了退出渠道,但更易受二級市場價格波動影響。
公募REITs作為多層次的REITs市場中唯一公開發行的品種,產品的標準化程度最高,監管要求也最為嚴格,也是目前類REITs和機構間REITs理想的退出方式。截至目前,公募REITs已構建起涵蓋高速公路、產業園區、能源、保租房及商業不動產等多元業態的資產格局。證監會于2025年12月31日發布商業不動產REITs試點公告(自公布之日起施行),確立“1+3+N”政策框架(1項公告+3項基礎文件+17項配套規則)。上交所同步修訂業務辦法,主要變化包括:審核反饋時限由30個工作日縮短至20個工作日,擴募間隔期縮短至6個月,新增現場督導等監管手段,明確申報即擔責。
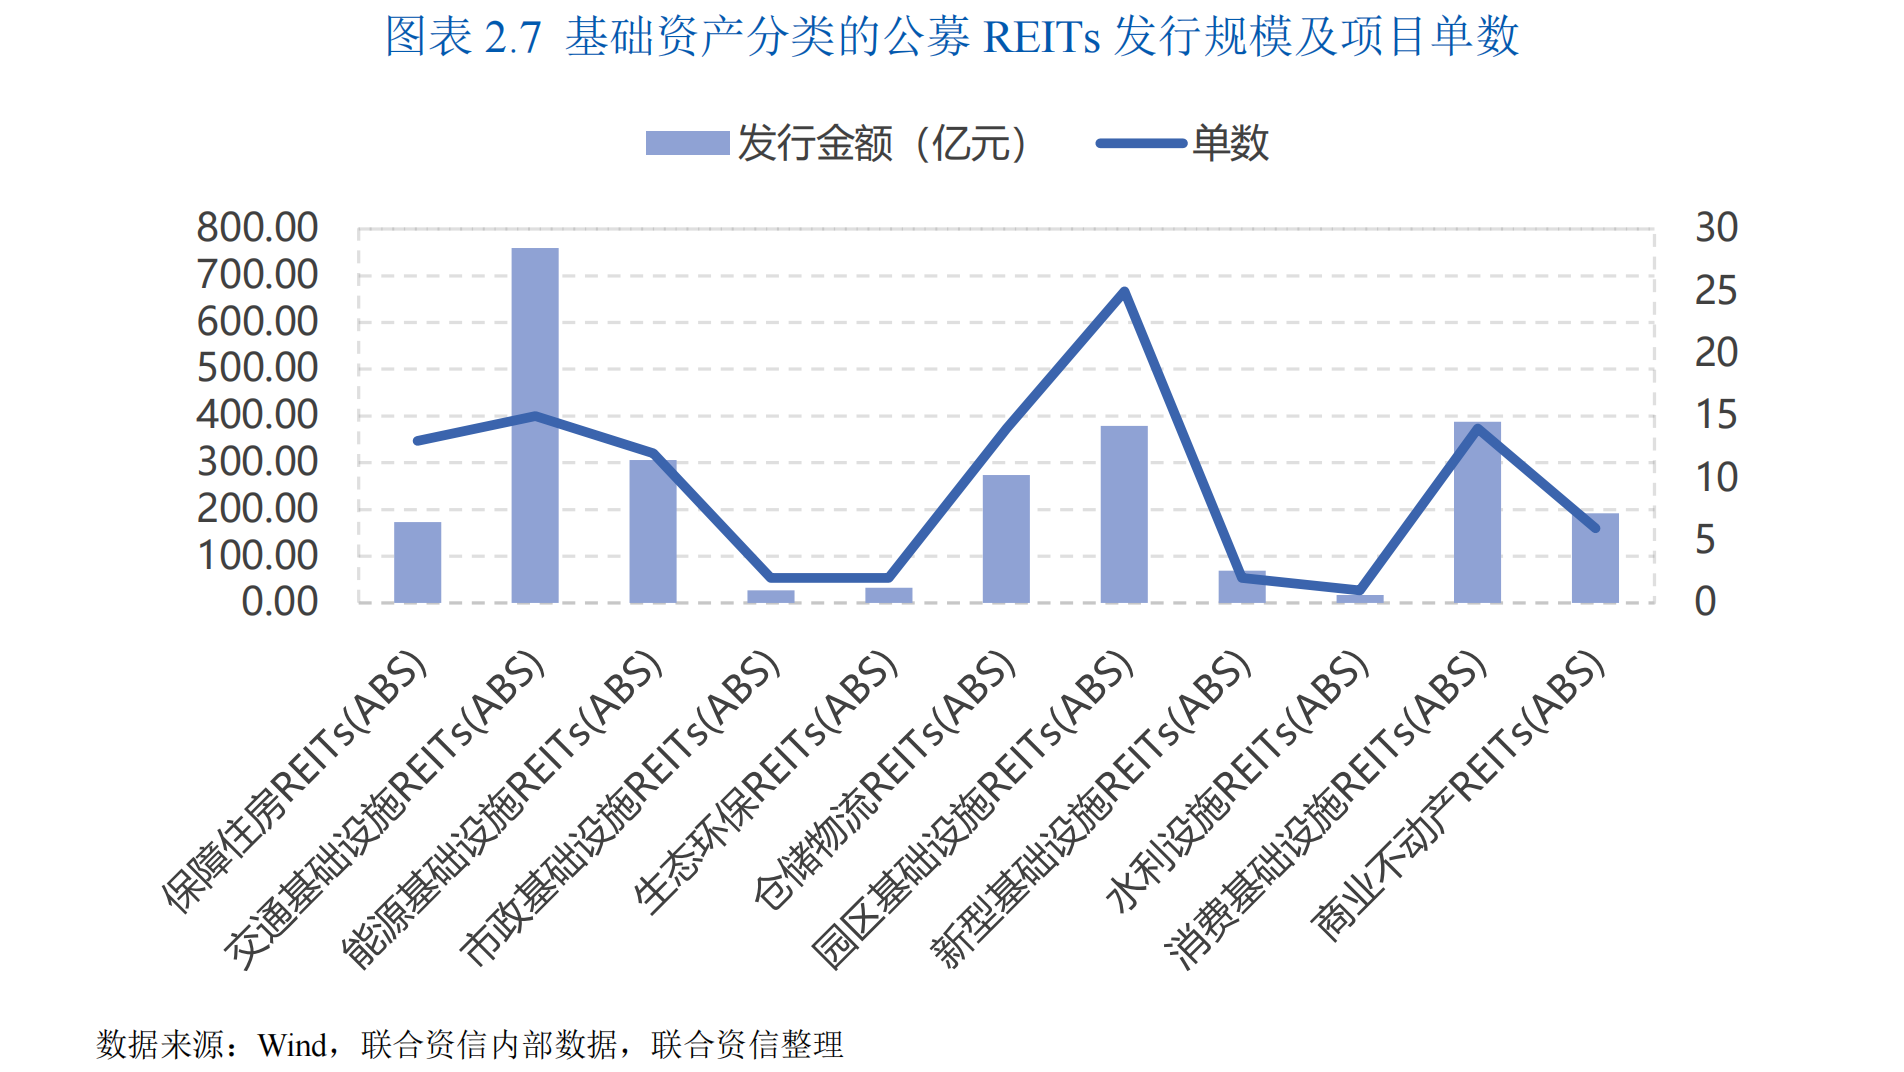
從基礎資產類型來看,截至2026年9月18日,公募REITs累計發行項目106只,其中已在滬深交易所掛牌交易89只,其余已完成募集待上市,規模最大的3類分別是交通基礎設施REITs15只、合計759.22億元,消費基礎設施REITs14只、合計388.00億元,園區基礎設施REITs25只、合計378.77億元。其中交通基礎設施REITs成為發行主力,主要是因為政策端持續推動存量資產盤活、收費公路類資產現金流穩定且分派率較高,并且各地交通投資集團普遍面臨體量大、債務負擔較重,通過發行REITs一次性回籠資金用于新建項目,形成“存量-增量”閉環。
從發行人維度看,截至2026年9月,公募REITs2026年內已首發17只公募REITs,合計規模459.87億元,其中商業不動產類公募REITs已發行6只,總發行規模192.19億元,占同期發行總數量的比例達到35.29%,占同期發行總規模的比例達到41.79%。年內累計新發申報49單,其中僅5單完成上市(不包含往年申報統計),其余40余單處于已申報/已受理/已問詢/已反饋/注冊生效待發行隊列;市場在審、待上市項目儲備約40—50只,擬募集規模合計超850億元。產業園、倉儲物流、寫字樓類資產估值調整幅度較大,原始權益人發行公募REITs的資產處置收益與募資規模不確定性更高;而高速公路、保障性租賃住房、市政剛需類資產估值表現相對穩健,發行人發行REITs的資金回籠與賬面損益相對更可控。對發行人而言,公募REITs仍是當前稀缺的權益型、資產出表融資工具,政策通道暢通、國企降杠桿需求剛性,發行意愿強,但弱資產將面臨估值下調的壓力。
作為公開發行的品種,公募REITs價值相較于機構間REITs更容易受到二級市場波動影響,2026年公募REITs二級市場呈現顯著結構性分化,二季度以來持續震蕩走弱。截至2026年9月22日,中證REITs全收益指數收于942.67點,較1月末年內高點1056.97點累計回落10.81%,年內下跌6.65%。因此,對于價格波動有明確要求的投資人可能會傾向于機構間REITs,以避免產品凈值波動帶來的影響。
三、評級視角下的多層次REITs分析
在評級視角下,多層次REITs產品的風險特征并不相同,所以評級側重點有所區別,但底層資產質量仍是貫穿多層次REITs產品的主線。
如前文所述,類REITs是多層次REITs市場中債屬性最強、且唯一實現評級全覆蓋的產品,因此其評級分析重點聚焦債項違約風險。在類REITs的評級作業中,主要通過內部信用增級措施、外部信用增級措施兩個維度,評估產品實現足額、及時兌付的可能性。具體來看,內部信用增級措施聚焦底層資產本身的質量,并進行現金流分析和壓力測試,依托量化測試結果來評估類REITs產品的信用風險;外部信用增級主要包括對增信條款效力、外部增信機構主體信用狀況、資金支持實力及風險因素等加以評價,綜合分析外部增信措施對專項計劃的信用增級情況。因此,融資人的信用水平對類REITs產品評級具有重要影響。
機構間REITs屬于權益類產品,評級邏輯的核心不再圍繞證券是否得到及時足額償付,而是以底層資產的價值表現為基礎,結合交易結構分析、壓力測試,綜合判斷受評證券能否獲得超過市場同期限無風險利率以上收益的可能性及投資資金回收的安全性。因此,相較于類REITs,機構間REITs的評級作業更加突出底層資產的質量,因為資產質量決定了其在未來持續產生現金流的能力以及在可能的處置中產生可變回報的高低。考慮到部分機構間REITs仍包含收益傾斜分配、運營績效對賭等條款設置,在分析時,需結合資產未來現金流預測表現納入特定情形下相關參與機構的履約能力。但是相較于類REITs產品,融資人的信用水平對于機構間REITs評級結果的影響顯著降低。
同樣作為權益類產品,公募REITs對底層資產的合規性、規范性等方面要求更高。作為公開發行品種,公募REITs較少設置收益傾斜分配、運營績效對賭等條款,進一步弱化發行主體對投資人的干預影響,產品運作更加市場化、獨立化。當前境內公募REITs評級覆蓋度以及杠桿率均較低,并且境內公募REITs的信用風險或者投資風險暫無評判指標。受整體投資偏好、供需變化等影響,境內公募REITs二級市場波動較為顯著。與之不同的是,境外公募REITs運營杠桿更高,具有常態化的融資需求和完善的評級覆蓋體系。對于融資需求明確的境內公募REITs,評級機構采用以底層資產質量及財務分析為基礎,對受評對象未來現金流進行預測并搭建現金流模型來進一步判定公募REITs債務償還能力。
整體看,相較于其他收益權類資產證券化產品,多層次REITs產品較其他資產證券化產品表現出更強的獨立性和隔離性,對底層資產質量的要求程度很高。從產品屬性維度看,隨著權益屬性的提升,REITs產品逐步脫離固定本息償付的范疇,對外部增信的依賴明顯降低,對底層資產的依賴度逐步提升。
四、總結
經過多年發展,多層次REITs市場已成長為國內盤活存量資產、拓寬融資渠道、助力地方債務緩釋與有效投資的重要金融工具。隨著底層資產品類持續擴容、市場參與主體日趨多元,不同類型REITs產品能夠匹配發行人差異化的存量盤活或融資訴求,為市場提供多層次的融資與退出路徑。
從評級視角來看,多層次REITs產品風險特征差異顯著,評級關注點隨產品權益屬性變化而調整:產品債性越強,外部主體信用與增信安排的權重越高;權益屬性越強,則底層資產的現金流、資產價值、合規性成為分析核心,對外部主體依賴顯著弱化。評級機構依托不斷積累的項目案例,持續迭代評級方法與模型,以底層資產質量作為分析主線,結合產品設計及交易安排,有針對性地識別不同產品的風險特征。
多層次REITs體系的建設,既可以滿足發行人從資產孵化、結構化融資直至公募上市的全周期資產盤活需求,也能夠豐富機構投資者的資產配置選擇。未來,依托Pre REITs孵化培育、類REITs結構化融資、機構間REITs權益轉讓、公募REITs公開上市的分層路徑,國內REITs市場有望實現更高質量發展。
注:文章為作者獨立觀點,不代表資產界立場。
題圖來自 Pexels,基于 CC0 協議
本文由“聯合資信”投稿資產界,并經資產界編輯發布。版權歸原作者所有,未經授權,請勿轉載,謝謝!